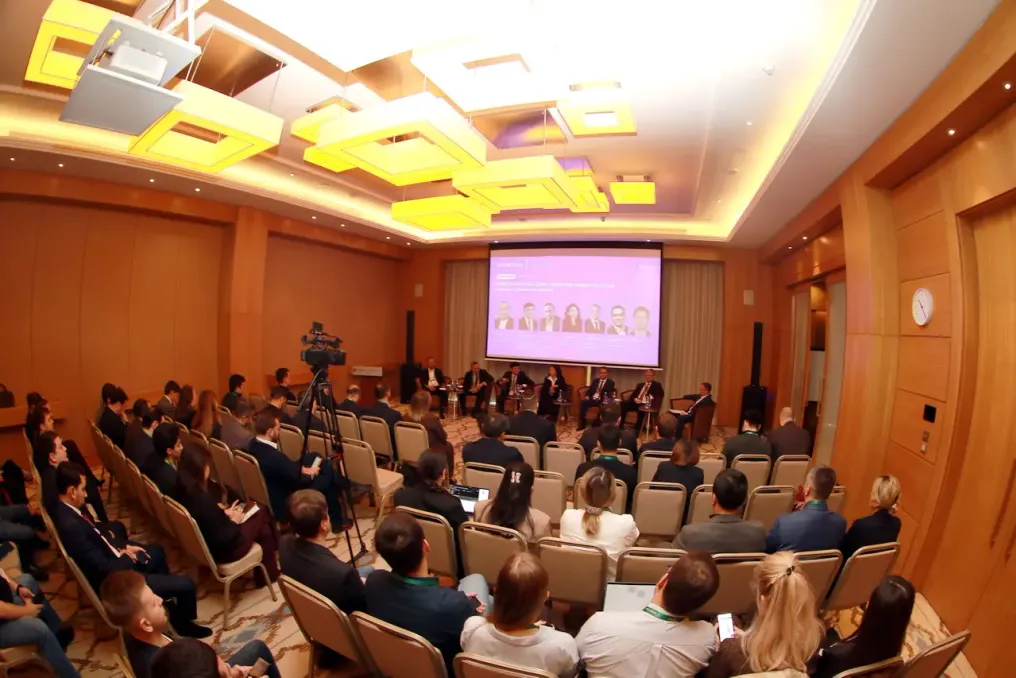
FINNEXT Asia 2026 в Ташкенте обсудил рост финтех-рынка Центральной Азии
Подробнее
UzDaily
uzdaily.uz

FINNEXT Asia 2026 в Ташкенте обсудил рост финтех-рынка Центральной Азии

Третий Международный форум финансовых инноваций FINNEXT Asia 2026 собрал около 700 участников, включая представителей банков, регуляторов, финтех-компаний и инвестиционных фондов, в Ташкенте 19 ноября. Основной темой форума стал переход рынка финтеха Центральной Азии от пилотных проектов к экономически устойчивым и масштабируемым решениям.

Обсуждения охватили международную интеграцию, привлечение инвестиций, развитие цифровых экосистем и применение искусственного интеллекта. Участники анализировали изменения в банковских бизнес-моделях, перспективы трансграничных платежей и способы повышения доходности технологических вложений.

Реальность финтеха Центральной Азии: от стратегии к результатам

Пленарная сессия под названием «Реальность финтеха Центральной Азии: от стратегии к результатам» рассмотрела структурные преобразования на региональном рынке. Модератором выступил Алексей Маслов, советник председателя правления HUMO. В дискуссии приняли участие представители IT Park Uzbekistan, Центра искусственного интеллекта и цифровой экономики при Министерстве цифровых технологий Узбекистана, UzVC, Центральноазиатской ассоциации финтеха, Uzum Bank и VEB.RF.

Эксперты обсуждали влияние регуляторных инициатив на стратегии финансовых учреждений, развитие банковских экосистем, роль искусственного интеллекта и модели привлечения венчурного капитала. Светлана Хе, председатель правления Uzum Bank, отметила, что конкуренция среди финансовых организаций смещается от отдельных продуктов к удовлетворению повседневных потребностей клиентов. По ее словам, ключевым фактором является способность банка решать ежедневные нужды пользователей, а не количество предлагаемых услуг.

В результате финансовые услуги все больше интегрируются в розничные и технологические платформы, при этом банки налаживают партнерства с онлайн-маркетплейсами. Азамат Рахмонзода, руководитель отдела развития ИТ-экспорта в IT Park Uzbekistan, сообщил, что международные компании составили 23% новых жителей экосистемы на момент проведения форума, по сравнению с 5% в 2024 году. Он связал этот рост с установлением четких правил и национальных стратегий, подчеркнув, что предсказуемое регулирование позволяет иностранным компаниям планировать долгосрочную деятельность и принимать решения о создании бизнеса в Узбекистане.

Рахмонзода также акцентировал внимание на важности предоставления стартапам доступа к данным и инфраструктуре открытого банкинга для разработки и масштабирования решений перед выходом на зарубежные рынки. Участники пленарной дискуссии пришли к выводу, что общее финансовое пространство в Центральной Азии не требует полной гармонизации законодательства; вместо этого они определили совместимость технологических решений и стандартов как один из возможных путей содействия трансграничному сотрудничеству между банками и платежными системами.

Искусственный интеллект и большие данные: от пилота к прибыли

Отдельная сессия, озаглавленная «Искусственный интеллект и большие данные: от пилота к прибыли», была посвящена оценке экономической отдачи от внедрения технологий. Ее модерировал Бехзод Исмоилов из AICA. Представители Ipoteka Bank, Microcreditbank, SQB Bank и Высшей школы экономики рассмотрели использование языковых моделей, альтернативного кредитного скоринга, автоматизированного взыскания долгов и чат-ботов для снижения затрат на обслуживание клиентов.

Участники также обсудили методы измерения реального влияния искусственного интеллекта, препятствия для масштабирования решений и время, необходимое для создания интегрированных ИИ-платформ. Одной из выявленных проблем стала нехватка специалистов, что подчеркнуло необходимость для банков разрабатывать партнерские программы с университетами.

Рабочая сила, которой еще нет

Вопросы кадрового обеспечения стали центральной темой сессии «Рабочая сила, которой еще нет». Модератор Андрей Даркевич из Высшей школы экономики обсудил альтернативные подходы к обучению специалистов совместно с представителями Ассоциации работодателей Узбекистана, Inha University в Ташкенте, AVO Bank и Click. Среди предложенных мер были корпоративные образовательные программы, доступные не только сотрудникам отдельных компаний, а также переоценка роли высшего образования с большим акцентом на практические навыки кандидатов.

Участники также рассмотрели перспективы молодых специалистов. Поскольку ИИ автоматизирует базовые задачи, компаниям потребуется находить новые способы помощи начинающим сотрудникам в развитии до уровня специалистов среднего и высшего звена.

Открытый банкинг и цифровая идентичность нового поколения

Сессия «Открытый банкинг и цифровая идентичность нового поколения» была сосредоточена на интеграции между финансовыми учреждениями и цифровыми платформами. Участники отметили, что технологическое сотрудничество продолжается, несмотря на отсрочку запуска открытого банкинга. Обсуждались такие темы, как качество обслуживания клиентов по онлайн- и офлайн-каналам, защита пользователей при цифровой продаже инвестиционных продуктов и подготовка инфраструктуры данных, необходимой для внедрения агентов ИИ. Также рассматривались возможности монетизации услуг и развития партнерских экосистем.

Деньги следующего поколения: цифровые валюты, платежи и исламский банкинг

Сессия «Деньги следующего поколения: цифровые валюты, платежи и исламский банкинг» исследовала интеграцию исламских финансовых инструментов в мобильные банковские приложения. Эксперты обсудили перспективы цифрового сума, опираясь на опыт цифрового тенге и цифрового рубля, а также регулирование цифровых активов и баланс между защитой данных и требованиями финансового мониторинга. Были также затронуты вопросы трансграничных расчетов с использованием систем мгновенных платежей и национальных цифровых валют.

Заключительная сессия под названием «Центральная Азия 2027: ставки на столе» была посвящена прогнозам участников относительно развития ключевых направлений финтех-рынка в следующем году. Форум также провел конкурс стартапов «Startup Centre: Новая волна», победителем которого стала MASCOT STUDIO — ташкентская платформа для создания брендированных 3D-персонажей. Проект получил 50 миллионов сумов инвестиций от HUMO Ventures для дальнейшей разработки продукта.

Главный исполнительный директор FINNEXT Евгения Якунина заявила, что региональный финтех все больше фокусируется на экономических результатах внедрения технологий, а не на количестве запусков. Она добавила, что банки и технологические компании начинают рассматривать друг друга как партнеров в разработке искусственного интеллекта, открытых API и цифровых валют. Якунина также подчеркнула потенциал Центральной Азии в создании собственных технологических продуктов для международных рынков. Национальной платежной системой форума стал государственный платежный механизм Узбекистана HUMO. Другими партнерами были U-BSS, ratexa.ai, DECO SYSTEMS, aladdin, BTech, Creatio banza, bitmanager и UPplatform. Концептуальными партнерами выступили PERSON HUNTERS, International Beverages Tashkent, EMBRAS, Ассоциация работодателей Узбекистана, UZUMFERMER.UZ и CONNEKT.
Похожие сюжеты

Форум FINNEXT Asia 2026 фокусируется на переходе от стратегий к практическому применению решений в финансах
Подробнее
nuz.uz

Форум FINNEXT Asia 2026 фокусируется на переходе от стратегий к практическому применению решений в финансах

Форум FINNEXT Asia 2026 собрал руководителей и топ-менеджеров из финансовой системы Узбекистана, стран Центральной Азии и России. Среди участников были представлены 36 банков, 15 платежных организаций, пять ведущих телеком-операторов и две платежные системы. Представители банков, финтех-компаний, стартапов, платежных систем, телеком- и ИТ-компаний, интеграторов, венчурных фондов, бизнес-ангелов, консультантов, ИТ-парков, акселераторов и международного банковского сообщества смогли обменяться лучшим опытом, обсудить проблемы цифровой трансформации и новые регуляторные нормы, а также найти общие точки соприкосновения между региональными и международными участниками.

Евгения Якунина, СЕО FINNEXT Asia, отметила, что форум проводится уже третий год, и повестка определяется самой отраслью. Актуальными темами являются искусственный интеллект и кадровые вопросы. Для обсуждения управления персоналом была организована HR-сессия совместно с Высшей школой экономики из России. Программа форума постоянно обновляется: в прошлом году был запущен отдельный трек по страхованию, а в текущем году проходит конкурс стартапов. Якунина подчеркнула важность человеческих отношений и планирует в следующем году провести круглый стол с представителями регуляторов и крупных банков для совместного продвижения решений.

Финансовый сектор Центральной Азии претерпевает значительные изменения, вызванные новыми нормативными требованиями, внедрением ИИ и переходом банков на цифровые экосистемы. Спикеры анализировали, как эти требования влияют на инвестиционные стратегии и продукцию региональных финансовых учреждений. Особое внимание было уделено развитию венчурного капитала, привлечению глобальных инвестиций, а также кадровому и инфраструктурному потенциалу Центральной Азии.

Гульнура Карашева, менеджер по организационному развитию Союза банков Кыргызстана, поделилась впечатлениями об участии делегации из восьми человек. Она высоко оценила открытый обмен опытом экспертами и центральноазиатский формат, который позволяет взглянуть на задачи шире. Карашева считает, что объединение усилий на региональном уровне эффективно, поскольку цели и вызовы в финансовой сфере схожи во всех странах. Она также отметила хорошее проведение форума и надежду на более крупную делегацию в следующем году.

Ключевой темой стала практическая реализация Искусственного Интеллекта и Big Data в финансовой сфере. Обсуждался переход от тестовых проектов к полномасштабному использованию ИИ в кредитном скоринге, борьбе с мошенничеством и улучшении обслуживания клиентов, а также оценка экономической целесообразности таких внедрений.

Не менее остро стоял вопрос нехватки специалистов с компетенциями в области ИИ и необходимости пересмотра подходов к подготовке кадров. Бизнес и образовательные круги обсуждали корпоративное обучение, изменение профессиональных ролей и адаптацию учебных планов университетов к текущим потребностям рынка труда.

Участники также сосредоточили внимание на цифровой модернизации банковской инфраструктуры. Были рассмотрены такие аспекты, как внедрение открытого банкинга, использование API, обязательная биометрическая идентификация и создание внутренних служб кибербезопасности в банках Узбекистана. Также обсуждалась готовность финансовых организаций к новым регуляторным требованиям и связанные с этим технологические и финансовые издержки.

На форуме рассматривались и вопросы развития цифровых валют и платежных инструментов, регулирования цифровых активов, усиления роли маркетплейсов в предоставлении финансовых услуг, запуска исламских банковских продуктов, а также перспективы цифрового сума с учетом опыта соседних государств и возможностей ускорения трансграничных переводов.

Исполнительный директор ВЭБ РФ Дмитрий Аксаков назвал форум отличной платформой для взаимодействия, отметив созидательную энергию участников. Он рассказал о недавнем визите в Ташкент, где убедился в высоком уровне компетенций специалистов, стремящихся создавать продукты мирового уровня. Аксаков подчеркнул, что между Узбекистаном и Россией существуют налаженные технологические решения и механизмы, и обе стороны заинтересованы в упрощении и доступности финансовых операций для граждан. Он добавил, что удобные трансграничные переводы являются востребованным направлением, которое может стать результатом форума.

В заключение, можно сделать вывод, что финансовые учреждения Центральной Азии обладают всеми необходимыми средствами для адаптации к новым регуляторным и технологическим условиям, укрепления своего положения на мировой финансовой арене и формирования конкурентоспособных экосистем.

Куда направится венчурный капитал в индийском финтехе в течение следующих двух лет
Подробнее
yourstory.com

Куда направится венчурный капитал в индийском финтехе в течение следующих двух лет

Индия потратила последние десять лет на решение проблемы охвата рынка. Благодаря UPI, онбордингу на основе Aadhaar и инициативе Jan Dhan, платежный инструмент оказался в руках почти каждого взрослого человека, и на этой дистрибуции было построено целое поколение компаний. Эта проблема в значительной степени решена. Теперь возникает более сложный вопрос — как обслуживать этих сотни миллионов клиентов прибыльно, предлагая продукты, которые измеримо улучшают их финансовое положение — и именно сюда будет направляться следующий цикл венчурного капитала.

Данные о финансировании уже отражают этот сдвиг. Согласно Fintech Global, в 2024 году индийский финтех привлек 3,5 миллиарда долларов в рамках 216 раскрытых сделок, а в 2025 году — 2,9 миллиарда долларов по 156 сделкам, что примерно на 10% меньше капитала при 27% меньшем количестве транзакций. Это указывает на тенденцию к размещению меньшего числа, но более крупных чеков в более узкий набор тезисов. Тем не менее, финтех оставался крупнейшим сектором по объему финансирования в 2025 году, составив 22% всего капитала индийских стартапов, и приближаясь к 26% в первой половине 2026 года. Капитал не покидает сектор; он становится гораздо более избирательным в отношении мест размещения.

Три основные темы, наиболее вероятно поглощающие капитал в течение следующих 24 месяцев:

Финансовые учреждения Индии работают на устаревшей инфраструктуре, которая была разработана десятилетия назад. Системы основного банкинга, кредитования и административного управления политикой в большинстве банков, NBFC и страховых компаний создавались для мира, управляемого отделениями, пакетной обработкой и сверкой данных в конце дня, а не для платежей в реальном времени в масштабах населения, непрерывного андеррайтинга или продуктов, собираемых на лету из десятков источников данных. Каждая новая функция прикрепляется к этой базе, и каждое дополнение обходится дороже предыдущего по мере старения архитектуры.

Индийским финансовым учреждениям требуется обновление технологий, что создает одну из крупнейших инфраструктурных возможностей в секторе. Большинство устаревших систем не рассчитаны на скорость и гибкость, которые требуются учреждениям сегодня. Следующее поколение технологий должно быть облачным, модульным и ориентированным на API, что упрощает взаимодействие различных систем. Банки и финансовые организации стремятся запускать продукты за недели, быстро корректировать цены и добавлять новые источники данных или партнеров по дистрибуции без необходимости перестраивать свои основные системы. Большая часть их существующей технологии не поддерживает такие требования.

Возможности выходят за рамки только основных банковских систем. Финансовые учреждения также нуждаются в более совершенных инструментах для соблюдения нормативных требований, управления моделями ИИ и их рисками, предотвращения мошенничества и отмывания денег, а также защиты от киберугроз. Им также необходима инфраструктура, позволяющая нефинансовым предприятиям предлагать финансовые продукты, такие как кредиты, карты и эскроу-счета. Эти возможности жизненно важны для предоставления новых финансовых продуктов при соблюдении регуляторных норм.

Регулирование делает эти инвестиции более неотложными. С февраля 2025 года Sebi возложила ответственность на регулируемых посредников за результаты использования ими инструментов искусственного интеллекта и машинного обучения, включая те, которые предоставляются третьими сторонами. В августе 2025 года комитет FREE-AI RBI выпустил 26 рекомендаций, за которыми последовали проектные руководства по управлению рисками моделей и управлению данными. Между тем, существенные обязательства согласно Закону Индии о защите персональных данных, касающиеся согласия, уведомлений и прав данных физических лиц, должны вступить в силу в мае 2027 года. Финансовым учреждениям потребуется продемонстрировать, что их системы ИИ и методы работы с данными соответствуют этим требованиям. Для многих покупка проверенных технологий окажется более практичным решением, чем их самостоятельная разработка.

Для венчурных инвесторов это создает привлекательную возможность: компании могут получать регулярный доход от финансовых учреждений, имея отношения с клиентами, которые становятся труднозаменяемыми по мере того, как их программное обеспечение интегрируется в повседневные операции. Инвесторы также могут извлечь выгоду из роста технологий финансовых услуг, не пытаясь предсказать, какой потребительский бренд победит.

Менее очевидная возможность кроется в экосистеме Account Aggregator Индии. В период с марта 2025 года по май 2026 года количество учреждений, потребляющих финансовые данные, выросло примерно на 66%, превысив 1000, в то время как количество поставщиков данных оставалось относительно стабильным на уровне около 176. Спрос на финансовые данные на основе согласия растет намного быстрее, чем предложение. Создание инфраструктуры для устранения этого разрыва может стать важной возможностью само по себе.

Структурные факторы роста больше не являются предметом споров. Согласно ICRA Analytics, активы взаимных фондов достигли 85,76 лакха крор в июле 2026 года, по сравнению с 46,4 лакха крор три годами ранее. В годовом отчете Sebi отмечается, что инвесторы в взаимные фонды превысили 6,1 крора человек, увеличившись на 13% за один финансовый год, причем города Тир III теперь составляют более половины базы инвесторов. Количество уникальных демот-счетов составляет 12,18 крора против 3,3 крора в апреле 2020 года. Домохозяйства демонстрируют явную ротацию: чистые сбережения домохозяйств выросли с 27% от сбережений домохозяйств в ФГ23 до 33% в ФГ25, а отток средств домохозяйств на рынки ценных бумаг более чем удвоился в доле ВВП, с 0,99% до 2,17%.

Однако существует резкий разрыв между наличием инвестиционного счета и получением инвестиционных консультаций, и именно здесь кроется возможность. В ФГ2025-26 было зарегистрировано 7,2 крора новых SIP, а 6,8 крора было прекращено или созрело, по данным Sebi. Это почти полный отток. Это не сбой в дистрибуции, поскольку дистрибуция сработала. Скорее, это сбой в консультировании.

Предложение объясняет причину. В Индии насчитывается примерно 1042 юридических лица, зарегистрированных в Sebi в качестве инвестиционных консультантов, против почти 1,99 лакха дистрибьюторов взаимных фондов, зарегистрированных в AMFI — примерно 191 дистрибьютор, получающий комиссию, на каждого консультанта, работающего за вознаграждение, и один консультант на каждые 58 500 инвесторов в взаимных фондах. Человеческое консультирование в таком соотношении не может охватить массовый рынок, поскольку экономика обслуживания портфеля в размере 5 лакхов человеком-консультантом никогда не работала нигде.

Именно здесь фреймворк Account Aggregator (AA) и ИИ пересекаются, делая нечто новое правдоподобным. Сети AA Индии совокупно выполнили 493,5 миллиона согласий среди 314,5 миллионов связанных счетов к июню 2026 года, примерно утроившись за пятнадцать месяцев, и теперь охватывают 16 категорий финансовой информации, включая депозиты, взаимные фонды, акции, страхование, пенсионные накопления и подачу GST. Впервые платформа может получить согласованную, машиночитаемую, почти полную картину финансов домохозяйства. Наложение ИИ поверх этого снижает предельные затраты на создание по-настоящему персонализированной рекомендации — той, что ранее была доступна только клиентам частного банкинга — на порядок.

Третья тема является самой широкой, и именно здесь дисциплина имеет наибольшее значение. Почти каждая финтех-компания заявляет о наличии ИИ. Стоит провести различие между ИИ как функцией — чат-ботом, прикрепленным к существующему продукту, и ИИ как причиной, по которой бизнес-модель вообще работает.

Существуют три устойчивых варианта. Во-первых, потребительские финансовые помощники (co-pilots), которые объединяют решения по сбережениям, инвестированию, заимствованию и страхованию в одном интерфейсе. Их жизнеспособность полностью зависит от комбинации AA плюс ИИ, упомянутой выше; без согласованных данных помощник — это поисковая система с дружелюбным тоном.

Во-вторых, редизайн рабочих процессов в корпорациях финансовых учреждений. Андеррайтинг, сбор платежей, исправление KYC, обработка претензий и внутренний аудит — это высокообъемные функции, насыщенные правилами, где агентская автоматизация имеет четкую экономическую целесообразность, а покупатели имеют измеримые статьи расходов для атаки.

В-третьих, и, возможно, недооцененный вариант — Индия как центр предоставления услуг профессионального уровня с поддержкой ИИ для всего мира. Индустрия ИТ строилась на арбитраже рабочей силы в сфере программного обеспечения; та же институциональная мощь — управляемая доставка, дисциплина соблюдения нормативных требований, доверие клиентов в масштабе — может быть направлена на юридический обзор, аудит, управление фондами и медицинские операции, при этом ИИ сжимает базу затрат, а не увеличивает штат сотрудников. Учитывая текущее положение Индии в глобальных сервисах, это может оказаться самым крупным из трех вариантов.

Платежи доказали, что индийцы примут цифровые финансы. Следующие 24 месяца проверят, сможет ли экосистема сделать это принятие прибыльным, хорошо консультируемым и защищенным, что убедительно обосновывает поддержку слоев, а не поверхностей: лучшая технология для финансовых учреждений, доступные финансовые советы для домохозяйств и ИИ, который делает оба этих процесса экономически возможными.

Популярное