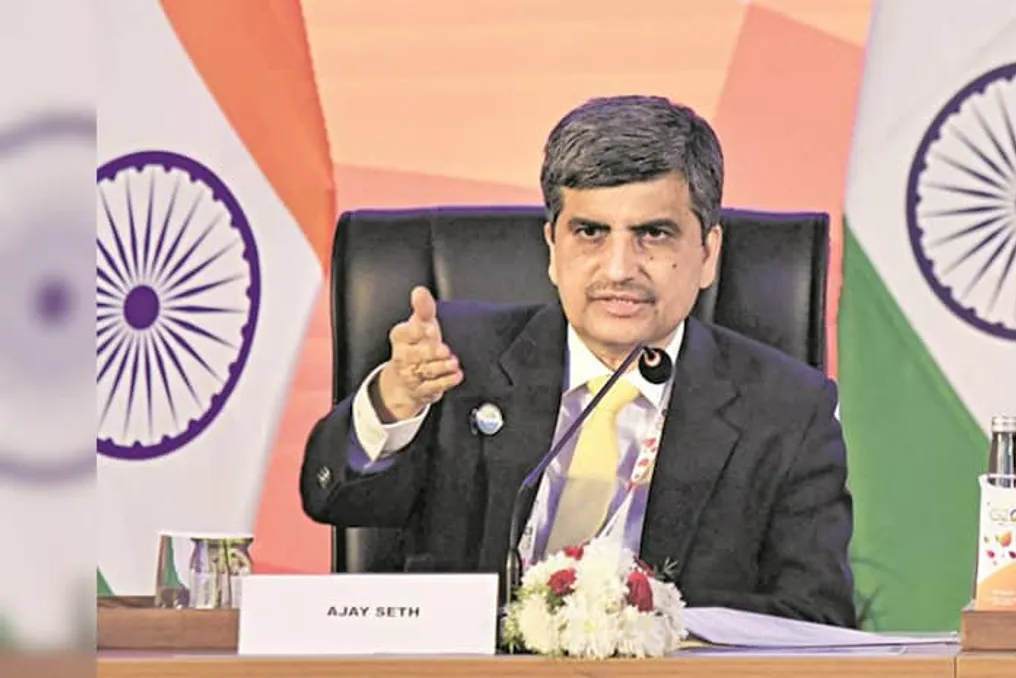
Председатель Управления по развитию Индии (Irdai) Аджэй Сетх выступил с предостережением против использования рыночными участниками технологий для наложения платы на потребителей путем запроса личной информации еще до предоставления ценового предложения. Он предупредил, что такие методы могут подорвать интересы потребителей.
Сетх отметил, что хотя технологии повысили эффективность и упростили предоставление услуг, некоторые практики, ставшие возможными благодаря им, могут быть не в интересах экономики и страхователей. Он подчеркнул, что потребители должны иметь возможность просматривать и сравнивать продукты и цены, не раскрывая личные данные заранее. Кроме того, он указал на потенциальные конфликты интересов, возникающие из бизнес-моделей, где организации предоставляют множество услуг.
Он заявил, что подобные ситуации могут негативно сказаться на качестве консультаций и услуг, предлагаемых клиентам. Сетх акцентировал внимание на роли советов директоров компаний в обеспечении того, чтобы такие конфликты не мешали защите интересов страхователей. Он подчеркнул: «Роль совета становится более важной... чтобы позаботиться о том, чтобы эти конфликты интересов не мешали предоставлению лучшей консультации, лучшего сервиса, лучшего продукта клиентам».
Irdai работает над созданием Общественного реестра страхования, который поможет потребителям получать информацию о страховых продуктах, страховщиках, их рыночном поведении и дистрибьюторах. Сетх уточнил, что эта инициатива будет сосредоточена на управлении данными, а не на создании централизованной базы данных, с минимальной централизацией информации. Он также призвал к предоставлению резюме простым языком на местных языках, объясняющих покрытие полиса, исключения и условия возврата.
Касательно доступности продуктов, Сетх настаивал на необходимости предложения страховых продуктов для разных уровней дохода. Он пояснил, что более крупный пул рисков позволяет страховщикам более эффективно управлять рисками, тогда как меньший пул, как правило, делает продукты дороже.
Он также выделил потребность в повышении операционной эффективности и переходе на Индийские стандарты бухгалтерского учета (Ind AS) для улучшения прозрачности финансовой отчетности. Этот переход может создать возможность согласовать систему капитала, основанную на рисках, с этими стандартами, что позволит более эффективно использовать капитал.
Сетх обратил внимание на растущее использование искусственного интеллекта (ИИ) в страховой отрасли: согласно недавнему исследованию группы экспертов под руководством Сандипа Кумара Шуклы, директора Международного института информационных технологий Хайдарабада, около 85 процентов страховщиков используют эту технологию в какой-либо форме. Хотя ИИ открывает возможности для инноваций и повышения эффективности, его расширенное применение в андеррайтинге и урегулировании претензий несет новые риски. Страховщики должны гарантировать, что модели должным образом обучены с учетом экономических условий Индии, поведения страхователей и связанных рисков. Он добавил, что человеческий надзор при принятии окончательных решений не менее важен.
Сетх заявил, что Irdai планирует создать две отраслевые рабочие группы в течение следующих 10 дней для повышения прозрачности обработки медицинских претензий и стандартизации показателей эффективности среди страховщиков. Эти группы будут сформированы в рамках Консультативного комитета по страхованию после создания подкомитета. Одна группа рассмотрит способы обеспечения видимости процесса медицинского страхования в режиме реального времени, включая предварительное разрешение, выписку из больницы и урегулирование претензий. Другая группа займется разработкой стандартизированных показателей эффективности для претензий и рассмотрения жалоб, чтобы обеспечить возможность сравнения между страховщиками.
Ставя под сомнение зависимость отрасли от коэффициентов урегулирования претензий, Сетх отметил, что этот часто используемый показатель, основанный в значительной степени на количестве принятых решений по претензиям, не обязательно отражает опыт страхователей. Цифры могут включать полностью выплаченные, частично выплаченные, отклоненные или закрытые претензии. По мнению Сетха, для страхователей более показательным является вопрос о том, выплатил ли страховщик полную заявленную сумму, а не просто количество урегулированных претензий.
Irdai желает, чтобы страховщики конкурировали по качеству продуктов, оперативности урегулирования претензий и рассмотрению жалоб, подкрепленным общими определениями и раскрытием информации. Сетх также выявил недостатки в механизме рассмотрения жалоб отрасли, отметив, что около 60 процентов жалоб, пересмотренных старшими руководителями страховых компаний, разрешаются в пользу страхователей. Аналогично, около 60 процентов оставшихся случаев, рассматриваемых омбудсменами по страхованию, также решаются в пользу страхователей. Он посоветовал страховщикам рассматривать жалобы как обратную связь для улучшения разработки продуктов, практик продаж, решений по претензиям и обслуживания клиентов, а не просто как дела, которые нужно урегулировать. Сетх также указал на задержки в обработке претензий, вызванные многократными запросами на документацию. Он рекомендовал страховщикам заранее сообщать о требованиях к документации, чтобы минимизировать последующие запросы и задержки.