Банкротство банка Ueno вызывает тревогу по поводу безопасности депозитов и мер финансовой защиты
Подробнее
Olhar Digital
olhardigital.com.br

Банкротство банка Ueno вызывает тревогу по поводу безопасности депозитов и мер финансовой защиты

Центральный банк Парагвая (BCP) провел ликвидацию цифрового банка Ueno на этой неделе. По оценкам, 60% взрослого населения страны имели счета в этом банке, который управлял около 850 миллионов долларов США (что эквивалентно 4,6 миллиардам бразильских реалов) государственных средств.

Решение о ликвидации Ueno было принято после того, как BCP выявил нарушения в кредитах, выданных компаниям, связанным с самим банком, установив, по сути, недостаточность капитала. Вмешательство Центрального банка Парагвая привело к блокировке счетов и инвестиций, что вызвало немедленные трудности у вкладчиков.

В условиях этого кризиса президент Парагвая Сантьяго Пенья подал в отставку. Важно отметить, что до марта 2025 года Пенья был акционером группы Vázquez, контролирующей банк Ueno. Кроме того, Пенья назначил Карлоса Карвалло, бывшего президента банка, руководителем Центрального банка Парагвая в 2023 году.

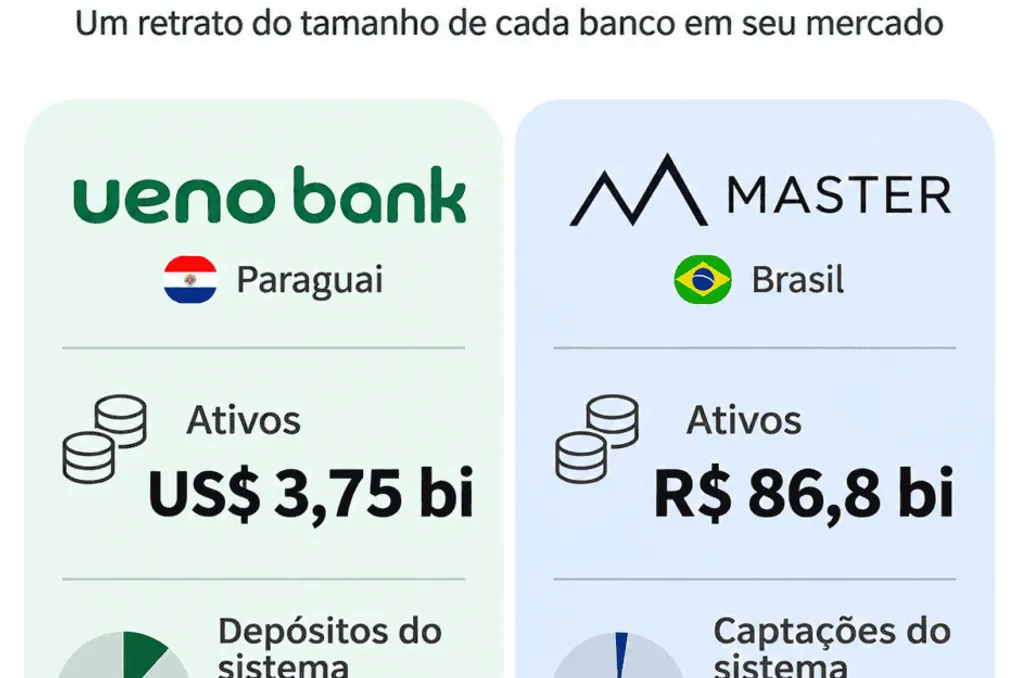
Эксперты Olhar Digital обсудили ликвидацию Ueno, финансовую безопасность и последствия таких кризисов, как кризис парагвайского цифрового банка и банка Master. Ueno Bank был одним из крупнейших цифровых банков Парагвая, но его коэффициент платежеспособности упал ниже половины минимально требуемого уровня, что вынудило прекратить деятельность.

Коэффициент платежеспособности измеряет способность учреждения выполнять свои долгосрочные обязательства и поглощать убытки без банкротства, указывая, превышают ли активы долги. В случае Ueno банк накопил значительный финансовый дефицит, скрывая незаконные кредиты и неплатежеспособность компаний, контролируемых самим контролером, потеряв платежеспособность из-за отсутствия реальных резервов для покрытия снятий.

Крах банка Ueno заморозил приложения, карты и средства примерно трех миллионов его клиентов. Независимое исследование Equifax Paraguay SA показало, что Ueno позволил более миллиону парагвайцев без банковской истории войти в финансовый сектор, и эти люди остались без поддержки.

Леа Видигал, доктор экономики права USP и партнер Lea Vidigal Advocacia, прокомментировала, что внезапное закрытие с блокировкой услуг заставляет многих людей предпочесть наличные деньги. Она отметила, что это отступление проявляется в социальном поведении. По мнению Видигал, случай Ueno демонстрирует, что размер не гарантирует устойчивости.

Педро Саад Абуд, специалист по рынку капитала, согласился, заявив, что институту поддерживают капитал, ликвидность, управление и устойчивая бизнес-модель. Отвечая на вопрос о том, как обеспечить безопасность денег, Видигал указала, что существуют уровни защиты, и клиент должен знать, на каком из них он находится.

Первый уровень включает знание того, кто юридически владеет деньгами. Видигал пояснила, что многие финтех-компании являются платежными учреждениями, а не банками. На счетах текущих счетов, сберегательных счетов, CDB, RDB, LCI и LCA в банках, связанных с Гарантийным фондом кредитов (FGC), покрывается сумма до 250 тысяч реалов на одного CPF или CNPJ в каждом учреждении или конгломерате, с глобальным лимитом в 1 миллион реалов каждые четыре года. Однако остатки на платежных счетах не имеют покрытия FGC и защищены законом как отдельное имущество.

Второй уровень — поведение клиента: крайне важно соблюдать лимиты FGC и диверсифицировать инвестиции между различными конгломератами. Адвокат посоветовала, что крупные резервы можно хранить в государственных облигациях, и всегда следует проверять на сайте Центрального банка, авторизовано ли учреждение и какова его природа, предупреждая о доходности, значительно превышающей рыночную, поскольку FGC не является знаком качества.

Третий уровень — независимый надзор, который не зависит от клиента. Видигал раскритиковала тот факт, что президент центрального банка Парагвая происходил из самого Ueno, классифицируя заинтересованного регулятора как риск, который клиент не может устранить самостоятельно. В отличие от этого, Педро Саад Абуд упомянул, что в Бразилии регуляторная среда укрепляется, ссылаясь на требование после дела Master о том, чтобы чрезмерно левериджированные банки держали часть ресурсов в государственных ценных бумагах, а также на постепенную корректировку минимально требуемого капитала до 2028 года.

Наталиа Кармо, эксперт по информационной безопасности и COO IAM Brasil, выделила три важнейших аспекта безопасности денег: финансовое состояние банка, защита, применяемая к депозиту, и безопасность транзакций. Кармо подчеркнула, что приложение может иметь хорошие механизмы аутентификации, но принадлежать учреждению с финансовыми проблемами.

В бразильском контексте первой мерой предосторожности является проверка реестра Центрального банка для определения реального учреждения, которое хранит счет или выпускает инвестиции, что помогает подтвердить операцию, хотя разрешение не устраняет риски. Что касается кибербезопасности, ее рекомендации включают защиту мобильного телефона, использование дополнительной аутентификации, активацию оповещений и никогда не делиться паролями или кодами. Она также предложила распределять ресурсы между различными конгломератами для снижения концентрации риска.

Для Кармо основным последствием дела Ueno в Парагвае является эрозия доверия. Трудности с доступом к собственным деньгам могут подорвать веру в цифровую среду для тех, кто входит в финансовую систему. Она подчеркнула, что кризисы Ueno и Master вызваны не кибератаками, предотвращая ошибочное отождествление инноваций с риском общественностью.

Абуд добавил, что потеря доверия может оттолкнуть наиболее уязвимую публику. Кармо добавила, что финансовые кризисы открывают лазейки для мошенничества, поскольку срочность возврата средств делает клиента более восприимчивым к мошенникам. По ее мнению, демократизация доступа требует большего, чем просто открытие счетов; учреждения должны предоставлять четкое обслуживание, объяснять риски, защищать данные и поддерживать строгий контроль, ответственность, которую нельзя полностью переложить на потребителя.

Видигал разделила банковское обслуживание и финансовое гражданство. Она объяснила, что наличие счета — это просто доступ, в то время как финансовое гражданство, согласно Центральному банку Бразилии, — это осуществление прав и обязанностей для грамотного управления ресурсами. Это гражданство строится на образовании, инклюзивности и защите прав потребителей. Таким образом, тот, кто пользуется мобильным телефоном, не зная, гарантированы ли его деньги или к кому обратиться в случае закрытия, включен, но еще не реализует полное финансовое гражданство.

Оба эксперта согласились, что банкротство произошло не потому, что они были цифровыми банками. Видигал заявила, что Ueno выдавал кредиты компаниям, связанным с владельцами, выше законных пределов в среде, где банк, регулятор и президент были очень близки. Что касается Master, он рос за счет привлечения средств через CDB выше рыночных, опираясь на FGC. Суть проблемы, по ее словам, заключается в старых сбоях в управлении, конфликте интересов и надзоре, независимо от технологической оболочки.

Видигал заключила, что технология оптимизирует процессы, но не заменяет осмотрительное регулирование. Инклюзивность без надзора порождает подверженных риску клиентов. Самый важный урок — разделить инфраструктуру учреждения, приводя в пример Pix как государственную инфраструктуру, управляемую Центральным банком. Когда учреждение терпит крах, клиент теряет счет, но не средство платежа, и может зарегистрироваться в другом месте. Цифровизация выдерживает кризисы, когда инфраструктура является государственной, клиент знает, что защищено, и существует эффективный надзор.
Похожие сюжеты

Бразилия имеет Pix в отличие от банковских кризисов Master и Ueno
Подробнее
olhardigital.com.br

Бразилия имеет Pix в отличие от банковских кризисов Master и Ueno

На фоне кризисов, связанных с делами Master и Ueno, Бразилия представляет Pix как выдающееся решение. В то время как соседний Парагвай сталкивается с трудностями, Бразилия укрепила свою систему мгновенных платежей.

Парагвайское дело считается более серьезным для банковской системы в целом по сравнению с делом Ueno. Отмечается важное различие: Ueno сосредоточился на цифровом открытии счетов, скидках и кэшбэке, в то время как Master привлек инвесторов через CDB с доходностью выше средней по рынку.

Технология играет фундаментальную роль в финансовой инклюзивности, устраняя три больших препятствия на пути к доступу к финансовой системе: расстояние, бюрократия и затраты. Раньше требовалось посетить отделение, предоставить документы и оплатить тарифы. В настоящее время большая часть этого процесса может быть выполнена с помощью мобильного телефона.

Эта трансформация выходит за рамки простого открытия цифровых счетов. Приложения позволяют людям создавать счета без посещения физических отделений, что особенно выгодно жителям отдаленных районов с недостаточной инфраструктурой. Такие технологии, как распознавание лиц, автоматическое считывание документов и цифровая верификация личности (e-KYC), упрощают регистрацию клиентов.

Исследование, проведенное в Бангладеш, показало, что цифровая идентификация может сократить время открытия счета с четырех-пяти дней до всего пяти минут. Цифровые банки, в свою очередь, не нуждаются в той же физической структуре, что и традиционные банки, что позволяет им снижать операционные расходы и предлагать бесплатные счета или счета с более низкими комиссиями за счет автоматизации и цифрового обслуживания.

Системы, такие как Pix, обеспечивают мгновенные денежные переводы, исключая необходимость использования физических денег или банковских отделений. Это также стимулирует мелких торговцев и неформальных работников использовать финансовые счета. Согласно Global Findex 2025 Всемирного банка, владение финансовым счетом достигло почти 80% мирового взрослого населения, увеличившись с 50% в 2011 году, что представляет собой резкое изменение менее чем за десятилетие.

Несмотря на это, 1,3 миллиарда взрослых по-прежнему не имеют доступа к финансовым услугам. Однако существует облегчающий путь: около 900 миллионов из этих людей имеют мобильный телефон, из них 530 миллионов — смартфоны, что указывает на то, что технологическая инфраструктура для расширения инклюзивности уже частично доступна.

В Латинской Америке и Карибском бассейне 70% взрослых имеют банковский счет, и более половины используют этот счет в цифровом формате через карту или мобильный телефон. Всемирный банк упомянул Pix в своем заявлении, заявив, что инвестиции в системы мгновенных переводов, такие как UPI в Индии или PIX в Бразилии, могут способствовать расширению финансовых услуг вместе с улучшением защиты потребителей и безопасности.

Тем не менее, оцифровка не решает всех проблем. Кибербезопасность является первоочередной проблемой. По данным Global Findex Digital Connectivity Tracker 2025, по всему миру 86% взрослых имеют мобильный телефон, а 68% — смартфон. Однако рост использования мобильных телефонов для цифровых транзакций создает новые риски; только половина из 4 миллиардов взрослых в странах с низким и средним уровнем дохода, имеющих мобильный телефон, использует защитный пароль.

Международный банк расчетов (BIS) также указывает на критические вопросы, такие как цифровое мошенничество, чрезмерная задолженность, алгоритмическая дискриминация, неправомерное использование данных и исключение людей с низкой цифровой грамотностью. BIS подчеркивает, что преимущества сопровождаются уязвимостями, такими как рост мошенничества и чрезмерного долга, подчеркивая жизненно важную роль финансовых властей в совершенствовании регулирования для смягчения рисков.

В репортаже Forbes Paraguay от марта 2026 года, ссылающемся на Equifax Paraguay S.A., сообщалось, что банк Ueno позволил более миллиону парагвайцев без банковского счета войти в финансовый сектор. Статья отмечала, что запуск Ueno в декабре 2021 года совпал с ростом банковских показателей, о которых сообщал Всемирный банк.

Однако со временем стало ясно, что успех Ueno был результатом не государственной политики или предпринимательской гениальности, а личного проекта обогащения через политику. Агентство AP напомнило, что центральный банк предупреждал Ueno в июне о чрезмерных займах компаниям, связанным с владельцами, что нарушает строгие лимиты, позволяя владельцам направлять сбережения клиентов на собственный бизнес.

Парагвайский экономист Луис Рохас прокомментировал AP, что в финансовых и банковских правилах была большая гибкость, что позволило быстро расширить учреждение, вызывая подозрения из-за преференциального отношения.

Банкротство Ueno выявило противоречия модели финансового расширения, представленной как модернизация и социальная инклюзия. Имея около 3 миллионов клиентов, учреждение росло при поддержке сотен миллионов долларов государственных средств и тесных связей с политической и экономической элитой. Деловые связи президента Сантьяго Пени с управляющей группой, присутствие бывшего руководителя в Центральном банке и предыдущие регуляторные предупреждения перед вмешательством вызывают вопросы о конфликте интересов.

Оркун Сака, профессор финансовой экономики City St George’s Университета Лондона, заявил BBC, что дело Ueno глубже, чем плохое управление: «Банк, принадлежащий одному конгломерату, сконцентрировал сбережения большинства взрослых страны, а также сотни миллионов долларов пенсионных фондов (...) Это не просто история плохо управляемого банка. Это система, где банк, регулирующий орган и Президент были настолько связаны, что никто не мог наложить на других ограничения».

Суд Парагвая постановил предварительное заключение бывших руководителей, включая Хуана Мануэля Густале, бывшего президента, и Федерико Мигеля Васкеса Вильясанти, основателя Grupo Vázquez. Bloomberg отметила, что доля Васкеса составляла до 375 миллионов долларов США, что ставило его в число самых богатых в Латинской Америке до краха.

Пока ответственные за кризис расследуются, миллионы парагвайцев сталкиваются с последствиями. Государственные средства, включая пенсионные, были раскрыты, и полное возмещение средств остается неопределенным. Центральный банк Парагвая оценивает, что 97% вкладчиков Ueno Bank имеют право на полное возмещение через Фонд гарантии вкладов. Однако Moody’s проанализировала, что только около 30% от общей суммы депозитов было покрыто гарантией, что свидетельствует о концентрации ресурсов.

В Парагвае покрытие составляет 228,3 миллиона гуарани на вкладчика, что эквивалентно примерно 203 тысячам бразильских реалов. В Бразилии FGC гарантирует до 250 тысяч реалов на CPF или CNPJ, на учреждение, с максимальным пределом в 1 миллион реалов за четыре года.

В отличие от сценариев Master и Ueno, Бразилия имеет Pix. Центральный банк сообщил, что с 2018 по 2023 год число активных пользователей Национальной финансовой системы (SFN) и Бразильской платежной системы (SPB), использовавших Pix или электронный перевод, удвоилось. Этот рост объясняется большей цифровизацией, чему способствовали экстренная помощь во время пандемии, запуск Pix и появление новых учреждений на рынке.

Число активных пользователей SFN/SPB выросло на 103,2%, увеличив число физических клиентов с 77,2 млн до 152 млн, что представляет собой увеличение клиентской базы на 97%. В январе 2025 года число CPF, связанных с SFN, превысило 200 миллионов. Pix стал государственной и общественной политикой Бразилии, открытой и недискриминационной инфраструктурой.

Даже несмотря на критику со стороны Представителя США в торговле (USTR) во время кампании Дональда Трампа против Бразилии, который утверждал, что Центральный банк отдает предпочтение Pix перед американскими системами, важно отметить, что такие карты, как MasterCard и Visa, и платформы, такие как WhatsApp Pay, взимают плату за ту же услугу, что и Pix, которая бесплатна. Бывший федеральный депутат Эдуардо Болсонару (PL-SP) предположил, что Бразилия должна договориться о Pix с США, упомянув Zelle как «американский Pix».

Перед лицом этих скандалов гражданин остается без защиты. Демократизация безопасных банковских услуг, законная необходимость, была использована для захвата экономики. Во времена Master и Ueno проекты власти ради личного обогащения контрастируют с Pix, который является технологией и принадлежит Бразилии. Бразилия обладает козырем перед лицом глобальных проблем банковского обслуживания, но крайне важно сохранять бдительность в отношении личных проектов, которые затмевают государственную политику.

Центральный банк Парагвая принял контроль над банком, связанным с президентом
Подробнее
noticiasaominuto.com

Центральный банк Парагвая принял контроль над банком, связанным с президентом

Центральный банк Парагвая сегодня взял под свой контроль банк, который ранее был связан с президентом страны Сантьяго Пеной. Это решение немедленно привело к тому, что миллионы вкладчиков были лишены прямого доступа к своим средствам.

Банк Ueno Bank, столкнувшийся с ситуацией неплатежеспособности, был передан под опеку Центрального банка с целью «защиты вкладчиков и стабильности финансовой системы», согласно официальному заявлению центрального банка.

Сантьяго Пена, занимающий пост президента с 2023 года, владел акциями управляющей компании (холдинга) этого банковского учреждения до 2025 года.

Ueno Bank является одним из самых популярных банков в стране благодаря своей цифровой стратегии. В него инвестировал государственный Институт социального обеспечения (IPS) на сумму 380 миллионов долларов, а также хранит депозиты 32 тысяч пенсионеров.

Решение было объявлено после запросов экспертов и членов парламента относительно положения дел в этой организации, где также находятся средства государственных учреждений, таких как Национальная администрация электроэнергетики (Ande) и бинациональная плотина Итайпу.

В своем заявлении центральный банк сообщил, что единогласно решил начать «процедуру разрешения Ueno bank», поскольку было установлено, что его коэффициент платежеспособности упал ниже минимально требуемых 50%.

Данная процедура предусматривает назначение инспекторов Управления банками и активацию механизмов Фонда гарантии вкладов (FGD), который покрывает до 75 минимальных окладов [228,3 миллиона гуарани (38 622 доллара)] «для физического или юридического лица и для финансового учреждения», как подробно описано в официальном сообщении.

Популярное