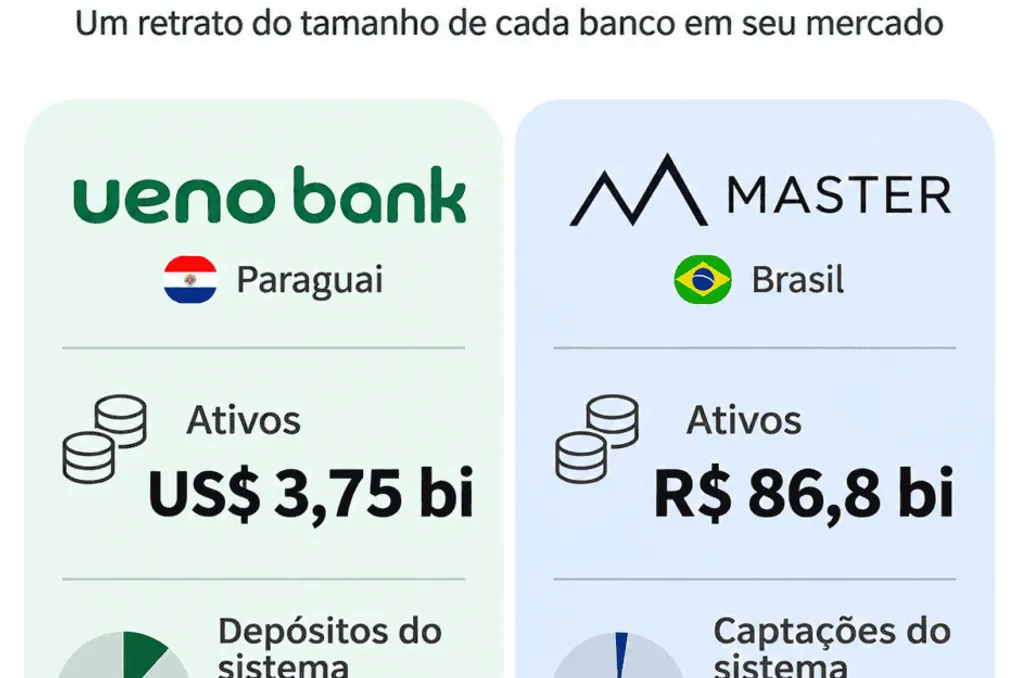
На фоне кризисов, связанных с делами Master и Ueno, Бразилия представляет Pix как выдающееся решение. В то время как соседний Парагвай сталкивается с трудностями, Бразилия укрепила свою систему мгновенных платежей.
Парагвайское дело считается более серьезным для банковской системы в целом по сравнению с делом Ueno. Отмечается важное различие: Ueno сосредоточился на цифровом открытии счетов, скидках и кэшбэке, в то время как Master привлек инвесторов через CDB с доходностью выше средней по рынку.
Технология играет фундаментальную роль в финансовой инклюзивности, устраняя три больших препятствия на пути к доступу к финансовой системе: расстояние, бюрократия и затраты. Раньше требовалось посетить отделение, предоставить документы и оплатить тарифы. В настоящее время большая часть этого процесса может быть выполнена с помощью мобильного телефона.
Эта трансформация выходит за рамки простого открытия цифровых счетов. Приложения позволяют людям создавать счета без посещения физических отделений, что особенно выгодно жителям отдаленных районов с недостаточной инфраструктурой. Такие технологии, как распознавание лиц, автоматическое считывание документов и цифровая верификация личности (e-KYC), упрощают регистрацию клиентов.
Исследование, проведенное в Бангладеш, показало, что цифровая идентификация может сократить время открытия счета с четырех-пяти дней до всего пяти минут. Цифровые банки, в свою очередь, не нуждаются в той же физической структуре, что и традиционные банки, что позволяет им снижать операционные расходы и предлагать бесплатные счета или счета с более низкими комиссиями за счет автоматизации и цифрового обслуживания.
Системы, такие как Pix, обеспечивают мгновенные денежные переводы, исключая необходимость использования физических денег или банковских отделений. Это также стимулирует мелких торговцев и неформальных работников использовать финансовые счета. Согласно Global Findex 2025 Всемирного банка, владение финансовым счетом достигло почти 80% мирового взрослого населения, увеличившись с 50% в 2011 году, что представляет собой резкое изменение менее чем за десятилетие.
Несмотря на это, 1,3 миллиарда взрослых по-прежнему не имеют доступа к финансовым услугам. Однако существует облегчающий путь: около 900 миллионов из этих людей имеют мобильный телефон, из них 530 миллионов — смартфоны, что указывает на то, что технологическая инфраструктура для расширения инклюзивности уже частично доступна.
В Латинской Америке и Карибском бассейне 70% взрослых имеют банковский счет, и более половины используют этот счет в цифровом формате через карту или мобильный телефон. Всемирный банк упомянул Pix в своем заявлении, заявив, что инвестиции в системы мгновенных переводов, такие как UPI в Индии или PIX в Бразилии, могут способствовать расширению финансовых услуг вместе с улучшением защиты потребителей и безопасности.
Тем не менее, оцифровка не решает всех проблем. Кибербезопасность является первоочередной проблемой. По данным Global Findex Digital Connectivity Tracker 2025, по всему миру 86% взрослых имеют мобильный телефон, а 68% — смартфон. Однако рост использования мобильных телефонов для цифровых транзакций создает новые риски; только половина из 4 миллиардов взрослых в странах с низким и средним уровнем дохода, имеющих мобильный телефон, использует защитный пароль.
Международный банк расчетов (BIS) также указывает на критические вопросы, такие как цифровое мошенничество, чрезмерная задолженность, алгоритмическая дискриминация, неправомерное использование данных и исключение людей с низкой цифровой грамотностью. BIS подчеркивает, что преимущества сопровождаются уязвимостями, такими как рост мошенничества и чрезмерного долга, подчеркивая жизненно важную роль финансовых властей в совершенствовании регулирования для смягчения рисков.
В репортаже Forbes Paraguay от марта 2026 года, ссылающемся на Equifax Paraguay S.A., сообщалось, что банк Ueno позволил более миллиону парагвайцев без банковского счета войти в финансовый сектор. Статья отмечала, что запуск Ueno в декабре 2021 года совпал с ростом банковских показателей, о которых сообщал Всемирный банк.
Однако со временем стало ясно, что успех Ueno был результатом не государственной политики или предпринимательской гениальности, а личного проекта обогащения через политику. Агентство AP напомнило, что центральный банк предупреждал Ueno в июне о чрезмерных займах компаниям, связанным с владельцами, что нарушает строгие лимиты, позволяя владельцам направлять сбережения клиентов на собственный бизнес.
Парагвайский экономист Луис Рохас прокомментировал AP, что в финансовых и банковских правилах была большая гибкость, что позволило быстро расширить учреждение, вызывая подозрения из-за преференциального отношения.
Банкротство Ueno выявило противоречия модели финансового расширения, представленной как модернизация и социальная инклюзия. Имея около 3 миллионов клиентов, учреждение росло при поддержке сотен миллионов долларов государственных средств и тесных связей с политической и экономической элитой. Деловые связи президента Сантьяго Пени с управляющей группой, присутствие бывшего руководителя в Центральном банке и предыдущие регуляторные предупреждения перед вмешательством вызывают вопросы о конфликте интересов.
Оркун Сака, профессор финансовой экономики City St George’s Университета Лондона, заявил BBC, что дело Ueno глубже, чем плохое управление: «Банк, принадлежащий одному конгломерату, сконцентрировал сбережения большинства взрослых страны, а также сотни миллионов долларов пенсионных фондов (...) Это не просто история плохо управляемого банка. Это система, где банк, регулирующий орган и Президент были настолько связаны, что никто не мог наложить на других ограничения».
Суд Парагвая постановил предварительное заключение бывших руководителей, включая Хуана Мануэля Густале, бывшего президента, и Федерико Мигеля Васкеса Вильясанти, основателя Grupo Vázquez. Bloomberg отметила, что доля Васкеса составляла до 375 миллионов долларов США, что ставило его в число самых богатых в Латинской Америке до краха.
Пока ответственные за кризис расследуются, миллионы парагвайцев сталкиваются с последствиями. Государственные средства, включая пенсионные, были раскрыты, и полное возмещение средств остается неопределенным. Центральный банк Парагвая оценивает, что 97% вкладчиков Ueno Bank имеют право на полное возмещение через Фонд гарантии вкладов. Однако Moody’s проанализировала, что только около 30% от общей суммы депозитов было покрыто гарантией, что свидетельствует о концентрации ресурсов.
В Парагвае покрытие составляет 228,3 миллиона гуарани на вкладчика, что эквивалентно примерно 203 тысячам бразильских реалов. В Бразилии FGC гарантирует до 250 тысяч реалов на CPF или CNPJ, на учреждение, с максимальным пределом в 1 миллион реалов за четыре года.
В отличие от сценариев Master и Ueno, Бразилия имеет Pix. Центральный банк сообщил, что с 2018 по 2023 год число активных пользователей Национальной финансовой системы (SFN) и Бразильской платежной системы (SPB), использовавших Pix или электронный перевод, удвоилось. Этот рост объясняется большей цифровизацией, чему способствовали экстренная помощь во время пандемии, запуск Pix и появление новых учреждений на рынке.
Число активных пользователей SFN/SPB выросло на 103,2%, увеличив число физических клиентов с 77,2 млн до 152 млн, что представляет собой увеличение клиентской базы на 97%. В январе 2025 года число CPF, связанных с SFN, превысило 200 миллионов. Pix стал государственной и общественной политикой Бразилии, открытой и недискриминационной инфраструктурой.
Даже несмотря на критику со стороны Представителя США в торговле (USTR) во время кампании Дональда Трампа против Бразилии, который утверждал, что Центральный банк отдает предпочтение Pix перед американскими системами, важно отметить, что такие карты, как MasterCard и Visa, и платформы, такие как WhatsApp Pay, взимают плату за ту же услугу, что и Pix, которая бесплатна. Бывший федеральный депутат Эдуардо Болсонару (PL-SP) предположил, что Бразилия должна договориться о Pix с США, упомянув Zelle как «американский Pix».
Перед лицом этих скандалов гражданин остается без защиты. Демократизация безопасных банковских услуг, законная необходимость, была использована для захвата экономики. Во времена Master и Ueno проекты власти ради личного обогащения контрастируют с Pix, который является технологией и принадлежит Бразилии. Бразилия обладает козырем перед лицом глобальных проблем банковского обслуживания, но крайне важно сохранять бдительность в отношении личных проектов, которые затмевают государственную политику.