Жителям ОАЭ предупредили о рисках использования встроенных зарядных портов в мебели
Подробнее
Khaleej Times
www.khaleejtimes.com

Жителям ОАЭ предупредили о рисках использования встроенных зарядных портов в мебели

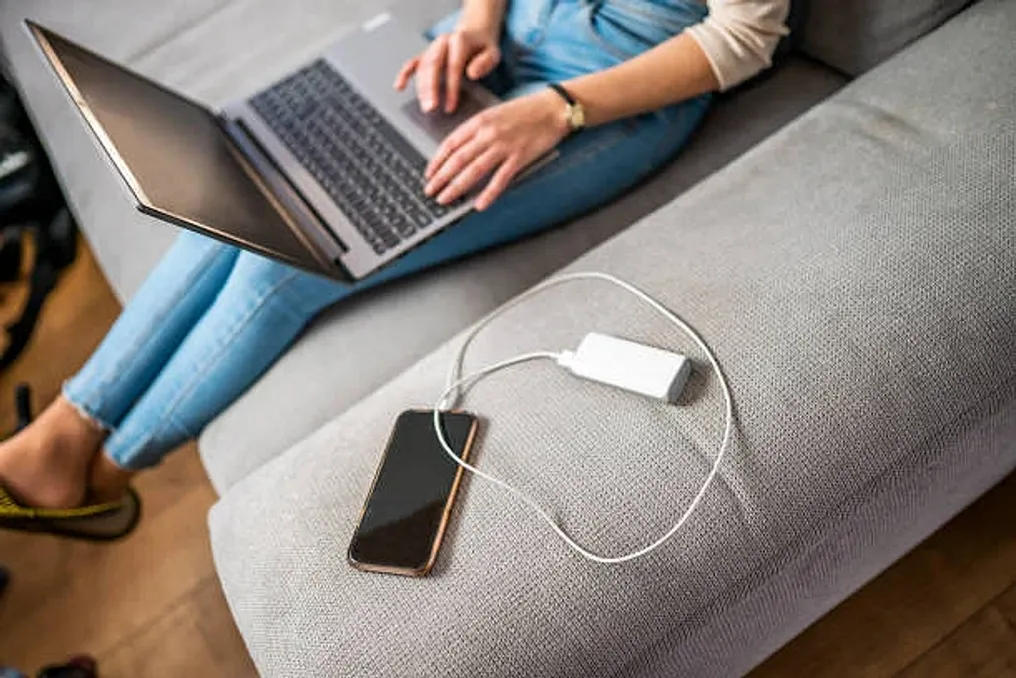
По мере того как жилые помещения становятся все более интегрированными, даже диваны теперь оснащаются встроенными зарядными портами и электрическими розетками. Эти функции обеспечивают дополнительное удобство для семей в ОАЭ, позволяя заряжать телефоны во время просмотра телевизора, поддерживать питание планшетов детей или работать удаленно, не вставая с дивана.

Благодаря тому, что жители проводят больше времени с электронными устройствами в гостиных, эти встроенные удобства упрощают повседневную жизнь. Тем не менее, они также несут в себе риски для электробезопасности, если зарядные устройства или кабели перегреваются, повреждаются или используются неправильно.

Гражданская оборона Абу-Даби выпустила напоминание о безопасности, настоятельно призывая жителей принимать меры предосторожности при использовании этих зарядных устройств для предотвращения возможных электрических опасностей.

Власти посоветовали жителям немедленно отключать устройства, если встроенное зарядное устройство начинает перегреваться. Также было предупреждение не оставлять устройства подключенными на длительное время, особенно во время сна или при выходе из дома.

Другие рекомендации по безопасности включают регулярный осмотр зарядных кабелей и немедленное прекращение их использования при обнаружении признаков повреждения или нагрева. Следует избегать использования встроенных зарядных устройств мебели для мощных гаджетов, таких как ноутбуки, а также не допускать перегрузки розеток.

Важно убедиться, что мебель оборудована кабелями и розетками, одобренными соответствующими официальными органами. Если возле розетки появляется запах гари или изменение цвета, необходимо немедленно отключить питание и не использовать ее до проведения проверки. Кроме того, категорически запрещено прокладывать электрические кабели под коврами, поскольку это может повысить вероятность короткого замыкания.

Похожие сюжеты

Жители ОАЭ скоро смогут владеть и управлять летающим автомобилем от китайской компании Aridge
Подробнее
www.khaleejtimes.com

Жители ОАЭ скоро смогут владеть и управлять летающим автомобилем от китайской компании Aridge

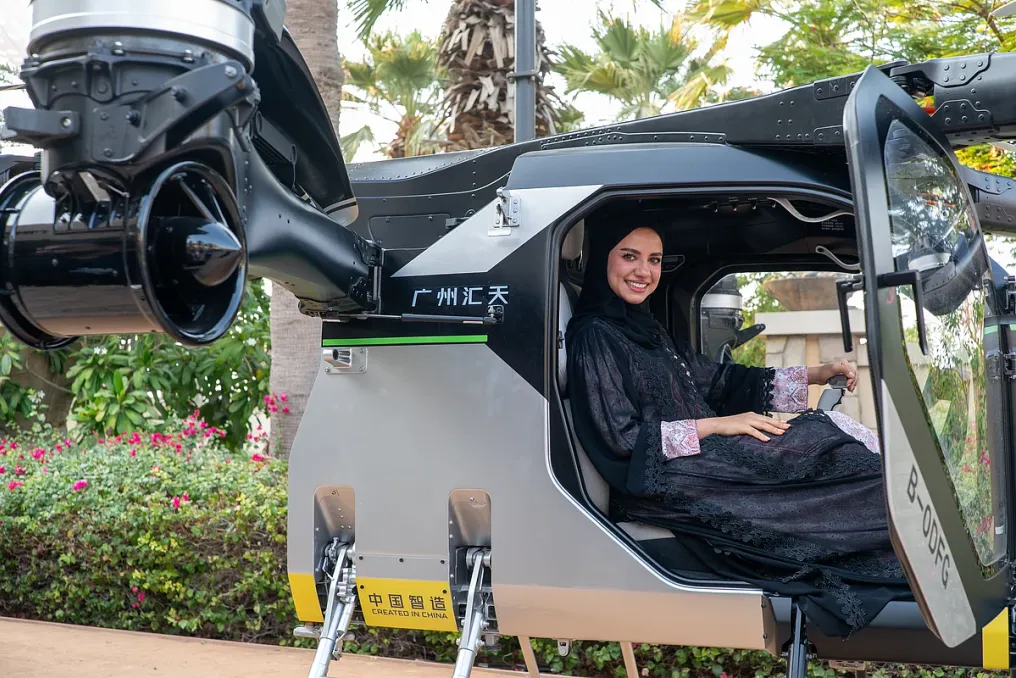
Жители Объединенных Арабских Эмиратов (ОАЭ) в скором времени получат возможность приобрести летающий автомобиль, который можно использовать на дорогах, парковать дома, а затем трансформировать в летательный аппарат для коротких полетов. Это становится возможным благодаря подготовке китайской компании Aridge к выводу своего личного летательного транспортного средства на рынок.

В отличие от электрических аэротакси, разрабатываемых такими компаниями, как Joby Aviation, которые предназначены для коммерческой перевозки пассажиров, модель Land Aircraft Carrier от Aridge ориентирована на индивидуальных потребителей. Она представляет собой сочетание шестиколесного наземного транспортного средства и съемного электрического самолета, способного перевозить двух человек.

Тан Ван, соучредитель и вице-президент Aridge, а также генеральный менеджер XPENG Design, в интервью Khaleej Times подробно рассказал о принципах совместной работы двух модулей, технологиях системы и о том, что потенциальным покупателям в ОАЭ следует знать перед началом коммерческой реализации.

Land Aircraft Carrier состоит из двух отдельных компонентов: наземного транспортного средства, которое перемещает самолет, и двухместного электрического самолета вертикального взлета и посадки (eVTOL), размещенного в заднем отсеке. Владельцы могут довезти транспортное средство до специально отведенной зоны для полетов, после чего происходит развертывание самолета. Процесс соединения и разъединения автоматизирован и требует всего одного нажатия кнопки, как описал Ван.

Он отметил, что механизм, который может соединяться и разделяться одним касанием, построен с использованием не менее семи систем и более тысячи деталей. После активации транспортное средство открывает задний отсек и выпускает летательный модуль. Этот модуль опускается к земле, при этом специализированная система пневматической подвески помогает ему адаптироваться к различным поверхностям и условиям грунта.

После завершения полета самолет может быть возвращен в транспортное средство посредством автономной стыковки. Камеры идентифицируют самолет и направляют наземное транспортное средство к нему, в то время как подвеска регулирует высоту для обеспечения точного совмещения двух модулей. Затем транспортное средство занимает нужную позицию и забирает самолет в свой задний отсек. Ван сообщил, что процесс повторного соединения занимает около четырех-пяти минут.

В отличие от аэротакси, ориентированных на коммерческие услуги, Aridge нацелена на частных пользователей, желающих владеть и эксплуатировать собственный летательный аппарат. Благодаря Land Aircraft Carrier владельцам не нужно арендовать ангарное пространство или хранить самолет в аэропорту; летательный модуль может храниться внутри самого наземного транспортного средства, и владелец может припарковаться в своем личном месте, соблюдая применимые правила парковки и транспорта.

Компания получила около 7000 предварительных заказов по всему миру, из которых приблизительно 600 поступило с рынков стран Совета сотрудничества арабских государств Персидского залива (GCC). Однако владение транспортным средством не гарантирует возможности летать в любое время; самолет должен сначала получить необходимые авиационные разрешения, а правила, регулирующие деятельность частных операторов и места полетов в ОАЭ, все еще находятся в стадии разработки.

Ван уточнил, что Aridge должна сначала получить сертификацию типа от Администрации гражданской авиации Китая (CAAC). После этого компания будет добиваться одобрения через Генеральный гражданский авиационный орган ОАЭ (GCAA), что позволит признать самолет для законной эксплуатации в стране. Он подчеркнул: «Сначала нам нужно достичь нашей цели в Китае. Нам нужна сертификация типа от CAAC. После этого мы получим VTC. Она уже действительна по сертификации типа Китая, и тогда мы сможем летать здесь легально».

Эксплуатация самолета не будет возможна в любой открытой зоне; ее проведение будет зависеть от утвержденных зон полетов, правил воздушного пространства и инфраструктуры, созданной местными властями. Aridge заключила соглашение с Рас-эль-Хаймой для создания регуляторной песочницы для тестирования технологии под надзором авиационных органов ОАЭ. Компания также готова делиться существующей инфраструктурой с другими операторами электрических летательных аппаратов, включая вертипорты Skyport, которые строятся для операций аэротакси Joby.

Власти ОАЭ призывают жителей сообщать о побочных эффектах лекарств в рамках кампании по повышению безопасности медикаментов
Подробнее
www.khaleejtimes.com

Власти ОАЭ призывают жителей сообщать о побочных эффектах лекарств в рамках кампании по повышению безопасности медикаментов

Жителям Объединенных Арабских Эмиратов (ОАЭ), которые подозревают наличие побочных эффектов после приема лекарственных препаратов, настоятельно рекомендуется сообщать об этом в соответствующие органы здравоохранения. Это происходит в рамках общенациональной инициативы, направленной на повышение уровня безопасности медикаментов.

Учреждение по лекарственным средствам Эмиратов (EDE) запустило кампанию под названием «Говори, чтобы оставаться в безопасности» (Speak Up .. Stay Safe). Эта кампания проводится совместно с пятью органами здравоохранения и призывает пациентов, лиц, осуществляющих уход, а также медицинских работников делиться информацией о возможных нежелательных реакциях.

Кампания была анонсирована в среду, 4 ноября, и является частью глобальной инициативы MedSafetyWeek 2026, которая проходит с 2 по 8 ноября. Власти подчеркнули, что сообщение о предполагаемых побочных эффектах помогает выявлять потенциальные проблемы с безопасностью, требующие дальнейшего изучения, даже если препарат уже получил разрешение на использование.

Жители могут использовать интеллектуальный инструмент EDE DAWA для регистрации подозрительных побочных эффектов лекарств и других медицинских продуктов. Этот инструмент упрощает процесс подачи информации о пережитом опыте, после чего отчеты передаются специалистам для оценки в соответствии с установленными процедурами.

Инструмент был разработан и одобрен в рамках партнерства EDE с Центром мониторинга Уппсалы и поддерживает непрерывный контроль над лекарствами, доступными на рынке. EDE также настоятельно рекомендовало пациентам, опекунам и медицинским работникам использовать официальные каналы отчетности.

Доктор Рукайя Акеэль Аль Бастаки, действующий исполнительный директор Сектора регулирования медицинских продуктов в EDE, отметила, что мониторинг безопасности лекарств не прекращается после получения продукта одобрения и выхода на рынок. Она пояснила, что ответственность сохраняется на протяжении всего жизненного цикла препарата, поскольку поступает новая информация о его влиянии на пациентов.

Отчеты, предоставляемые жителями и медицинскими работниками, анализируются наряду с другими научными данными. Эти сведения позволяют органам выявлять потенциальные сигналы опасности, требующие более глубокого расследования. По мнению Аль Бастаки, эффективная система контроля за безопасностью лекарств зависит от сотрудничества между регуляторными органами, медицинскими работниками, фармацевтическими компаниями, пациентами и опекунами.

Она также акцентировала внимание на том, что отчетность должна стать неотъемлемой частью ответственного использования лекарств, а не ограничиваться только информационными кампаниями. Общенациональная кампания объединяет EDE, Министерство здравоохранения и профилактики, Службы здравоохранения Эмиратов, Управление здравоохранения Дубая, Департамент здравоохранения Абу-Даби и Управление здравоохранения Шарджи.

В этом году MedSafetyWeek проводится под лозунгом: «Побочные эффекты — не игнорируйте их, сообщайте!» Эта инициатива, которая сейчас проходит свою 11-ю редакцию, координируется Центром мониторинга Уппсалы в сотрудничестве с регуляторами лекарств, центрами мониторинга и международными организациями.

В рамках кампании будут организованы виртуальные семинары для медицинских работников с целью повышения их понимания мониторинга безопасности лекарств и управления подозрительными побочными эффектами. Также пройдут мероприятия осведомленности в Университете Шарджи, где студенты послушают лекции по фармаконадзору, процессу мониторинга безопасности лекарств и получат обучение по использованию официальных каналов отчетности.

Отдельный вебинар для фармацевтических компаний объяснит их обязанности и требования к мониторингу безопасности лекарств. Данное руководство определяет ответственность соответствующих организаций и требования к мониторингу информации о безопасности и управлению рисками, связанными с лекарствами после получения ими разрешения на маркетинг.

Предупреждение для потребителей ОАЭ: как баланс в 10 000 дирхамов может вырасти до 22 000 при минимальных платежах
Подробнее
www.khaleejtimes.com

Предупреждение для потребителей ОАЭ: как баланс в 10 000 дирхамов может вырасти до 22 000 при минимальных платежах

Потребители Объединенных Арабских Эмиратов (ОАЭ) получили предупреждение о том, что кредитный лимит следует рассматривать не как цель для трат. Согласно этому предупреждению, если погашать ежемесячно только минимальный платеж, баланс карты в размере 10 000 дирхамов может потребовать почти девяти лет для полного закрытия и обойтись дороже 22 000 дирхамов.

В интервью изданию Khaleej Times Амбарин Муса, генеральный директор Revolut, отметила, что более 12 250 дирхамов из этой общей суммы составят исключительно проценты. Она предостерегла, что даже относительно скромный долг может обернуться долгосрочным финансовым бременем, и посоветовала клиентам полностью погашать сумму по выписке каждый месяц или, как минимум, вносить значительно больше, чем минимально требуемый платеж.

Генеральный директор Revolut основала свой пример на гипотетической месячной процентной ставке в три процента. Минимальный платеж предполагается равным пяти процентам от непогашенной суммы, включая проценты, или 100 дирхамам, в зависимости от того, что больше. Если держатель карты не совершает дополнительных покупок, погашение долга может занять около восьми лет и девяти месяцев, при этом общая сумма выплат составит приблизительно 22 257 дирхамов.

В ОАЭ процентные ставки по кредитным картам обычно варьируются от двух до четырех процентов в месяц, что эквивалентно примерно 30 до 45 процентов годовых при простом годовом расчете. Муса объяснила, что непогашенные суммы начисляют проценты, и если баланс остается неоплаченным в следующем месяце, держатель начинает платить «проценты на проценты».

«Даже увеличение ежемесячных платежей на управляемую сумму может существенно повлиять на общую стоимость заимствования», — заявила она.

Согласно опросу настроений в отношении кредитования Центрального банка ОАЭ за второй квартал 2026 года, финансовые учреждения стали применять более осторожный подход к личному кредитованию, при этом общий чистый спрос на кредитование снизился на 20,5 процентных пункта. Снижение аппетита наблюдалось во всех категориях кредитования, причем наибольшее падение зафиксировано по автокредитам, за ними следуют кредитные карты и другие жилищные кредиты (включая рефинансирование и ремонт). Ожидается, что в следующем квартале аппетит к личному кредитованию восстановится во всех категориях, при этом общий чистый баланс прогнозируется на уровне +13,3 процентных пункта, при этом наиболее сильный рост ожидается по кредитным картам и жилищным кредитам.

Муса подчеркнула, что кредитная карта является формой заимствования, а не расширением дохода. Она отметила: «Кредитные карты могут быть полезным финансовым инструментом при ответственном использовании», однако проблемы возникают, когда потребители используют кредит для покрытия повседневных расходов, которые они не могут себе позволить комфортно.

Она призвала жителей устанавливать личный лимит расходов, исходя из своего дохода, а не из лимита, предложенного банком. Для поддержания осведомленности о расходах она посоветовала вести бюджет, регулярно просматривать транзакции и использовать уведомления о расходах в режиме реального времени.

Муса добавила, что стабильный доход не гарантирует грамотное управление деньгами. Кредитные карты могут создать разрыв между тратами и фактическими средствами на банковском счете человека. Высокие лимиты могут соблазнять потребителей воспринимать доступный кредит как дополнительный располагаемый доход. Кроме того, небольшие покупки, особенно цифровые платежи, могут быстро накапливаться, поскольку траты кажутся почти бессознательными.

По ее словам, универсального количества карт, которое должен иметь наемный работник, не существует, так как это зависит от индивидуальных обстоятельств, обязательств и привычек трат. Многие жители ОАЭ держат несколько карт, чтобы получать кешбэк, мили или бонусы.

Тем не менее, каждая карта может влиять на коэффициент долгового бремени человека (DBR), который измеряет ежемесячные долговые обязательства по отношению к доходу. Она сообщила, что максимальный DBR в ОАЭ обычно составляет 50 процентов, и банки, как правило, учитывают пять процентов от общего лимита по картам при оценке кредитоспособности, даже если карты не используются. Для человека, зарабатывающего 10 000 дирхамов в месяц, общие ежемесячные долговые обязательства, как правило, не должны превышать 5 000 дирхамов, чтобы соответствовать требованиям для получения дополнительного кредита.

Управление несколькими картами также может затруднить отслеживание расходов, дат погашения и остатков, а также повысить подверженность мошенничеству. Распространенная ошибка заключается в потере контроля над общими тратами по всем картам или использовании одного кредитного средства для погашения другого без устранения основной проблемы в поведении расходов.

Муса подчеркнула: «Наличие нескольких карт не обязательно означает большую финансовую гибкость». Она также упомянула, что потребители часто недооценивают стоимость штрафов за просрочку платежа, комиссий за снятие наличных и процентов по непогашенным остаткам, которые могут быстро накопиться, даже если годовые сборы предсказуемы. Многие также упускают из виду комиссии за обмен валюты при зарубежных тратах, которые прописаны в условиях договора и в выписке о комиссиях.

Ей было рекомендовано оплачивать счета вовремя, избегать снятия наличных, когда это возможно, проверять комиссии перед международными операциями и анализировать ежемесячные выписки на предмет непредвиденных списаний. Держателям карт также следует защищать личную финансовую информацию и никогда не делиться одноразовыми паролями или учетными данными.

Для новых жителей ОАЭ кредитная карта может стать хорошим способом построения кредитного рейтинга, что впоследствии может помочь при получении ипотечного кредита, как сказала Муса. Однако ее нельзя рассматривать как легкий заем, а плохой рейтинг из-за неправильного использования может иметь обратный эффект. Она заключила: «Финансовая ответственность заключается не в отказе от кредитных карт, а в их разумном использовании».
Популярное