Kapitalbank планирует выпустить корпоративные облигации на сумму 50 миллионов долларов США
Подробнее
UzDaily
uzdaily.uz

Kapitalbank планирует выпустить корпоративные облигации на сумму 50 миллионов долларов США

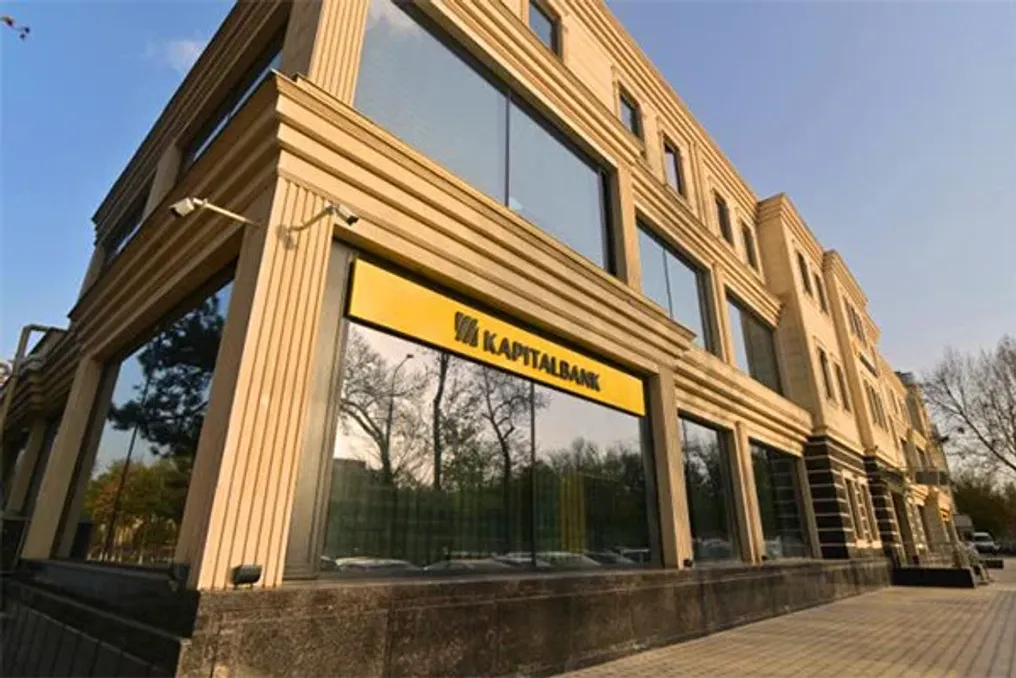
Kapitalbank объявил о намерении выпустить корпоративные облигации, приносящие проценты, номинированные в долларах США, общей стоимостью 50 миллионов долларов.

Согласно заявлению банка, такое решение было утверждено на внеочередном общем собрании акционеров, которое состоялось в Ташкенте 29 октября 2026 года.

Банк выпустит 500 000 зарегистрированных облигаций номинальной стоимостью 100 долларов США каждая. Годовая купонная ставка составит 7%, а выплаты процентов будут производиться каждые три месяца.

Эти облигации будут иметь восемь купонных периодов и срок обращения в 731 день с момента начала торгов. Выпуск будет необеспеченным.

Предложение облигаций будет осуществляться посредством открытой подписки в течение года с момента государственной регистрации выпуска. Все операции будут проводиться на организованном рынке ценных бумаг в соответствии с правилами торгового организатора.

Kapital Securities LLC выступит андеррайтером. Платежи по облигациям и их погашение будут осуществляться в долларах США посредством безналичных расчетов. Расчеты будут регулироваться правилами проведения операций с ценными бумагами в иностранной валюте в рамках специального правового режима, известного как Регуляторная песочница.

Похожие сюжеты

CEO Bipin Singh заявил, что MobiKwik стремится увеличить долю доходов от кредитования до 50%
Подробнее
business-standard.com

CEO Bipin Singh заявил, что MobiKwik стремится увеличить долю доходов от кредитования до 50%

Компания MobiKwik намерена увеличить долю доходов от кредитования до примерно половины общего дохода, подняв ее с текущих 25–30 процентов. Об этом сообщил соучредитель, управляющий директор и генеральный директор Бипин Приит Сингх, ссылаясь на издание Business Standard.

Сингх прогнозирует, что в течение следующих шести-восьми кварталов объем выдачи кредитов достигнет уровня в размере 1 500–2 000 крор рупий ежеквартально. В отчетном периоде, завершившемся в сентябре (Q2FY27), компания зарегистрировала выдачу в размере 1 082,6 крора рупий, что на 34 процента больше, чем 807,1 крора рупий в Q2FY26.

Бипин Приит Сингх подчеркнул, что компания ожидает, что кредитный бизнес станет как минимум 50 процентов от выручки. Он отметил, что этот сегмент может легко достичь показателя в 1 500–2 000 крор рупий ежеквартально (по объемам выдачи) в течение следующих шести-восьми кварталов, и при сохранении ставки комиссии это окажет значительное влияние на чистую прибыль компании.

Финансовые показатели компании за Q2FY27 показали консолидированную чистую прибыль в размере 11,83 крора рупий, что является улучшением по сравнению с чистым убытком в 28,62 крора рупий в аналогичном квартале прошлого года. По сравнению с предыдущим кварталом (QoQ) прибыль выросла на 55,4 процента по сравнению с 7,62 крором рупий в Q1FY27.

Выручка от операционной деятельности увеличилась на 9,4 процента в годовом исчислении (YoY) до 295,70 крора рупий по сравнению с 270,21 крором рупий в Q2FY26. Последовательно выручка выросла на 5,1 процента по сравнению с 281,48 крором рупий. Общий доход за Q2FY27 составил 302,76 крора рупий, что на 8,4 процента больше в годовом исчислении.

В Q2FY27 компания получила 2 087,9 крора рупий дохода от платежей и 869,1 крора рупий от финансовых услуг. Общие расходы снизились на 2,0 процента в годовом исчислении до 280,08 крора рупий в Q2FY27, по сравнению с 285,70 крором рупий годом ранее. Однако по сравнению с предыдущим кварталом общие расходы возросли на 2,5 процента с 273,38 крора рупий в Q1FY27.

Комиссии за обработку платежей уменьшились на 10,8 процента до 119,47 крора рупий в Q2FY27, а операционные расходы на кредитование снизились до 1,52 крора рупий с 12,78 крора рупий в Q2FY26. Тем не менее, расходы на льготы сотрудникам увеличились на 59,0 процента, достигнув 56,19 крора рупий.

На момент Q2FY27 MobiKwik имела 11 партнеров по кредитованию. Компания получила одобрение Резервного банка Индии (RBI) на получение лицензии небанковского финансового учреждения (NBFC) в апреле. Акции MobiKwik закрылись на BSE в понедельник на 5,6 процента выше, по цене 225,7 рупий за акцию. По состоянию на Q2FY27, MobiKwik насчитывала 196,3 миллиона зарегистрированных пользователей и 5,1 зарегистрированных продавца.

Kapitalbank занял четвертое место среди банков Узбекистана по общим активам
Подробнее
uzdaily.uz

Kapitalbank занял четвертое место среди банков Узбекистана по общим активам

Kapitalbank поднялся на одну ступень в национальном рейтинге банков Узбекистана, став четвертым по общему объему активов. По состоянию на 1 октября 2026 года, активы банка увеличились на 28,5% в годовом исчислении, достигнув 66,6 триллиона сумов.

Согласно данным Центрального банка Узбекистана, годом ранее Kapitalbank занимал пятую позицию, уступая Asakabank. При этом банк остается крупнейшим финансовым учреждением в стране, не имеющим государственной собственности, и занимает 6,4% от общих активов банковской системы.

Банки с государственным участием сохраняют позиции в тройке лидеров

В банковском секторе Узбекистана три верхние позиции продолжают занимать банки с государственным участием. Национальный банк Узбекистана (NBU) остался крупнейшим банком страны, обладая активами в размере 146,8 триллиона сумов, что составляет 14% от общих активов банковской системы.

На второе место вышел Agrobank с активами в 126,5 триллиона сумов, что эквивалентно 12,1% рынка. Третье место занял Uzpromstroybank (SQB) с активами в 104,3 триллиона сумов, покрывая 10% от общего объема.

В совокупности эти три банка контролируют 36,1% всех активов банковского сектора. Kapitalbank занял четвертое место с показателем 66,6 триллиона сумов. Далее в рейтинге располагались Asakabank с 61,9 триллиона сумов, People's Bank с 59,6 триллиона сумов и Ipoteka Bank с 58,5 триллиона сумов. Hamkorbank имел активы в размере 44,4 триллиона сумов, а Business Development Bank сообщил о показателе в 41 триллион сумов. Ipak Yuli Bank завершил десятку с активами в 40,1 триллиона сумов.

Рост активов значительно различается среди ведущих банков

Годовой прирост активов существенно варьировался среди крупнейших банков Узбекистана. Национальный банк Узбекистана продемонстрировал рост всего на 1,1%, тогда как активы Asakabank выросли на 2,4%. Uzpromstroybank сообщил о росте на 9,5%. В сравнении с этим, Agrobank увеличил свои активы на 25,3%, а Kapitalbank достиг роста в 28,5%.

Среди банков с активами свыше 10 триллионов сумов, Trustbank показал особенно сильное расширение, увеличив свои активы на 78,5% до 23 триллионов сумов. Ipak Yuli Bank зафиксировал рост на 60,3%, после чего последовал Anorbank с ростом на 49,8%. Invest Finance Bank увеличил свои активы на 40,9%, а Hamkorbank сообщил о росте на 36,7%. Активы Octobank почти в 2,8 раза увеличились за год, достигнув 14,6 триллиона сумов.

Менее крупные банки демонстрируют быстрый рост

Несколько более мелких банков также сообщили о существенном увеличении своей базы активов. Активы Uzum Bank выросли в 3,1 раза до 4,5 триллиона сумов. Apex Bank зафиксировал увеличение в 2,9 раза до 6,2 триллиона сумов, в то время как активы Hayot Bank расширились в 2,2 раза до 10,1 триллиона сумов. TBC Bank стал единственным учреждением с активами свыше 10 триллионов сумов, которое сообщило о годовом снижении; его активы уменьшились на 5,2% до 13,4 триллиона сумов.

Национальный банк лидирует по депозитам и кредитованию

Национальный банк Узбекистана также сохранил первое место по привлеченным депозитам, собрав 58,8 триллиона сумов от клиентов. Kapitalbank занял второе место с депозитами в размере 51,5 триллиона сумов, а за ним следовал Agrobank с 44,6 триллиона сумов. Три крупнейших банка по кредитному портфелю оказались теми же учреждениями, что возглавляют общий рейтинг активов.

Национальный банк Узбекистана имеет самый крупный кредитный портфель — 104,1 триллиона сумов. Agrobank следует за ним с 95,9 триллиона сумов, а Uzpromstroybank занимает третье место с 59,3 триллиона сумов. Данные Центрального банка подчеркивают укрепление позиций Kapitalbank среди ведущих финансовых учреждений Узбекистана, наряду с быстрым ростом активов в ряде частных и небольших банков. Несмотря на эти изменения, банки с государственным участием продолжают занимать три верхние позиции в банковском секторе страны.
Почтовый депозит (POTD): Инвестирование 500 тысяч рупий на 3 года с гарантированной доходностью
Подробнее
www.aajtak.in

Почтовый депозит (POTD): Инвестирование 500 тысяч рупий на 3 года с гарантированной доходностью

Если вы ищете место для размещения средств, где отсутствует риск колебаний фондового рынка и процентная ставка заранее фиксирована, стоит рассмотреть схему срочного депозита Почты (POTD). Эта программа, известная как Почтовый вклад (Post Office FD), позволяет размещать деньги на срок от 1 до 5 лет. Процентная ставка по этому вкладу различается в зависимости от срока действия вклада.

Рассмотрим, какую сумму вы получите по окончании срока, если внесете 500 000 рупий на 3 года в рамках схемы POTD. Мы подробно разберем все расчеты.

Процентная ставка в Почтовом срочном депозите (POTD) варьируется в зависимости от периода инвестирования. Согласно текущим данным, ставки составляют 6,90% годовых для вкладов на 1 год, 7,00% для 2 лет, 7,10% для 3 лет и 7,50% для 5 лет. Важно помнить, что эти ставки могут меняться со временем, поэтому перед инвестированием необходимо проверить актуальную ставку.

При внесении единовременно 500 000 рупий в трехлетний срочный депозит Почты, общая сумма, которую вы получите по истечении срока, составит около 6,18 лакх рупий, исходя из годовой процентной ставки в 7,10%. Таким образом, доход в виде процентов составит примерно 1,18 лакх рупий.

В Почтовом срочном депозите проценты начисляются с использованием сложного процента на ежеквартальной основе, однако выплачиваются они ежегодно. Это означает, что расчет суммы ведется с учетом квартального прироста, но фактический платеж происходит раз в год. Данная схема предлагает возможность выбора различных сроков, подобно банковским вкладам.

Открыть счет в Почтовом срочном депозите можно, начиная всего с 1 000 рупий. На что касается максимальной суммы инвестиций, ограничений нет. Это делает этот вариант привлекательным как для тех, кто хочет начать с небольшой суммы, так и для тех, кто планирует разместить крупный капитал в безопасном месте.

Почтовый срочный депозит входит в число небольших сберегательных программ, поддерживаемых Правительством Индии. Средства, внесенные в этот депозит, имеют государственную поддержку. Следовательно, это альтернативный вариант по сравнению с инвестициями, связанными с фондовым рынком. Он не несет рисков биржевого рынка, а процентная ставка фиксируется заранее. Тем не менее, при открытии счета следует тщательно изучить условия, связанные со сроком инвестирования, досрочным снятием средств и применимыми правилами.

Налоговые льготы не предоставляются по всем срокам действия Почтового срочного депозита. Однако, при соблюдении условий для пятилетнего срочного депозита, можно претендовать на вычет до 1,5 лакха рупий в соответствии с разделом 80C Закона о подоходном налоге. Для трехлетнего депозита такой льготы нет. Налоговые преимущества также зависят от вашей налоговой системы и действующих правил подоходного налога.

Счет Почтового срочного депозита можно перевести из одного почтового отделения в другое в соответствии с установленными правилами. После истечения срока действия вклада существует опция продления его на следующий период. Для этого необходимо получить информацию о текущих правилах и процедурах в соответствующем почтовом отделении.

Перед тем как разместить средства в Почтовом вкладе, следует выбрать срок, соответствующий вашим потребностям. Для трехлетнего вклада указана ставка 7,10%, тогда как для пятилетнего вклада заявлена ставка 7,50%. Если ваша цель включает экономию налогов, необходимо изучить правила пятилетнего вклада. Перед инвестированием обязательно проверьте официальные источники относительно процентной ставки, суммы погашения, условий досрочного снятия и налоговых норм.

Популярное