Доступ к финансовым ресурсам позволяет фермерам приобретать необходимые ресурсы, инвестировать в оборудование, расширять производство или покрывать сезонные потребности в денежных средствах. Тем не менее, наличие жизнеспособного фермерского предприятия не гарантирует автоматического одобрения заявки на кредит.
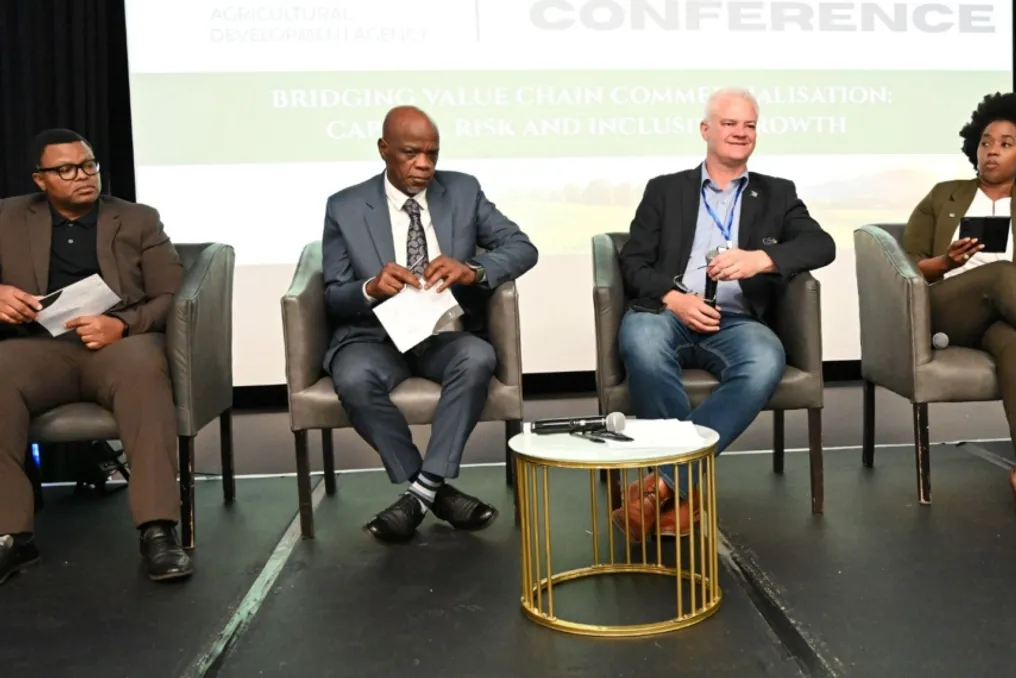
Для фермеров крайне важно понимать концепцию кредитного риска и демонстрировать способность управлять долгом и погашать его при подготовке к получению финансирования. Сибо Моло, консультант по сельскому хозяйству и директор Molo Consulting, Брендан Джейкобс, руководитель отдела агробизнеса в Standard Bank, и Зама Сангвени, экономист по сельскому хозяйству в Absa, освещают ряд аспектов, которые следует учесть перед обращением к кредитору.
Фермеры могут получить различные виды кредитования, включая овердрафты, бизнес-кредиты, финансирование активов, возобновляемые кредитные линии, торговое финансирование и кредиты на оборотный капитал. Сангвени отмечает, что каждый вид кредита имеет свою специфическую цель, и фермеры должны убедиться, что выбранный инструмент соответствует намеченным целям финансирования.
Она подчеркивает: «Тип кредита должен фактически соответствовать цели и сроку жизни инвестиций, которые финансируются». Например, овердрафт лучше подходит для управления краткосрочными колебаниями денежного потока, тогда как долгосрочный кредит может быть использован для крупных проектов, таких как расширение фермы или инфраструктурные работы.
Сангвени объясняет, что кредит имеет смысл, когда он используется для создания будущей ценности и содействия росту бизнеса. Если же предприятие постоянно берет займы лишь для покрытия операционных убытков или ежемесячных расходов, это часто расценивается как признак проблем с управлением денежными потоками.
В таких случаях более подходящими могут оказаться альтернативные источники финансирования, такие как гранты, венчурные инвестиции, смешанное финансирование или развитие финансирования.
Существуют разные типы финансирования: краткосрочные инструменты (овердрафты, торговое финансирование) идеально подходят для покупки сырья и покрытия сезонных пробелов в денежном потоке. Среднесрочные и долгосрочные инструменты (финансирование активов, срочные кредиты) предназначены для приобретения техники, скота и развития инфраструктуры.
Кредитоспособность фермера определяется не только финансовыми показателями самого сельскохозяйственного бизнеса. Моло указывает, что кредиторы также могут рассматривать личную кредитную историю владельца фермы или директоров компании.
Моло отмечает: «Ваша личная кредитная история очень важна, когда вы подаете заявку на бизнес-финансирование». Непогашенные личные счета, будь то розничные или мобильные, могут негативно сказаться на кредитном профиле и потенциально затруднить получение финансирования.
Сангвени добавляет, что это особенно актуально для новых или небольших предприятий с ограниченной историей деятельности, поскольку кредиторы могут изучать финансовое поведение владельца наряду с деятельностью бизнеса. По мере взросления бизнеса фокус все больше смещается на собственную финансовую эффективность и кредитный профиль предприятия.
Поэтому фермерам рекомендуется проверять свои кредитные записи перед подачей заявки, выявлять непогашенные счета или споры и, по возможности, урегулировать законные задолженности. Комитеты по кредитованию в Южной Африке оценивают ваше соблюдение требований, управление финансами и операционные риски перед выдачей средств. Рекомендуется провести аудит вашего бизнеса по этим 25 основным критериям для расчета готовности вашей заявки.
Джейкобс утверждает, что кредиторы анализируют как общие риски, связанные с сельским хозяйством, так и риски конкретного запрашивающего финансирование бизнеса. Отраслевой риск учитывает факторы, влияющие на аграрный сектор, включая товар и географическую зону деятельности фермера. В то же время, риск контрагента рассматривает управленческую команду и методы ведения бизнеса.
Сангвени считает, что фундаментальный вопрос для финансиста заключается в способности бизнеса устойчиво погашать долг. «Мы смотрим на генерацию денежных потоков. Мы также смотрим на прибыльность бизнеса».
Кредиторы также могут учитывать текущий уровень задолженности, кредитную историю, обеспечение и залог, а также цель финансирования.
Одним из важнейших моментов перед взятием займа является определение реалистичной суммы долга, которую ферма может себе позволить. Сангвени советует фермерам не основывать свои потребности в заимствовании исключительно на сумме, которую готов предложить кредитор.
«Исходной точкой всегда является денежный поток, а не сумма, которую готов или может предоставить кредитор», — заявляет она. Фермеры должны понимать, какой свободный денежный поток остается после покрытия операционных расходов, налогов и существующих долговых обязательств. Также необходимо оценить, смогут ли они осуществлять платежи в периоды снижения деловой активности или в случае спада в сельском хозяйстве. Сангвени рекомендует проводить стресс-тестирование бизнеса перед принятием дополнительных обязательств.
Сельское хозяйство подвержено ряду рисков, которые могут повлиять на доход и способность к погашению. К ним относятся потери урожая, колебания цен на сырье, проблемы с рабочей силой, изменение маржинальности и высокие капитальные затраты. Джейкобс настаивает, что фермеры должны осознавать эти риски и демонстрировать, какие меры предпринимают для их управления.
Он говорит: «Практики финансового менеджмента должны демонстрировать эффективность в фермерских практиках, понимание данных, предпринятые действия по управлению и смягчению рисков, а также проактивное управление затратами». Например, фермер, запрашивающий финансирование на производство, должен уметь объяснить ожидаемый урожай, производственные затраты, рыночные условия и какие меры предосторожности доступны в случае изменения условий.
Засухи, наводнения, вспышки заболеваний и другие климатические события могут напрямую влиять на производство и доход фермы. Это делает климатическую устойчивость все более значимым аспектом управления финансовыми рисками фермерами. Джейкобс отмечает, что аграрные финансисты понимают цикличность сельского хозяйства и подверженность внешним потрясениям. Он добавляет, что «проактивная коммуникация помогает планированию», и банки также учитывают способность фермера справляться с трудностями и противостоять финансовым невзгодам.
Следовательно, фермерам следует рассмотреть инвестиции и методы управления, которые снижают уязвимость, такие как водоэффективный полив, соответствующее страхование, диверсификация производства там, где это коммерчески целесообразно, и надежное планирование на случай непредвиденных обстоятельств.
Надежная финансовая отчетность является одной из основ ответственного управления кредитами. Моло советует фермерам регулярно вести учет и поддерживать точную финансовую отчетность.
Он подчеркивает: «Финансовая отчетность необходима для получения финансирования». Также важен точный реестр активов, который должен отражать такие активы, как тракторы, транспортные средства и скот, с актуальной идентификационной информацией. Такие записи помогают фермеру понять стоимость бизнеса и могут быть полезны при оценке обеспечения или залога.
Сангвени сообщает, что кредиторы могут потребовать годовые финансовые отчеты, управленческие отчеты, банковские выписки, прогнозы денежных потока, документы о регистрации компании, налоговую информацию и детали использования финансирования. Она объясняет: «Если информация более полная, а также точная, это создает лучшую возможность для кредитора фактически оценить вашу заявку и принять обоснованное решение».
Фермерам также следует разделять свои фермерские и личные финансы и регулярно фиксировать транзакции, вместо того чтобы пытаться восстановить записи, когда уже приближается срок подачи заявки на финансирование.
Фермеры, у которых мало или совсем нет кредитной истории бизнеса, могут начать с демонстрации того, что бизнес способен выполнять свои финансовые обязательства. Сангвени рекомендует поддерживать надлежащую финансовую документацию, разделять личные и деловые финансы, хранить документацию по транзакциям и демонстрировать стабильный денежный поток.
Она утверждает: «Очень важно создать доказательство того, что бизнес может ответственно управлять финансовыми обязательствами».
При необходимости меньшие кредитные линии также позволяют бизнесу сформировать послужной список погашений, прежде чем брать на себя большие объемы долга.
При рассмотрении кредита фермерам следует смотреть дальше только процентной ставки. Сангвени отмечает, что общая стоимость заимствования может включать проценты, комиссии за транзакции и другие сборы, а также частоту и условия погашения. «Им нужно понимать общую стоимость заимствования».
Фермеры должны выяснить, являются ли процентные ставки фиксированными или переменными, понять, что произойдет с платежами при росте ставок, и учесть, как платежи повлияют на денежный поток, если доход поступит не вовремя. Срок погашения также должен соответствовать цели финансирования. Сангвени предупреждает: «Вы не можете использовать инструмент финансирования долгосрочных инвестиций для финансирования краткосрочного проекта».
Заимствование может способствовать росту, но чрезмерный долг может ограничить способность фермы функционировать и реагировать на меняющиеся условия. Сангвени выделяет несколько тревожных знаков, включая многократное привлечение нового долга для погашения старого, постоянный дефицит денежных средств, рост ежемесячных обязательств и увеличение доли дохода, направляемого на обслуживание долга.
Она заключает: «Когда долг начинает ограничивать операционную гибкость или стратегическое принятие решений, часто пора пересматривать финансовую структуру». Фермерам также следует проявлять осторожность, если заемные средства используются не по назначению, указанному в заявке на финансирование.
Ответственное заимствование означает использование долга для целей, укрепляющих бизнес, а не просто откладывающих существующие финансовые проблемы. Сангвени отмечает, что успешные предприятия склонны использовать кредит для создания будущего дохода, включая продуктивные активы, расширение, модернизацию технологий или дополнительный оборотный капитал, связанный с подтвержденной возможностью роста.
Джейкобс аналогично советует фермерам использовать надежные данные при подготовке заявок на финансирование, а не полагаться на чрезмерно оптимистичные оценки. «Будьте прозрачны со своим финансистом; это укрепляет доверие и отношения», — советует Джейкобс.
Залог может стать серьезным препятствием для фермеров, которые не владеют традиционно принимаемыми активами. Однако отсутствие залога не означает, что у фермера нет вариантов финансирования. Сангвени говорит, что фермеры без залога должны укрепить другие аспекты своих заявок. Фермеры также могут изучить смешанное финансирование, развитие финансирования и механизмы кредитных гарантий, если они подходят им. Некоторые структуры финансирования уделяют больше внимания продемонстрированной генерации денежных потоков и способности к погашению, а не только активам.
Надлежащее управление долгом начинается до возникновения проблем с погашением. Фермеры должны внимательно следить за графиками погашения, избегать чрезмерных обязательств и связываться с кредиторами, если ожидается финансовое давление. Сангвени утверждает: «Пропуск платежей, как правило, гораздо более вреден, чем поддержание прозрачных отношений и общения до возникновения трудностей».
Раннее общение может позволить фермеру и кредитору оценить доступные варианты до того, как ситуация станет сложнее. В конечном счете, управление кредитом — это нечто большее, чем просто получение кредита; это построение фермерского бизнеса, способного продуктивно использовать заемный капитал.