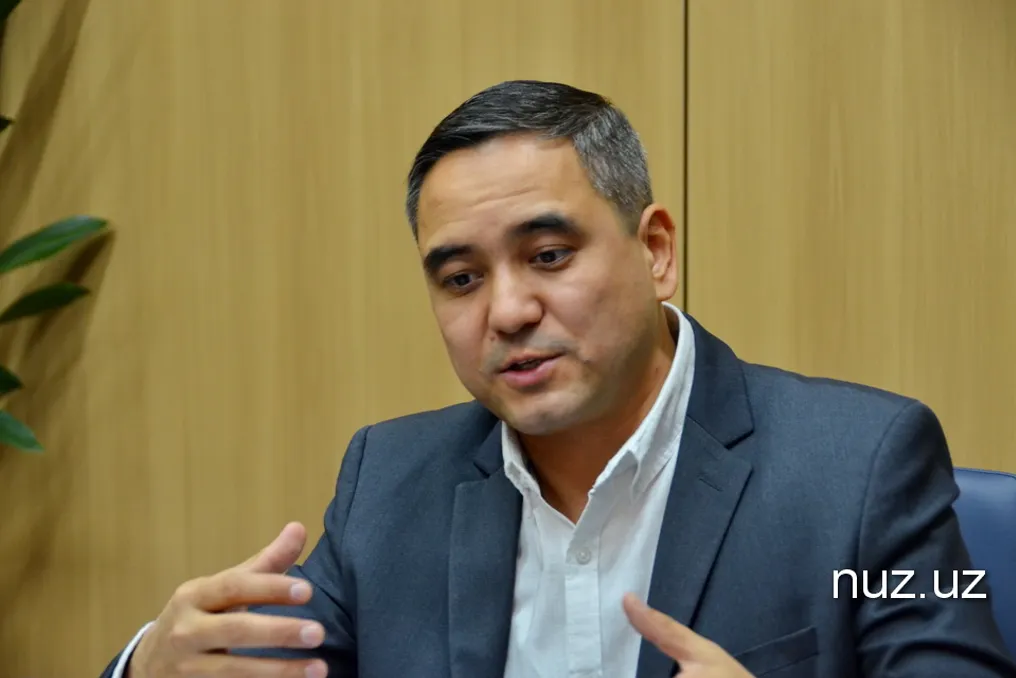
Несмотря на то что большинство граждан знакомы со словом «страховка», немногие осознают, насколько широко система страхования охватывает различные аспекты экономики и общества. Умид Худайбердиев, основатель трех страховых компаний и специалист с более чем двадцатилетним опытом в данной сфере, представил методы и технологии работы страхового рынка во время форума FINNEXT Asia в Ташкенте 19 ноября. Ранее он работал в Госстрахнадзоре при Министерстве финансов Республики Узбекистан.
Опираясь на свой обширный опыт, Умид Худайбердиев объяснил, что экономика представляет собой сложную систему, где постоянно пересекаются интересы государства, бизнеса и граждан, и поэтому она остро нуждается в защите. Страхование выступает в роли ключевого инструмента финансовой обороны, способствуя стабильности народного хозяйства, привлечению инвестиций и уменьшению нагрузки на государственный бюджет.
Польза страхования распределяется между тремя основными группами: населением, которое получает стабильность и защиту от внезапных финансовых потерь; государством, которое частично берет на себя функцию защиты населения путем равномерного распределения экономических рисков; и инвесторами.
Когда его спросили о низком уровне финансовой грамотности в стране, приводящий к игнорированию страхования, Умид Худайбердиев предложил скорректировать термин, указав на недостаточную осведомленность. Он отметил, что люди интуитивно понимают физические риски, но абстрактные финансовые и страховые системы требуют специальных знаний.
В связи с активным развитием цифровых платформ в Узбекистане, таких как Gov.uz, MyID и банковские финтех-сервисы, растет и число мошеннических схем. Страхование способно защитить как частных лиц, так и компании от подобных угроз, особенно когда речь идет о нехватке знаний в сфере финансовой защиты.
Он также упомянул о продуктах, таких как киберстрахование и страхование документов. Кроме того, хотя государство гарантирует вклады до 200 миллионов сумов, для сумм, превышающих этот лимит, существуют специальные страховые продукты, которые помогают уберечь средства граждан от мошенников.
Для привлечения зарубежного капитала критически важен прозрачный механизм защиты средств инвесторов. Серьезный инвестор прежде всего беспокоится о сохранности своего капитала, а не только о потенциальной прибыли. В развитых странах решения принимаются коллегиально, и перед крупными проектами требуется доказательство безопасности сделки.
Надежность экономики оценивается через зрелость страхового рынка: насколько оперативно он выплачивает компенсации и покрывает внутренние риски, а не полагается исключительно на перестрахование за границей. Поскольку государство не может предоставлять неограниченные гарантии, банки, фонды и страховые компании должны самостоятельно предлагать качественные активы.
Было отмечено, что существует дисбаланс, при котором банковский сектор опережает страховой. Однако страховая отрасль активно наверстывает упущенное при поддержке банков и государства. С 2008 года в Узбекистане были приняты три ключевых закона об обязательном страховании: ответственность владельцев автотранспорта, страхование ответственности работодателя и страхование ответственности перевозчика.
В сфере исламского финансирования на рынок выходит исламское страхование (такаfull), которое отвечает потребностям граждан в сохранении накоплений в соответствии с их ценностями, что является важным элементом гармоничного развития рынка.
Высокая рождаемость в Узбекистане рассматривается как огромный ресурс и главное преимущество страны, несмотря на колоссальную нагрузку, которую это создает на инфраструктуру и экономику. Эксперт подчеркнул, что страна справляется с этими вызовами, и при системных инвестициях в образование и человеческий капитал Узбекистан может значительно опередить другие страны как в экономическом, так и в социальном плане.
В отношении бедности, которая может возрасти при большом населении, отмечается, что профильное министерство системно работает над этой проблемой. Борьба с бедностью — это комплексная государственная программа, включающая строительство, образование и социальную поддержку. Президент справедливо отметил достижение уровня Турции и Европы в скорости и качестве строительства.
Финансовый сектор заинтересован в развитии страхования, поскольку коммерческие банки несут риски, связанные с неработающими кредитами (NPL) или повреждением залогового имущества. Без страхового покрытия весь риск ложится непосредственно на банк. Поэтому развитие страховой сферы критически важно для банков.
Главная цель страховщиков — не только получение дохода, но и глубокое внедрение страхования в экономику и общество Узбекистана. Было сделано заключение: без страхования возможно движение, но невозможно достичь высокого уровня развития.
Тормозом экономического роста являются риски. Отсутствие страховой защиты заставляет бизнес избегать рискованных операций из-за страха потерь. Экономика вынуждена замедляться и тратить ресурсы на ликвидацию последствий техногенных и природных катастроф. Чистый экономический рост определяется как реальный прогресс минус потери от всех видов рисков.