Несмотря на экономические трудности, рынок новых автомобилей в Южной Африке продемонстрировал устойчивость в сентябре. Согласно данным Naamsa, общий объем продаж новых транспортных средств увеличился на 12,7% по сравнению с аналогичным месяцем прошлого года, достигнув 61 645 единиц.
Лидерами роста стали легковые автомобили, которые выросли на 14,7% год к году, составив 44 291 единицу. Рынок аренды обеспечил 18,4% от общего объема продаж. Легкие коммерческие транспортные средства, включая бакки и минивэны, увеличились на 9,6%, достигнув 14 361 единицы. Продажи средних коммерческих автомобилей выросли на 3,4% до 789 единиц, а продажи тяжелых грузовиков возросли на 12,1%. Однако продажи автобусов резко снизились на 49,3%, составив всего 70 единиц.
Naamsa сообщила, что около 81,4% всех продаж автомобилей осуществлялось через дилерские каналы, в то время как доля рынка аренды составила 13,8%, государственные заказы — 2,6%, а корпоративные автопарки — 2,2%. Экспортные продажи, которые составили 31 473 единицы, снизились на 18,8% по сравнению с прошлым годом.
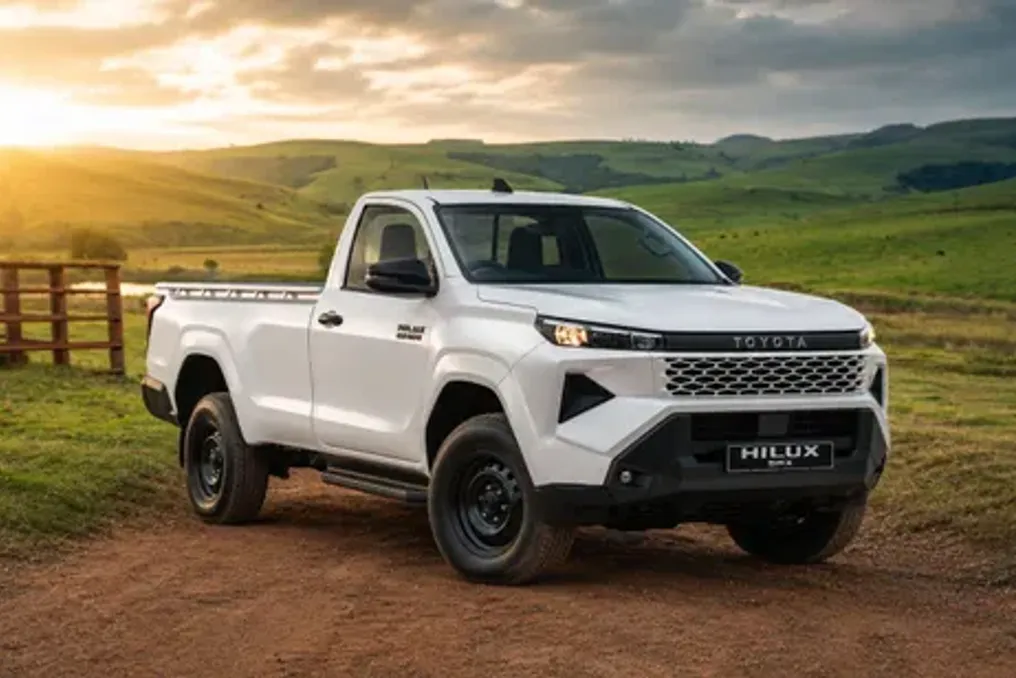
В рейтинге продаж сильный месяц показала Toyota, продав 15 366 новых автомобилей. За ней следовали Suzuki с 6 668 продажами, затем Volkswagen Group с 5 968, и Ford с 3 190.
Список пятнадцати ведущих производителей в сентябре 2026 года включает: Toyota (15 366), Suzuki Auto (6 668), Volkswagen Group (5 968), Ford Motor Co (3 190), Hyundai Automotive (3 057), Isuzu Motors (3 022), Chery Auto (3 004), GWM SA (2 700), Jetour SA (2 036), Kia SA (1 840), Renault (1 711), Omoda & Jaecoo (1 503), Mahindra (1 398), BMW Group (1 396) и Tata Motors (883).
Мнение экспертов
Экономическая обстановка в Южной Африке в сентябре стала сложнее из-за роста цен на топливо и энергию, что усилило инфляционное давление и оказало нагрузку на покупательную способность домохозяйств. Тем не менее, продажи новых автомобилей продолжали расти двузначными темпами, несмотря на ухудшение условий доступности.
По мнению Naamsa, значительная часть этой устойчивости объясняется более конкурентной и диверсифицированной структурой рынка новых автомобилей. Отраслевая организация отметила, что расширение числа брендов, моделей и ценовых категорий, доступных потребителям, усилило конкуренцию и расширило доступ к мобильности.
При этом, поскольку доступность остается ключевым фактором для покупателей, поддержание спроса достигается за счет конкурентного ценообразования, привлекательных финансовых предложений и более широкого ассортимента недорогих и бюджетных продуктов, даже при сохранении ограничений традиционных макроэкономических показателей.
Старший экономист WesBank, Тханда Ситоле, заявил, что данные финансового учреждения указывают на то, что покупатели проявляют более осторожный подход к автокредитованию: сделки с новыми автомобилями становятся меньше и длиннее, тогда как сделки с подержанными автомобилями растут в стоимости. Популярность приобрели кредиты с фиксированной ставкой, а платежи с «баллоном» стали менее распространенными.
Ситоле добавил, что тенденции в заявках свидетельствуют о том, что клиенты не просто отказываются от рынка в ответ на проблемы с доступностью; они меняют способ структурирования покупки автомобиля. Для потребителей все больше внимания уделяется управлению общей стоимостью владения и поиску структуры финансирования, которая обеспечивает большую уверенность на протяжении всего срока договора.