Сравнение стратегий покупки жилья: как использование ипотеки и SWP позволило заработать 20 миллионов рублей за 20 лет
Подробнее
Aaj Tak
www.aajtak.in

Сравнение стратегий покупки жилья: как использование ипотеки и SWP позволило заработать 20 миллионов рублей за 20 лет

Существует спор о том, следует ли приобретать квартиру, оплатив ее наличными, или же ипотека является более выгодным вариантом. Чтобы проиллюстрировать эту дилемму, рассмотрим пример двух друзей — Раджа и Панкаджа, которые решили приобрести квартиру стоимостью 50 миллионов рублей. Оба друга изначально имели на банковских счетах по 50 миллионов рублей, однако их решения привели к колоссальному финансовому расхождению в размере более 20 миллионов рублей спустя два десятилетия.

Радж решил воспользоваться старым подходом: он полностью оплатил покупку квартиры из имеющихся 50 миллионов рублей. В результате у него появилась собственная квартира без каких-либо долгов, но весь его денежный запас в размере 50 миллионов рублей был исчерпан.

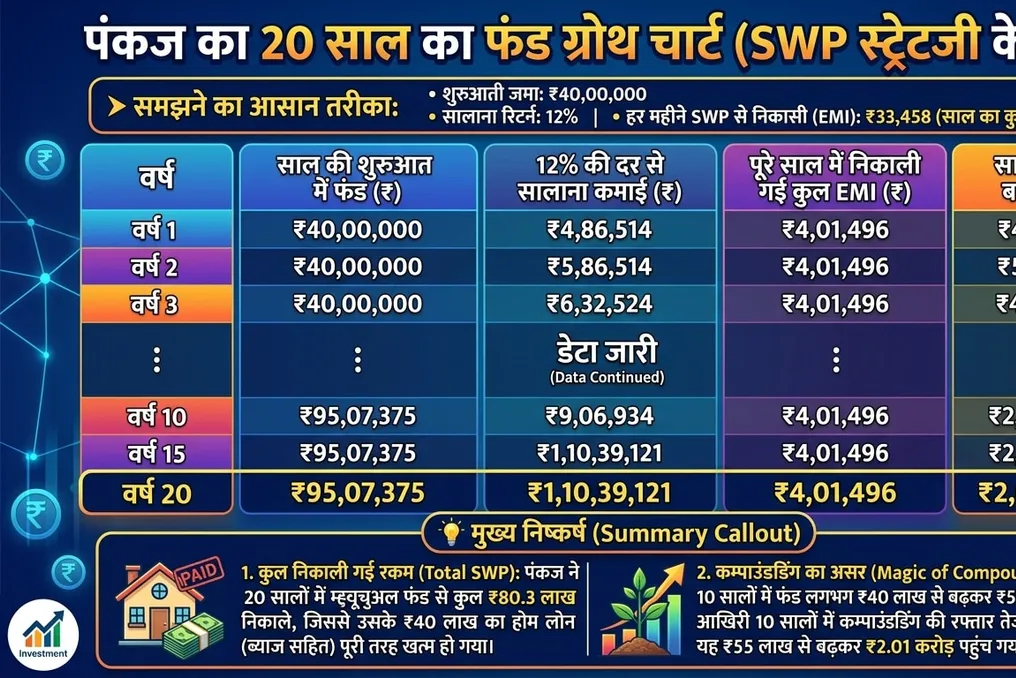
Панкадж же подошел к вопросу более разумно. Он внес только 10 миллионов рублей в качестве первоначального взноса, взяв ипотечный кредит на оставшиеся 40 миллионов рублей под годовую ставку 8%. Ежемесячный платеж по этому кредиту составил 33 458 рублей. Одновременно с этим Панкадж инвестировал оставшиеся 40 миллионов рублей в паевые инвестиционные фонды (mutual fund).

Панкадж использовал грамотную стратегию, начав использовать систему систематического снятия средств (SWP) из своих инвестиций. Эти средства ежемесячно в размере 33 458 рублей автоматически направлялись на погашение ипотечного кредита. При этом его инвестиции в паевые фонды приносили среднюю годовую доходность в 12%.

За два десятилетия инвестиции Панкаджа росли благодаря доходности в 12%, в то время как процент по кредиту составлял 8%. Поскольку доходность инвестиций превышала стоимость обслуживания долга на 4%, основной капитал Панкаджа не уменьшался, а продолжал расти. За 20 лет Панкадж извлек из паевого фонда общую сумму в 80,3 миллиона рублей для погашения ипотеки.

К концу этого периода оба друга владели квартирами, стоимость которых увеличилась примерно втрое. Однако благодаря правильному размещению капитала, Панкадж накопил дополнительный крупный денежный фонд в размере 20 миллионов рублей, в то время как у Раджа осталась только недвижимость. Эта ситуация опровергает общепринятое мнение о том, что следует избегать долгов и платить все наличными; современная финансовая математика демонстрирует иную картину.

Чтобы понять, как Панкадж получил около 2,01 миллиарда рублей через 20 лет, необходимо рассмотреть математику сложного процента и SWP. Этот расчет зависит от того, что годовая доходность его инвестиций в 12% выше, чем 8% годовых по ипотеке. Начальный вклад составил 40 миллионов рублей, ожидаемая годовая доходность — 12%, а ежемесячное снятие через SWP — 33 458 рублей. За 240 месяцев Панкадж снял суммарно 80 299 200 рублей (около 80,3 миллиона рублей), полностью закрыв свой ипотечный кредит. Изначально 40 миллионов рублей выросли до 55 миллионов в первые 10 лет, но благодаря ускорению сложного процента в последние 10 лет, сумма достигла 2,01 миллиарда рублей.
Похожие сюжеты

Расход семьи из двух человек в Гуруграме: подробный расчет расходов от аренды 3 BHK до питания
Подробнее
www.aajtak.in

Расход семьи из двух человек в Гуруграме: подробный расчет расходов от аренды 3 BHK до питания

В дорогом городе Гуруграм один супружеская пара поделилась детальным расчетом своих ежемесячных расходов, который они опубликовали в социальных сетях. Согласно их данным, общие траты за месяц составили около 1,2 лакха рупий. Эти расходы включают аренду трехкомнатной квартиры (3 BHK), услуги домашней помощи, питание, развлечения и другие необходимые нужды.

Пара, Мохит и Джотсна, представившаяся в Инстаграме, рассказала о том, как распределяется их бюджет во время семейной жизни в Гуруграме в возрасте около 30 лет.

Мохит и Джотсна тратят 36 000 рупий ежемесячно на аренду и обслуживание трехкомнатной квартиры. Дополнительно им выплачивается 6 000 рупий за помощь по дому, которая покрывает приготовление пищи, уборку и работу на кухне. Их расходы на интернет и мобильную связь составляют примерно 3 500 рупий, а на подписки OTT и музыки — около 2 000 рупий.

Значительную часть бюджета занимает покупка продуктов и повседневных товаров, на что пара выделяет около 25 000 рупий ежемесячно. Также они тратят примерно 3 000 рупий на корм и добавки для своей собаки. В выходные дни пара часто посещает кафе и рестораны, что обходится им примерно в 15 000 рупий в месяц. Кроме того, на доставку еды дома тратится около 3 000 рупий.

Поскольку у них нет собственного автомобиля, они тратят около 5 000 рупий на бензин для мотоцикла и такси для поездок по Дели и Гуруграму, хотя расходы на дорогу до офиса отсутствуют. Ежемесячные затраты на уход за собой (grooming) составляют около 5 000 рупий, а на товары для дома и оздоровление — приблизительно 10 000 рупий.

Пара уточнила, что заявленная сумма в 1,2 лакха рупий не является итоговой суммой всех их месячных трат. Часть их дохода они откладывают на инвестиции, а оставшаяся сумма из зарплат используется для личных расходов.

В конце своего видео Мохит и Джотсна задали зрителям вопрос: «Общий расход двух человек в Гуруграме за август составляет 1,2 лакха рупий. Это слишком много или уместно?»

После публикации видео в социальных сетях началось обсуждение, особенно касающееся арендной платы в 36 тысяч рупий за 3 BHK и оплаты домашней помощи в размере 6 тысяч рупий. Один пользователь отметил, что аренда 3 BHK за 36 тысяч рупий выглядит весьма приемлемо. Другой пользователь выразил удивление относительно суммы в 6 тысяч рупий за работу по приготовлению пищи, уборке и кухне. Некоторые комментаторы предположили, что найти квартиру 2 BHK в Гуруграме в рамках этого бюджета может быть сложно. В то же время некоторые пользователи сочли расходы пары довольно скромными, отметив, что если цифры верны, то это действительно экономичный бюджет.

Популярное