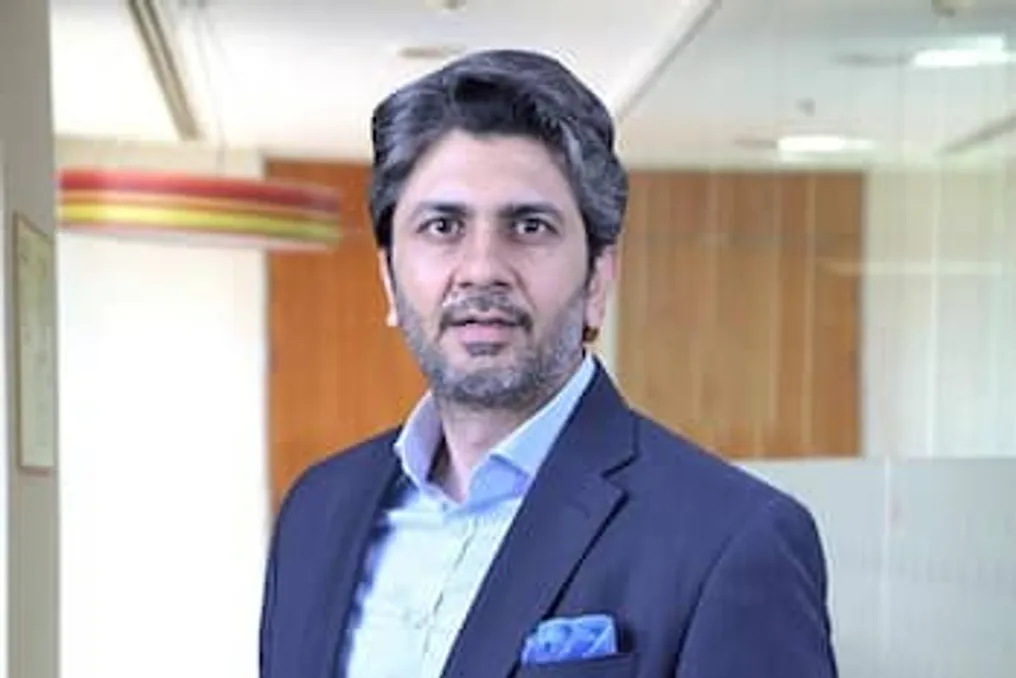
Анудж Капур, управляющий директор и генеральный директор отдела частного благосостояния в JM Financial Services, заявил, что учитывая признаки восстановления прибыли в 2027 финансовом году, стабильность индийской рупии и ожидание снижения ставки ФРС, существует привлекательная точка входа для иностранных институциональных инвесторов (FII).
Капур отметил, что семейные офисы начинают вести себя подобно крупным институтам, внедряя формализованные корзины распределения активов, выделенных лиц, принимающих решения, и дисциплинированные процессы. Он также подчеркнул, что предприниматели и владельцы бизнеса в возрасте 40 и 50 лет диверсифицируют свои активы по валюте и географии по мере роста своего капитала.
Наиболее перспективные возможности на мировых рынках
По мнению Капура, наиболее выгодные возможности с учетом риска сегодня находятся в секторах, где фундаментальные показатели сильны, но ожидания рынка остаются умеренными. К таким областям относятся некоторые развивающиеся рынки, здравоохранение, а также части цепочки создания стоимости в сфере энергетики и инфраструктуры, которые выигрывают от инвестиций, управляемых искусственным интеллектом.
Он выражает большую осторожность в тех сегментах, где рынок стал перегретым. Небольшая группа крупных компаний, показывающих высокие результаты, обеспечивает значительную долю доходности индекса, и во многих случаях их оценки уже предполагают почти идеальное исполнение на долгие годы вперед. Поэтому предпочтительнее инвестировать в компании, которым достаточно хорошо работать для получения привлекательной прибыли, а не в те, которые должны показывать исключительные результаты, чтобы соответствовать ожиданиям рынка.
Несмотря на это, акции остаются крупнейшей статьей расходов в большинстве диверсифицированных портфелей, управляемых компанией, и остаются главным фокусом как для семейных офисов, так и для состоятельных частных лиц (HNIs) на публичных и частных рынках. Изменилась лишь структура портфелей: они сместились от чисто альфа-ориентированного подхода к более сбалансированному, уделяя больше внимания сохранению капитала, защите от спадов и ликвидности. Это изменение частично связано с событиями последних пяти-семи лет, такими как пандемия, кредитные кризисы и глобальная неопределенность, а также с поколенческими различиями в подходе к капиталу у молодого поколения.
В рамках акций наблюдается большая избирательность, причем индекс Nifty 50 оценивается как относительно привлекательный по показателю P/B. Капур считает, что при наличии явных признаков восстановления прибыли в 2027 финансовом году, стабильности индийской рупии и ожидании снижения ставки ФРС, открывается привлекательная возможность для входа FII. Он настаивает на том, что инвестиции в акции различных рыночных капитализаций требуют поэтапного подхода. Кроме того, растет интерес к структурированным продуктам, частному кредитованию, арбитражу и стратегиям длинных и коротких позиций, что ранее было редкостью в обсуждении портфелей.
Изменение мышления инвесторов в отношении зарубежных рынков
Капур возражает против предположения, что инвесторы уходят из-за незначительной доходности на внутреннем рынке. Он утверждает, что индийские рынки превзошли большинство мировых аналогов за последние пять и десять лет. Изменилось скорее мышление: если раньше распределение активов было оппортунистическим и зависело от цикла, то сегодня оно гораздо более структурировано, и глобальная экспозиция стала еще одним инструментом диверсификации наряду с частным кредитованием, структурированными продуктами и альтернативами. Клиенты рассматривают это как необходимость не держать все яйца в одной корзине, а не как разочарование в Индии.
Какие возрастные группы возглавляют эти изменения?
Эти тенденции обусловлены не одной возрастной группой, а двумя отчетливыми когортами. Предприниматели и владельцы бизнеса в возрасте 40 и 50 лет активно диверсифицируют валюту и географию по мере увеличения своего состояния. Отдельно стоит отметить клиентов младше 40 лет, которые выросли в цифровой среде, поэтому для них глобальный ETF или зарубежный REIT не кажется чем-то экстраординарным, как это могло быть для их родителей, а воспринимается просто как функция в приложении.
Главные изменения в поведении семейных офисов
Самое очевидное изменение, которое он наблюдал, заключается в трансформации семейных офисов. Ранее семейный офис представлял собой одного доверенного человека, тихо управляющего личными книгами владельца в неформальной и реактивной манере. Сегодня они функционируют как институты: они используют формальные корзины распределения, имеют выделенных лиц, принимающих решения, и следуют дисциплинированному процессу. В некоторых аспектах они действуют быстрее, чем сами институты, поскольку им не требуется одобрение инвестиционного комитета. Они участвуют в IPO и раундах до IPO с той же тщательностью, что и фонды.
Также присутствует поколенческий фактор: некоторые представители следующего поколения начинают заниматься управлением деньгами раньше, чем это, возможно, поощряется, до того как сами создадут свое состояние. Однако Капур считает, что предпринимательская энергия, которая изначально сформировала богатство этих семей, должна найти выход.
Как ИИ трансформирует управление благосостоянием?
Искусственный интеллект является мощным усилителем, но важно понимать, что именно он усиливает. Он уже улучшает анализ портфелей, генерацию отчетов, мониторинг рисков и обслуживание клиентов по рутинным вопросам, освобождая менеджеров по работе с клиентами для более важных задач, таких как обсуждение преемственности, аппетита к риску и понимания семейной динамики — вещей, которые модель не может проанализировать. В сегменте ультра-высокого благосостояния ИИ, по его мнению, не меняет сути. ИИ поддерживает управляющего благосостоянием, но не заменяет личные отношения. Доверие остается основным продуктом, и клиенты подтверждают это: когда их спрашивали о самой важной цифровой функции, они поставили кибербезопасность и прозрачность портфеля выше самого совета, основанного на ИИ.
Что станет конкурентным преимуществом в индустрии частного благосостояния Индии?
Капур полагает, что победу определяющей будет не какая-либо одна характеристика — масштаб, технология или доступ к продуктам, поскольку все они становятся проще для приобретения или копирования. Реальным конкурентным преимуществом является комбинация факторов. Для JM Financial это начинается с того, что компания выступает в роли поставщика комплексных решений, а не просто продавца продуктов. Если компания уже консультирует владельца по вопросам его бизнеса, привлечения капитала или слияний и поглощений, естественным продолжением является участие в вопросах его личного благосостояния, структуры семьи и планирования преемственности. Это совершенно иной разговор, чем холодный визит продавца фонда.
Во-вторых, компания сознательно придерживается открытой архитектуры. Доля собственных продуктов в портфелях клиентов намеренно низка. Компания создает собственные продукты только там, где у нее есть реальный шанс добиться успеха, например, в кредитовании, где она прошла через несколько циклов, или в своем фонде до IPO, который напрямую использует ее инвестиционно-банковскую франшизу. Во всех остальных случаях компания предпочитает предложить клиентам лучшее решение, а не создавать продукт ради заполнения полки.
Наконец, решающее значение имеет опыт переживания экономических циклов. Многие новые, ориентированные на цифровые технологии игроки в этой сфере работали только в одном длительном периоде бума. Компания работает более пятидесяти лет, и этот опыт, знание того, как реальный спад влияет на поведение клиентов, а также наличие культуры и старших сотрудников, переживших такие периоды, невозможно имитировать. В сочетании с реальным глобальным охватом, это и составляет непреодолимое преимущество: суждение, заработанное на циклах, предоставляемое через одно доверенное партнерство.