Сектор игр регистрирует крупные слияния и поглощения в 2026 году, несмотря на трудности мобильного рынка
Подробнее
Olhar Digital
olhardigital.com.br

Сектор игр регистрирует крупные слияния и поглощения в 2026 году, несмотря на трудности мобильного рынка

В 2026 году индустрия игр стала свидетелем значительных слияний и поглощений, даже сталкиваясь с трудностями в мобильном секторе. 4 августа 2026 года Государственный инвестиционный фонд Саудовской Аравии завершил приобретение EA за 55 миллиардов долларов США, установив крупнейший LBO (Leveraged Buyout) в истории. За пять месяцев до этого фонда инвестировал 6 миллиардов долларов в Moonton, владельца MLBB.

В этот период между двумя сделками рынок мобильных игр пережил спад загрузок на 12% и снижение дохода игроков на 2%. Несмотря на резкое падение рынка, выплаченные суммы были высокими, что указывает на расхождения в показателях.

Согласно данным Drake Star, цифры 2026 года примечательны. В первом квартале было зарегистрировано 51 сделка слияния и поглощения на общую сумму более 100 миллиардов долларов США. Хотя сегмент мобильных игр был движущей силой этого движения, самой заметной сделкой стало объединение Paramount и Warner Bros. Discovery – включающего Warner Bros. Games – и покупка Moonton компанией Savvy Games стоимостью 6 миллиардов долларов.

Другие значительные приобретения включали покупку контрольных пакетов акций Loom Games (оцененных более чем в 1 миллиард долларов) компанией Scopely и JustPlay (оцененных в 202 миллиона долларов) компанией NCSOFT. Также примечательным было приобретение Bluetile Games компанией Nazara, покупка доли NetEase компанией Mattel в Mattel163 и приобретение Budge Studios компанией Haveli.

В дополнение к поглощениям, частное финансирование достигло значительных показателей, суммируя 106 сделок с добавленной стоимостью в 785 миллионов долларов США в первом квартале. Во втором квартале Drake Star сообщила о положительных результатах: 51 транзакция сохранила «здоровый» уровень, составив 1,4 миллиарда долларов США. Эти сделки в основном касались студий игр для ПК/консолей и мобильных устройств, а также малых и средних предприятий.

Среди сделок второго квартала выделяются приобретение Playstack компанией IMC (инвестиционного инструмента TPG), выкуп управления CCP Games компанией Pearl Abyss, покупка Hipster Whale компанией Atari и приобретение Metacore компанией Supercell. Частное финансирование в этом квартале превысило 2,5 миллиарда долларов США, став самым сильным за последние 12 месяцев и вторым по величине за последние три года.

Однако эти общие показатели все еще не превосходят объем 2025 года, который зафиксировал 161 миллиард долларов США заявленной стоимости. Эта сумма была обусловлена LBO EA на сумму 55 миллиардов долларов и предложением Netflix Warner на сумму 82,7 миллиарда долларов. Разница заключается в методологии подсчета: обе сделки 2025 года были зарегистрированы на дату объявления. LBO EA, объявленный 29 сентября 2025 года, и предложение Netflix Warner вошли в учет того года.

Хотя средства EA были переведены только в августе 2026 года после одобрения комитетами по иностранным инвестициям США и Европейской комиссией 21 сентября, Paramount заключила соглашение с 12 штатами, оспаривавшими покупку Warner Bros. Discovery. Это позволило завершить сделку на сумму 110 миллиардов долларов до конца месяца. Если обе операции будут учтены по дате закрытия, то 2026 год сосредоточит крупнейший LBO и самое крупное слияние в истории Голливуда, затрагивающее игровые студии. Тем не менее, с точки зрения заявленной стоимости, 2025 год остается выше, но по фактически выплаченной стоимости 2026 год не имеет исторических прецедентов.

Несмотря на многочисленные приобретения в мобильном секторе, в первом полугодии 2026 года расходы игроков составили 40 миллиардов долларов США, что представляет собой падение на 2% по сравнению с предыдущим годом. Ситуация усугубляется падением загрузок на 12%, что составляет 24 миллиарда. Кроме того, в первом квартале было зафиксировано 11,9 миллиарда установок игр, что является худшим показателем для первого квартала с 2019 года, согласно отчету Sensor Tower.

В отчете также отмечается, что реклама становится все более жизненно важным источником дохода для издателей мобильных игр, особенно из-за снижения расходов потребителей. По данным компании, разработчики отдают приоритет гибридным стратегиям монетизации, которые сочетают покупки внутри приложений с рекламой для компенсации замедления аудитории.

Важно отметить, что Sensor Tower учитывает только данные из App Store Apple и Google Play, исключая данные D2C (Напрямую потребителю), альтернативные магазины Android в Китае и рекламные доходы. При включении этих данных цифры значительно меняются, как показано в исследовании Newzoo. Последнее указывает на стоимость 113,3 миллиарда долларов США на 2025 год, в отличие от 81,75 миллиарда долларов США по данным Sensor Tower, и прогнозирует 121,1 миллиарда долларов США на 2026 год.

Этот парадокс объясняется ростом стоимости привлечения игроков. Стоимость установки выросла на 30% в 2025 году, достигнув 0,56 доллара США, в то время как загрузки продолжали падать второй год подряд. При ограниченном воронке продаж и дорогостоящих приобретениях становится более выгодно приобретать студию, уже имеющую базу платящих пользователей, чем конкурировать за новых пользователей. Кроме того, важен профиль покупателей: суверенные фонды работают с долгосрочным горизонтом, без давления немедленных квартальных результатов. Таким образом, мобильный сектор не прекратил генерировать доход, а просто перестал демонстрировать рост, превратившись в актив возможностей.
Похожие сюжеты

Китайские портативные консоли расширяют свое присутствие на мировом игровом рынке
Подробнее
olhardigital.com.br

Китайские портативные консоли расширяют свое присутствие на мировом игровом рынке

По данным Global Market Insights, рынок портативных игровых устройств, по прогнозам, достигнет 12,9 млрд долларов США к 2025 году и вырастет до 16,6 млрд долларов США к 2035 году, что соответствует среднегодовому темпу роста (CAGR) в 3,3%.

Хотя Nintendo сохраняет лидерство с долей рынка более 26,7%, она не доминирует в одиночку; пять крупнейших компаний — Nintendo, Valve, GPD, AYANEO и Anbernic — вместе составляют 78,6% рынка в 2025 году. Примечательным фактом является то, что три из этих пяти крупнейших производителей портативных устройств являются китайскими.

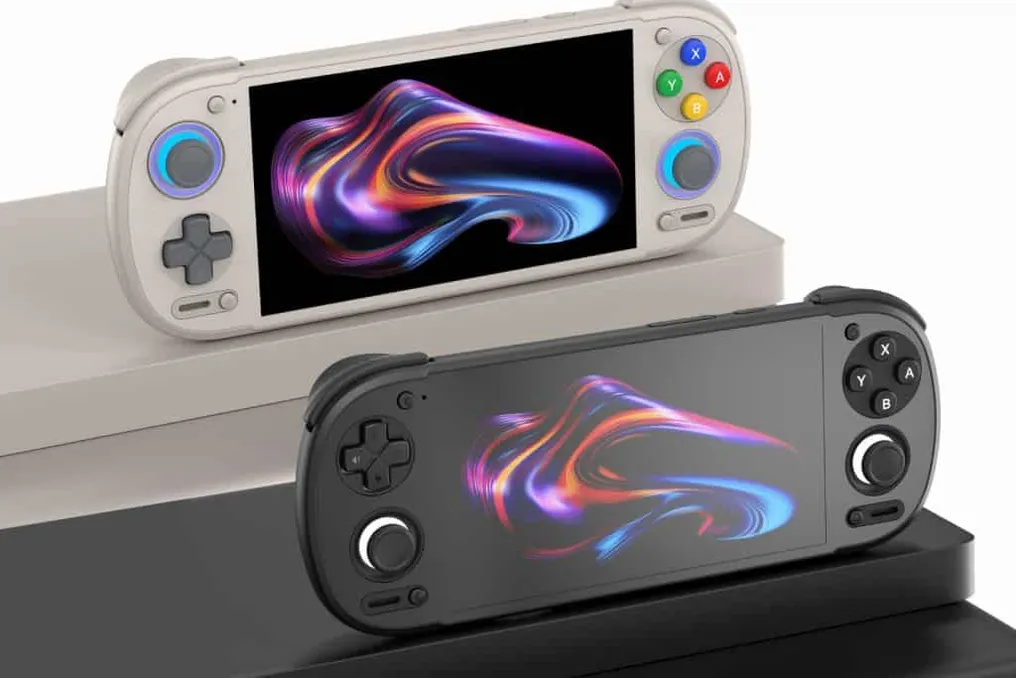
Такие компании, как GPD, AYANEO и Anbernic, напрямую конкурируют с такими гигантами, как Nintendo и Valve. Большая часть этого прогресса связана с тем, что Китай является основным производственным центром этого сегмента, где расположены такие бренды, как Anbernic, Powkiddy, GPD, BittBoy, Miyoo и GoRetroid, а также имеется обширный внутренний потребительский рынок.

Еще одним движущим фактором является бизнес-модель, принятая этими производителями, которая характеризуется чрезвычайно короткими циклами выпуска, выпуская четыре или пять новых устройств ежегодно. Кроме того, прямые продажи через такие платформы, как AliExpress и Shopee, устраняют необходимость в традиционной розничной торговле, что приводит к более доступным ценам и предлагает большое разнообразие продуктов для различных аудиторий.

Китайские портативные консоли работают в двух различных направлениях. С одной стороны, существуют «премиальные консоли», которые представляют собой портативные ПК, ориентированные на традиционные игры, включая AAA-тайтлы, от таких брендов, как AYANEO, GPD и OneXPlayer. Эти модели варьируются от 800 до более чем 3000 долларов США в зависимости от уровня производительности.

С другой стороны, существуют ретро-портативные устройства, примерами которых являются модели Anbernic, Powkiddy, Miyoo, TrimUI и Retroid. Они значительно более экономичны, стоят от 40 долларов США для начальных моделей до 400 долларов США для топовых версий и предназначены для эмуляции старых игр, таких как SNES, Megadrive, PlayStation, Nintendo 64 и PSP на более продвинутых устройствах.

Данные, собранные IconEra, показывают, что рынок ретро-портативных консолей оценивался в 3,8 млрд долларов США в 2025 году, тогда как в предыдущем году он составлял 3,12 млрд долларов США, что представляет собой рост примерно на 21% за год. Прогнозы для этой ниши еще более выразительны: ожидается, что к 2026 году он достигнет 4,18 млрд долларов США и может достичь 8,5 млрд долларов США к 2033 году, демонстрируя среднегодовой темп роста (CAGR) в 10% в год, что превышает годовой рост традиционных консолей в 3–5%.

Однако общая категория портативных ПК — включающая Steam Deck, ROG Ally, Legion Go и MSI Claw — продала менее 6 миллионов единиц, и этот сегмент сократился на 50% между 2023 и 2024 годами, снизившись с 2,87 млн до 1,49 млн единиц. В отличие от этого, Nintendo продала 19,86 млн Switch 2 к 31 марта 2026 года, менее чем через десять месяцев после запуска.

Таким образом, «вторжение» подтверждается с точки зрения количества брендов и разнообразия, а не обязательно объема продаж. 21 апреля 2025 года Anbernic приостановила поставки из Китая в Соединенные Штаты из-за американской тарифной политики, достигшей 145%, что повторили Retroid и Ayn. Аналогичным образом, в Бразилии налоги составляют от 92% до 100% плюс обменный курс, что резко увеличивает стоимость консолей (AYN Odin 2 стоит минимум 2200 бразильских реалов, а топовые модели стоят намного дороже).

Другая постоянная проблема — это вопрос ROM, который в многих регионах является пиратством. Это было продемонстрировано в случае итальянского ютубера Once Were Nerd, чье жилье было обыскано Guardia di Finanza в апреле 2025 года, в результате чего было конфисковано более 30 консолей брендов Anbernic, PowKiddy и TrimUI за распространение незаконного контента. Кроме того, многие производители удалили игры Nintendo из своих предварительно загруженных библиотек под давлением самой компании.

Несмотря на эти препятствия, в августе 2026 года бета-версия SteamOS 3.8.25 включила обновленную поддержку OneXPlayer Apex, OneXPlayer F1, Konkr FIT и AYANEO Pocket S2. Это обновление демонстрирует трансформацию Valve, которая стала поставщиком операционной системы для китайских консолей, сигнализируя о том, что, несмотря на трудности, китайские консоли укрепляют свои позиции на рынке.

Более 50 игр будут прекращены в 2026 году; закон Калифорнии направлен на защиту игр от прекращения поддержки
Подробнее
olhardigital.com.br

Более 50 игр будут прекращены в 2026 году; закон Калифорнии направлен на защиту игр от прекращения поддержки

В январе были отключены серверы игры Anthem, что привело к потере доступа для игроков, приобретших игру, поскольку она не имеет офлайн-режима. Этот инцидент добавляется к ряду недавних случаев, когда множество других игр стали неиграбельными, часто без предварительного уведомления, кроме сообщений в Discord или заметок на странице Steam.

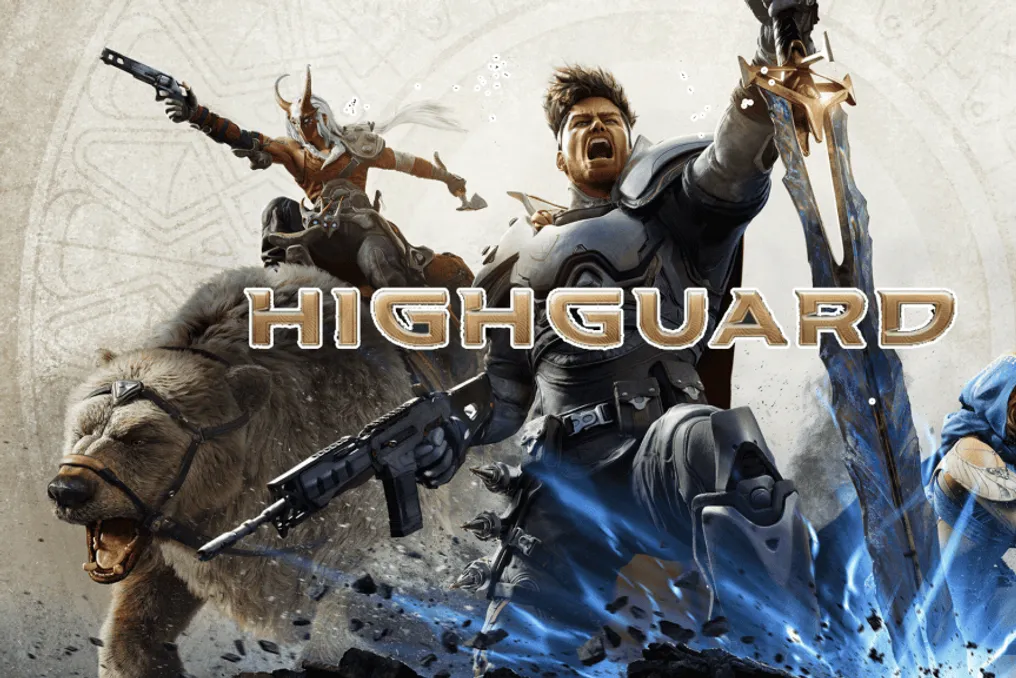
Недавний опрос указывает на прекращение поддержки нескольких известных тайтлов. Среди них выделяется Anthem, который вызвал удивление, и Highguard, который был большим ожиданием на The Game Awards 2025, но чей срок службы ограничился всего 45 днями. Кроме того, значительная часть игр для PlayStation 3 и 4, Xbox 360 и One прекратила работу своих серверов либо из-за отсутствия поддержки оборудования, либо из-за сокращения бюджета.

На данный момент около 50 игр были прекращены, включая те, которые имели офлайн-функции, и удалены из таких платформ, как Steam, PS Store и Microsoft Store. Другие тайтлы, такие как Granblue Fantasy: Versus, WWE 2K24 и NBA Live 19, потеряли поддержку своих онлайн-режимов, в то время как Project CARS 3 и другие были удалены из цифровых магазинов, хотя их офлайн-режимы и локальный мультиплеер остаются работоспособными.

Ожидается, что до конца года будет объявлено о прекращении поддержки еще большего числа игр от крупных разработчиков. Например, Destiny 2, анонсированный 21 мая, больше не будет получать обновлений, поскольку студия Bungie концентрирует усилия на будущем, еще не анонсированном релизе, который не является Destiny 3. Хотя Bungie заявляет, что нет планов на окончательное закрытие серверов, количество прекращенных игр говорит о том, что закрытие Destiny 2 — лишь вопрос времени.

Проект закона под названием Protect Our Games Act (AB 1921) находится на рассмотрении в штате Калифорния, США. Этот законодательный акт предлагает обязать компании, разрабатывающие видеоигры, гарантировать, что купленные игры останутся играбельными даже после прекращения онлайн-сервисов. Компании должны иметь два варианта: предоставить обновление, позволяющее продолжать использовать игру без зависимости от оригинальных серверов, или полностью возместить покупателям средства.

Эта инициатива является прямым отражением глобального движения Stop Killing Games, которое выступает за сохранение игр после их отключения. Проект уже был проголосован в Ассамблее Калифорнии и передан на обсуждение в Сенат штата. Однако путь к окончательному утверждению все еще долог.

Произошел отзыв в Сенате штата: несмотря на то, что проект был одобрен Ассамблеей Калифорнии в мае, он потерпел неудачу на решающем комитетском голосовании 29 июня, получив всего 4 голоса «за», 3 «против» и 4 воздержавшихся. Таким образом, текст не набрал необходимого большинства, что препятствует повторному голосованию до 2027 года. Кроме того, предлагаемый закон будет применяться только к играм, выпущенным после 2027 года, что оставляет многие текущие тайтлы уязвимыми перед исчезновением.

Популярное