FINNEXT Asia 2026 Toshkentda Oʻzbekistonning moliya texnologiyalari bozorining oʻsishini muhokama qildi
Batafsil
UzDaily
uzdaily.uz

FINNEXT Asia 2026 Toshkentda Oʻzbekistonning moliya texnologiyalari bozorining oʻsishini muhokama qildi

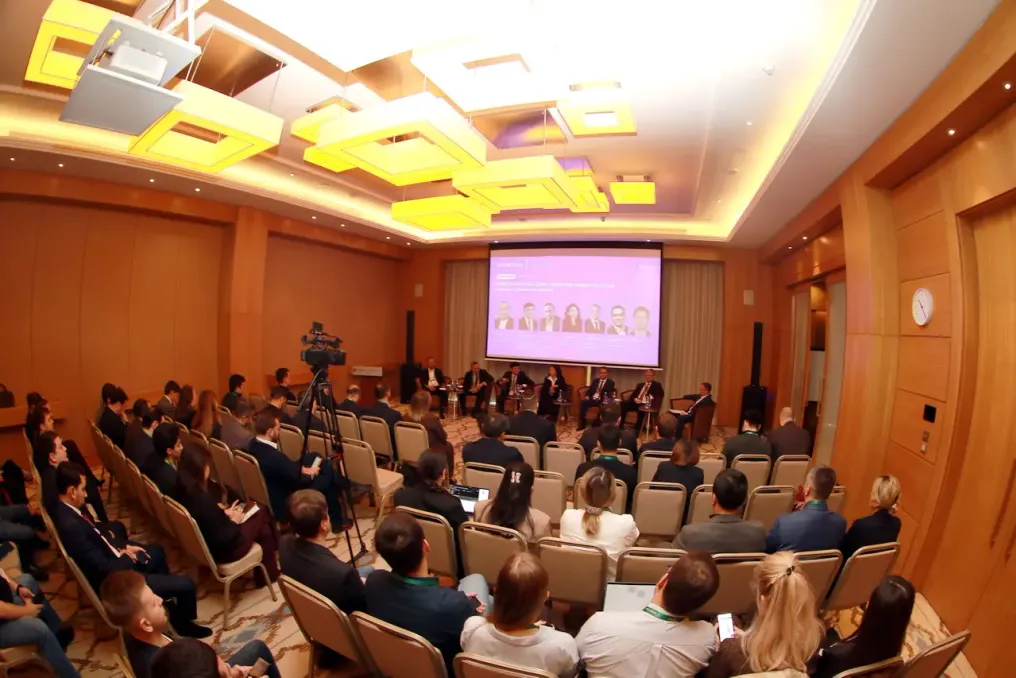
Uchinchi Xalqaro moliyaviy innovatsiyalar forumi FINNEXT Asia 2026 19-noyabr kuni Toshkentda banklar, tartibga soluvchilar, fintech kompaniyalari va investitsion fondlar vakillari kabi taxminan 700 ishtirokchini jamladi. Forumning asosiy mavzusi Markaziy Osiyo fintech bozorining sinov loyihalaridan iqtisodiy jihatdan barqaror va kengaytiriladigan yechimlarga oʻtishi boʻldi.

Muhokamalar xalqaro integratsiya, investitsiyalarni jalb qilish, raqamli ekotizimlarni rivojlantirish va sunʼiy intellektni qoʻllashni qamrab oldi. Ishtirokchilar bank biznes-modellaridagi oʻzgarishlarni, chegaralararo toʻlovlar istiqbollarini va texnologik investitsiyalarning daromadchanligini oshirish usullarini tahlil qilishdi.

Markaziy Osiyo fintech haqiqati: strategiyadan natijalarga

«Markaziy Osiyo fintech haqiqati: strategiyadan natijalarga» nomli yigʻilish mintaqaviy bozordagi tuzilmaviy oʻzgarishlarni koʻrib chiqdi. Moderator HUMO boshqaruv kengashi raisi maslahatchisi Alexey Maslov boʻldi. Diskussiyada IT Park Uzbekistan, Oʻzbekiston Respublikasi Raqamli texnologiyalar vazirligi huzuridagi Sunʼiy intellekt va raqamli iqtisodiyot markazi, UzVC, Markaziy Osiyo fintech assotsiatsiyasi, Uzum Bank va VEB.RF vakillari ishtirok etdi.

Ekspertlar tartibga soluvchi tashabbuslarning moliyaviy muassasalarning strategiyalari, bank ekotizimlarini rivojlantirish, sunʼiy intellektning roli va ventura kapitalini jalb qilish modellariga taʼsirini muhokama qilishdi. Uzum Bank boshqaruv raisi Svetlana Khe shuni taʼkidladiki, moliyaviy tashkilotlar orasidagi raqobat alohida mahsulotlardan mijozlarning kundalik ehtiyojlarini qondirishga oʻtmoqda. Uning soʻzlariga koʻra, asosiy omil taklif etilayotgan xizmatlar soni emas, balki bank foydalanuvchilarning kunlik ehtiyojlarini qondirish qobiliyatidir.

Natijada, moliyaviy xizmatlar tobora chakana va texnologik platformalarga integratsiya qilinmoqda, shu bilan birga banklar onlayn-marketpleyslar bilan hamkorlik qilmoqda. IT Park Uzbekistan IT eksporti rivojlanish boʻlimi rahbari Azamat Raxmonzoda forum oʻtkazilgan paytda xalqaro kompaniyalar ekotizimning yangi aholisining 23% ni tashkil etganini, bu 2024-yilda 5% ga nisbatan oshganini maʼlum qildi. U bu oʻsishni aniq qoidalar va milliy strategiyalarni belgilash bilan bogʻladi va bashorat qilinadigan tartibga solish chet el kompaniyalarga uzoq muddatli faoliyatni rejalashtirish va Oʻzbekistonda biznes yaratish boʻyicha qarorlar qabul qilish imkonini berishini taʼkidladi.

Raxmonzoda shuningdek, startaplarga chet el bozorlariga chiqishdan oldin yechimlarni ishlab chiqish va kengaytirish uchun maʼlumotlar va ochiq bankchilik infratuzilmasiga kirish imkoniyatini taqdim etish muhimligiga urgʻu berdi. Yigʻilish ishtirokchilari umumiy moliyaviy maydon Markaziy Osiyoda qonunchilikning toʻliq uygʻunlashuvini talab qilmasligi kerakligi haqida xulosa qilishdi; buning oʻrniga ular texnologik yechimlar va standartlarning mos kelishini banklar va toʻlov tizimlari oʻrtasida chegaralararo hamkorlikni ragʻbatlantirishning mumkin boʻlgan yoʻllaridan biri sifatida belgilashdi.

Sunʼiy intellekt va katta maʼlumotlar: sinovdan foydaga

«Sunʼiy intellekt va katta maʼlumotlar: sinovdan foydaga» nomli alohida sessiya texnologiyalarni joriy etishdan iqtisodiy foyda baholanishiga bagʻishlandi. Uni AICA vakili Behzod Ismoilov moderatsiya qildi. Ipoteka Bank, Microcreditbank, SQB Bank va Iqtisodiyot oliy maktabi vakillari til modellari, alternativ kredit skoringi, qarzni avtomatlashtirilgan yigʻish va mijozlarni xizmat koʻrsatish xarajatlarini kamaytirish uchun chat-botlardan foydalanishni koʻrib chiqishdi.

Ishtirokchilar shuningdek, sunʼiy intellektning real taʼsirini oʻlchash usullari, yechimlarni kengaytirishga toʻsqinliklar va integratsiyalashgan AI-platformalarni yaratish uchun zarur boʻlgan vaqtni muhokama qilishdi. Aniqlangan muammolardan biri mutaxassislar yetishmovchiligi boʻlib, bu banklar universitetlar bilan hamkorlik dasturlarini ishlab chiqish zarurligini taʼkidladi.

Hali mavjud boʻlmagan ishchi kuchi

Kadr taʼminoti masalalari «Hali mavjud boʻlmagan ishchi kuchi» sessiyasining markaziy mavzusi boʻldi. Iqtisodiyot oliy maktabi Andrey Darkevich moderatsiya qilgan holda, Oʻzbekiston ish beruvchilar assotsiatsiyasi, Toshkentdagi Inha University, AVO Bank va Click vakillari bilan birgalikda mutaxassislarni oʻqitishning muqobil yondashuvlarini muhokama qildi. Taklif etilgan choralar doirasiga faqat alohida kompaniyalarning xodimlariga emas, balki yuqori maʼlumot olishning rolini amaliy koʻnikmalarga katta eʼtibor qaratish orqali qayta baholash ham kiradi.

Ishtirokchilar yosh mutaxassislarning istiqbollarini ham koʻrib chiqishdi. Chunki AI asosiy vazifalarni avtomatlashtirmoqda, kompaniyalar yangi usullar topishlari kerak boʻladi, toki yangi xodimlarga oʻrta va yuqori darajadagi mutaxassislarga aylanishda yordam berish mumkin boʻlsin.

Ochiq bankchilik va yangi avlod raqamli identifikatsiyasi

«Ochiq bankchilik va yangi avlod raqamli identifikatsiyasi» sessiyasi moliyaviy muassasalar va raqamli platformalar oʻrtasidagi integratsiyaga qaratildi. Ishtirokchilar ochiq bankchilikni ishga tushirish kechikishi mantiqiga qaramay, texnologik hamkorlik davom etayotganini taʼkidladilar. Onlayn va oflayn kanallar boʻyicha mijozlarga xizmat koʻrsatish sifati, raqamli investitsion mahsulotlarni sotishda foydalanuvchilarni himoya qilish va AI agentlarini joriy etish uchun zarur boʻlgan maʼlumotlar infratuzilmasini tayyorlash kabi mavzular muhokama qilindi. Shuningdek, xizmatlarni monetizatsiya qilish va hamkor ekotizimlarni rivojlantirish imkoniyatlari koʻrib chiqildi.

Keyingi avlod puli: raqamli valyutalar, toʻlovlar va islom bankchiligini

«Keyingi avlod puli: raqamli valyutalar, toʻlovlar va islom bankchiligi» sessiyasi islom moliyaviy vositalarini mobil bank ilovalari bilan integratsiya qilishni oʻrgandi. Ekspertlar raqamli sumning istiqbollarini raqamli tenge va raqamli rubl tajribasiga tayanib muhokama qilishdi, shuningdek, raqamli aktivlar tartibga solinishi va maʼlumotlarni himoya qilish hamda moliyaviy monitoring talablari oʻrtasidagi muvozanat. Tezkor toʻlov tizimlari va milliy raqamli valyutalar yordamida chegaralararo hisob-kitoblar masalalari ham koʻtarildi.

«Markaziy Osiyo 2027: stol ustidagi stavkalar» nomli yakuniy sessiya ishtirokchilarning keyingi yilda fintech bozorining asosiy yoʻnalishlari rivojlanishi boʻyicha prognozlariga bagʻishlandi. Forum shuningdek, «Startup Centre: Yangi toʻlqin» startaplar tanlovini oʻtkazdi, gʻolibiga Toshkentdagi brendlangan 3D personajlar yaratish platformasi MASCOT STUDIO berildi. Loyiha HUMO Ventures tomonidan yanada ishlab chiqish uchun 50 million soʻm investitsiya oldi.

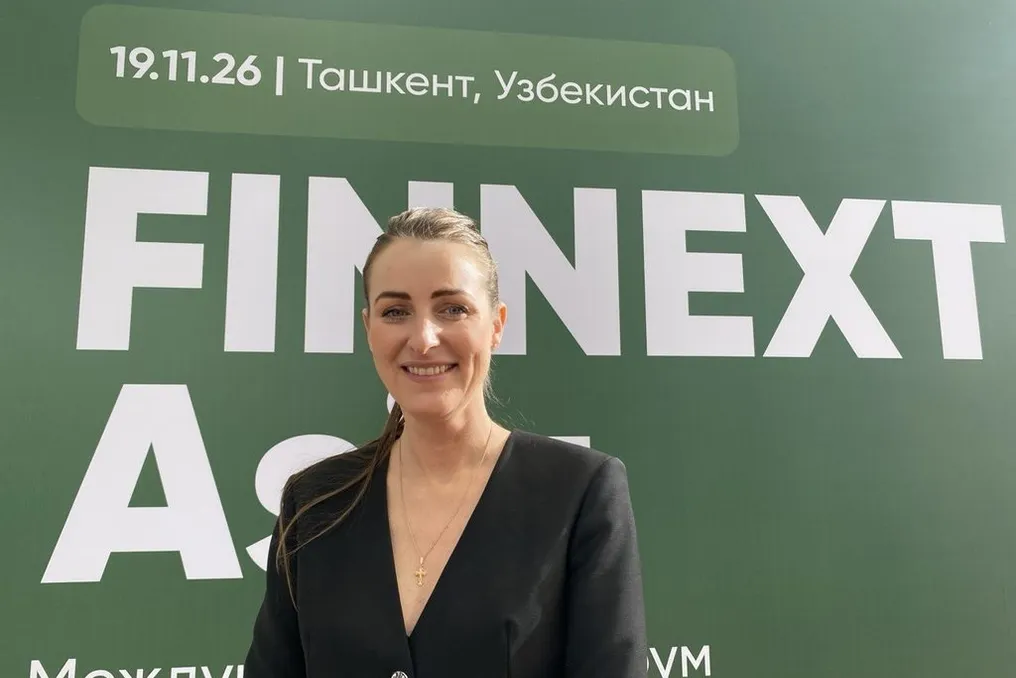
FINNEXT ijrochi direktori Evgeniya Yakunin taʼkidlaganidek, mintaqaviy fintech tobora texnologiyalarni joriy etishning iqtisodiy natijalariga, emas, balki ishga tushirishlar soniga eʼtibor qaratmoqda. U banklar va texnologik kompaniyalar bir-birini sunʼiy intellekt, ochiq API va raqamli valyutalar ishlab chiqishda hamkor sifatida koʻrmoqda deb qoʻshimcha qildi. Yakunin Markaziy Osiyoning xalqaro bozorlar uchun oʻzining texnologik mahsulotlarini yaratishdagi salohiyatini ham taʼkidladi. Forumning milliy toʻlov tizimi Oʻzbekiston davlat toʻlov mexanizmi HUMO boʻldi. Boshqa hamkorlar U-BSS, ratexa.ai, DECO SYSTEMS, aladdin, BTech, Creatio banza, bitmanager va UPplatform edi. Konseptual hamkorlar PERSON HUNTERS, International Beverages Tashkent, EMBRAS, Oʻzbekiston ish beruvchilar assotsiatsiyasi, UZUMFERMER.UZ va CONNEKT boʻldi.
Oʻxshash hikoyalar

FINNEXT Asia 2026 forumida strategiyalardan moliyada yechimlarni amaliy qoʻllashga oʻtishga eʼtibor qaratildi
Batafsil
nuz.uz

FINNEXT Asia 2026 forumida strategiyalardan moliyada yechimlarni amaliy qoʻllashga oʻtishga eʼtibor qaratildi

FINNEXT Asia 2026 forumida Oʻzbekiston, Markaziy Osiyo va Rossiya mamlakatlarining moliyaviy tizimidagi rahbariyat va yuqori menejerlar yigʻildi. Ishtirokchilarda 36 ta bank, 15 ta toʻlov tashkiloti, beshta yetakchi telekommunikatsiya operatori va ikkita toʻlov tizimi ishtirok etdi. Banklar, fintech kompaniyalari, startaplar, toʻlov tizimlari, telekommunikatsiya va IT kompaniyalari, integratorlar, ventura fondlari, biznes-angelar, konsulttorlar, IT parklari, akseleratorlar va xalqaro banklar hamjamiyatining vakillari eng yaxshi tajribalarni almashish, raqamli transformatsiya muammolari va yangi tartibga solish normalarini muhokama qilish hamda mintaqaviy va xalqaro ishtirokchilar oʻrtasida umumiy nuqtalar topish imkoniyatiga ega boʻldilar.

FINNEXT Asia CEO Yevgeniya Yakunina forum uch yillik oʻtganini va rejaning oʻzi soha tomonidan belgilanishini taʼkidladi. Eng dolzarb mavzular sunʼiy intellekt va kadr masalalari hisoblanadi. Xodimlar boshqaruvini muhokama qilish uchun Rossiyadagi Iqtisodiyot oliy maktabi bilan birgalikda HR sessiyasi tashkil etildi. Forum dasturi doimiy ravishda yangilanib boradi: oʻtgan yili sugʻurta boʻyicha alohida yoʻnalish ishga tushirilgan, joriy yilda esa startaplar tanlovi oʻtkazilmoqda. Yakunina inson munosabatlarining ahamiyatini taʼkidladi va keyingi yili tartibga soluvchilar va yirik banklarning vakillari bilan birgalikda yechimlarni targʻib qilish maqsadida dumaloq stol oʻtkazishni rejalashtirmoqda.

Markaziy Osiyo moliyaviy sektori yangi tartibga solish talablari, AI ning joriy etilishi va banklarning raqamli ekotizimlarga oʻtishi natijasida sezilarli oʻzgarishlarga uchramoqda. Nutqchiylar bu talablar mintaqaviy moliyaviy muassasalarning investitsion strategiyalari va mahsulotlariga qanday taʼsir qilishini tahlil qilishdi. Ventur kapitalining rivojlanishi, global investitsiyalarni jalb qilish, shuningdek, Markaziy Osiyo kadrlar va infratuzilma salohiyatiga alohida eʼtibor qaratildi.

Qirgʻiziston banklari ittifoqi tashkiliy rivojlanish menejeri Gulnura Karasheva ishtirok etgan sakkiz kishilik delegatsiyaning tajribasini baham koʻrdi. U ekspertlar orasidagi ochiq tajriba almashinuvini va vazifalarga kengroq qarash imkonini beradigan Markaziy Osiyo formatini yuqori baholadi. Karasheva mintaqaviy darajada saʼy-harakatlarni birlashtirish samarali deb hisoblaydi, chunki moliyaviy sohadagi maqsadlar va muammolar barcha mamlakatlarda oʻxshashdir. U shuningdek, forumning yaxshi oʻtkazilganligini va kelgusi yili yanada katta delegatsiya kutish umidini bildirdi.

Asosiy mavzu moliyaviy sohada Sunʼiy Intellekt va Big Data ning amaliy amalga oshirilishi boʻldi. Sinov loyihalaridan kredit skorlash, firibgarlikka qarshi kurash va mijozlarga xizmat koʻrsatishni yaxshilashda AI ning toʻliq miqyosda qoʻllanilishiga oʻtish, shuningdek, bunday joriy etishlarning iqtisodiy maqsadga muvofiqligini baholash muhokama qilindi.

AI sohasidagi kompetensiyalarga ega mutaxassislar yetishmasligi va kadrlar tayyorlash yondashuvlarini qayta koʻrib chiqish zarurati ham cheklanmagan muammo edi. Biznes va taʼlim doiralari korporativ oʻqitish, kasbiy rollarning oʻzgarishi va universitet oʻquv rejalarini mehnat bozori hozirgi ehtiyojlariga moslashtirishni muhokama qildilar.

Ishtirokchilar bank infratuzilmasini raqamlashtirishga ham eʼtibor qaratdilar. Ochiq bankchilikni joriy etish, API dan foydalanish, majburiy biometrik identifikatsiya va Oʻzbekiston banklarida ichki kiberxavfsizlik xizmatlarini yaratish kabi jihatlar koʻrib chiqildi. Shuningdek, moliyaviy tashkilotlarning yangi tartibga solish talablariga tayyorligi va shu bilan bogʻliq texnologik va moliyaviy xarajatlar ham muhokama qilindi.

Forumda raqamli valyutalar va toʻlov vositalari rivojlanishi, raqamli aktivlarni tartibga solish, moliyaviy xizmatlarni taqdim etishda marketpleyslar rolini kuchaytirish, islomiy bank mahsulotlarini ishga tushirish, shuningdek, qoʻshni davlatlar tajribasi va chegaralararo toʻlovlarni tezlashtirish imkoniyatlari hisobga olingan raqamli sumning istiqbollari koʻrib chiqildi.

VEB RF ijrochi direktori Dmitriy Aksakov forumni oʻzaro aloqa uchun aʼlo platforma deb atab, ishtirokchilarning ijodkor energiyasini taʼkidladi. U Toshkentdagi yaqinda boʻlgan tashrifida jahon darajasidagi mahsulotlar yaratishga intilayotgan mutaxassislarning yuqori darajadagi kompetensiyalari bilan tanishganini aytdi. Aksakov Oʻzbekiston va Rossiya oʻrtasida ishlab chiqilgan texnologik yechimlar va mexanizmlar mavjudligini va ikki tomon ham fuqarolar uchun moliyaviy operatsiyalarni soddalashtirish va kirish imkoniyatini taʼminlashga qiziqish bildirganini taʼkidladi. U qoʻshimcha qilib, qulay chegaralararo toʻlovlar forum natijasi boʻlishi mumkin boʻlgan talabgir yoʻnalish ekanligini qoʻshdi.

Xulosa qilib aytganda, Markaziy Osiyo moliyaviy muassasalari yangi tartibga solish va texnologik sharoitlarga moslashish, jahon moliyaviy maydonidagi oʻz oʻrnini mustahkamlash va raqobatbardosh ekotizimlarni shakllantirish uchun barcha zarur vositalarga ega ekanligi taxmin qilinadi.

Keyingi ikki yil ichida hind fintechidagi ventura kapitali qayerga yoʻnalishi
Batafsil
yourstory.com

Keyingi ikki yil ichida hind fintechidagi ventura kapitali qayerga yoʻnalishi

Hindiston soʻnggi oʻn yilni bozorni qamrab olish muammosini hal qilishga sarfladi. UPI, Aadhaar asosidagi onbording va Jan Dhan tashabbusi tufayli toʻlov vositasi deyarli har bir yosh odamning qoʻliga tushdi va ushbu tarqatish asosida butun bir kompaniya avlod qurildi. Bu muammo sezilarli darajada hal qilindi. Endi yanada murakkabroq savol tugʻiladi — bu yuzlab million mijozlarga ularning moliyaviy holatini oʻlchovli yaxshilaydigan mahsulotlar taklif etish orqali foyda keltiradigan tarzda xizmat koʻrsatish qanday boʻladi — va keyingi ventura kapitali aynan shu yerga yoʻnalishi boʻladi.

Moliyalashtirish maʼlumotlari allaqachon bu siljishni aks ettiradi. Fintech Global maʼlumotlariga koʻra, 2024 yilda hind fintechi 216 ta oshkor bitim doirasida 3,5 milliard dollar jalb qildi, 2025 yilda esa 156 ta bitim boʻyicha 2,9 milliard dollar jalb qildi, bu kapital kamroq boʻlishiga qaramay, tranzaktsiya soni 27% ga kamaygan. Bu kichikroq sonli, ammo kattaroq cheklar joylashtirilishi va yanada torroq tezislar toʻplamiga eʼtibor qaratilishi tendensiyasini koʻrsatadi. Shunga qaramay, 2025 yilda fintech hind startaplarining umumiy kapitalining 22% ni tashkil etib, 2026 yilning birinchi yarimida 26% ga yaqinlashib, moliyalashtirish hajmi boʻyicha eng katta sektor boʻlib qoldi. Kapital sektordan ketmayapti; u joylashtirish joylari boʻyicha ancha tanqidiyroq boʻlmoqda.

Keyingi 24 oy ichida kapitalni eng ehtimol egallaydigan uchta asosiy mavzu:

Hindistonning moliyaviy muassasalari oʻnlab yillar oldin ishlab chiqilgan eskirgan infratuzilma ustida ishlaydi. Koʻpgina banklar, NBFC va sugʻurta kompaniyalaridagi asosiy bankchilik, kreditlash va siyosatni boshqarish tizimlari filiallar bilan boshqariladigan, batch qayta ishlash va kun oxirida maʼlumotlarni solishtirish uchun yaratilgan dunyo uchun, real vaqt rejimida aholi miqyosida toʻlovlar, uzluksiz podderayting yoki bir nechta maʼlumot manbalaridan on-the-fly yigʻilgan mahsulotlar uchun emas. Har bir yangi funksiya ushbu bazaga biriktiriladi va arxitektura eskirishi bilan har bir qoʻshimcha oldingisidan qimmatroq turadi.

Hindiston moliyaviy muassasalari texnologiyalarni yangilashga muhtoj, bu sektorning eng katta infratuzilma imkoniyatlaridan birini yaratadi. Koʻpgina eskirgan tizimlar bugungi kunda muassasalardan talab qilinadigan tezlik va moslashuvchanlik uchun moʻljallanmagan. Keyingi avlod texnologiyalari bulutli, modul va APIga yoʻnaltirilgan boʻlishi kerak, bu turli tizimlarning oʻzaro aloqasini soddalashtiradi. Banklar va moliyaviy tashkilotlar asosiy tizimlarini qayta qurish zarurati boʻlmagan holda mahsulotlarni haftalar ichida ishga tushirishga, narxlarni tezda sozlashga va yangi maʼlumot manbalarini yoki tarqatish hamkorlarini qoʻshishga intilishadi. Ularning mavjud texnologiyasining katta qismi bunday talablarni qoʻllab-quvvatlamaydi.

Imkoniyatlar faqat asosiy bank tizimlaridan tashqariga chiqadi. Moliyaviy muassasalarga tartibga solish talablariga rioya qilish, AI modellarini va xavflarini boshqarish, firibgarlik va pul yuvishni oldini olish, shuningdek, kiber tahdidlardan himoyalanish uchun yanada ilgʻor vositalar kerak. Ular shuningdek, nofinans korxonalariga kreditlar, kartalar va eskro-hisoblar kabi moliyaviy mahsulotlarni taklif qilish imkonini beradigan infratuzilmaya muhtoj. Ushbu imkoniyatlar tartibga solish talablariga rioya qilgan holda yangi moliyaviy mahsulotlarni taqdim etish uchun hayotiy ahamiyatga ega.

Tartibga solish bu investitsiyalarni yanada dolzarb qiladi. 2025-yil fevral oyidan boshlab Sebi tartibga solingan vositachilarni sunʼiy intellekt va mashinaviy oʻrganish vositalaridan foydalanish natijalari uchun javobgar deb belgiladi, shu jumladan uchinchi tomon tomonidan taqdim etilganlar. 2025-yil avgust oyida RBI ning FREE-AI qoʻmitasi model xavflarini va maʼlumotlarni boshqarish boʻyicha loyiha qoʻllanmalarini ishlab chiqqan, buning natijasida 26 ta tavsiya berilgan. Shu bilan birga, shaxsiy maʼlumotlarni himoya qilish boʻyicha Hindiston Qonuni boʻyicha rozilik, xabardor qilish va jismoniy shaxslarning maʼlumotlari huquqlari bilan bogʻliq muhim majburiyatlar 2027-yil may oyida kuchga kirishi kerak. Moliyaviy muassasalar oʻzlarining AI tizimlari va maʼlumotlar bilan ishlash usullari ushbu talablarga javob berishini namoyish etishi kerak. Koʻpchilik uchun sinovdan oʻtgan texnologiyalarni sotib olish ularni mustaqil ishlab chiqishdan koʻra amaliyroq yechim boʻlishi mumkin.

Ventura investorlari uchun bu jozibador imkoniyatni yaratadi: kompaniyalar mijozlar bilan munosabatlarni saqlab turish orqali moliyaviy muassasalardan muntazam daromad olishlari mumkin, chunki ularning dasturiy taʼminoti kundalik operatsiyalarga integratsiya qilingan sari ular almashtirib boʻlmaydigan boʻlib qoladi. Investorlar shuningdek, qaysi isteʼmolchi brendi gʻalaba qozonishini bashorat qilishga urinmasdan, moliyaviy xizmatlar texnologiyalari oʻsishidan foyda olishlari mumkin.

Kamroq aniq boʻlgan imkoniyat Hindiston Account Aggregator ekotizimida yashiringan. 2025-yil mart oyidan 2026-yil may oyigacha moliyaviy maʼlumotlarni isteʼmol qiluvchi muassasalarning soni taxminan 66% ga oshib, 1000 dan oshdi, shu bilan birga maʼlumot yetkazib beruvchilar soni taxminan 176 da nisbatan barqaror qoldi. Rozilik asosidagi moliyaviy maʼlumotlarga talab taklifdan ancha tezroq oʻsib bormoqda. Bu tafovutni bartaraf etish uchun infratuzilma yaratish oʻzi muhim imkoniyat boʻlishi mumkin.

Oʻsishning tuzilmaviy omillari endi bahs qilish obyekti emas. ICRA Analytics maʼlumotlariga koʻra, 2026-yil iyul oyida oʻzaro fondlar aktivlari 3 yil avvalgi 46,4 lakh crore ga qaraganda 85,76 lakh crore ga yetdi. Sebi yillik hisobotida investorlar oʻzaro fondlarga 6,1 crore kishidan ortiq yetganligi, bir moliyaviy yilda 13% ga oshgani va Tier III shaharlar endi investorlar bazasining yarmidan ortigʻini tashkil etgani qayd etilgan. Bitta noyob demat-hisoblar soni 2020-yil aprel oyidagi 3,3 crore ga qaraganda 12,18 crore ni tashkil etadi. Uy xoʻjaliklari aniq aylanishni namoyish etadi: uy xoʻjaliklarining sof tejashlari FH23dagi uy xoʻjaligi tejashlarining 27% dan FH25da 33% ga oshdi, va uy xoʻjaliklarining qiymatli qogʻoz bozorlariga mablagʻ chiqarilishi yalpi ichki mahsulotning 0,99% dan 2,17% gacha ikki barobar oshdi.

Biroq, investitsiya hisobining mavjudligi va investitsiya maslahatlari olish oʻrtasida keskin farq bor va aynan shu yerda imkoniyat yotadi. Sebi maʼlumotlariga koʻra, FH2025-26da 7,2 crore yangi SIP roʻyxatdan oʻtkazilgan, 6,8 crore esa bekor qilingan yoki yetgan. Bu deyarli toʻliq chiqib ketishdir. Bu tarqatishdagi nosozlik emas, chunki tarqatish ishga tushgan. Balki, bu maslahat berishdagi nosozlikdir.

Taklif sababini tushuntiradi. Hindistonda Sebi tomonidan investitsiya maslahatchisi sifatida roʻyxatdan oʻtgan taxminan 1042 yuridik shaxs mavjud, AMFI da roʻyxatdan oʻtgan oʻzaro fondlar distribyutorlari esa deyarli 1,99 lakh kishi — har bir haq toʻlovli maslahatchiga taxminan 191 komissiya oluvchi distribyutor va oʻzaro fondlardagi har 58 500 nafar investorga bir maslahatchi. Bunday nisbatdagi insoniy maslahat keng bozorni qamrab ola olmaydi, chunki 5 lakh miqdordagi portfelni bir maslahatchi boshqarish iqtisodiy jihatdan hech qayerda ishlamagan.

Aynan shu yerda Account Aggregator (AA) ramkasi va AI kesishib, yangi narsani maqbul qiladi. Hindiston AA tarmoqlari 2026-yil iyunigacha 314,5 million bogʻlangan hisoblar orasida 493,5 million rozilikni amalga oshirdi, oʻn besh oy ichida taxminan uch baravar oshdi va endi depozitlar, oʻzaro fondlar, aksiyalar, sugʻurta, pensiya jamgʻarmalari va GST topshirishni oʻz ichiga olgan 16 ta moliyaviy maʼlumot kategoriyasini qamrab oladi. Platforma birinchi marta uy xoʻjaligining moliyaviy holati haqida kelishilgan, mashinaviy oʻqiladigan, deyarli toʻliq tasvirni olishi mumkin. Buning ustiga AI qoʻshilishi, avval faqat xususiy bank mijozlariga mavjud boʻlgan haqiqatdan ham shaxsiylashtirilgan tavsiya yaratishning chegaraviy xarajatlarini bir daraja pasaytiradi.

Uchinchi mavzu eng keng qamrovli va aynan shu yerda intizom eng muhim ahamiyatga ega. Deyarli har bir fintech kompaniyasi AI mavjudligini eʼlon qiladi. AI ni funksiya sifatida — mavjud mahsulotga biriktirilgan chat-bot sifatida va biznes modelining umuman ishlash sababi sifatida ajratib koʻrsatish kerak.

Uchta barqaror variant mavjud. Birinchidan, isteʼmolchi moliyaviy yordamchilari (co-pilotlar), ular tejash, investitsiya, qarz olish va sugʻurta boʻyicha yechimlarni bitta interfeysda birlashtiradi. Ularning hayotiy qobiliyati yuqorida tilga olingan AA pluss AI kombinatsiyasiga toʻliq bogʻliq; kelishilgan maʼlumotlarsiz yordamchi — bu doʻstona ohangli qidiruv tizimi.

Ikkinchidan, korporativ moliyaviy muassasalarda ish jarayonlarini qayta loyihalash. Podderayting, toʻlovlarni yigʻish, KYCni tuzatish, shikoyatlarni koʻrib chiqish va ichki audit — bu qoidalar bilan toʻyingan, yuqori hajmli funksiyalar boʻlib, agent avtomatlashtirish aniq iqtisodiy maqsadga muvofiqdir va xaridorlar hujum qilish uchun oʻlchovli xarajatlarni ega boʻlishadi.

Uchinchisida, va ehtimol, past baholangan variant — Hindiston butun dunyo uchun AI yordamida professional darajadagi xizmatlarni taqdim etish markazi sifatida. IT sanoati dasturiy taʼminot sohasidagi mehnat bozoridagi arbitrajga asoslangan edi; shu institutsional quvvat — boshqariladigan yetkazib berish, tartibga solishga rioya qilish intizomi, miqyosdagi mijoz ishonchi — huquqiy koʻrib chiqish, audit, fondlarni boshqarish va tibbiy operatsiyalarga yoʻnaltirilishi mumkin, bunda AI xodimlar sonini koʻpaytirmay, xarajatlar bazasini siqib chiqaradi. Hindistonning global xizmatlardagi joriy holatiga qarab, bu uchta variantdan eng katta boʻlishi mumkin.

Toʻlovlar hindistonliklar raqamli moliyani qabul qilishini isbotladi. Keyingi 24 oy ekotizimning buni foydali, yaxshi maslahat berilgan va himoyalangan tarzda amalga oshira olishini sinab koʻradi, bu qatlamlarga, yuzalliklarga emas, balki qoʻllab-quvvatlashni isbotlaydi: moliyaviy muassasalar uchun eng yaxshi texnologiya, uy xoʻjaliklari uchun qulay moliyaviy maslahatlar va bu ikki jarayonni iqtisodiy jihatdan mumkin qiladigan AI.

Mashhur