Indiyadagi uy xoʻjaliklari 6-noyabr juma kuni Dantaros bayramini nishonlashib, oltin va kumush sotib olishayotgan paytda, moliyaviy mutaxassislar investorlarga bu ijobiy voqeaning chetiga chiqib, qimmatbaho metallarning umumiy investitsion portfelidagi rolini koʻrib chiqishni tavsiya etmoqda.
2026-yilda gʻayritabiiy koʻtarilishdan soʻng keskin korreksiyalarga duch kelinganidan soʻng, savol oltin yoki kumush sotib olish haqida emas, balki qancha miqdorda egalik qilish, bozonga qachon kirish kerak va ikkala metall investitsion portfelda teng joyga loyiqmi, degan savoldir.
Umumiy maslahat shundaki, oltinni qisqa muddatli tiklanish sifatida emas, balki portfelni himoya qilish vositasi sifatida qarash, faqat Dantaros tufayli katta miqdorda sotib olishdan saqlanish va yanada volatilligi yuqori boʻlgan va sanoat talabiga bogʻliq boʻlgan kumushga nisbatan koʻproq ehtiyotkorlik bilan yondashish kerak.
Qimmatbaho metallarga boʻlgan talab farqlari
OmniScience Capital bosh ijrochi direktori va strategi Vikas Gupta Indiyada qimmatbaho metallarga boʻlgan ikki xil talabni ajratib koʻrsatadi: madaniy tadbirlar va toʻy shartlari bilan bogʻliq xaridlar hamda narx harakatlariga bogʻliq investitsion talab.
U Indiyada oltin va kumushga ikki turdagi talab borligini taʼkidladi. Birinchisi – bu Dantaros va boshqa bayramlar, shuningdek, toʻy mavsumida yuzaga keladigan elastik boʻlmagan talabdir. Toʻy uchun ijtimoiy-iqtisodiy va madaniy guruhlarga bogʻliq maʼlum bir minimal miqdordagi oltin talab qilinadi. Ikkinchisi esa narx oʻzgarishlari va narx yoʻnalishi boʻyicha spekulyatsiyalar bilan bogʻliq elastik talabdir.
Gupta Dantarosdagi xarid hajmlari barqaror boʻlib qolishini yoki oshishini prognoz qiladi, toʻy mavsumidagi talab esa biroz kuchliroq boʻlishi mumkin. U qoʻshimcha qilib, oltin narxlarining keskin oʻsishi va keyin korreksiya olishi xaridorlarga hozirgi narxlarni oldingi choʻqqi bilan solishtirganda koʻproq oltin sotib olish imkoniyati borligini his qilishiga olib kelishi mumkin. U «Investitsiya sifatida oltin indiyaliklar tomonidan afzal koʻrilishda davom etmoqda», - dedi.
Aktivlarni taqsimlash boʻyicha tavsiyalar
Biroq investorlar uchun bayram xaridlari avtomatik ravishda portfelda qimmatbaho metallarning ulushini oshirishga olib kelmasligi kerak. PL Capital tovarlar boʻlimi rahbari Ashish Rajodiya, aksariyat investorlar uchun butun portfelning taxminan 5-10% ni oltinga va 2-3% ni kumushga ajratish mos kelishini hisoblaydi. Kumush yanada volatilligi yuqori va sanoat talabiga bogʻliq boʻlgani uchun u kichikroq ulushni tashkil etishi kerak. Ikkala metall ham oʻtgan yil davomida sezilarli darajada oshganligi sababli, savol sotib olish haqida emas, balki qanday sotib olish haqida bormoqda. Dantarosda birdaniga sotib olish oʻrniga, investorlar sotib olishni bir necha hafta davomida oltin ETF yoki tangalar orqali taqsimlab, kirish narxini oʻrtacha qiymatga keltirish uchun pasayganda qoʻshimcha sotib olishlari mumkin. Maqsadli ulushga erishganlar qoʻshimcha sotib olishga majbur emaslar, ammo pastda turganlar pozitsiyani transhlar orqali oshirishi mumkin.
Istakdagi ulushdan past turgan investorlar Dantarosda katta xarid qilish oʻrniga, ekspozitsiyani transhlar orqali oshirishni koʻrib chiqishi mumkin. Oltin birja fondlari (ETF) moliyaviy ishtirok etish uchun bitta yoʻlni taklif qilsa, tangalar va ingotlar jismoniy egalikni taʼminlaydi. Istagan ulushga ega boʻlganlar faqatgina bu ijobiy kun boʻlgani uchun koʻproq sotib olishlari shart emas.
Kumush volatilligiga ehtiyotkorlik
Kumushning keskin volatilligi maxsus ehtiyotkorlikni talab qiladi. 129 Wealth fondlar menejeri va Paul Asset tadqiqotlar tahlilchisi Prasanjit Paul, kumush narxlarining yaqinda tiklanishini yangi bozor chorrahasining boshlanishi deb qabul qilish mumkin emasligini taʼkidladi. U kumush hali ham kengroq pasayuvchi tendensiyada ekanligini va yaqinda tiklanishning narxlar sotib olinmaydigan zonaga kirganidan keyingi texnik qaytish kabi koʻrinishini taʼkidladi. Bunday qaytishlar keskin pasayishdan soʻng normal holat boʻlib, yangi bozor siklining boshlanishini anglatmaydi.
Paul oktyabrda metallning global miqyosda 18,6 foizga pasayishini tezkor oʻzgarishlar qanday sodir boʻlishi mumkinligining dalili sifatida koʻrsatdi. U «Biz kumushga qisqa muddatda medvedʼing (pasayuvchi) kayfiyatini saqlab qolamiz va joriy qaytish ortidan quvishni tavsiya etmaymiz», - dedi. Zargarlik buyumlari yoki sovgʻalar uchun real kelajakdagi ehtiyoji boʻlganlar sekin pasayishlarda sotib olishlari mumkin, ammo yangi mablagʻlarni kiritayotgan investorlar narxning yanada barqarorlashishini kutishi mumkin.
Kumushning istiqbollari global foiz stavkalari, AQSh dollari va sanoat ehtiyojlari boʻyicha kutishlar bilan ham bogʻliq. Kuchliroq dollar va AQSh xazinaviy obligatsiyalarining yuqori daromadlari odatda kumushga salbiy taʼsir qiladi, chunki bu metall daromad bermaydi. Quyosh panellari, elektr transport vositalari, elektronika va maʼlumotlar markazlari tomonidan talab qoʻllab-quvvatlasa-da, Paul 2026-yilda sanoat ishlab chiqarishining kamayishi kutilayotganini, bu qisman quyosh panellarida kumushdan kam foydalanish bilan bogʻliq ekanligini eslatdi.
Qimmatbaho metallarga uzoq muddatli qarash
Bu vaqtda Motilal Oswal Financial Services qisqa muddatli volatillikka qaramay, qimmatbaho metallarga konstruktiv uzoq muddatli qarashni qoʻllab-quvvatlaydi. «Oltin koʻtarilishi: kechiktirilgan, lekin yoʻqotilmagan» nomli eng soʻnggi chorak hisobotida korreksiyalar intizomli toʻplash uchun imkoniyatlar yaratishi mumkinligi aytilgan. Hisobotda oltin 2026-yil yanvayida unsi uchun deyarli 5600 dollarga yetib, keyin 4000 dollardan pastga tushib, soʻngra tiklanganligi qayd etilgan. Kumush unsi uchun 100 dollardan yuqoriga koʻtarilib, keyin keskinroq korreksiyaga uchragan.
Motilal Oswal Financial Services tovarlar tadqiqotlari boshligʻi Navneet Damani, oltin global iqtisodiy va geopolitik noaniqlik fonida himoya aktivi boʻlib xizmat qilishda davom etayotganini taʼkidladi. Biroq, uning qisqa muddatli yoʻnalishi AQSh Fed siyosati, inflyatsiya, dollar va obligatsiyalarining real daromadlariga sezgir boʻlib qoladi. U «Hindistonda yuqori narxlar zargarlik mahsulotlariga boʻlgan ixtiyoriy talabni chekladi, ammo toʻy bilan bogʻliq xaridlar va investitsion talab nisbatan barqaror qoldi», - dedi.
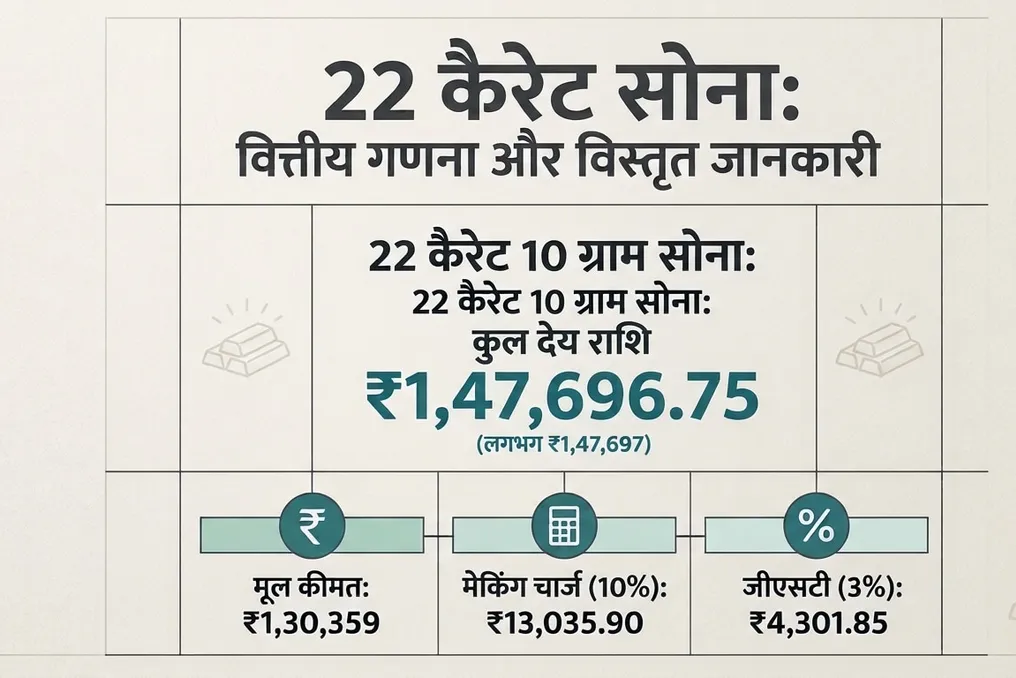
Broker firma oltin uchun «pasayishlarda sotib olish» yondashuvini tavsiya qiladi, xalqaro toʻplash zonasini unsi uchun 3800-3900 dollar, qisqa muddatli maqsadni 4200 dollar va oʻrta muddatli maqsadni 4500-4700 dollar deb belgilaydi. Ichki bozorda, dollar/rupiya kursini 96 deb hisoblab, ular 10 gramm uchun 135000 rupiya toʻplash uchun qulay zona, qisqa muddatli maqsad 148000 rupiya va oʻrta muddatli maqsad 160000-168000 rupiya deb bilishadi.
Bu broker baholari bozor taxminlari boʻlib, kafolatlangan narxlar yoki daromadlar darajasi emas. Investorlar shuningdek, oʻz daromadlarini baholashda valyuta tebranishlari, soliqlar, ishlab chiqarish toʻlovlari va jismoniy oltin narxi ile moliyaviy mahsulotlar narxlari oʻrtasidagi farqni hisobga olishlari kerak.
Motilal Oswal Financial Services tovarlar tahlilchisi Manav Modi kumush oltindan koʻra katta oʻsish potentsialini taqdim etishi mumkin, ammo bu sezilarli darajada yuqori volatillik bilan kechadi. Firmaning umumiy qarashi shundaki, investorlar narx impulsi ortidan quvish oʻrniga, korreksiyalar paytida toʻplanishlari kerak. «Oltin uchun keyingi burilish nuqtasi real daromadlar oʻsishni toʻxtatganda yuzaga kelishi mumkin, ayniqsa barqaror inflyatsiya, fiskal muammolar yoki iqtisodiy oʻsish sekinlashuvi pul-kredit siyosatini oʻzgartira boshlasa. Biz oltinga nisbatan «pasayishlarda sotib olish» yondashuvini saqlab qolamiz, toʻplash zonasini unsi uchun 3800–3900 dollar, qisqa muddatli maqsad 4200 dollar va oʻrta muddatli maqsad 4500–4700 dollar deb belgilaymiz. Ichki bozorda, USD/INR 96 da deb taxmin qilsak, biz 135000 rupiya toʻplash uchun qulay zona, qisqa muddatli maqsad 148000 rupiya va oʻrta muddatli maqsad 160000–168000 rupiya deb koʻramiz. Kumush katta oʻsish potentsialini taklif qiladi, ammo investorlar uning sezilarli darajada yuqori volatilligini yodda tutishlari kerak. Umuman olganda, narx impulsi ortidan quvish oʻrniga, biz investorlar kapitalni saqlash va portfelni diversifikatsiya qilishdagi qimmatbaho metallarning rolini hisobga olgan holda, korreksiyalar paytida intizomli toʻplanishga eʼtibor qaratishlari kerak deb hisoblaymiz», - dedi Modi.
Motilal Oswal dunyo miqyosidagi oltin ETF hajmlari 2026-yil avgust va sentyabr oylarida taxminan 187 tonaga oshib, rekord darajasidagi 4256 tongacha yetganini maʼlum qildi. Uchinchi chorakdagi mablagʻlar oqimi rekord darajada boʻlgan 31 milliard dollarga yetdi. Hindistonda oltin ETFlarga mablagʻlar oqimi sentyabr oyida 71 foizga oshib, 44,5 milliard rupiyaga yetgan, kumush ETFlari esa 19,7 milliard rupiya mablagʻ oqimini jalb qildi.
Broker agentligi oʻz eslatmasida «Bunday foniyada oltin nisbatan himoya aktivi sifatida oʻz jozibadorligini saqlab qolmoqda, kumush esa katta oʻsish potentsialini taklif etadi, ammo yuqori darajadagi volatillikni olib keladi. Global makroiqtisodiy sharoitlar, pul-kredit siyosati kutishlari va geopolitik voqealar qimmatbaho metallar bozorini shakllantirib borayotgani sababli, investorlar qisqa muddatli impuls ortidan quvish oʻrniga, narx korreksiyalari paytida intizomli toʻplash strategiyasini koʻrib chiqishi mumkin», - dedi.