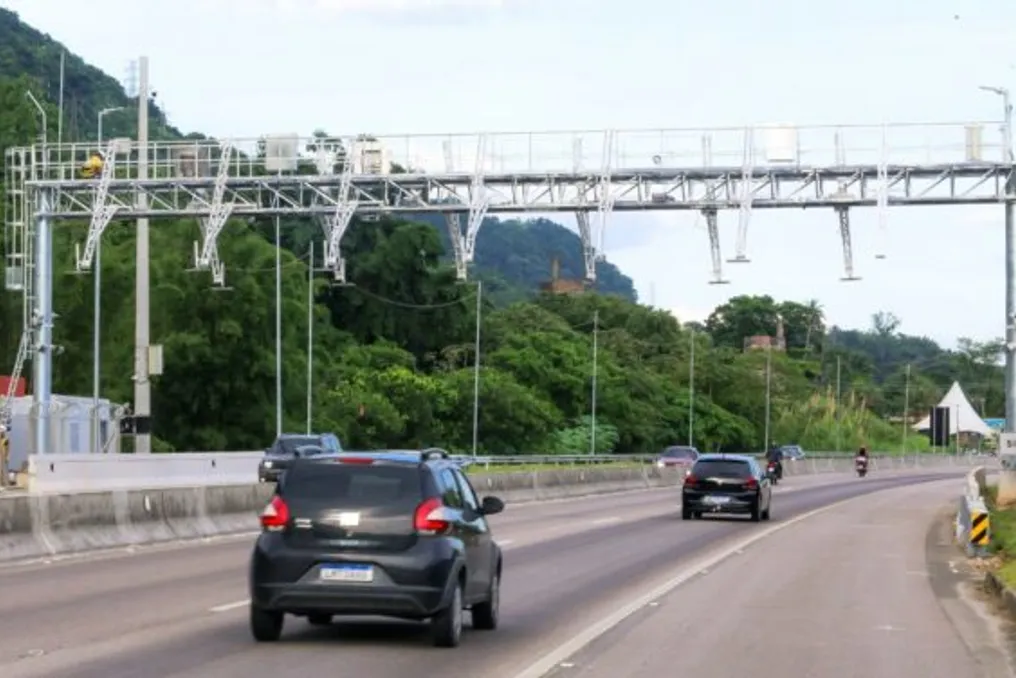
Free Flow toʻlov tizimida xatolar paydo boʻlmoqda; notoʻgʻri hisob-fakturalarni qanday bahslashishni koʻring
Batafsil
AutoPapo
autopapo.com.br

Free Flow toʻlov tizimida xatolar paydo boʻlmoqda; notoʻgʻri hisob-fakturalarni qanday bahslashishni koʻring

Free Flow toʻlov tizimi yoʻllar tranzitida afzalliklar beradi va haydovchilar sarflaydigan vaqtni kamaytiradi. 2026-yil oktyabridan boshlab, Braziliya CNH ilovasi tizim tariflarini koʻrsatishni boshladi, bu soʻrovni standartlashtirdi. Avval esa, bosib oʻtilgan yoʻlning koncessionerining veb-saytiga yoki maxsus ilovasiga murojaat qilish talab qilinardi.

Biroq, Braziliya CNH ilovasi xatoliklarga chimaydi va allaqachon jamoatchilik uchun muammolarni keltirib chiqarmoqda. AutoPapo oʻquvchisi Nova 381 koncessioner tomonidan boshqariladigan Free Flow toʻlovida ikki marta hisoblangan toʻlov haqida xabar berdi. Avtomobil tegining operatori ikki marta hisoblashni aniqladi va toʻlovni bekor qildi.

Bu holat Braziliya CNH ilovasida toʻlanmagan toʻlov ogohlantirishiga olib keldi va oʻquvchini toʻlovdan qochish uchun jarima olish xavfiga qoʻyib qoʻydi. Foydalanuvchi davlat ilovasi orqali murojaat qilib, u uni yoʻl koncessionerining portalidagi shaklga yoʻnaltirdi. Masalaning hal qilinishi faqat maqola nashr etilganidan keyin kompaniya bilan bogʻlanilgandan soʻng amalga oshdi.

Muhim jihat shundaki, Braziliya CNH ilovasi faqat Free Flow toʻlovi bilan bogʻliq maʼlumotlarni konsolidatsiya qilish uchun xizmat qiladi; toʻlovlarni amalga oshirish yoki bahslashish uchun u foydalanuvchini tegishli koncessionerning saytiga yoʻnaltiradi. Ikki turli kompaniya tomonidan boshqariladigan yoʻllar kesish yoʻnalishlarda qarzdorlikni tartibga solish uchun bir nechta saytlarga kirish zarur boʻladi.

Yoʻl koncessionerlari oʻzlari ham haydovchilar Free Flow toʻlovlarini toʻlashlari uchun ilovalarni taqdim etadilar. Nova 381 bahslashish va umumiy yordam uchun eng samarali kanallar WhatsApp yoki shikoyat boʻlimining elektron pochta manzili ekanligini tavsiya etadi, garchi uning ilovasi ham tezkor deb hisoblansa ham.

2026-yil aprel oyida Transport vazirligi tizim integratsiyasini taʼminlash maqsadida Free Flow toʻlovlaridagi toʻlov yoʻqligi uchun jarimalarni 200 kun davomida toʻxtatdi. Bu tolerans muddati 17-oktyabr gacha boʻlgan oʻtishlar uchun amal qiladi va 16-noyabrda tugaydi. 18-oktyabrdan boshlab amalga oshirilgan oʻtishlar yangi standart tartibga solish muddatiga, yaʼni 30 kunga amal qiladi. Toʻlovdan qochish jiddiy huquqbuzarlik hisoblanadi va 195,23 R$ jarima hamda Davlat haydovchilik guvohnomasida (CNH) besh ballga tortiladi.

Braziliya CNH ilovasini yoki koncessionerlarning veb-saytlarini kuzatish zaruriyatini bartaraf etish uchun muqobil sifatida avtomobilga teg qoʻyish mumkin. Free Flow portiklari oʻqishni amalga oshiradi va toʻlov avtomatik tarzda amalga oshiriladi. Hozirda Sem Parar, Taggy va ConectCar kabi ixtisoslashgan kompaniyalar tomonidan taqdim etilgan, shuningdek banklar tomonidan berilgan teglar mavjud, ammo bunday yechimlar bilan ham moliyaviy yoʻqotishlardan saqlanish uchun qarzdorlikka eʼtibor berish muhimdir.
Oʻxshash hikoyalar

Bank hisobidan ogohlantirishsiz pul yechib olinganida nima qilish kerak: qaytarish qoidalari va RBI meʼyorlari
Batafsil
www.aajtak.in

Bank hisobidan ogohlantirishsiz pul yechib olinganida nima qilish kerak: qaytarish qoidalari va RBI meʼyorlari

Raqamli bankchilik davrida onlayn firibgarlik va bank hisoblaridan ruxsatsiz mablagʻlarni yechib olish holatlari koʻpaymoqda. Yaqinda Greiter Noyda bir filialdagi Punjab National Bank (PNB) mijozlarning hisoblaridan va depozit sertifikatlaridan (FD) millionlab rupiy yoʻqolganligi kuzatildi, bu esa depozitar mablagʻlarning xavfsizligi haqidagi xavotirlarni kuchaytirdi.

Agar siz toʻplagan mablagʻlar siz bilmasdan chiqarilsa, bank tomonidan kompensatsiya berilishi masalasi tugʻiladi. Hindiston zaxira banki (RBI) ruxsatsiz elektron bank operatsiyalari holatlarida mijozning javobgarligi va mablagʻlarni qaytarish tartibi boʻyicha qoidalar belgilab qoʻygan. Hisobingizdan ruxsatsiz pul yechilgan taqdirda, bir qator darhol choralar koʻrish orqali zarar koʻramaningizni kamaytirishingiz mumkin.

Agar siz amalga oshirmagan yechib olish sodir boʻlgan boʻlsa, bankga darhol xabar berishingiz kerak. Buning uchun bankning rasmiy mijozlar xizmati raqamlari, mobil ilova, veb-sayt orqali foydalanish yoki bank filialiga tashrif buyurish mumkin.

Qilinishi kerak boʻlgan uchta ustuvor harakat mavjud:

  • Bankga shikoyat qilish: Bankga ruxsatsiz tranzaktsiya haqida maʼlumot berish va shikoyat roʻyxatdan oʻtkazish zarur. Kerak boʻlsa, keyingi yechib olishlarni oldini olish uchun onlayn debet va karta operatsiyalarini bloklashni soʻrang.
  • Shikoyat raqamini saqlash: Bankdan shikoyatning maʼlumotnomaviy raqamini olishni unutmang. Shuningdek, kelajakdagi tekshiruv va mablagʻlarni qaytarish uchun SMS, elektron xatlar, bankdan chiqqan hisobotlar va tranzaktsiyalarning skrinshotlarini saqlang.
  • Kiberpolitsiyaga xabar berish: Agar firibgarlik onlayn toʻlovlar yoki raqamli operatsiyalar bilan bogʻliq boʻlsa, darhol 1930 qizil chiziq raqami orqali shikoyat bering. Bundan tashqari, Ichki ishlar vazirligining kiberjinoya portaliga cybercrime.gov.in manzili orqali ariza topshirish mumkin.

RBI qoidalariga koʻra, ruxsatsiz elektron tranzaktsiyalarda mijozning javobgarligi firibgarlik qanday sodir boʻlganiga va mijoz bankga qanchalik tez xabar berganiga bogʻliq.

Agar firibgarlik bank aybi bilan sodir boʻlgan boʻlsa

Agar ruxsatsiz tranzaktsiya bankning ehtiyotsizlikligi, xatosi yoki tizimli kamchiligi natijasi boʻlsa, mijozning javobgarligi nolga teng. Bunday hollarda mijoz shikoyatni topshirish tezligini isbotlash shart emas; barcha zarar bank tomonidan qoplanadi.

Uchinchi tomon firibgarligi holatida 3 kun ichida

Agar mablagʻlar bank yoki mijoz aybi bilan emas, balki uchinchi tomon aralashuvi yoki tizim buzilishi tufayli yechilgan boʻlsa, mijoz maʼlumotni olgan kundan boshlab uch ish kuni ichida bankga tranzaktsiya haqida xabar berishi kerak. Ushbu shart bajarilsa, mijozning javobgarligi ham nol boʻladi va barcha zarar bank tomonidan qoplanadi.

Firibgarlik haqida 4–7 kun ichida xabar bersa javobgarlik qanday boʻladi?

Agar mijoz firibgarlik haqida bankga toʻrt-etti ish kuni ichida xabar bersa, uning javobgarligi cheklangan boʻladi. Bu chegarani hisob turi belgilaydi. Mijoz ikkita summadan kamroq miqdorda zarar koʻrishi mumkin: firibgarlik operatsiyasining summasi yoki belgilangan maksimal chegaradan qaysi biri kamroq. Asosiy tejash depoziti turi (BSBD) hisoblari uchun maksimal javobgarlik 5000 rupiya, boshqa oddiy tejash hisoblari uchun esa 10000 rupiya tashkil etadi. Baʼzi joriy va boshqa aniq hisoblar uchun bu chegarasi 25000 rupiyagacha yetishi mumkin.

OTP yoki PINni baham koʻrsangiz nima boʻladi?

Agar firibgarlik mijozning oʻz ehtiyotsizligi tufayli, yaʼni OTP, PIN, parol yoki boshqa toʻlov maʼlumotlarini kimdirga bergani sabab boʻlgan boʻlsa, mijoz bankga murojaat qilgunigacha barcha zararni oʻzi koʻrishi mumkin. Biroq, bank shikoyatni qabul qilgandan keyin yuzaga kelgan har qanday qoʻshimcha ruxsatsiz zararlar bankning javobgarligiga aylanishi kerak.

7 kundan ortiq kechiksa nima boʻladi?

Agar mijoz firibgarlik haqida yetti ish kunidan keyin bankga xabar bersa, uning javobgarligi bank direktorlar kengashi tomonidan tasdiqlangan siyosatga muvofiq belgilanadi. Shu sababli eng xavfsiz yondashuv – mablagʻlar yechilganligi haqida darhol xabar berishdir.

RBI nol yoki cheklangan javobgarlik holatlarida mablagʻlarni qaytarish uchun muddatlarni belgilab qoʻygan. Bank shikoyatni olganidan soʻng, ruxsatsiz summani 10 ish kuni ichida dastlabki toʻlov (provizion kredit) amalga oshirish majburiyatiga ega. Bu sugʻurta daʼvolarini hal qilish kutishidan qatʼi nazar sodir boʻlishi kerak. Summa pul yechilgan kun narxiga mos kelishi kerak.

Bankga shikoyatni toʻliq tekshirish va mijozning javobgarligini aniqlash uchun maksimal 90 kun beriladi. Agar bank ushbu muddat ichida shikoyatni hal qila olmasa yoki javobgarlikni aniqlay olmasa, u RBI qoidalariga muvofiq mijozga kompensatsiya toʻlash majburiyatiga ega.

Bundan tashqari, bank mijoz tejash hisoblari yoki debet kartalari boʻyicha foizlar bilan zarar koʻrmasligini kafolatlamalisi kerak. Kredit kartasi holatida mijozga qoʻshimcha foiz yuklanmasligi kerak.

Agar siz bankga shikoyat bergan boʻlsangiz, ammo u muammoingizni hal qilishdan bosh tortsa, siz RBI shikoyatlar boshqaruv tizimi (CMS) orqali https://cms.rbi.org.in manziliga murojaat qilishingiz mumkin. RBI ombudsmanining integratsiyalashgan tizimi doirasida bank xizmatlari bilan bogʻliq shikoyatni topshirish mumkin.

Oppo 100 W quvvat bankini Braziliya uchun sertifikatlashtirdi
Batafsil
tecnoblog.net

Oppo 100 W quvvat bankini Braziliya uchun sertifikatlashtirdi

Oppo braziliyalik bozorga qiziqish bildirgan boʻlib, yana bir aksessuar, xususan, kuchli quvvat bankini sertifikatlashtirdi.

PBSV05 model kodi bilan belgilanadigan bu aksessuar odatda 12 000 mAh sigʻimga ega. U Oppo/Realme/OnePlus ning SuperVOOC texnologiyasi yordamida 100 W gacha tezkor zaryadlashni qoʻllab-quvvatlaydi, shuningdek, boshqa brendlarning USB-PD mos qurilmalari uchun 45 W taʼminlaydi (bu quvvat quvvat bankining oʻzini qayta zaryadlash uchun ham ishlatiladi).

Milliy Telekommunikatsiya Agentligi bu mahsulotga oid sertifikatni chorshanba kuni, 21-sentabrda berdi.

Bu yangi chiqarilgan mahsulot boʻlmasa-da, u allaqachon 2024-yilda global miqyosda mavjud boʻlgan va yanvar oyida Xitoyda Ot yili maxsus nashriga ega boʻlgan. Uning dizayni plastik (odatda oq) va anodlangan alyuminiyga oʻxshash qism orasidagi ajratish bilan tavsiflanadi, odatda kumush rangda boʻlsa-da, boshqa mamlakatlarda farqlar mavjud.

Ichki jihatdan, qurilma 4 100 mAh nominal uchta hujayra bilan jihozlangan, bu yuqori tezlikdagi zaryadlashni taʼminlaydi. U ikkita USB portiga ega: bitta USB-A va bitta USB-C, oxirgisidan kabel orqali qurilmalarni zaryadlash va quvvat bankini qayta zaryadlash uchun foydalanish mumkin. Qadoqda USB-A dan USB-C gacha boʻlgan kabel kiradi.

Ushbu model ishlab chiqarilishi Xitoyning Dongguan shahrida joylashgan Aohai Technologi kompaniyasi tomonidan amalga oshiriladi. Ushbu model shu nom bilan baʼzi millatlarda ham sotiladi, bunda plastik qismi qora rangda boʻladi, ammo bu bir xil mahsulotdir.

Hozirda mahsulotning Braziliya ga yetib kelish sanasi yoki narxi haqida maʼlumotlar mavjud emas. Taqqoslash uchun, Samsungning 10 000 mAh va 25 Vt quvvat banki onlayn doʻkonda 141,55 R$ narxda sotilmoqda.

Mashhur