Moliya vaziri barcha uchun sugʻurta ustuvorligini moliyaviy inklyuziya kun tartibida taʼkidladi
Batafsil
Business Standard
business-standard.com

Moliya vaziri barcha uchun sugʻurta ustuvorligini moliyaviy inklyuziya kun tartibida taʼkidladi

Moliya vaziri Nirmala Sitaramanan hukumat sugʻurta va pensiya dasturlari qamrovini kengaytirish, kreditlarga kirishni yaxshilash, sunʼiy intellektga oʻqitish va moliyaviy inklyuziyani ragʻbatlantirish uchun bank islohotlarini olib borishga eʼtibor qaratishini bildirdi.

«Barcha uchun sugʻurta» moliyaviy inklyuziya boʻyicha hukumat kun tartibidagi asosiy yoʻnalish boʻladi. Vazir Nirmala Sitaramanan dushanba kuni soʻraganicha, Markaz eng kam imkoniyatlarga ega aholi guruhlari orasida sugʻurta va pensiya sxemalariga kirishni oshirishni nazarda tutmoqda. Hukumat shuningdek, kreditlarga kengroq kirishga ustuvor ahamiyat beradi va sanoat talablari bilan yoshlarning koʻnikmalari oʻrtasidagi farqni bartaraf etish uchun har bir tuman atrofida AI oʻquv markazlarini yaratishni rejalashtirmoqda.

HSBC tomonidan Mumbai shahrida tashkil etilgan «Inkluziya algoritmi» tadbirida Sitaramanan davlat sugʻurta va pensiya dasturlari zaif jamiyat guruhlariga moliyaviy himoya koʻrsatishda muhim rol oʻynashda davom etishini taʼkidladi. Pradhan Mantri Jeevan Jyoti Bima Yojana va Pradhan Mantri Suraksha Bima Yojana kabi sxemalar minimal toʻlovlar bilan sugʻurta qoplamasini taklif qiladi, mamlakat tomonidan subsidiyalangan pensiya dasturlari esa ishlay olmaydiganlar uchun moʻljallangan. Moliya vaziri bu sxemalar orqali har bir muhtoj insonni qamrab olishga hukumatning intilishini taʼkidladi.

Hukumatning sugʻurta qoplamasini kengaytirishga urgʻu berishi Hindiston sugʻurta tartibga solish va rivojlantirish idorasi (Irdai) ning «2047 yilgacha barcha uchun sugʻurta» vizioniga mos keladi. Bu tashabbus har bir fuqaroga tegishli hayot, sogʻliq va mulk sugʻurtasiga kirishni kafolatlash, shuningdek, korxonalarni tegishli xatarlardan himoya qilishni maqsad qilgan. Tartibga soluvchi sugʻurta mahsulotlarining mavjudligini, qulayligini va qabul qilinishini oshirishga eʼtibor qaratmoqda, ayniqsa yetarli darajada xizmat koʻrsatilmagan va qishloq hududlarida. Ushbu saʼy-harakatlar doirasida Bima Sugam kabi raqamli sugʻurta bozori, Bima Vistaar kabi kombinatsiyalangan sugʻurta mahsuloti va ayollarga urgʻu berilgan oxirgi mil tarqatish tarmogʻi Bima Vahak kabi tashabbuslar nazarda tutilmoqda.

Ikkinchi ustuvorlik – bu rasmiy kreditlashga kirishni taʼminlash, ayniqsa biznesni boshlash yoki kengaytirishni istaganlar uchun. Bundan tashqari, hukumat mehnat bozoriga chiqayotgan yoshlarning koʻnikmalari va ish beruvchilar ehtiyojlari oʻrtasidagi nomuvofiqlikni bartaraf etish ustida ishlamoqda. Sitaramanan Markaz har bir tuman atrofida sunʼiy intellekt (AI) oʻqitish imkoniyatiga ega boʻlgan markaz mavjudligini istayotganini bildirdi, bu yoshlarga uyiga yaqinroq joyda sanoatda talab qilinadigan koʻnikmalarni egallash imkonini beradi.

Hukumat shuningdek, sanoat oʻquv institutlari (ITI) modernizatsiyasiga shtatlarga qoʻllab-quvvatlashni taʼminlaydi, ularning koʻplari oʻzgarib turgan sanoat talablaridan ortda qolgan. Markaz moliyalashtirishni taʼminlaydi, shtatlar esa yetakchi oʻqituvchilarni aniqlashi mumkin.

Bank sektori boʻyicha Sitaramanan hukumat tomonidan sektorning kelajakdagi ehtiyojlarini oʻrganish va Hindiston bank tizimini mustahkamlash boʻyicha tavsiyalar ishlab chiqish uchun yuqori lavozimdagi qoʻmita tashkil etilishini maʼlum qildi. Hindiston banklari 2014-2015 yillardagi qiyinchiliklardan keyin tiklangan boʻlsa-da, sektor oʻsib borayotgan iqtisodiyot talablariga javob berish uchun rivojlanishda davom etishi kerak. Qoʻmita xulosalarini taqdim etishdan oldin sanoat ishtirokchilari va ekspertlar bilan maslahatlashadi.

Moliya vazirligi oʻtgan hafta qoʻmita raisi boʻlishi kerak boʻlgan eski Markaziy xizmat Komissiyasi (CVC) komissari Suresh N Patel haqida maʼlumot berdi, u bank sektori sohasida oʻttiz yildan ortiq tajribaga ega. Patel Andhra Bank va Oriental Bank of Commerce direktor va ijrochi direktori lavozimlarida xizmat qilgan. Qoʻmita tarkibiga Reserve Bank of India (RBI) vitse-prezident Shirish Chandra Murmu, Indian Bankning sobiq direktor va bosh ijrochi direktori Padmaja Chunduru, shuningdek, RBI vitse-prezidenti N. S. Vishwanathan kiradi. Qoʻmita kotibi Moliyaviy xizmatlar departamentining birgalik sekretari boʻladi. Moliya vazirligining bayonotiga koʻra, qoʻmita faoliyatini yakunlash uchun olti oyi bor, 2027 yil aprelga qadar.

Global noaniqlik fonida hind iqtisodiyotining barqarorligini tushuntirib, moliya vaziri buni kuchli ichki talab, xarid qobiliyatining oʻsishi va siyosat barqarorligi bilan bogʻladi. U katta ichki bozor va oʻrta sinf xarid qobiliyati oʻsishi tufayli ichki isteʼmolning oʻsishini kuzatib borayotganini taʼkidladi. Eksport muhim boʻlsa-da, ichki bozorning kengayishi iqtisodiyotga qoʻshimcha kuch berdi.

Sitaramanan kambagʻallik darajasining pasayishini ijtimoiy taʼminot choralari va sogʻliqni saqlash, taʼlim, oziq-ovqat xavfsizligi va moliyaviy xizmatlarga kirishni yaxshilashning birlashmasi sifatida tushuntirdi. Ayushman Bharat sxemasi doirasidagi tibbiy qoplama, tegishli oilalarga davolanish uchun 5 lakhgacha mablagʻ berish orqali xoʻjaliklar oʻz mablagʻlaridan yuqori tibbiy xarajatlardan himoyalanishga yordam berdi. Bunday xarajatlar koʻpincha qishloq oilalarni davolanish uchun yer va boshqa aktivlarni sotishga majbur qiladi. Bundan tashqari, bugʻdoyni bepul taqsimlash, uy-joy qurilishi, sanitariya va suv taʼminoti dasturlari yashash sharoitlarini yaxshilashga hissa qoʻshdi.

Moliya vaziri iqtisodiy oʻsishni qoʻllab-quvvatlash uchun davlat xarajatlarini oshirish bilan birga fiskal intizomni saqlash zarurligini ham taʼkidladi. Soʻnggi toʻrt-besh yilda kapital sarflari sezilarli darajada oshdi va multiplikator effekti ham kattalashdi. U hukumat kapital sarflari orqali oʻsishni qoʻllab-quvvatlashda davom etishini, shu bilan birga Hindistonning oʻsish surʼatini pasaytmaslik uchun moliyaviy masʼuliyatni saqlab qolishini bildirdi.
Oʻxshash hikoyalar

Sicredi hamkorlarga raqamli platforma orqali moliyaviy yoʻnaltirishni kengaytirmoqda
Batafsil
g1.globo.com

Sicredi hamkorlarga raqamli platforma orqali moliyaviy yoʻnaltirishni kengaytirmoqda

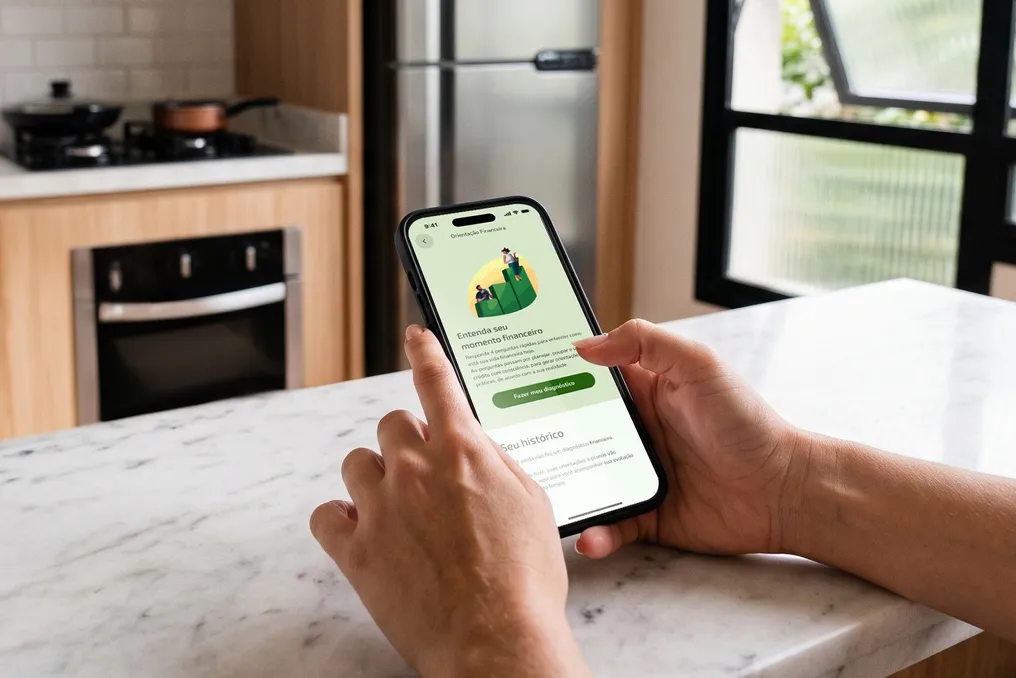
Sicredi oʻz hamkorlariga moliyaviy yoʻnaltirish tashabbusini raqamli muhitga joriy etdi. Bu tashabbus ularning moliyalarini boshqarish va yanada ongli qarorlar qabul qilishda qoʻllab-quvvatlashni oshirishni maqsad qilgan. Ushbu tajriba investitsiyalar, rejalashtirish va kreditdan masʼuliyatli foydalanish kabi mavzular boʻyicha batafsil tahlillar va shaxsiy tavsiyalarni taklif etadi va bu Sicredi X ilovasi orqali mavjud boʻlib, u bu moliyaviy kooperativning aʼzolari tomonidan asta-sekin qabul qilinmoqda.

Avvalgi paytlarda Moliyaviy Yoʻnaltirish Sicredi filiallaridagi biznes menejerlari maslahati va WhatsApp kabi masofaviy kanallar orqali taqdim etilgan boʻlib, hamkorlarga oʻz iqtisodiy holatlari haqida fikrlash va maqsadlari va ehtiyojlariga muvofiq harakat rejalarini belgilashda yordam bergan. Ushbu tashabbusning raqamli muhitga yangi qoʻshilishi allaqachon 140 mingdan ortiq xizmat koʻrsatilgan va mamlakat boʻylab barcha hamkorlarga yetib borgan.

Qanday ishlaydi

Raqamli jarayon toʻrtta savoldan iborat soʻrovnoma bilan boshlanadi. U hamkorning moliyalarini qanday tashkil etishi, kutilmagan vaziyatlarni boshqarish qobiliyati va moliyaviy majburiyatlar bilan munosabatini oʻrganishga qaratilgan. Ushbu javoblarga asoslanib, tizim hozirda qaysi soha eng katta eʼtiborni talab qilishini aniqlaydi: bu moliyaviy rejalashtirish, tejash yoki ongli kreditdir.

Keyinchalik, hamkor moslashtirilgan reja oladi va amalga oshirish uchun ikkita yoki uchta amaliy chorani tanlashi mumkin. Tavsiyalarga video, kurslar va moliyaviy tashkiliy vositalar kabi taʼlimiy materiallar kiradi. Bundan tashqari, ushbu sayohat har bir yechim qanday qilib moliyaviy farovonlikka hissa qoʻshishini oddiy tilda tushuntirib, mahsulotlar va xizmatlarni taʼlimiy nuqtai nazardan integratsiya qiladi. Foydalanuvchi shuningdek, oʻzining taraqqiyotini kuzatib borish, avvalgi yoʻnaltirishlarni koʻrib chiqish va moliyaviy holati oʻzgarganda diagnostikani qayta oʻtkazish imkoniyatiga ega.

Machado shuni taʼkidladiki, Moliyaviy Yoʻnaltirishdan foydalanganlar orasida, yakka tartibda yoki masofaviy ravishda, juda ijobiy natijalar kuzatilgan. U yanada sogʻlom moliyaviy odatlarning shakllanishi va Sicredi bilan bogʻliqlikning mustahkamlanishini taʼkidladi. Unga koʻra, ushbu tashabbus bilan institut yanada oʻylab qarorlar qabul qilishga yordam berish va hamkorlar hamda faoliyat yuritadigan jamoalar uchun uzoq muddatli qiymat yaratishga sadoqatini tasdiqlaydi. U moliyaviy farovonlik doimiy jarayon ekanligini va tegishli maʼlumot va yoʻnaltirishga kirishning niyatni harakatga aylantirish uchun hal qiluvchi ahamiyatga ega ekanligini taʼkidladi.

Moliyaviy farovonlikni mustahkamlash uchun yangi raqamli vosita hamkorlarga oʻz moliyaviy hayotini tahlil qilish va yaxshilash imkoniyatlarini amaliy va shaxsiylashtirilgan tarzda aniqlashga yordam berish uchun yaratilgan. Baʼzi kundalik amaliyotlar yanada ongli qarorlar qabul qilishga yordam berishi mumkin:

  • Moliyaviy realingizni bilish: Puldan foydalanishni tushunish va yaxshilanish imkoniyatlarini topish uchun daromadlar, xarajatlar va majburiyatlarni doimiy kuzatib borish.
  • Kutilmagan vaziyatlar uchun zaxira saqlash: Moliyaviy zaxirani saqlash byudjetga yoki uzoq muddatli rejalar buzilmasdan kutilmagan voqealar bilan kurashish uchun koʻproq xavfsizlikni taʼminlaydi.
  • Aniql maqsadlar belgilash: Maqsadlar belgilash moliyaviy qarorlarga yoʻnalish beradi va vaqt davomida intizomni saqlashni osonlashtiradi.
  • Kreditdan ongli foydalanish: Yangi qarz olishdan oldin, haqiqiy ehtiyojni, toʻlash qobiliyatini va qarorning byudjetga taʼsirini baholash muhimdir.
  • Odatlarni muntazam koʻrib chiqish: Moliyaviy rejalashtirish doimiy sikl boʻlganligi sababli, xarajatlar, ustuvorliklar va maqsadlarni koʻrib chiqish moliyalarni hayotning turli bosqichlariga mos kelishiga yordam beradi.
Ekspert Janubiy Afrikada investitsiyalarni ragʻbatlantirish uchun fiskal intizom va infratuzilma islohotlari zarurligini taʼkidladi
Batafsil
iol.co.za

Ekspert Janubiy Afrikada investitsiyalarni ragʻbatlantirish uchun fiskal intizom va infratuzilma islohotlari zarurligini taʼkidladi

Korporativ moliyaviy ekspert Jason Hamilton Janubiy Afrikaning xususiy investitsiyalarni jalb qilish va ish oʻrinlarini yaratish uchun fiskal intizomni mustahkamlash, ishonchli infratuzilma va barqaror siyosatga muhtoj ekanligini taʼkidladi. U bu fikrlarini Moliyaviy vazirlik tomonidan Oʻrta muddatli byudjet siyosati bayonnomasi (MTBPS) taqdim etilishidan oldin bildirdi.

Stellenbosch Biznes maktabida korporativ va rivojlantiruvchi moliya kurslarini oʻqituvchisi boʻlgan Hamilton kompaniyalar kengayish yoki xodimlar yollashga qaror qilishdan oldin davlat xarajatlari, infratuzilma loyihalarining amalga oshirilishi va iqtisodiy islohotlar boʻyicha katta ishonchga muhtoj ekanligini taʼkidlaydi.

Hamilton fikricha, Godongvana chorshanba kuni MTBPSni taqdim etganda, biznes investitsion qarorlarni qabul qilish uchun aniqroq asos izlaydi. Bu na yangi xodimlar yollashni koʻrib turgan kichik bizneslar, nafaqat kengayish boʻyicha katta rejalar tuzayotgan yirik kompaniyalar uchun toʻgʻri keladi. Investitsion qarorlar davlat moliyalarining holati, infratuzilmaning ishonchliligi, siyosatning izchilligi va olib borilgan majburiyatlarning bajarilishi boʻyicha ishonch kabi koʻplab omillarga bogʻliq boʻlib, bu mavjud moliyalashtirish va talab qilinadigan daromadga taʼsir qiladi.

Ekspert siyosat eʼlon qilingan va biznes unga muvofiq harakatlanishi mumkin boʻlgan vaqt oʻrtasidagi farqqa koʻproq eʼtibor qaratilishi kerakligini taʼkidlaydi. Fevralda Milliy xazinaning 2025/26 yilda yalpi davlat qarzining 78,9% GDP darajasida barqarorlashuvi va keyin 2026/27 yilda 77,3% gacha pasayishi prognoz qilingan, shuningdek, MTBPSdagi taklif etilgan fiskal jangchoqning tezlashtirilgan joriy etilishi koʻrsatilgan. Biroq, Hamilton bayonnomada iqtisodiy sharoitlar oʻzgarganda ushbu yoʻnalishni qanday qoʻllab-quvvatlash rejalashtirilgani tushuntirilishi kerak deb hisoblaydi.

Iqtisodiy prognoz murakkablashdi. Fevralda Xazinaning 2026 yilda 1,6% oʻsish prognozi boʻlgan, ammo Janubiy Afrikadagi zaxira banki sentyabr oyida 1,2% prognoz qilgan va global taʼminot shoklari tufayli keltirilgan inflyatsion bosim qayta paydo boʻlishiga javoban foiz stavkasini 7,25% gacha oshirgan. Rasmiy behorgʻizlik darajasi ikkinchi choraqda 33,6% ga yetdi. Hamilton taʼkidlaydiki, bunday darajadagi oʻsish Janubiy Afrikadagi bandlik muammosini hal qilish uchun kam imkoniyatlar qoldiradi.

Biroq, reyting agentliklaridan ijobiy signallar paydo boʻldi. May oyida S&P ijobiy prognozni saqlab qoldi va Janubiy Afrikaning chet valyutasi boʻyicha BB reytingini tasdiqladi, Moodyʼs esa oʻz prognozini ijobiy tomonga oʻzgartirdi va Ba2 reytingini tasdiqladi. Shunga qaramay, Hamilton yanada yaxshilanish faktik amalga oshirishga bogʻliq ekanligini ogohlantiradi va ijobiy prognoz hali reytingning oshishini anglatmasligini aytadi.

Garchi kuchliroq fiskal pozitsiya ishonchni mustahkamlashi mumkin boʻlsa-da, Hamilton korxonalar hali ham ishonchsiz suv taʼminoti yoki elektr tarmogʻiga ulanish kechikishlari tufayli orqaga chekinishi mumkinligini taʼkidlaydi. U fiskal intizom va amaliy islohotlar bir vaqtning oʻzida ilgari surilishi kerak, shu bilan birga MTBPS hukumat tanlovi haqida koʻproq aniqlik berishi kerak. Daromadlar haqidagi taxminlar realistik boʻlishi, yangi majburiyatlar layoqatli moliyalanishi va davlat korxonalari bilan bogʻliq xatarlar aniq oshkor qilinishi kerak. Bundan tashqari, Hamilton prioritet xarajatlarni himoya qilish bilan birga xarajatlar samaradorligini oshirish zarurligini koʻrsatadi.

Volfonter pensiya fondi (VPF) tejash uchun variant: foiz stavkalarini depozitlar bilan taqqoslash
Batafsil
www.aajtak.in

Volfonter pensiya fondi (VPF) tejash uchun variant: foiz stavkalarini depozitlar bilan taqqoslash

Ishlayotgan odamlar uchun pulni jamlash kabi, mablagʻlarni toʻgʻri investitsiya qilish ham muhimdir. Agar siz muntazam ravishda Xodimlar fondiga (EPF) mablagʻ kiritayotgan boʻlsangiz, Volonter pensiya fondi (VPF) orqali tejamlaringizni oshirishingiz mumkin. Ushbu dastur doirasida xodimlar majburiy toʻlovdan tashqari qoʻshimcha summa kiritishi mumkin. Hozirgi vaqtda EPF yillik 8,25% foiz stavkasini beradi. Biroq, VPF ga investitsiyalarni oshirishdan oldin soliqqa tortish masalalari, mablagʻlarni chiqarib olish muddatlari va ushbu variantning moliyaviy ehtiyojlaringizga mos kelishini tushunish kerak.

VPF nima va u qanday ishlaydi?

Volonter pensiya fondi Xodimlar fondi bilan bogʻliq ixtiyoriy tejash tizimidir. Xodimlar standart EPF hisobiga kiritishidan koʻproq mablagʻ kiritish imkoniyatiga ega. Bu pensiya uchun toʻplanadigan umumiy mablagʻ hajmini oshirish imkonini beradi. Afzalligi shundaki, pul maoshdan avtomatik ravishda yechiladi va EPF hisobiga tushadi, bu qoʻshimcha oylik investitsiyalar qilish zaruriyatini yoʻq qiladi. Shunga qaramay, VPF ning asosiy maqsadi qisqa muddatda yuqori foyda olish emas, balki pensiya uchun uzoq muddatli tejamlarni oshirishdir. Davlat tomonidan belgilangan EPF uchun qoʻllaniladigan shu foiz stavkasi qoʻllaniladi.

VPF kimlar uchun foydali boʻlishi mumkin?

VPF ayniqsa, muntazam uzoq muddatli jamgʻarishni maqsad qilgan va tejamlarning sezilarli qismini fond bozori tebranishlariga bogʻliq sxemalarga kiritishni istamaydigan xodimlar uchun foydalidir. U katta miqdordagi fiksatsiya qilingan depozitlar (FD) mavjud boʻlgan xodimlar uchun qiziqarli boʻlishi mumkin, chunki VPF ning potentsial daromadini FD ning daromadi bilan solishtirish mumkin, soliqlar yechilgandan soʻng, shu bilan birga ikkala vositaning olish shartlari va soliq qoidalari hisobga olinadi. Shuningdek, VPF pensiyaga yaqinlashayotgan xodimlar, masalan, 40 yoki 50 yoshdagi xodimlar tomonidan ham koʻrib chiqiladi, ular fondini muntazam toʻldirishni xohlaydilar, garchi qaror pensiyagacha qolgan vaqt, joriy tejamlari va kelajak xarajatlarini hisobga olgan holda qabul qilinishi kerak boʻlsa ham. Bundan tashqari, har oy mustaqil investitsiya qilishga qiynaladiganlar uchun VPF ga mablagʻlarni avtomatik yechish tejash odatini shakllantirishga yordam berishi mumkin. Biroq, agar sizda qimmat qarzlar boʻlsa, kutilmagan holatlar uchun zaxira fondi boʻlmasa yoki yaqin yillarda katta mablagʻlarga muhtoj boʻlsangiz, avvalo bu dolzarb muammolarni hal qilish kerakligini unutmang.

₹2.5 lakh chegarasi nimani anglatadi?

VPF ga qoʻshimcha mablagʻ kiritishdan oldin asosiy soliq qoidasini tushunish muhim. Agar xodim va ish beruvchi ham EPF ga hissa qoʻshayotgan boʻlsa, EPF va VPF dagi xodimning umumiy yillik hissasiga bogʻliq foizlar ustidan ₹2.5 lakh dan ortiq soliq qoʻyilishi mumkin. Ushbu soliq barcha qoʻshimcha summa ustiga emas, balki belgilangan qoidalarga muvofiq unga bogʻliq foizlar ustiga qoʻllaniladi. Muhim jihat shundaki, ₹2.5 lakh chegarasi faqat xodimning oʻz hissasiga tegishli boʻlib, ish beruvchining hissasini kirmaydi. Agar ish beruvchi xodimning EPF ga hissa qoʻshmasa, xodimning hissasiga foizlar uchun alohida ₹5 lakh chegarasi amal qilishi mumkin. ₹2.5 lakh yillik chegarasi taxminan oyiga ₹20 833 ga teng. Biroq, haqiqiy hisoblash butun moliyaviy yil davomidagi xodimning umumiy hisob-kitobiga asoslanishi kerak. Chegaraning oshib ketganligini aniqlash uchun EPF ning majburiy hisob-kitoblarini va VPF ga kiritilgan mablagʻlarni yigʻish kerak.

Soliqni misol bilan qanday hisoblash kerak?

Faraz qilaylik, xodimning moliyaviy yil uchun umumiy hisob-kitobi ₹3 lakh ni tashkil etadi, bu ₹2.5 lakh chegarasidan ₹50 000 ga oshadi. Bu soliqning butun ₹50 000 miqdoriga hisoblanishi degani emas. Soliq hisobi quyidagi qoidalarga koʻra, ushbu qoʻshimcha hissa bilan bogʻliq foizlar asosida amalga oshiriladi. Agar xodimning maksimal soliq stavkasi 30% va foiz stavkasi 8,25% deb faraz qilsak, soliq toʻlanganidan keyingi daromad taxminan 5,78% ni tashkil qilishi mumkin. Bu taxminiy hisob-kitob boʻlib, toʻlovlar va boshqa qoʻllaniladigan omillar kiritilmagan. Haqiqiy soliq xodimning holatiga va amaldagi qoidalarga bogʻliq holda belgilanadi. Shu sababli, VPF ga qoʻshimcha mablagʻ kiritishdan oldin faqat eʼlon qilingan foiz stavkasiga qaramaslik kerak; qaysi miqdor soliqqa tortilishi mumkinligini tushunish kerak.

VPF ga kiritilgan mablagʻlar uchun soliq imtiyozlari bormi?

VPF ga kiritilgan mablagʻlar uchun avtomatik soliq imtiyozlari berilmaydi. Hisob-kitob uchun chegirma sifatida foyda tanlangan soliq tizimi va xodim uchun tegishli shartlarga bogʻliq. Shuning uchun investitsiyalarni oshirishdan oldin qaysi soliq tizimida hisobot berayotganingizni va siz uchun qanday chegirmalar mavjudligini aniqlashingiz kerak. Foizlar bilan bogʻliq soliq va investitsiya paytida olinadigan chegirmalarni ajratib koʻrsatish kerak; bu ikki jihat aralashtirilmasligi kerak.

VPF dan mablagʻlarni qachon chiqarib olish mumkin?

VPF mablagʻlari EPF hisobining bir qismi hisoblanadi, shuning uchun ularni oddiy tejash hisobidagi kabi istalgan vaqtda yechib boʻlmaydi. Mablagʻlarni yechish uchun EPF ning amaldagi qoidalari, qabul qilish mezonlari, ish staji va yechish sababini hisobga olish kerak. 2025-yil oktyabr oyida Xodimlar fondining ishonchli vakillari Kengashi (EPFO) qisman yechish qoidalarini soddalashtirdi va qabul qilish uchun minimal ish stajini 12 oygacha belgiladi. Ushbu tuzilma kasallik, taʼlim, toʻy, turar joy va maxsus holatlar kabi turli ehtiyojlarni nazarda tutadi.

Mashhur