Hukumat IDBI Bank bahosini himoya qildi va jarayon bitim qiymatini 3917 milliard rupiya ga oshirganini taʼkidladi
Batafsil
Business Standard
business-standard.com

Hukumat IDBI Bank bahosini himoya qildi va jarayon bitim qiymatini 3917 milliard rupiya ga oshirganini taʼkidladi

Moliya vazirligi strategik savdo bilan bogʻliq boʻlgan baho va tender tartibini himoya qilib, hukumat tomonidan qoʻllanilgan usul tranzaksiya qiymatini 3917 milliard rupiyaga oshirishga yordam berdi, deb maʼlum qildi.

Aktivlarni sotish boʻyicha sekretarlar guruhining (Core Group of Secretaries on Disinvestment, CGD) yakuniy tenderlar bosqichi boʻyicha qarorlar qabul qilish va har qanday protsedural masalalarni hal qilish uchun maxsus vakolatlar olganligi qayd etildi.

Vazirlik CGD ning Vazirlar Kabi neti iqtisodiy masalalar komiteti (Cabinet Committee on Economic Affairs, CCEA) tomonidan avtorizatsiya qilinganligini va u strategik aktivlarni sotish jarayonining samarali oʻtishini taʼminlash uchun butun baholash jarayonini tekshirganini tushuntirdi.

Shuningdek, ushbu bitim uchun zaxira narx jarayon davomida oʻzgarmaganligi aniqlab berildi. Bayonotga koʻra, «zaxira narx hech qachon pasaytirilmagan yoki oshirilmagan, birinchi bosqich esa dastlabki ariza tasdiqlanmagach bekor boʻldi».

Oktyabrning 14-ida CCEA IDBI Bankdagi 60,72 foizlik umumiy ulushni Kanada investitsion kompaniyasi Fairfax Financial Holdings ga strategik tarzda sotishni tasdiqladi. Bitimning umumiy qiymati taxminan 53 000 milliard rupiya deb baholanmoqda, shu bilan birga, tasdiqlangan taklif narxi aksiyaning 81 rupiyasi darajasida belgilangan.

Tenderlar jarayoni qanday oʻtkazilgan

Vazirlik maʼlumotlariga koʻra, tenderlarning dastlabki bosqichi 2025-26 moliyaviy yilida oʻtkazilgan va Uning ichki amaliyotlari asosida Investitsiya va Davlat Aktivlarini Boshqarish departamenti (Department of Investment and Public Asset Management, Dipam) tomonidan tashkil etilgan. Bu amaliyotlar qattiq qoidalar yoki nizomlar emas, balki yoʻl koʻrsatuvchi tavsiyalar sifatida qaraladi.

Vazirlik tenderlar uchun oldindan belgilangan standart koʻrsatkich mavjud emasligini tushuntirdi. Qiziqqan tomonlar kompaniya qiymatini mustaqil baholaydi va maxfiy takliflar kiritadi. Jarayon doirasida kompaniyaning adolatli bahosini amalga oshirish uchun mustaqil agentliklar jalb qilinadi, bu keyinchalik kiritilgan ariza maqbul ekanligini aniqlash uchun taqqoslash bazasi sifatida ishlatiladi. Shu tariqa, tenderlarda topilgan narx va taqqoslash bahosi bir-biridan yuqori yoki pastroq boʻlishi mumkin», - deb maʼlumot berilgan.

Dipam bunday vaziyatlarni hal qilish uchun belgilangan ichki protseduraga ega boʻlmagani sababli, vazirlik CCEA CGD ga tegishli qarorlar qabul qilish uchun maxsus vakolatlar delegatsiya qilganini qoʻshimcha qildi.

Baholash metodologiyasi qanday tasdiqlangan?

Vazirlik CGD ning eng yaxshi takliflar bosqichiga taklif qilishdan oldin 2026-yil aprel oyida baholash metodologiyasini oʻrganganini maʼlum qildi.

Shuningdek, 2026-yil 31-mart tugagan yilga oid moliyaviy hisobotlar aprel oxirida ommaga kiritilgandan soʻng, baholash agentliklari may oyida yangilangan baholar ustida ishlashni boshlaganligi qoʻshildi. Bu tenderlar oʻtkazilayotgan paytdagi moliyaviy maʼlumotlarga asoslangan baho berilishini taʼminlash uchun zarur edi.

Vazirlik jarayon maxfiyligini saqlaganini taʼkidladi. Bayonotda shunday deyilgan: «Jarayon ikki tomonlama yopiq boʻlib qoldi, chunki tender ishtirokchisi baho haqida bilmas edi, baholovchilar esa takliflarni koʻrmas edi. Faqatgina CGD toʻliq tasvirni oladi va kiritilgan ariza maqbul ekanligini aniqlash uchun takliflarni adolatli baholar bilan solishtiradi».

Baho ikkita mustaqil konsulter tomonidan turli usullardan foydalanib amalga oshirildi. Bitim boʻyicha konsulter biznes bahosini amalga oshirdi va bitimning murakkabligi hisobga olingan holda Bozor multiplikatorlari usuli boʻyicha oʻqitilgan ekspertlarni jalb qildi.

Vazirlik bank klassifikatsiyasini ham tushuntirdi. IDBI Bank 2019-yilgacha davlat banki boʻlgan, ammo oʻsha yili Life Insurance Corporation of India (LIC) nazorat aksiyadorlik paketini sotib olganidan soʻng, u davlat nazoratidagi bankga aylandi.

Bayonotda shunday deyilgan: «Bu vaziyat uchun maxsus tartibiy protokoli mavjud boʻlmagani sababli, RBI uni faqat tartibiy maqsadlarda xususiy bank sifatida koʻrib chiqishni boshladi, hatto mulk asosan LIC va Hindiston Hukumatida qolgan va bozor investorlari uni davlat korxonasi sifatida baholashda davom etgan boʻlsa ham».

Nima uchun hukumat bitim qiymati oshgan deb daʼvo qiladi

Vazirlik aktivlar baholovchisi ham belgilangan baholash usullariga amal qilgan va bahsli soliq talablarini hisobga olganini maʼlum qildi. Ushbu talablarning kafolatlari malakali tender ishtirokchilarining umumiy soʻrovi boʻyicha yuqori takliflarni ragʻbatlantirish uchun qoplama sifatida kiritildi.

«Bu hukumat daromadlari uchun kam ehtimollik va neytral voqea boʻlib qoladi, chunki faqat qoʻshimcha soliq talabi, agar toʻlangan boʻlsa, qoplash huquqiga ega boʻladi. Bu borada yuzaga kelishi mumkin boʻlgan potentsial majburiyat atigi 627 milliard rupiyni tashkil etgan, shu bilan birga, tenderlarda topilgan va 3917 milliard rupiya ga oshirilgan narx Hindiston Respublikasi va LIC uchun bitim qiymatini oshirdi».

Hukumat va LIC bankdagi qoldiq ulushlarni saqlab qolishlari, ularga strategik qayta tuzilishdan soʻng uning qiymatidagi har qanday oʻsishdan foydalanish imkonini beradi, deb maʼlum boʻldi.

>
Oʻxshash hikoyalar

Yevroosiyo Taraqqiyot Banki Markaziy Osiyoda islomiy moliyalashtirishni rivojlantirishni targʻib qilmoqda
Batafsil
uzdaily.uz

Yevroosiyo Taraqqiyot Banki Markaziy Osiyoda islomiy moliyalashtirishni rivojlantirishni targʻib qilmoqda

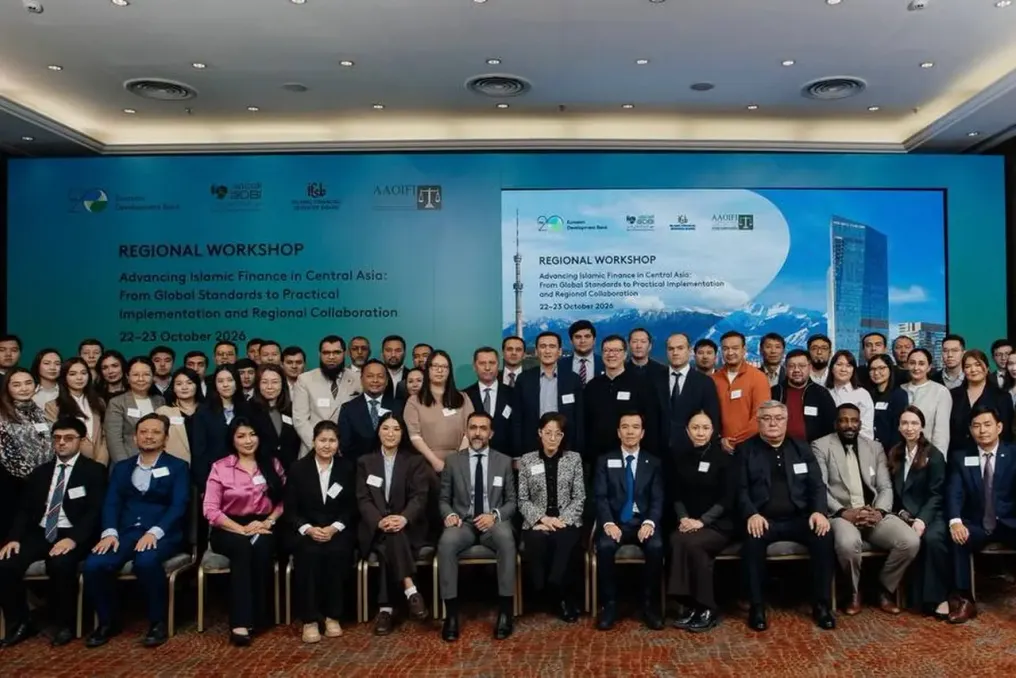
Yevroosiyo Taraqqiyot Banki (EDB) Markaziy Osiyoda islomiy moliyalashtirish istiqbollarini muhokama qilish uchun Qozogʻiston, Qirgʻiziston, Tojikiston va Oʻzbekistonning xalqaro ekspertlari va moliyaviy sektor vakillarini yigʻdi.

Ikki kunlik amaliy seminarning tadbiri 24-oktabrda Almatida boʻlib oʻtdi. Tadbirda moliya va iqtisodiyot vazirliklari, markaziy va tijorat banklari, moliyaviy tartibga soluvchilar hamda xalqaro tashkilotlar vakillari ishtirok etdi.

Tadbirning hamkorlari Islomiy Taraqqiyot Banki Instituti (IsDB Institute), Islomiy moliyaviy institutlarni hisob-kitob va audit qilish tashkiloti (AAOIFI) va Islomiy moliyaviy xizmatlar Kengashi (IFSB) boʻldi.

Ishtirokchilar islomiy moliyalashtirishning xalqaro standartlari, shariat boshqaruvi tamoyillari, shuningdek, islomiy moliyaviy muassasalarni tartibga solish va nazorat qilish yondashuvlarini batafsil koʻrib chiqishdi. Ayniqsa, mintaqaviy bozorlarning ehtiyojlariga javob beradigan moliyaviy mahsulotlarni tanlash va tuzishga alohida eʼtibor qaratildi.

Amaliy mashgʻulotlar ikki investitsion ssenariyni oʻz ichiga oldi: sukuk chiqarishni tuzish va quyosh energiyasi stansiyasiga uskuna sotib olish uchun moliyalashtirishni tashkil etish. Ishtirokchilar moliyaviy qarorlarni ishlab chiqishda tartibga solish talablari, Shariat tamoyillari va bitimlar iqtisodiy parametrlarini qanday hisobga olishni tahlil qilishdi.

Seminar Markaziy Osiyoda islomiy moliyalashtirish istiqbollarini, EDBning mintaqaviy tashabbuslarini, milliy bozorlarni baholash usullarini va rivojlanish yoʻl xaritalarini tayyorlashni ham qamrab oldi.

EDB Boshqaruvining oʻrinbosari Ruslan Dalenov islomiy moliyalashtirish Markaziy Osiyodagi infratuzilma va investitsion loyihalar uchun qoʻshimcha uzoq muddatli kapital manbai boʻlishi mumkinligini taʼkidladi. U bu salohiyatni amalga oshirish uchun xalqaro tajribadan foydalanish, milliy moliyaviy tizimlarning oʻziga xosliklarini hisobga olish va bozor ishtirokchilarining kasbiy koʻnikmalarini oshirish zarur ekanligini taʼkidladi.

Dalenov IsDB Institute, AAOIFI va IFSB bilan hamkorlik qilish xalqaro ekspertizani birlashtirishga, bilim almashinuvini kengaytirishga va eng yaxshi amaliyotlarni mintaqa mamlakatlari ehtiyojlariga moslashtirishga yordam berishini qoʻshdi. EDB investitsion loyihalarni moliyalashtirish uchun islomiy moliyaviy vositalardan foydalanishni qoʻllab-quvvatlashga va kengaytirishga qatʼiyat bildirmoqda.

Tadbirlar EDB Akademiyasi tomonidan boʻlib oʻtgan boʻlib, uning maqsadi bozor ishtirokchilarining kompetensiyalarini mustahkamlash, tartibga solish yondashuvlarini yaxshilash va Markaziy Osiyo iqtisodiyotlariga kapital jalb qilish imkoniyatlarini oshirishdir. EDB Akademiyasi bankning aʼzo mamlakatlaridagi davlat xizmatchilari, biznes va moliyaviy muassasalari uchun taʼlim dasturlarini taklif etadi. Oʻqitish seminar, amaliy mashgʻulotlar va mavzuli tadqiqotlar orqali yuzma-yuz, shuningdek, EDB Digital Academy platformasi orqali onlayn oʻtkaziladi. Dasturlarning asosiy yoʻnalishlari loyiha moliyalashtirish, koʻp tomonlama taraqqiyot banklari bilan hamkorlik va energiya, sanoat hamda transport sektorlarini rivojlantirishni oʻz ichiga oladi.

Yevroosiyo Taraqqiyot Banki Yevrasiya boʻylab faoliyat yurituvchi koʻp tomonlama taraqqiyot bankidir. Bank maʼlumotlariga koʻra, 2026-yil iyun oxiriga qadar uning umumiy investitsion portfeliga 22,1 milliard AQSh dollari miqdoridagi 348 ta loyiha kirgan. Bankning asosiy investitsiya sohalari transport infratuzilmasi, raqamli tizimlar, yashil energiya, qishloq xoʻjaligi, sanoat va mashinasozlikni qamrab oladi.

IDBI Bankning ikkinchi chorakdagi foydasi NSDL aksiyalarini sotishdan olingan bir martalik daromad tufayli 39% ga kamayib, 2205 milliard rupiyga tushdi
Batafsil
business-standard.com

IDBI Bankning ikkinchi chorakdagi foydasi NSDL aksiyalarini sotishdan olingan bir martalik daromad tufayli 39% ga kamayib, 2205 milliard rupiyga tushdi

IDBI Bank shanba kuni moliyaviy yilning 27-yilgi ikkinchi choragida sof foyda 39% ga yillik asosda kamayib, 2 205 milliard rupiyga yetganini maʼlum qildi. Bu koʻrsatkich bir yil avval qayd etilgan 3 627 milliard rupiyga qaraganda pastroq. Bunday pasayishning sababi taqqoslash bazasiga NSDL investitsiyalarini sotishdan olingan 1 699 milliard rupiy miqdoridagi bir martalik daromad kiritilgani. Ushbu bir martalik daromadni hisobga olmaslik bilan sof foyda 14% ga oshib, 1 929 milliard rupiyni tashkil etdi. Moliyaviy yilning 27-yilgi birinchi choragʻiga nisbatan esa sof foyda 4% ga oʻsib, 2 115 milliard rupiyga yetdi.

Foizsiz daromad yillik asosda 46% ga kamayib, NSDL dan olingan daromadni oʻz ichiga olgan 2 489 milliard rupiyga qaraganda 1 353 milliard rupiyni tashkil etdi. Biroq, choraklik taqqoslashda foizsiz daromad 31% ga oʻsib, 1 032 milliard rupiy dan oshdi. Operatsion foyda yillik asosda 18% ga kamayib, moliyaviy yilning 26-yilgi ikkinchi choragidagi 3 523 milliard rupiyga qaraganda 2 893 milliard rupiyga tushdi. Bir martalik daromadni hisobga olmaslik bilan operatsion foyda 59% ga oʻsib, 1 824 milliard rupiyga yetdi. Choraklik jihatdan operatsion foyda moliyaviy yilning 27-yilgi birinchi choragidagi 2 168 milliard rupiyga nisbatan 33% ga oshdi.

Sof foiz daromadi (NII) yillik asosda 29% ga oshib, moliyaviy yilning 27-yilgi ikkinchi choragida 3 285 milliard rupiyga qaraganda 4 228 milliard rupiyga yetdi. Choraklik jihatdan NII oldingi chorakdagi 3 486 milliard rupiyga nisbatan 21% ga oʻsdi. Foiz daromadi yillik asosda 20% ga oshib, 7 104 milliard rupiyga qaraganda 8 512 milliard rupiyni tashkil etdi, shuningdek, moliyaviy yilning 27-yilgi birinchi choragidagi 7 541 milliard rupiyga nisbatan 13% ga oshdi. Sof foiz marjinal daromad (NIM) moliyaviy yilning 27-yilgi ikkinchi choragida bir yil avvalgi 3,71% va oldingi chorakdagi 3,61% ga nisbatan 4,11% gacha yaxshilandi. Depozitlar narxi yillik asosda 14 bazis punktga kamayib, 4,55% ga tushdi, shu bilan birga fondlar narxi 17 bazis punktga kamayib, 4,65% ga tushdi.

Xarajatlarga nisbatan daromadlar nisbati 48,17% ni tashkil etdi, bu moliyaviy yilning 27-yilgi birinchi choragidagi 52,02% koʻrsatkichidan 385 bazis punktga pastroq, ammo NSDL dan olingan daromad tufayli daromad oshirilgan bir yil avvalgi 38,99% dan yuqori. Aktivlar samaradorligi (ROA) bir yil avvalgi 3,55% va oldingi chorakdagi 1,89% ga nisbatan 1,83% ni tashkil etdi. Bir martalik daromadni hisobga olmaslik bilan, bir yil avvalgi chorakdagi ROA 1,89% ni tashkil etdi.

Aktiv sifati boʻyicha, toʻlanmaydigan aktivlar nisbati (GNPA) 2026-yil 30-sentabrgacha 2,12% gacha yaxshilandi, bu 2026-yil iyundagi 2,30% va bir yil avvalgi 2,65% dan past. Toʻlanmaydigan sof aktivlar nisbati (Net NPA) oldingi chorakdagi 0,16% va bir yil avvalgi 0,21% ga nisbatan 0,17% ni tashkil etdi. Zaxiralarni qoplash koeffitsienti texnik chiqarib tashlashlarni oʻz ichiga olgan holda, 99,24% ga yetdi, bu 2026-yil iyundagi 99,31% va bir yil avvalgi 99,26% ga qaraganda.

Biznes jihatidan umumiy hajm yillik asosda 18% ga oshib, 6,27 trillion rupiyga, choraklik taqqoslashda esa 7% ga oshdi. Umumiy depozitlar 17% ga oshib, 3,56 trillion rupiyga, toza kreditlar esa 18% ga oshib, 2,72 trillion rupiyga yetdi. Korporativ va chakana kreditlar tuzilmasi umumiy hajmdagi 31:69 ni tashkil etdi. CASA depozitlari yillik asosda 12% ga oshib, 1,56 trillion rupiyga yetdi, ammo CASA nisbati bir yil avvalgi 45,79% ga nisbatan 197 bazis punktga kamayib, 43,82% ga tushdi. U iyundagi 43,64% ga nisbatan 18 bazis punktga yaxshilandi. Kreditlar/depozitlar nisbati 76,34% ni tashkil etdi, bu oldingi chorakdagi 79,50% va bir yil avvalgi 75,88% dan past.

Bank kapital yetarliligi koeffitsienti 2026-yil sentyabr oxirida 27,10% ni tashkil etdi, bu bir yil avvalgi 25,39% va iyundagi 26,92% ga nisbatan. Birinchi darajali umumiy kapital (Common Equity Tier-I) koeffitsienti bir yil avvalgi 23,79% dan 26,55% gacha yaxshilandi. Sof kapital 18% ga oshib, 61 164 milliard rupiyga yetdi.

Mashhur