Birlashgan Arab Amirliklari (BAA) aholisi toʻlovlarni kechiktirganlar endi Etihad Credit Bureau tomonidan ishga tushirilgan yangi baholash tizimi tufayli yarim yil ichida oʻz kredit reytinglarini tiklashni boshlashi mumkin. Bu tizim qarz oluvchilarga duch kelgan qiyinchiliklardan soʻng moliyaviy holatini yaxshilash uchun tezroq yoʻl ochib beradi.
Credit Score 3i deb nomlangan yangi tizim, oxirgi defoltdan keyin olti oy davomida qarzlarni toʻlashda barqarorlikni namoyish etgan shaxslarga eng past kredit reytingi kategoriyasidan chiqib, koʻrsatkichini oshirishni boshlash imkonini beradi.
Credit Score 3i ikki ball diapazonini oʻz ichiga oladi: mustahkam kredit tarixi boʻlgan odamlar uchun 300 dan 850 gacha, shuningdek, kreditlashda yangi boʻlgan yoki BAAʼga yaqinda kelgan va cheklangan kredit tarixi boʻlgan shaxslar uchun 300 dan 650 gacha.
Bu tizimning ishga tushirilishi BAA kredit maʼlumotlari tizimining doimiy kengayishi fonida sodir boʻlmoqda. 2026-yil sentabrgacha Etihad Credit Bureau maʼlumotlar bazasi taxminan 11,6 million jismoniy va yuridik shaxs, 20,2 million faol kredit shartnomalari va 25,3 million faol xalqaro bank hisob raqamlarini qamrab olgan.
Buro tomonidan beriladigan kredit hisobotlari va ballar soni ham 2015 yildagi taxminan bir milliondan 2025 yilda 17 milliondan ortigʻiga koʻtarilgan, bu mamlakat boʻylab kredit maʼlumotlariga boʻlgan talabning oʻsishini aks ettiradi.
Kechiktirilgan toʻlovlardan keyin tezroq tiklanish
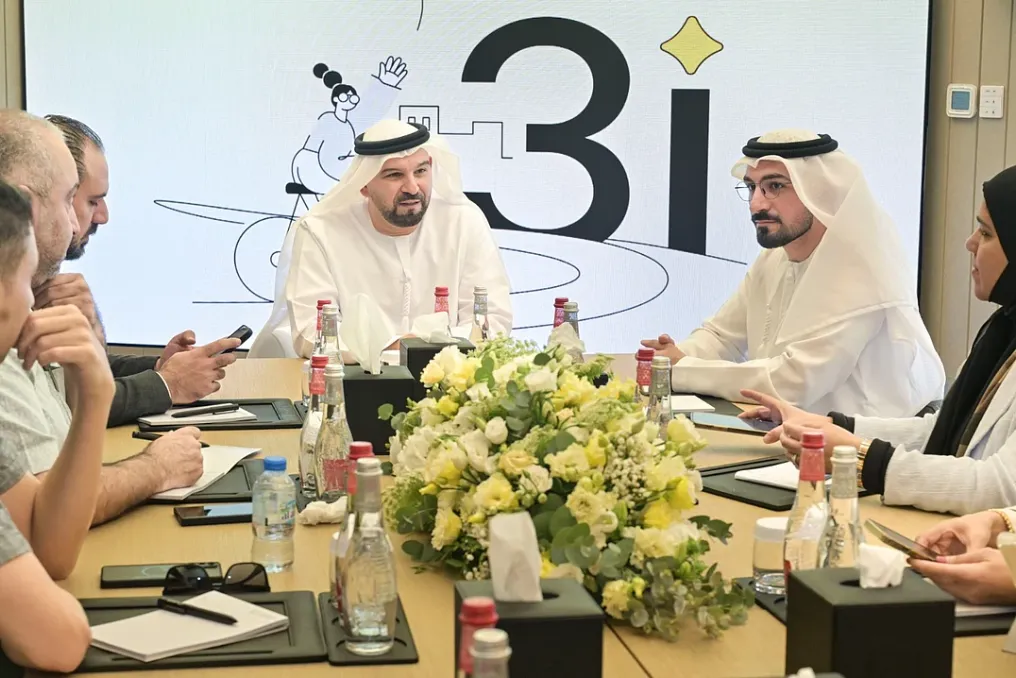
Avval Etihad Credit Bureau bosh direktori Marvan Ahmad Lufti soʻzlariga koʻra, odamlar defolt yuzaga kelganidan keyin taxminan ikki yil davomida past kredit reytingi kategoriyasida qolishi mumkin edi. Abu Dabiʼdagi media dumaloq stolida nutq soʻzlab, u yangi model vaqtinchalik moliyaviy qiyinchiliklar duch kelayotgan odamlar bilan takroriy toʻlovlarni amalga oshirmaydiganlar oʻrtasidagi farqni aniqroq ajratib koʻrsatish uchun ishlab chiqilganini taʼkidladi.
U buro kredit xatti-harakatini baholash uchun ishlatiladigan muddatni 24 dan 36 oygacha oshirganini tushuntirdi, bu tizimga yanada uzoqroq toʻlov tarixini tahlil qilish imkonini beradi. Bu oʻzgarish qisqa muddatli moliyaviy muammolar keyinchalik qarzni toʻlashda masʼuliyatli xatti-harakat namoyish etilsa, insonning kredit reytingiga kamroq uzoq muddatli taʼsir koʻrsatishi mumkinligini anglatadi.
Lufti eski baholash yondashuvi kredit maqomini tiklashni qiyinlashtirishi mumkinligini taʼkidladi, ayniqsa moliyaviy ahvollari yaxshilangan odamlar uchun. Biroq, Credit Score 3i doirasida defoltdan keyin yaxshi toʻlov xatti-harakatini saqlab qolgan shaxslar olti oy ichida eng past ball diapazonidan chiqishni boshlashi mumkin. U qoʻshimcha qilib, sezilarli yaxshilanish odatda insonning moliyaviy xatti-harakati va kredit tarixiga qarab, olti dan oʻn ikki oyigacha vaqt olishini aytib oʻtdi.
Bu yangi model maxsus BAA bozori uchun yaratilgan, xalqaro skoring tizimlaridan moslashtirilmagan. Etihad Credit Bureau birinchi marta 2018 yilda oʻzining birinchi avlod kredit ballarini taqdim etgan, soʻngra ikkinchi avlodni ishlab chiqqan va keyin Credit Score 3i ni nolardan yaratgan.
Tizim shuningdek, kreditga birinchi marta murojaat qilayotganlar uchun maxsus toifani nazarda tutadi, shu jumladan BAAʼga yaqinda kelgan aholi va hech qachon kredit xizmatlaridan foydalanmagan odamlar. Lufti aytganicha, qarz olish tarixi boʻlmagan shaxslar bir oy ichida dastlabki kredit ballini olishlari mumkin. Ushbu boshlangʻich ball cheklangan diapazonga ega boʻlib, odamlarga toʻlovlar tarixini toʻplash orqali asta-sekin toʻliqroq kredit maʼlumotlarini shakllantirish imkonini beradi. Lufti fikricha, foydalanuvchilar oʻz kredit tarixini shakllantirishning taxminan uch-toʻrt oyiga tortinishda butun ball diapazoniga kirish imkoniyatiga ega boʻlishadi. Yangi yondashuv shuningdek, oldingi qarzlar yoki kredit kartalari boʻlmagan, ammo joriy hisobi yoki debet karta boʻlgan odamlarni baholash uchun bank boʻlmagan maʼlumotlarni hisobga oladi. Biroq, kredit ballini olish kredit yoki boshqa moliyaviy mahsulotlarning avtomatik tasdiqlanishini kafolatlamaydi, chunki qarorlar moliyaviy muassasalarda qoladi.
Kredit reytingi uchun komissiya kamaytirilishi
Etihad Credit Bureau kredit reytingini olish narxini ham 30 dirhamdan 10 dirhamgacha pasaytirdi. Lufti dastlab uslubi kredit skoringi kiritilganda taxminan 50 dirham turganini, ammo buro narxni mavjudligini oshirish uchun asta-sekin pasaytirishini maʼlum qildi. Yangi toʻlov aholini faqat kredit yoki kredit karta uchun ariza berishda emas, balki muntazam ravishda oʻz kredit holatini tekshirishga undashga qaratilgan. Aholi UAE PASS orqali buro mobil ilovasi yoki veb-sayti orqali oʻz ballariga kirishi mumkin.
Buro oʻzining yangilangan ilovasi bir yil ichida bir milliondan ortiq yuklab olinganini maʼlum qildi.
Foydalanuvchilar oʻz balliga nima taʼsir qilishini koʻrishlari mumkin
Credit Score 3i foydalanuvchilarga mobil ilova yoki veb-sayt orqali oʻz kredit ballariga taʼsir qiluvchi asosiy omillarni bevosita koʻrib chiqish imkonini beradigan funksiyani kiritdi. Avval mijozlar balli haqida batafsil tushuntirish olishni istaganlar koʻpincha buro bilan bogʻlanishlari va individual baholashni kutishlari kerak edi. Yangi funksiya insonning kredit reytingiga taʼsir qiluvchi ijobiy va salbiy omillarni aniqlaydi. Bularga kechiktirilgan toʻlovlar, defoltlar va chek rad etilishi, shuningdek, toʻlovlarda ijobiy xatti-harakat kirishi mumkin.
Buro maqsad bu aholiga oʻz moliyaviy qarorlari ularning kredit maqomiga qanday taʼsir qilishini va qaysi harakatlar yaxshilashga yordam berishini tushunishga yordam berish ekanligini bildirdi.
Boʻlib toʻlashdagi xaridlar maʼlumotlarini hisobga olish
Etihad Credit Bureau shuningdek, moliyaviy baholashlarda qisqa muddatli kreditlash va 'hozir sotib oling, keyin toʻlangʻ (buy now, pay later)' xizmatlarining oʻsish ahamiyatini taʼkidladi. Rasmiy shaxslar Tabby, Tamara va CashNow kabi yetkazib beruvchilardan kelgan maʼlumotlar avvalgi yangilanishlar doirasida kredit profillariga kiritilganini maʼlum qildilar. Biro tomonidan aholiga oʻz kredit maʼlumotlarini muntazam kuzatib borishni, ayniqsa, tobora koʻproq moliyaviy mahsulotlar va toʻlov majburiyatlari ularning yozuvlarining bir qismi boʻlayotganini taʼkidlab tavsiya etiladi. Mutaxassislar kamida yiliga ikki marta toʻliq kredit hisobotini tekshirishni, qoʻshimcha kredit reytingi tekshiruvlarini esa bu koʻrib chiqishlar orasida oʻtkazishni maslahat berishadi. Biro banklar va boshqa moliyaviy muassasalar tomonidan ishga tushirilishidan oldin Credit Score 3i bir necha oy davomida sinovdan oʻtkazilganini qayd etdi. Yangi tizim moliyaviy savodxonlikni oshirish, kredit qamrovini kengaytirish va BAA aholisining koʻproq soniga oʻz moliyaviy holatini tushunish va boshqarishga yordam berish boʻyicha kengroq saʼy-harakatlarning bir qismi hisoblanadi.