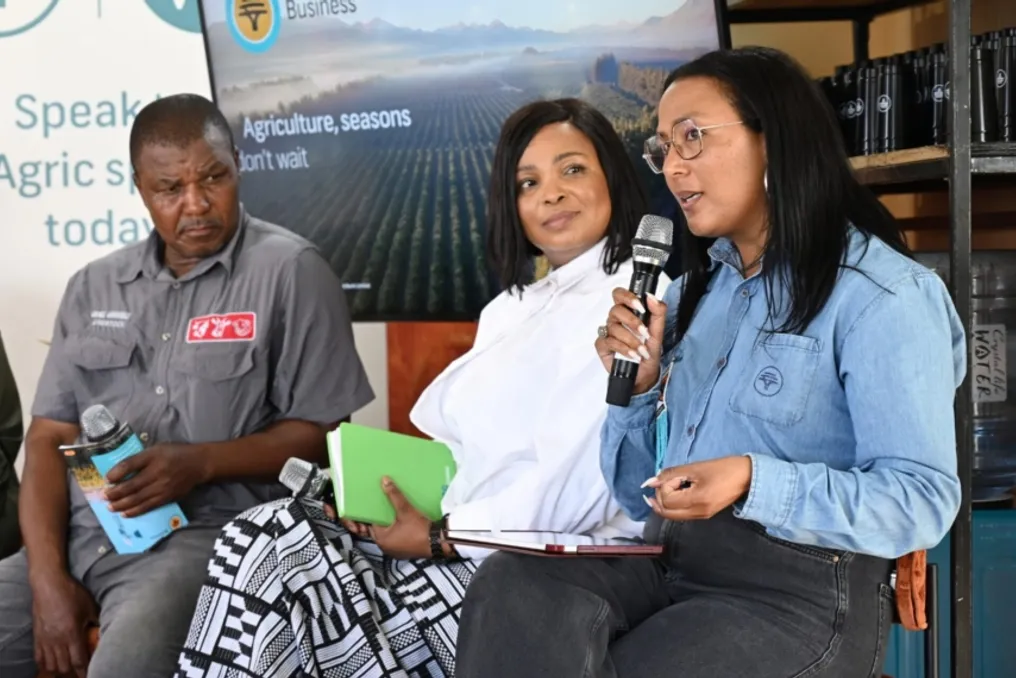
FNB Business va Food For Mzansi hamkorligida KwaZulu-Nataldagi Tvididagi Royal Showda tashkil etilgan tadbirda bozorlar, bilimli boshqaruv va mustahkam aloqalarning qishloq xoʻjaligida hal qiluvchi rol oʻynashi muhokama qilindi. Muhokama fermerlar, tadbirkorlar, bankir va soha vakillarini yigʻdi.
Asosiy gʻoya shundaki, muvaffaqiyatli qishloq xoʻjaligi biznesi kamdan-kam hollarda yolgʻiz harakatlarning natijasi boʻladi; uning ortida koʻpincha ishonchli munosabatlar qurish, ishonchli mentorlar mavjudligi, barqaror bozorlar va ishlab chiqarishni barqaror korxona darajasiga olib chiqish uchun zarur moliyaviy intizom turadi.
FNB uchun bu suhbat agrar sektor mijozlari bilan bir martalik bitim sifatida qarash oʻrniga, uzoq muddatli aloqalar yaratish zarurligini taʼkidladi. FNBning KwaZulu-Nataldagi qishloq xoʻjaligi boʻlimi rahbari Greg Farris bankning umumiy kredit portfelining taxminan uchdan bir qismini tashkil etishini va viloyatda FNBning 45% dan 47% gacha fermerlarga xizmat koʻrsatayotganini taʼkidladi.
Farris bankning maqsadi mijozlar bilan birga rivojlanish, ularga oʻsishda yordam berish va ular bilan hamkorlik qilish ekanligini bildirdi. FNB mutaxassislari shakarqamish, yogʻoch, chorva va akvakultura kabi keng turdagi mahsulotlar bilan ishlaydi. Bank shuningdek, sektorni yaxshiroq tushunish va iqlim oʻzgarishi va hayvon kasalliklari kabi muammolarga tayyorgarlik koʻrishda mijozlarga yordam berish uchun soha assotsiatsiyalari va boshqa agrar tashkilotlarga tayanadi.
Kunning eng koʻrinadigan misollaridan biri Lady Smith yaqinidagi va Dundee yaqinidagi Bergville fermasidagi fermer Shayks Shabalalaning hikoyasi boʻldi. Uning yoʻli qatʼiyat, diversifikatsiya va ishonchli biznes munosabatlari uni oʻz fermasiga egalik huquqini olishga qanday yordam berganini namoyish etdi.
Quvvat qurollari kuchlarida 28 yil xizmat qilgandan soʻng, Shabalala 2017-yil may oyida sevimli kasbi – qishloq xoʻjaligiga shugʻullanish uchun ketdi. Dastlab u ijarada joylashgan yerda chorvachilik bilan shugʻullangan, kichik chorvadan boshlab biznesini oshirib, keyin esa tijorat chorva ishlab chiqarishiga kengaytirgan. Burilish tajribali fermer Ashley Jacobs bilan aloqalar tufayli sodir boʻldi, u unga yetkazib berish imkoniyatini taklif qildi. Ular shartnoma tuzdilar va Shabalala 2020-yilda 100 dona chorva yetkazib berish shartnomasini oldi.
2021-yilda Shabalala xarid qilmoqchi boʻlgan fermani topganda, eskirgan moliyaviy hisob-kitoblari sababli bank moliyalashtirish arizalari muvaffaqiyatli yakunlanmadi. Rejani tashlab yuborish oʻrniga, u Jacobsga murojaat qilib, yetkazib beruvchi sifatida oʻz tajribasi va chorva sotishdan olingan daromadidan foydalanib bitimni kelishdi. Bu bitim Shabalalaga fermani ketma-ket chorva yetkazib berish orqali toʻlash imkonini berdi. U 500 000 rand depozit qoʻyib, qolgan qismini keyingi ishlab chiqarish sikllarida chorva yetkazib berish orqali toʻlab bordi. Natijada, ferma toʻliq toʻlangan va egalik huquqi Shabalalaga oʻtdi.
Biroq u bu yoʻl faqat chorva sotishdan koʻproq narsani talab qilganini taʼkidladi. Pul oqimlarini boshqarish va oilani taʼminlash uchun u qoʻy, qoʻy va qushchilik bilan shugʻullanib, diversifikatsiya qildi, shu bilan birga uning oʻgʻli Boxerga ispanat yetkazib beradigan sabzavot xoʻjaligini tashkil etdi. Uning xotini va farzandlari ham oilaning qishloq xoʻjaligi kooperativida ishtirok etadi. U: «Bu qiyin, lekin biz uddalayapmiz», deb aytib, turli korxonalar oila farovonligi va fermaning moliyaviy barqarorligiga qanday hissa qoʻshishini tasvirladi. Uning tajribasi muhokamaning asosiy mavzusini aks ettiradi: tijorat munosabatlari anʼanaviy moliyalashtirish kanallarining darhol taklif qilmaydigan imkoniyatlarni yaratishi mumkin.
FNBning rivojlanish va Kichik va oʻrta biznesni rivojlantirish boʻlimi rahbari Janis Robson uchun moliyaviy jihatdan tayyor qishloq xoʻjaligi biznesining asoslari uchta soʻzga qisqartirilishi mumkin: bozor, boshqaruv va pul. Banklar nafaqat fermer nima ishlab chiqarishini, balki biznesning bozorga ishonchli yoʻli, ishonchli moliyaviy tizimlari va xatarlarni boshqarish qobiliyati bormi yoki yoʻqligini ham tushunishlari kerak.
Robson aniq moliyaviy hisobot berish, byudjetlash, pul oqimlarini prognozlash va mumkin boʻlgan muvaffaqiyatsizliklar holatida biznes-rejalarni stress-test qilish muhimligiga urgʻu berdi. Qishloq xoʻjaligida xarajatlar koʻpincha daromad olinishidan ancha oldin sodir boʻladi. Fermerlar mahsuloti sotilmasdan va daromad olinmasdan oldin xomashyo, mehnat kuchi, uskuna va boshqa operatsion xarajatlarni toʻlashlari kerak.
Mahsulot uchun hayotiy bozor borligini namoyish etish uchun, imkon boʻlsa, yetkazib berish shartnomalari bilan mustahkamlangan ishonchli marketing va sotish rejasi mavjud boʻlishi mumkin. Robson bankka murojaat qilayotgan fermerlarni oʻz moliyaviy ehtiyojlari, operatsiyalari duch kelayotgan muammolari va ob-havo, xomashyo narxlarining oshishi va foiz stavkalarining tebranishi kabi xatarlarni boshqarish uchun qabul qilgan choralari haqida ochiq boʻlishga chaqirdi.
Muhokama moliyaviy muhtojiyat paydo boʻlishidan oldin ham moliyaviy muassasalar bilan munosabatlarni saqlab turishning ahamiyatini ham taʼkidladi. FNB tarqatish sotuvlari boʻlimi rahbari Bertram Julie, moliyalashtirish boʻyicha muvaffaqiyatsizlik yoki rad etilgan ariza munosabatlarni tugatmasligi kerakligini aytdi. U fermerlarga yordam kerak boʻlishidan ancha oldin bankirlari, agrar assotsiatsiyalari va oʻquv guruhlari bilan aloqada boʻlishni maslahat berdi.
Suhbat davomida qishloq xoʻjaligi sektori ayollar va yosh tadbirkorlar uchun tijorat imkoniyatlariga kirishni qanday kengaytirish mumkinligi ham koʻrib chiqildi. Robson oʻsishga tayyor boʻlgan malakali ayol qishloq xoʻjaligi korxonalari uchun FNB moliyalashtirish dasturini tasvirladi. Mezonlarga yillik tushum 3 milliondan 60 million randgacha, kamida uch yillik savdo tarixi va isbotlangan foyda mavjudligi, shuningdek, boshqaruvda egalik yoki vakillik boʻyicha maʼlum talablar kiradi. Ushbu dastur talablarga javob beruvchi arizo beruvchilarga tasdiqlangan va tegishli shartlar asosida bazaviy stavkadan bir foiz punkt pastroq stavkada qisqa muddatli qarz berishni taklif qiladi.
Robson bu kredit ekanligini, grant emasligini va oʻsish potentsiali boʻlgan allaqachon mavjud korxonalar uchun moʻljallanganini taʼkidladi. Zulu Girl Wines hamkori Sandi Gumede tadbirkorlik yoki moliyaviy tarmoq qurilmagan holda biznes qurish haqida qoʻshimcha nuqtai nazar bildirdi. Bu sharob korxonasi Covid-19 pandemiyasi boshida oʻz mablagʻlari bilan moliyalashtirilgan edi. Birinchi xaridorlar sanoatda brend yaratishga yordam bergan ishonchli biznes tarafdorlari boʻldi, bunda Gumede fikricha, ayollar va qora tadbirkorlar kam ifodalangan.
U shuningdek, koʻplab oʻsayotgan korxonalar qiyin oʻrganadigan darsni taʼkidladi: sotuvlar avtomatik ravishda bank hisobidagi naqd pulga aylanishi shart emas. Tadbirkorlar uchun pul oqimlarini boshqarish va tegishli tajribali odamlardan maslahat olish mahsulotga talab yaratish kabi muhim boʻlishi mumkin.
Ayni paytda Sandi La Mark, Kwanalu Bosh ijrochi direktori, «Ayollar, yoshlar va qishloq tadbirkorligi» (WIRE) tashkilotining dasturining taʼsirini baham koʻrdi. U dasturning tashabbuslari 7 600 dan ortiq fermerlarni oʻrgatganini, fermalarda 750 ta amaliy stajirovkalarni taʼminlaganini va 6 000 dan ortiq korxonaning oʻsishiga yordam berganini maʼlum qildi. Mustaqil kuzatilayotgan va baholangan maʼlumotlarga koʻra, dasturning qishloq iqtisodiyotiga taʼsiri 1 milliard randdan oshdi. La Mark amaliy mentorlik, moliyaviy savodxonlik va qishloq tadbirkorlariga barqaror biznes yaratishda yordam berish uchun jamoaviy harakatlarning ahamiyatini taʼkidladi.
Muloqot moliyalashtirishga kirishdan tashqari boʻlgan xabar bilan yakunlandi: fermerlarga vaqt oʻtishi bilan korxonalarini mustahkamlashga yordam beradigan munosabatlar kerak. Shabalalaning chorva yetkazib berish shartnomasi va Gumedening mijozlar asosida oʻsishi kabi misollar tijorat imkoniyatlari koʻpincha tadbirkorlar ishonchni qurganida, oʻz sadoqatini namoyish etganida va oʻzlarini kerakli qoʻllab-quvvatlash bilan oʻrab olganlarida paydo boʻlishini koʻrsatdi.
Yangi avlod fermerlari uchun dars shundaki, qishloq xoʻjaligini boshidan biznes sifatida koʻrishdir. Bu bozorni tushunish, ishonchli hisobot yuritish, pul oqimlarini boshqarish va moliyalashtirishga ehtiyoj keskin boʻlmasdan oldin munosabatlar qurishni anglatadi. Allaqachon mavjud korxonalar uchun bu keyingi avlod tijorat fermerlariga faqat kapital kerak emasligini tan olishni anglatadi. Ularga bozorlarga kirish, mentorlik, amaliy bilimlar va salohiyatni uzoq muddatli korxonaga aylantira oladigan tarmoqlar kerak. Nihoyat, qishloq xoʻjaligini birgalikda rivojlantirish nafaqat yordam qoʻl uzatish; balki tijorat qiymatini keltirib chiqaradigan, qishloq iqtisodiyotini mustahkamlash va koʻproq janubiy afrikaliklar uchun qishloq xoʻjaligida maʼnoli ishtirok etish imkoniyatlarini yaratadigan munosabatlar yaratishdir.