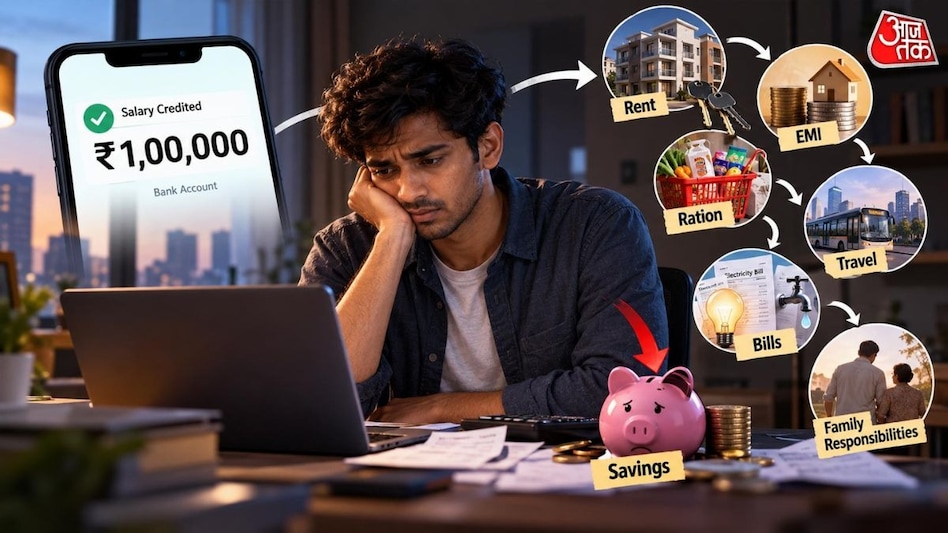
Koʻpgina yosh mutaxassislar uchun oyiga yuz ming rupiya daromad hali ham sezilarli yutuq hisoblanadi. Biroq, bu summa bank hisobiga tushganda vaziyat oʻzgaradi. Ijaraga olish, oylik toʻlovlar (EMI), oziq-ovqat, transport, hisob-fakturalar va oilaviy majburiyatlar daromadning katta qismini isteʼmol qiladi, kutilganidan ancha kam miqdorda tejash uchun mablagʻ qoldiradi.
Bu muammo ayniqsa shaharlarda yolgʻiz yashovchilar uchun keskin seziladi, chunki zarur oylik xarajatlari juda yuqori boʻlishi mumkin. Shu tariqa, qogʻozda 100 ming rupiya maosh koʻrinish jihatidan katta boʻlsa-da, oy oxiriga kelib butun summa tejash yoki moliyaviy qulaylikka aylana olmaydi.
Bu mavzu muhokamasi 25 yoshli xodim Redditda oʻz tajribasini baham koʻrgani soʻng faollashdi, u bunday daromad darajasidagi hayotning turli jihatlarini batafsil tasvirlab berdi.
Yosh yigit postida, yuz ming rupiya hisobga tushgandan keyin ham, barcha xarajatlarni qoplagandan soʻng oy oxirida atigi yigirma ming rupiya qolishini aytdi. Nisbatan yaxshi maoshga qaramay, olti oy davomida u faqat 1,2 lakh rupiya tejay olgan.
Xodim bu mablagʻlar aynan qayerga ketishini aniqlashtirdi. U avtomobil krediti uchun 25 000 rupiya, uy ijarasi uchun 25 000 rupiya va sugʻurta uchun 6 000 rupiya sarflayotganini koʻrsatdi. Bundan tashqari, ovqat uchun 10 000 rupiya, benzin va kommunal xizmatlar (elektr va suv) uchun esa mos ravishda 5 000 va 3 000 rupiya sarflaydi.
Biroq, yanada jiddiyroq jihati oilaviy majburiyatlar boʻldi. U postida otasi 8 lakh rupiya qarzi borligini va u uni toʻlashga yordam bermoqchi ekanligini, ammo tejash miqdori kamligi sababli buni amalga oshira olmaganini eslatdi. Hozir uning boshqa bir xavofi bor: cheklangan tejash mablagʻlari ishdan boʻshatilgan taqdirda xarajatlarni qoplash uchun yetarli mablagʻi boʻlmasligini anglatadi.
Catalyse asoschisi Amnit Kur Saxra shuni taʼkidlaydiki, 100 ming rupiya maosh yosh mutaxassislar uchun moliyaviy farovonlikning toʻliq rasmini bermaydi. U turar joy narxlari ortib borayotganini, shuningdek, oziq-ovqat, transport va koʻngilochar harakatlar kabi kundalik xarajatlar doimiy ravishda oshib borayotganini taʼkidladi. Sogʻliqni saqlash va taʼlim sohalaridagi narxlar oʻsishi odamlarga qoʻshimcha bosim oʻtkazmoqda.
Xodim postida davom etib, bu bosim yoshlar ota-onalar uyidan chiqib, oʻz moliyalarini mustaqil boshqarishni boshlaganda kuchayishini tushuntirdi. NGS Global India boshqaruvchi sherigi Aashish Dhawan 100 ming rupiya olish bilan ota-onalar yonida yashash va katta shaharda yolgʻiz yashash orasidagi sezilarli farqni taʼkidladi.
Dhawan qoʻshimcha qilib, 100 ming rupiya qogʻozda koʻp tuyulsa-da, oy oxiriga kelganda u oʻrta sinf insonining maoshi darajasida qoladi. Ijaraga olish, oziq-ovqat, transport xarajatlari, elektr va suv hisob-fakturalari, sugʻurta va boshqa zarur xarajatlar maosh olgandan keyin qolgan summani tezda kamaytiradi.
U shuningdek, yosh mutaxassislar pulni bemaʼni sarflamayotganini taʼkidladi. Aslida, shaharlarda professional hayot tarzini saqlab turish narxi oshdi va odamlarning ehtiyojlari bilan birga ularning kutganlari ham oshdi. Endi maoshdan nafaqat asosiy ehtiyojlarni qoplash, balki investitsiyalarni moliyalashtirish, tibbiy sugʻurta, ota-onalarga yordam, sayohatlar, fitnes, gadjetlar va boshqa narsalarni moliyalashtirish kutiladi.
Moliyaviy holat xodimlarning karyera istaklariga ham taʼsir qiladi. Saxra yosh mutaxassislar endi faqat yuqori maoshga intilmayotganini aytdi. Ular shuningdek, ishda moslashuvchanlik, ilgʻorlanish imkoniyatlari, yangi narsalarni oʻrganish imkoniyatlari, ruhiy salomatlik va barqaror kelajakni qadrlaydilar. Barcha bu omillar ish tanlash va karyeraning qiymatini tushunishda hal qiluvchi ahamiyat kasb etdi.
Dhawan mos kelishib, moslashuvchanlik, ish va shaxsiy hayot muvozanati, karyera oʻsishi, oʻquv imkoniyatlari va yaxshi menejer ishning qiymatini oshirishini taʼkidladi, hatto bu toʻgʻridan-toʻgʻri hisob-faktura qogʻozida aks etmasa ham. Shunday qilib, kompaniyalar xodimlarni ushlab qolish uchun faqat maoshni oshirishga tayanmasligi kerak; yaxshi imtiyozlar, oʻsish istiqbollari, oʻquv imkoniyatlari va ishda moslashuvchanlik ham xodimlar uchun ishning ahamiyatini belgilaydi.
Koʻplab yosh hindistonliklar uchun bugungi moliyaviy muvaffaqiyat faqat maʼlum bir fiksatsiya qilingan maoshga erishish bilan bogʻliq emas. Ular uchun bu birdaniga chiqqan xarajatlar bilan kurashish, oilaga yordam berish va zarurat tugʻilganda ishni almashtirish yoki karyerada tanaffus qilish uchun yetarli tejash imkoniyatiga ega boʻlish bilan ham bogʻliq. Dhawan shuni ham taʼkidladi, moliyaviy xavfsizlik endi variantlarga ega boʻlishni anglatadi — yaʼni har qanday favqulodda vaziyatga javob berish, taʼtil olish yoki katta qarz olmasdan karyera qarorlarini qabul qilish qobiliyati, bu yuqori daromad kabi muhim boʻlishi mumkin.
Shunday qilib, 100 ming rupiya maosh moliyaviy holatning faqat bir qismini aks ettiradi. Agar yosh mutaxassis oila bilan yashasa, uning maoshining katta qismi qolishi mumkin. Biroq, agar uning zimmasiga ijara, EMI va oila xarajatlari yuklangan boʻlsa, oy oxiriga kelib bunday maoshdan ancha kam pul qolishi mumkin.
>