Kvartirani naqd pul bilan sotib olish kerakmi yoki ipoteka yanada foydaliroq variantmi, degan bahs mavjud. Bu ikkilamchi muammoni koʻrsatish uchun Raja va Pankaj nomli ikki doʻstning misoliga nazar tashlaymiz. Ular 50 million rubl qiymatdagi kvartirani sotib olishga qaror qilishdi. Ikki doʻst ham dastlab bank hisoblarida 50 million rublga ega edi, ammo ularning qarorlari ikki oʻn yildan soʻng 20 million rubldan ortiq katta moliyaviy farqqa olib keldi.
Raj eski usuldan foydalanishga qaror qildi: u kvartirani mavjud 50 million rublidan toʻliq toʻladi. Natijada, uning hech qanday qarzi boʻlmagan oʻz uy-joyi paydo boʻldi, lekin uning 50 million rubl miqdoridagi barcha pul zaxirasi tugab qoldi.
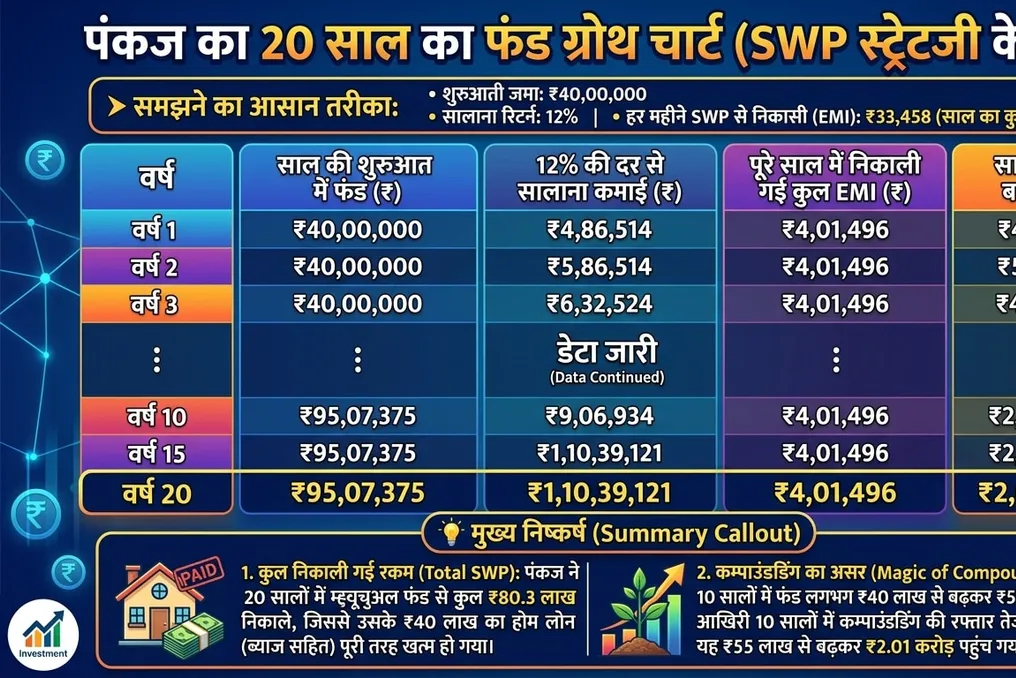
Pankaj esa masalaga yanada aqlli yondashdi. U faqat 10 million rublni boshlangʻich toʻlov sifatida kiritdi va qolgan 40 million rubl uchun yillik stavka 8% boʻlgan ipoteka krediti oldi. Ushbu kredit boʻyicha oylik toʻlov 33 458 rublni tashkil etdi. Shu bilan birga, Pankaj qolgan 40 million rublni fondlar portfeliga (mutual fund) investitsiya qildi.
Pankaj tizimli mablagʻlarni yechib olish (SWP) tizimidan foydalanish orqali bilimdon strategiyadan foydalandi. Ushbu mablagʻlar har oy 33 458 rubl miqdorida avtomatik ravishda ipoteka kreditini toʻlash uchun yoʻnaltirildi. Shu bilan birga, fondlardagi investitsiyalari oʻrtacha yillik daromad 12% ni keltirib chiqardi.
Ikki oʻn yil davomida Pankajning investitsiyalari 12% daromad tufayli oʻsdi, shu vaqtda kredit foizi 8% ni tashkil etdi. Investitsiya daromadi qarzni xizmat koʻrsatish narxidan 4% ga oshgani sababli, Pankajning asosiy kapitali kamaymadi, balki oʻsishda davom etdi. 20 yil ichida Pankaj ipotekani toʻlash uchun fonddan jami 80,3 million rubl yechib oldi.
Bu davr oxirida ikkala doʻst ham uy-joylarga egalik qildi, ularning qiymati taxminan uch barobar oshdi. Biroq, kapitalni toʻgʻri joylashtirish tufayli, Pankaj qoʻshimcha katta pul fondini 20 million rubl miqdorida jamlagan, Raj esa faqat mulkga ega boʻldi. Bu holat qarzdan qochish va hamma narsani naqd pul bilan toʻlash kerak degan umumiy qabul qilingan fikrni inkor etadi; zamonaviy moliyaviy matematika boshqa tasvirni namoyish etadi.
Pankaj 20 yil ichida qanday qilib taxminan 2,01 milliard rublga erishganini tushunish uchun murakkab foiz va SWP matematikasi koʻrib chiqilishi kerak. Ushbu hisoblash uning investitsiyalardagi yillik daromadi 12% ning ipoteka boʻyicha 8% yillik foizdan yuqori ekanligiga bogʻliq. Boshlangʻich toʻlov 40 million rubl, kutilayotgan yillik daromad — 12%, va SWP orqali oylik yechib olish — 33 458 rubl. 240 oy davomida Pankaj jami 80 299 200 rubl (taxminan 80,3 million rubl) yechib oldi va ipoteka kreditini toʻliq yopdi. Dastlabki 40 million rubl birinchi 10 yilda 55 million rublga oʻsdi, ammo soʻnggi 10 yilda murakkab foiz tezlashuvi tufayli summa 2,01 milliard rublga yetdi.