Agar pensiya uchun tejash rejamiz favqulodda tibbiy xarajatlarda ham yordam bera olsa, bu odamlar uchun muhim tayanch boʻlishi mumkin. Shu fikr bilan hukumat Milliy pensiya tizimini (NPS) yanada jozibador qilish yoʻlida ish qilyapti.
Endi NPS da pensiya tejash bilan birga sogʻliqni saqlash va davolanish xarajatlari uchun ham variant qoʻshildi. Ushbu imkoniyat doirasida obunachilar tejashining bir qismini belgilangan sogʻliqni saqlash xarajatlari uchun ishlatishlari mumkin. Biroq, bu mablagʻ bevosita obunachi huzuriga kelmaydi, balki toʻgʻridan-toʻgʻri shifoxona yoki tegishli sogʻliqni xizmat koʻrsatuvchi muassasaga beriladi.
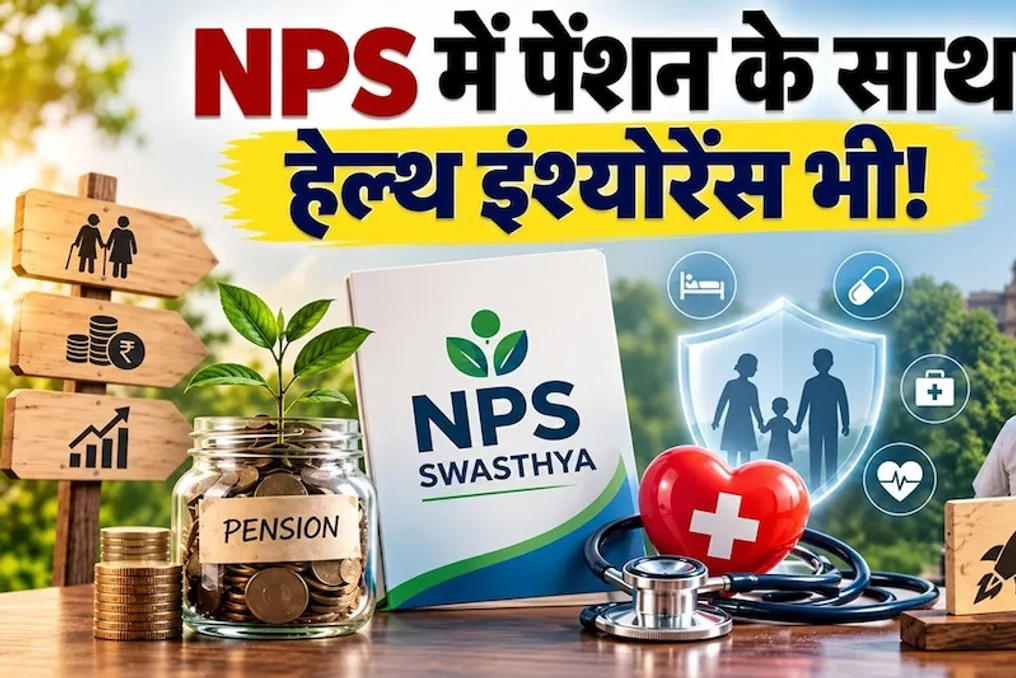
Pensiya fondlarini tartibga solish va rivojlantirish tenglamasi (PFRDA) 2026-yil 18-sentabrda «NPS Sogʻligʻi» (NPS Swasthya) ning operatsion yoʻriqnomalarini eʼlon qildi va ular eʼlon qilingan zahotiyoq kuchga kirdi. Ushbu yoʻriqnomalar NPS orqali odamlarga pensiya uchun alohida tejash yaratish bilan birga sogʻliqni saqlash sugʻurtasi va sogʻliqni saqlash xizmatlariga kirish imkoniyatini berish maqsadini koʻzlaydi. NPS Sogʻligʻi ikki qismga boʻlinadi: NPS Sogʻligʻi Investitsiya Hisobi va alohida Super Top-up sogʻliqni saqlash sugʻurtasi poliçiyasi. Bu shuni anglatadiki, bir tomondan pensiya uchun investitsiyalar davom etadi, boshqa tomondan esa sogʻliqni saqlash sugʻurtasi qamrovi mavjud boʻladi.
NPS ga qoʻshilishga loyiq har qanday shaxs tegishli sugʻurta poliçasini olgan holda NPS Sogʻligʻiga roʻyxatdan oʻtishi mumkin. Boshida mijoz baʼzi mablagʻni joylashtirishi kerak, jumladan birinchi yilgi sogʻliqni saqlash sugʻurta premiyasi, Sogʻliqni saqlash manfaatlar ittifoqi (HBA)ning yillik texnik xizmat haqi uchun 200 rupiya, amaldagi soliqlar va NPS Sogʻligʻi hisobiga minimal 1000 rupiya kiritiladi. Shundan soʻng amalga oshiriladigan hissa qoʻshishning minimal miqdori 10 rupiya deb belgilandi.
NPS Sogʻligʻining eng muhim xususiyati sogʻliqni saqlash xarajatlari uchun qisman chiqarishdir. Obunachi oʻz umumiy hissa qoʻshishining 25 foijigacha qoplanadigan sogʻliqni saqlash xarajatlari uchun pulni olishi mumkin. Muhim jihatni tushunish kerakki, bu mablagʻ obunachi bank hisobiga bevosita tushmaydi. Sogʻliqni saqlash xarajatlari holatlarida toʻlov toʻgʻridan-toʻgʻri tegishli shifoxona, sogʻliqni xizmat koʻrsatuvchi provayder yoki boshqa tashkilot bilan amalga oshiriladi. Yaʼni, agar davolanishga ushbu imkoniyat doirasida qoplanadigan xarajat kelib tursa, u NPS Sogʻligʻi orqali xizmat koʻrsatuvchi tashkilot bilan toʻlanadi.
Qisman chiqarish soniga aniq cheklov qoʻyilmagan. Biroq, har bir chiqarish qoplanadigan sogʻliqni saqlash xarajati uchun boʻlishi kerak va umumiy hisobda obunachi oʻz hissa qoʻshishining 25 foijigacha mablagʻni olishi mumkin. NPS Sogʻligʻi hisobiga joylashtirilgan mablagʻ Davlat hukumatining dasturi uchun belgilangan investitsiya sxemasi boʻyicha investitsiya qilinadi.
Bu standart sogʻliqni saqlash sugʻurta poliçasida oilaviy qamrov (Family Floater) variant mavjud boʻlib, unda obunachi bilan turmush oʻrtogʻi va ikkita nafar bogʻliq farzand qamrab olinadi. Ota-onalar bu oilaviy qamrovga kirmaydi. Politsiyaga kirish yoshi 18 dan 70 yoshgacha belgilangan va poliça yangilanishi 85 yoshgacha davom etishi mumkin, garchi bu premium, poliça shartlari va amaldagi qoidalarga bogʻliq boʻlsa ham.
Standart poliçada oilaviy qamrov uchun turli sugʻurta summalari (Sum Insured) variantlari mavjud, jumladan 1 million, 5 million, 10 million va 30 million rupiya. Ularga mos ravishda yillik umumiy chegirma (Aggregate Deductible) 10 000, 50 000, 1 million va 3 million rupiya belgilangan. Oddiy shifoxonada yotish holatida yakka shaxsiy xona huquqi beriladi, shu bois intensiv terapiya (ICU) xarajatlari haqiqiy xarajatlarga asoslanadi. Biroq, yakuniy imkoniyat sugʻurta summasi va polichaning yakuniy shartlariga bogʻliq boʻladi.
Buni sodda qilib tushuntirish mumkin: Agar kimdir NPS ga qoʻshilishga loyiq boʻlsa va NPS Sogʻligʻini tanlasa, u boshida sugʻurta premiyasi, 200 yillik texnik xizmat haqi, amaldagi soliqlar va minimal 1000 rupiya investitsiya qilishi kerak boʻladi. Shundan soʻng NPS Sogʻligʻi hisobiga minimal 10 rupiya hissa qoʻshilishi mumkin. Joylashtirilgan mablagʻ belgilangan investitsiya tartibi boʻyicha investitsiya qilinadi. Kelajakda sogʻliqni saqlash xarajatlari zarur boʻlsa, umumiy hissa qoʻshishning 25 foijigacha foydalanish mumkin, ammo bu mablagʻ toʻgʻridan-toʻgʻri shifoxona yoki tegishli sogʻliqni xizmat koʻrsatuvchi muassasaga toʻlanadi.
PFRDA 2026-yil 18-sentabrda NPS Sogʻligʻi ning operatsion yoʻriqnomalarini eʼlon qildi va ular darhol kuchga kirdi. Ushbu yoʻriqnomalarga PFRDA bilan roʻyxatdan oʻtgan vositachilar, HBA va boshqa tegishli tomonlar rioya qilishi kerak. Bu NPS Sogʻligʻi ga roʻyxatdan oʻtish va qayta ishlash endi aynan shu operatsion qoidalar doirasida amalga oshirilishini anglatadi. Qisqacha aytganda, NPS Sogʻligʻi tuzilmasi NPS ni faqat pensiya tejash bilan cheklab qoʻymay, uni sogʻliqni saqlash sugʻurtasi va sogʻliqni saqlash ehtiyojlari bilan bogʻlashga intiladi.