Chefe do RBI pede que bancos aumentem o crédito a pequenas empresas, destacando maior efeito econômico
Leia mais
Business Standard
business-standard.com

Chefe do RBI pede que bancos aumentem o crédito a pequenas empresas, destacando maior efeito econômico

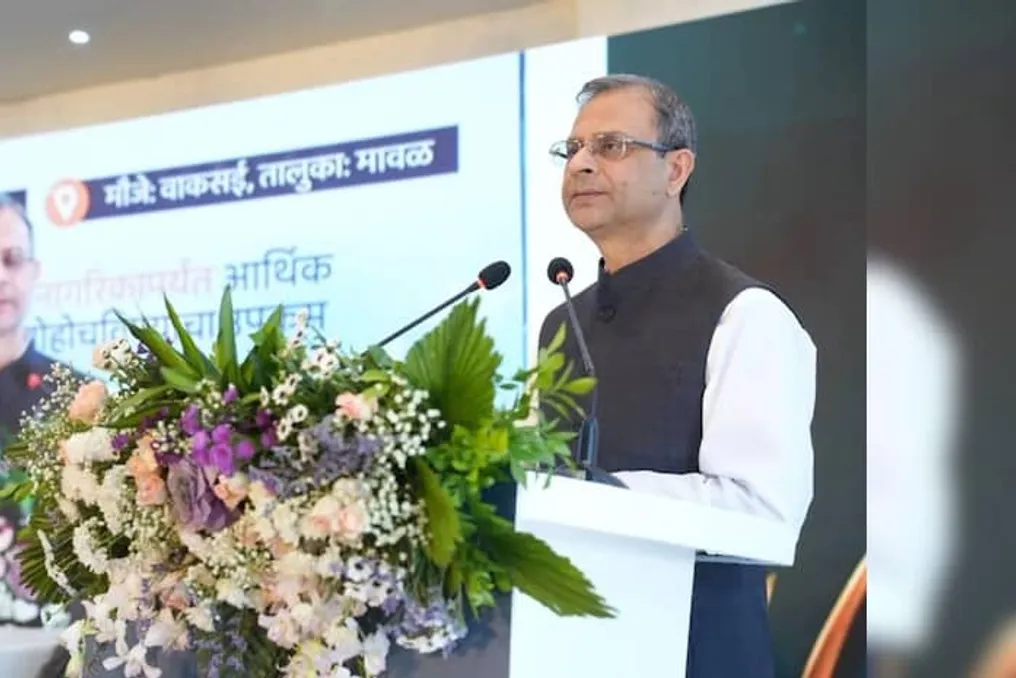
O governador do Banco da Reserva da Índia (RBI), Sanjay Malhotra, fez um apelo aos bancos para que acelerem a concessão de empréstimos a pequenas e microempresas. Ele enfatizou que o benefício econômico da distribuição de créditos entre pequenas empresas pode ser significativamente maior do que o fornecimento de grandes empréstimos a tomadores corporativos individuais.

Ao discursar em um evento sobre acessibilidade financeira, organizado pelo Bank of Maharashtra na vila de Vaksai, distrito de Pune, Malhotra afirmou que um grande empréstimo de 1000 crore de rúpias concedido a uma grande empresa beneficiaria apenas um ator. No entanto, se o mesmo valor for fornecido a pequenas empresas, o efeito positivo geral pode exceder cem vezes.

Ele acrescentou que, se os fundos forem distribuídos entre mutuários de microempresas, o benefício pode aumentar para mil vezes. O governador do RBI observou que seu apelo é baseado nos resultados dos esforços bancários para expandir os serviços para comunidades rurais e grupos socialmente vulneráveis.

Continuação do programa de acessibilidade financeira

Malhotra lembrou a necessidade de desenvolvimento inclusivo, insistindo que o progresso deve abranger todas as camadas da sociedade e todas as regiões. Ele também mencionou o programa governamental de acessibilidade financeira, no âmbito do qual mais de 600 milhões de contas bancárias foram abertas.

No entanto, ele salientou que a acessibilidade financeira deve ir além do simples acesso a contas bancárias e incluir o aumento da literacia financeira e digital. Como os serviços bancários estão cada vez mais migrando para o formato digital, Malhotra recomendou veementemente que as pessoas tenham cautela ao utilizá-los.

Ele alertou sobre esquemas de fraude que prometem rendimentos incomumente altos. O governador aconselhou a extrema vigilância caso alguém ofereça retornos de 20, 30 ou até 40 por cento em um curto período, pois tais indicadores elevados estão frequentemente ligados a riscos ocultos ou fraude. Ele também advertiu as pessoas contra a troca de senhas de uso único (OTP), o clique em links desconhecidos ou a resposta a mensagens suspeitas.

Malhotra pediu que os serviços bancários digitais fossem utilizados de forma responsável e consciente para proteger os cidadãos contra quaisquer tipos de fraude digital. Esses eventos de acessibilidade financeira serão realizados em todo o país até 31 de dezembro, no âmbito da Campanha Nacional de Saturação de Serviços Financeiros do Departamento de Serviços Financeiros (DFS).

O evento na vila de Vaksai reuniu mais de 500 participantes, aos quais foram prestados serviços bancários e esquemas de proteção social apoiados pelo governo. Nidhi Saxena, diretor e CEO do Bank of Maharashtra, informou que o banco aumentou sua rede de correspondentes comerciais de 3000 para 10.000 em dois anos e realizou 3691 acampamentos.
Histórias semelhantes

Celulares dominam os créditos de consumo durante o Diwali: 74% dos pedidos
Leia mais
business-standard.com

Celulares dominam os créditos de consumo durante o Diwali: 74% dos pedidos

A temporada de compras festivas na Índia é cada vez mais financiada por crédito. De acordo com dados da plataforma Lentra para o período de 1 a 9 de novembro de 2026, o número de pedidos de crédito ao consumidor aumentou em 22% em comparação com o último período festivo. Além disso, a demanda está se deslocando para cidades menores e mercados rurais.

A análise mostrou que a Índia rural representou 58% de todos os pedidos de crédito ao consumidor, enquanto a Índia urbana forneceu 42%. Além disso, as cidades de terceiro nível superaram as grandes metrópoles, o que indica uma expansão da base geográfica do consumo financiado por empréstimos. Esses números indicam que a demanda por crédito festivo não está mais concentrada exclusivamente nas grandes cidades; pequenas localidades e mercados rurais estão se tornando forças motrizes importantes para a aquisição de bens como smartphones, televisores, geladeiras e máquinas de lavar.

O valor médio do crédito ao consumidor foi estimado em cerca de 28.000 rúpias, refletindo a escala das compras financiadas por crédito.

Como foram as compras financiadas por crédito na Índia em 2026

A composição etária dos mutuários destaca a crescente importância dos consumidores jovens no mercado de crédito festivo. Cerca de 62% dos solicitantes de crédito ao consumidor tinham menos de 35 anos, sendo o segmento de 22 a 35 anos o grupo típico de mutuários. Telefones celulares ocuparam uma posição dominante no cesto de empréstimos: quase 74 em cada 100 pedidos foram feitos para telefones celulares, enquanto os 26 pedidos restantes foram distribuídos por outras categorias de bens de consumo duráveis. Essa concentração de demanda por smartphones indica sua importância contínua como principal item de consumo entre os mutuários jovens. A análise da Lentra mostrou que homens de 22 a 25 anos foram particularmente ativos no financiamento de telefones celulares.

No entanto, o quadro muda quando gênero e idade são considerados em conjunto. As mulheres demonstraram uma tendência mais forte ao financiamento de eletrodomésticos, especialmente no grupo etário acima de 35 anos. Os padrões de empréstimo das mulheres revelam uma história de consumo diferente. As mulheres representavam 31% dos compradores de crédito ao consumidor em áreas urbanas, em comparação com 24% em regiões rurais. Essa diferença sugere que a participação das mulheres no consumo financiado por crédito permanece maior nas cidades, embora sua participação nos empréstimos em áreas rurais também seja significativa. Os dados também apontam para preferências diferentes de produtos entre as mulheres: enquanto os homens geralmente tomavam empréstimos para telefones celulares, as compras de eletrodomésticos eram mais populares entre mulheres com 35 anos ou mais.

Os empréstimos de mulheres para transporte de duas rodas oferecem outra visão sobre as tendências de consumo em mudança. De cada 100 pedidos de crédito para transporte de duas rodas entre mulheres em todos os níveis urbanos, 57 foram para motocicletas, 39 para scooters e ciclomotores, e quatro para veículos elétricos de duas rodas.

Mudança no cesto de compras festivas da Índia de estado para estado

As estatísticas estaduais demonstram o quão diferentes são as preferências do consumidor em diferentes mercados. Gujarat e Rajasthan foram mercados focados em smartphones. Telefones celulares representaram 86% dos pedidos de crédito ao consumidor em Gujarat, em comparação com a média nacional de 74%. Em Rajasthan, essa fatia atingiu 82%. O financiamento de televisores foi mais proeminente no sul da Índia. TVs LED representaram 13,6% dos pedidos de crédito ao consumidor em Telangana e 12,4% em Tamil Nadu, superando a média nacional de 7,4%. Geladeiras estão mais presentes nos mercados orientais e sulistas, representando 6,8% dos pedidos em Bengala Ocidental e 6,6% em Karnataka, contra a média nacional de 4,6%. Madhya Pradesh também registrou uma parcela maior, de 6,1%.

No norte da Índia, as máquinas de lavar tornaram-se uma categoria mais forte. Elas representaram 15% dos pedidos de crédito ao consumidor no Punjab, enquanto a média nacional era de 4%. Haryana registrou uma participação de 8,3%, e Delhi, de 6%. Os dados também revelam diferentes modelos de demanda em outros estados. Ar condicionado representou 6% dos pedidos em Andhra Pradesh, o que é 2,5 vezes superior à participação nacional de 2,4%. Maharashtra se destaca pelos sistemas de áudio, que representaram 2,1% dos pedidos em comparação com a média nacional de 1,6%. Em Bihar e Uttar Pradesh, inversores e baterias tiveram uma participação maior nos pedidos — 1,3% e 1,1% respectivamente, em comparação com a média nacional de 0,6%.

Segundo Rajesh Kumar, CEO da Lentra, 'A Índia não tem um cesto de compras festivas único. É importante de onde vem essa demanda. Como os mercados rurais contribuem com 58% dos pedidos e as cidades de terceiro nível superam as megacidades, a atividade de crédito festivo claramente ultrapassa os limites das maiores cidades.'

Fazendeiro Kajodmal ganhou milhões vendendo energia solar junto com a agricultura, modelo de sucesso no Rajastão
Leia mais
www.aajtak.in

Fazendeiro Kajodmal ganhou milhões vendendo energia solar junto com a agricultura, modelo de sucesso no Rajastão

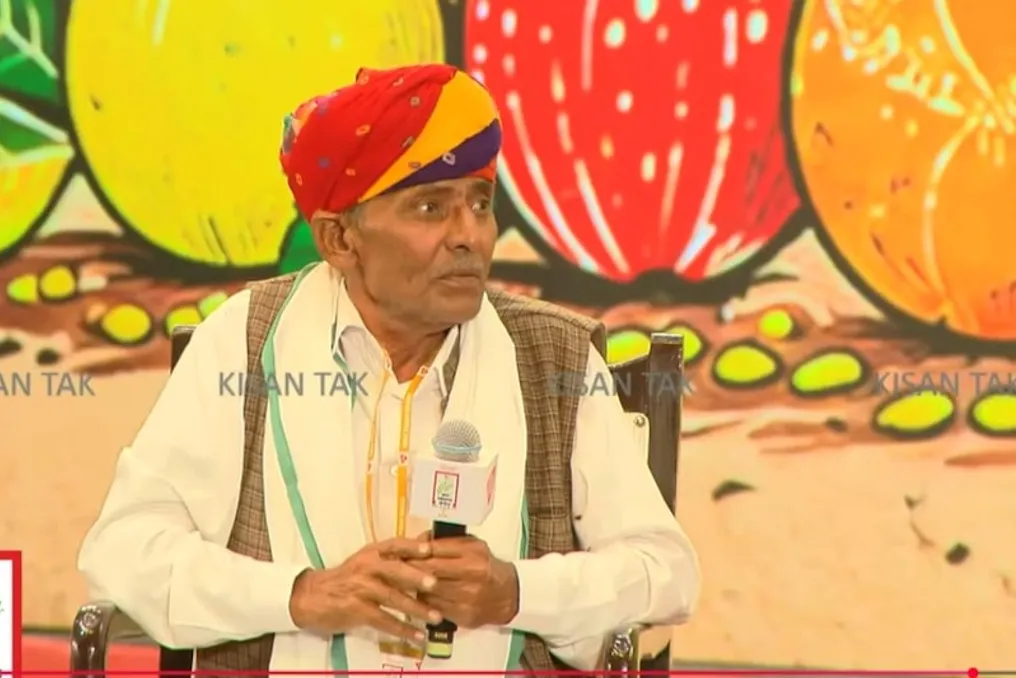
Novas oportunidades surgem para aumentar a renda dos agricultores ao integrar agricultura e energia solar. O fazendeiro Kajodmal, da aldeia Kundanpur, no distrito de Jaipur, Rajastão, é um exemplo desse sucesso. Ele instalou painéis solares em sua fazenda, o que não apenas criou uma fonte de renda pela geração de eletricidade, mas também desenvolveu um modelo agrícola onde a produção de colheitas e a geração de eletricidade são possíveis na mesma terra. Kajodmal compartilhou sua experiência na sessão 'Explosão Dupla de Alimento e Energia' da Conferência Agrícola da India Today em 2026.

Kajodmal relatou que solicitou a instalação de uma usina solar sob o esquema Pradhan Mantri Kisan Urja Suraksha evam Utthan Mahabhiyan (PM-KUSUM) em 2019. Seu Acordo de Compra de Energia (PPA) foi feito à taxa de 3,14 rúpias por unidade. Ele possui um total de oito acres de terra. Inicialmente, ele instalou painéis solares de altura padrão, o que reduziu a área disponível para agricultura e afetou a produtividade das colheitas.

Após instalar os painéis solares em altura, as possibilidades de cultivo na fazenda de Kajodmal aumentaram, e ele começou a cultivar milho, pimenta e outros vegetais. Um ponto especial foi que, mesmo durante o calor extremo de maio-junho, com temperaturas de cerca de 45 graus, seu campo teve uma boa colheita de milho. Ele disse que cultivou milho usando técnicas como irrigação por gotejamento e cobertura morta, o que resultou em melhor uso da água e ambiente adequado para a colheita.

Atualmente, ele está cultivando tomate, pepino e abóbora, além de pimenta em sua fazenda. Ele também planeja cultivar frutas do dragão e morangos no futuro.

De acordo com Kajodmal, os painéis solares elevados oferecem vários benefícios às culturas. A temperatura sob os painéis permanece relativamente mais baixa, proporcionando alívio às culturas durante a estação quente. Além disso, as culturas recebem um clima favorável mesmo no inverno. Como os painéis são altos, o risco de roubo é menor e eles acumulam menos poeira.

Ele também mencionou que está preparando uma maneira inovadora de cultivar tomates; nas plantas de tomate serão esticadas com o apoio de postes de painéis solares e bambu. Espera-se que este método, juntamente com a cobertura morta, melhore a qualidade e o rendimento dos tomates.

Kajodmal também obtém uma boa renda através da geração de eletricidade da usina solar. A capacidade de sua usina é de aproximadamente um megawatt. Após pagar as parcelas do empréstimo bancário, ele economiza cerca de 1,25 lakh de rúpias por mês com a venda de eletricidade, gerando uma receita anual de cerca de 15 lakh de rúpias com a eletricidade. Ele tem um Acordo de Compra de Energia (PPA) com a empresa de distribuição de energia (DISCOM) para vender eletricidade, sob o qual recebe pagamento à taxa de 3,14 rúpias por unidade. A renda da produção de vegetais é separada, sendo paga a ele aproximadamente a cada três meses.

Popular