FINNEXT Asia 2026 em Tashkent discute o crescimento do mercado fintech da Ásia Central
Leia mais
UzDaily
uzdaily.uz

FINNEXT Asia 2026 em Tashkent discute o crescimento do mercado fintech da Ásia Central

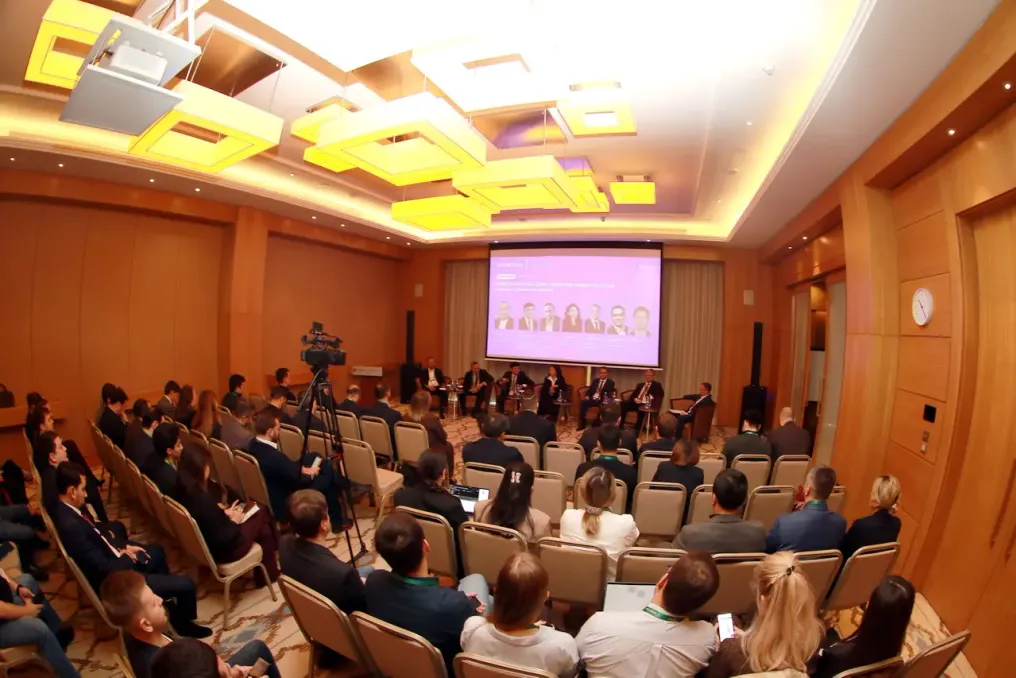
O terceiro Fórum Internacional de Inovação Financeira FINNEXT Asia 2026 reuniu cerca de 700 participantes, incluindo representantes de bancos, reguladores, empresas de fintech e fundos de investimento, em Tashkent em 19 de novembro. O tema principal do fórum foi a transição do mercado fintech da Ásia Central de projetos piloto para soluções economicamente sustentáveis e escaláveis.

As discussões abrangeram integração internacional, atração de investimentos, desenvolvimento de ecossistemas digitais e aplicação de inteligência artificial. Os participantes analisaram as mudanças nos modelos de negócios bancários, as perspectivas de pagamentos transfronteiriços e as formas de aumentar o retorno dos investimentos tecnológicos.

A realidade do fintech na Ásia Central: da estratégia aos resultados

A sessão plenária intitulada 'A realidade do fintech na Ásia Central: da estratégia aos resultados' examinou as transformações estruturais no mercado regional. Alexey Maslov, consultor do presidente do conselho da HUMO, moderou o debate. Representantes do IT Park Uzbekistan, Centro de Inteligência Artificial e Economia Digital sob o Ministério das Tecnologias Digitais do Uzbequistão, UzVC, Associação da Ásia Central de Fintech, Uzum Bank e VEB.RF participaram da discussão.

Os especialistas discutiram o impacto das iniciativas regulatórias nas estratégias das instituições financeiras, o desenvolvimento de ecossistemas bancários, o papel da inteligência artificial e os modelos de captação de capital de risco. Svetlana Khe, presidente do Conselho de Administração do Uzum Bank, observou que a concorrência entre as organizações financeiras está mudando de produtos individuais para a satisfação das necessidades diárias dos clientes. Segundo ela, o fator chave é a capacidade do banco de resolver as necessidades diárias dos usuários, e não a quantidade de serviços oferecidos.

Como resultado, os serviços financeiros estão cada vez mais integrados em plataformas de varejo e tecnológicas, enquanto os bancos estabelecem parcerias com marketplaces online. Azamat Rakhmonzoda, chefe do departamento de desenvolvimento de exportação de TI no IT Park Uzbekistan, informou que empresas internacionais constituíram 23% dos novos membros do ecossistema no momento do fórum, em comparação com 5% em 2024. Ele ligou esse crescimento ao estabelecimento de regras claras e estratégias nacionais, enfatizando que a regulamentação previsível permite que as empresas estrangeiras planejem atividades de longo prazo e tomem decisões sobre a criação de negócios no Uzbequistão.

Rakhmonzoda também enfatizou a importância de fornecer acesso a dados e infraestrutura de open banking para startups desenvolverem e escalarem soluções antes de entrar em mercados estrangeiros. Os participantes do painel plenário concluíram que o espaço financeiro geral na Ásia Central não requer uma harmonização legislativa completa; em vez disso, definiram a compatibilidade de soluções tecnológicas e padrões como um caminho possível para promover a cooperação transfronteiriça entre bancos e sistemas de pagamento.

Inteligência Artificial e Big Data: do piloto ao lucro

Uma sessão separada, intitulada 'Inteligência Artificial e Big Data: do piloto ao lucro', foi dedicada à avaliação do retorno econômico da implementação de tecnologias. Foi moderada por Behzod Ismoilov da AICA. Representantes do Ipoteka Bank, Microcreditbank, SQB Bank e Escola Superior de Economia examinaram o uso de modelos de linguagem, pontuação de crédito alternativa, cobrança automatizada de dívidas e chatbots para reduzir os custos de atendimento ao cliente.

Os participantes também discutiram métodos para medir o impacto real da inteligência artificial, os obstáculos para a escalabilidade das soluções e o tempo necessário para criar plataformas de IA integradas. Um dos problemas identificados foi a escassez de especialistas, o que sublinhou a necessidade de os bancos desenvolverem programas de parceria com universidades.

Força de trabalho que ainda não existe

Questões de provisão de pessoal tornaram-se o tema central da sessão 'Força de trabalho que ainda não existe'. Andrey Darkevich, da Escola Superior de Economia, moderou a discussão sobre abordagens alternativas de treinamento de especialistas em conjunto com representantes da Associação de Empregadores do Uzbequistão, Inha University em Tashkent, AVO Bank e Click. Entre as medidas propostas estavam programas educacionais corporativos acessíveis não apenas aos funcionários de empresas individuais, mas também uma reavaliação do papel da educação superior com maior foco nas habilidades práticas dos candidatos.

Os participantes também consideraram as perspectivas dos jovens profissionais. Como a IA automatiza tarefas básicas, as empresas precisarão encontrar novas maneiras de ajudar os funcionários iniciantes a progredir até se tornarem especialistas de nível médio e sênior.

Open Banking e Identidade Digital de Nova Geração

A sessão 'Open Banking e Identidade Digital de Nova Geração' concentrou-se na integração entre instituições financeiras e plataformas digitais. Os participantes notaram que a colaboração tecnológica continua, apesar do adiamento do lançamento do open banking. Tópicos como a qualidade do atendimento ao cliente em canais online e offline, a proteção dos usuários na venda digital de produtos de investimento e a preparação da infraestrutura de dados necessária para a implementação de agentes de IA foram discutidos. As possibilidades de monetização de serviços e desenvolvimento de ecossistemas de parceria também foram examinadas.

Dinheiro da Próxima Geração: Moedas Digitais, Pagamentos e Bancos Islâmicos

A sessão 'Dinheiro da Próxima Geração: Moedas Digitais, Pagamentos e Bancos Islâmicos' investigou a integração de instrumentos financeiros islâmicos em aplicativos bancários móveis. Os especialistas discutiram as perspectivas da suma digital, com base na experiência do tenge digital e do rublo digital, bem como a regulamentação de ativos digitais e o equilíbrio entre a proteção de dados e os requisitos de monitoramento financeiro. Questões sobre liquidações transfronteiriças usando sistemas de pagamento instantâneo e moedas digitais nacionais também foram abordadas.

A sessão de encerramento, intitulada 'Ásia Central 2027: Apostas na Mesa', dedicou-se às previsões dos participantes sobre o desenvolvimento das principais áreas do mercado fintech no próximo ano. O fórum também realizou um concurso de startups 'Startup Centre: Nova Onda', cujo vencedor foi a MASCOT STUDIO — uma plataforma de Tashkent para criação de personagens 3D personalizados. O projeto recebeu 50 milhões de soms em investimentos da HUMO Ventures para desenvolvimento futuro do produto.

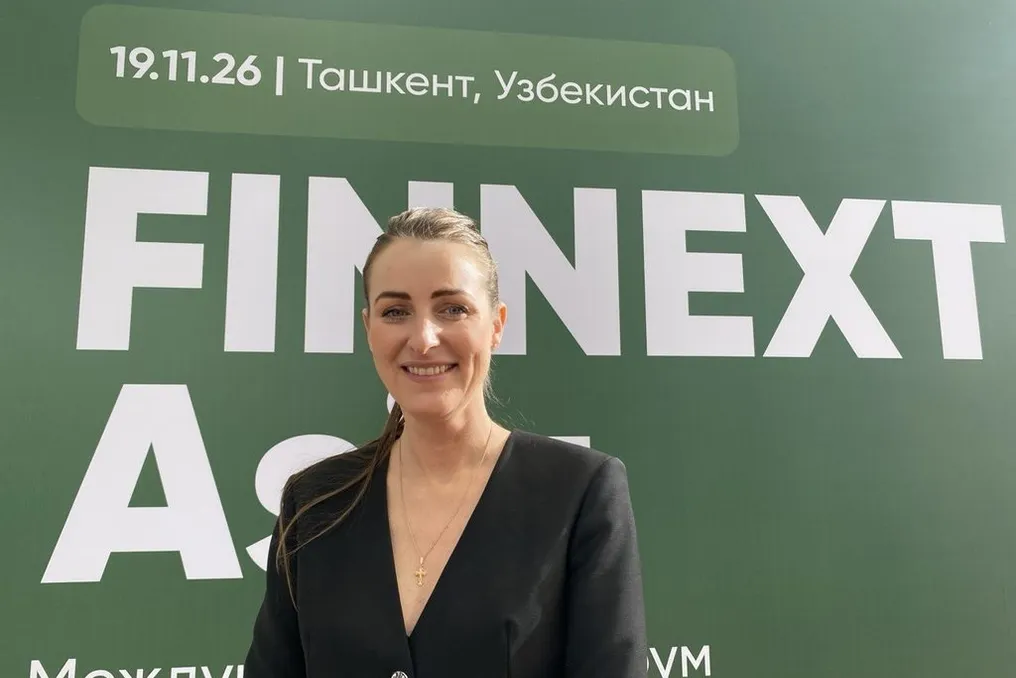
A CEO da FINNEXT, Evgenia Yakunina, declarou que o fintech regional está cada vez mais focado nos resultados econômicos da implementação de tecnologias, e não na quantidade de lançamentos. Ela acrescentou que bancos e empresas de tecnologia começam a ver um ao outro como parceiros no desenvolvimento de inteligência artificial, APIs abertas e moedas digitais. Yakunina também destacou o potencial da Ásia Central na criação de seus próprios produtos tecnológicos para mercados internacionais. O sistema de pagamento nacional do fórum foi o mecanismo de pagamento governamental do Uzbequistão, HUMO. Outros parceiros incluíram U-BSS, ratexa.ai, DECO SYSTEMS, aladdin, BTech, Creatio banza, bitmanager e UPplatform. Parceiros conceituais foram PERSON HUNTERS, International Beverages Tashkent, EMBRAS, Associação de Empregadores do Uzbequistão, UZUMFERMER.UZ e CONNEKT.
Histórias semelhantes

Fórum FINNEXT Asia 2026 foca na transição de estratégias para a aplicação prática de soluções financeiras
Leia mais
nuz.uz

Fórum FINNEXT Asia 2026 foca na transição de estratégias para a aplicação prática de soluções financeiras

O Fórum FINNEXT Asia 2026 reuniu líderes e altos executivos do sistema financeiro do Uzbequistão, países da Ásia Central e Rússia. Entre os participantes estavam 36 bancos, 15 organizações de pagamento, cinco principais operadoras de telecomunicações e dois sistemas de pagamento. Representantes de bancos, empresas de fintech, startups, sistemas de pagamento, empresas de telecomunicações e TI, integradores, fundos de capital de risco, anjos de negócios, consultores, parques de TI, aceleradoras e a comunidade bancária internacional puderam trocar melhores práticas, discutir desafios da transformação digital e novas normas regulatórias, além de encontrar pontos em comum entre participantes regionais e internacionais.

Eugenia Yakunina, CEO da FINNEXT Asia, observou que o fórum está sendo realizado pelo terceiro ano e a agenda é definida pelo próprio setor. Temas atuais incluem inteligência artificial e questões de recursos humanos. Uma sessão de RH foi organizada em conjunto com a Universidade Superior de Economia da Rússia para discussão de gestão de pessoal. O programa do fórum é constantemente atualizado: no ano passado foi lançado um trilho separado sobre seguros, e neste ano está ocorrendo um concurso de startups. Yakunina enfatizou a importância dos relacionamentos humanos e planeja realizar um painel de discussão com representantes reguladores e grandes bancos no próximo ano para promover conjuntamente soluções.

O setor financeiro da Ásia Central está passando por mudanças significativas, impulsionadas por novos requisitos regulatórios, implementação de IA e a migração de bancos para ecossistemas digitais. Os palestrantes analisaram como esses requisitos afetam as estratégias de investimento e os produtos das instituições financeiras regionais. Grande atenção foi dada ao desenvolvimento de capital de risco, à atração de investimentos globais, bem como ao potencial de capital humano e infraestrutura da Ásia Central.

Gulnur Karasheva, gerente de desenvolvimento organizacional da União Bancária do Quirguistão, compartilhou suas impressões sobre a participação de uma delegação de oito pessoas. Ela elogiou a troca aberta de experiências entre especialistas e o formato centro-asiático, que permite uma visão mais ampla dos desafios. Karasheva acredita que a união de esforços a nível regional é eficaz, pois os objetivos e desafios no setor financeiro são semelhantes em todos os países. Ela também destacou a boa organização do fórum e a esperança de uma delegação maior no próximo ano.

Um tema chave foi a implementação prática de Inteligência Artificial e Big Data no setor financeiro. Discutiu-se a transição de projetos piloto para o uso em larga escala de IA em pontuação de crédito, combate à fraude e melhoria do atendimento ao cliente, bem como a avaliação da viabilidade econômica de tais implementações.

A questão da escassez de especialistas com competências em IA e a necessidade de revisar as abordagens de formação de pessoal também foi levantada com urgência. Círculos de negócios e educacionais discutiram treinamento corporativo, mudança de funções profissionais e adaptação de currículos universitários às necessidades atuais do mercado de trabalho.

Os participantes também se concentraram na modernização digital da infraestrutura bancária. Foram considerados aspectos como a implementação de open banking, o uso de APIs, a identificação biométrica obrigatória e a criação de serviços internos de cibersegurança nos bancos do Uzbequistão. Também foi discutida a prontidão das instituições financeiras para novos requisitos regulatórios e os custos tecnológicos e financeiros associados a isso.

No fórum, foram abordadas questões sobre o desenvolvimento de moedas digitais e instrumentos de pagamento, regulamentação de ativos digitais, fortalecimento do papel das plataformas de mercado na prestação de serviços financeiros, lançamento de produtos bancários islâmicos, bem como as perspectivas da soma digital, considerando a experiência de países vizinhos e as possibilidades de aceleração de transferências transfronteiriças.

Dmitry Aksakov, diretor executivo do VEB RF, chamou o fórum de uma excelente plataforma de interação, destacando a energia construtiva dos participantes. Ele relatou uma recente visita a Tashkent, onde constatou o alto nível de competência dos especialistas que buscam criar produtos de nível mundial. Aksakov enfatizou que existem soluções tecnológicas e mecanismos estabelecidos entre o Uzbequistão e a Rússia, e ambas as partes estão interessadas em simplificar e tornar acessíveis as operações financeiras para os cidadãos. Ele acrescentou que transferências transfronteiriças convenientes são uma área procurada que pode ser resultado do fórum.

Em conclusão, pode-se concluir que as instituições financeiras da Ásia Central possuem todos os meios necessários para se adaptar às novas condições regulatórias e tecnológicas, fortalecer sua posição no cenário financeiro mundial e formar ecossistemas competitivos.

Para onde irá o capital de risco no fintech indiano nos próximos dois anos
Leia mais
yourstory.com

Para onde irá o capital de risco no fintech indiano nos próximos dois anos

A Índia gastou os últimos dez anos resolvendo o problema da cobertura de mercado. Graças ao UPI, onboarding baseado em Aadhaar e à iniciativa Jan Dhan, a ferramenta de pagamento chegou às mãos de quase todo adulto, e uma geração inteira de empresas foi construída sobre essa distribuição. Este problema foi amplamente resolvido. Agora surge uma questão mais complexa: como atender a esses centenas de milhões de clientes de forma lucrativa, oferecendo produtos que melhorem mensuravelmente sua situação financeira — e é para isso que o próximo ciclo de capital de risco será direcionado.

Os dados de financiamento já refletem essa mudança. De acordo com a Fintech Global, em 2024, o fintech indiano atraiu US$ 3,5 bilhões em 216 transações divulgadas, e em 2025, US$ 2,9 bilhões em 156 transações, cerca de 10% menos de capital com 27% menos transações. Isso indica uma tendência de alocar um número menor, mas cheques maiores, em um conjunto de teses mais restrito. No entanto, o fintech permaneceu como o setor de maior volume de financiamento em 2025, representando 22% de todo o capital das startups indianas, e se aproximando de 26% na primeira metade de 2026. O capital não está deixando o setor; ele está se tornando muito mais seletivo quanto aos locais de investimento.

Três temas principais que provavelmente absorverão capital nos próximos 24 meses:

As instituições financeiras indianas operam em infraestruturas obsoletas, desenvolvidas há décadas. Os sistemas bancários centrais, de empréstimo e de gestão administrativa de políticas na maioria dos bancos, NBFCs e seguradoras foram criados para um mundo gerenciado por agências, processamento em lote e conciliação de dados no final do dia, e não para pagamentos em tempo real em escala populacional, subscrição contínua ou produtos coletados sob demanda de dezenas de fontes de dados. Cada novo recurso é anexado a essa base, e cada adição custa mais do que a anterior à medida que a arquitetura envelhece.

As instituições financeiras indianas precisam de atualização tecnológica, criando uma das maiores oportunidades de infraestrutura no setor. A maioria dos sistemas legados não foi projetada para a velocidade e flexibilidade exigidas pelas instituições hoje. A próxima geração de tecnologia deve ser baseada em nuvem, modular e orientada a API, simplificando a interação entre diferentes sistemas. Bancos e organizações financeiras procuram lançar produtos em semanas, ajustar preços rapidamente e adicionar novas fontes de dados ou parceiros de distribuição sem a necessidade de reconstruir seus sistemas centrais. A maior parte de sua tecnologia existente não suporta tais requisitos.

As oportunidades vão além apenas dos sistemas bancários centrais. As instituições financeiras também precisam de ferramentas mais sofisticadas para conformidade regulatória, gerenciamento de modelos de IA e seus riscos, prevenção de fraudes e lavagem de dinheiro, bem como proteção contra ameaças cibernéticas. Elas também precisam de infraestrutura que permita que empresas não financeiras ofereçam produtos financeiros, como empréstimos, cartões e contas de custódia. Essas oportunidades são vitais para fornecer novos produtos financeiros em conformidade com as normas regulatórias.

A regulamentação torna esses investimentos mais urgentes. Desde fevereiro de 2025, a Sebi responsabilizou os intermediários regulamentados pelos resultados do uso de ferramentas de inteligência artificial e aprendizado de máquina, incluindo aquelas fornecidas por terceiros. Em agosto de 2025, o comitê FREE-AI do RBI emitiu 26 recomendações, seguidas por diretrizes preliminares para gerenciamento de riscos de modelos e gerenciamento de dados. Enquanto isso, obrigações significativas sob a Lei Indiana de Proteção de Dados Pessoais, relativas a consentimento, notificações e direitos de dados de indivíduos, devem entrar em vigor em maio de 2027. As instituições financeiras precisarão demonstrar que seus sistemas de IA e métodos de tratamento de dados estão em conformidade com esses requisitos. Para muitos, a compra de tecnologias comprovadas será uma solução mais prática do que desenvolvê-las internamente.

Para investidores de capital de risco, isso cria uma oportunidade atraente: as empresas podem obter receita recorrente de instituições financeiras, mantendo relacionamentos com clientes que se tornam difíceis de substituir à medida que seu software se integra às operações diárias. Os investidores também podem se beneficiar do crescimento da tecnologia de serviços financeiros sem tentar prever qual marca de consumo vencerá.

Uma oportunidade menos óbvia reside no ecossistema Account Aggregator da Índia. Entre março de 2025 e maio de 2026, o número de instituições que consomem dados financeiros aumentou em cerca de 66%, ultrapassando 1000, enquanto o número de provedores de dados permaneceu relativamente estável em cerca de 176. A demanda por dados financeiros baseados em consentimento está crescendo muito mais rápido do que a oferta. Criar infraestrutura para fechar essa lacuna pode ser uma oportunidade importante por si só.

Os fatores estruturais de crescimento não são mais motivo de debate. De acordo com a ICRA Analytics, os ativos de fundos mútuos atingiram 85,76 lakh crore em julho de 2026, em comparação com 46,4 lakh crore três anos antes. No relatório anual da Sebi, observa-se que os investidores em fundos mútuos ultrapassaram 6,1 crore de pessoas, aumentando 13% em um único ano fiscal, e as cidades Tier III agora representam mais da metade da base de investidores. O número de contas demat únicas é de 12,18 crore contra 3,3 crore em abril de 2020. Os domicílios demonstram uma clara rotação: as economias líquidas dos domicílios aumentaram de 27% das economias dos domicílios no FY23 para 33% no FY25, e a saída de fundos dos domicílios para os mercados de ações mais do que dobrou em proporção do PIB, de 0,99% para 2,17%.

No entanto, existe uma grande lacuna entre ter uma conta de investimento e receber aconselhamento de investimento, e é aí que reside a oportunidade. No FY2025-26, foram registrados 7,2 crore de novos SIPs, e 6,8 crore foram cancelados ou vencidos, de acordo com a Sebi. Isso é quase um esgotamento total. Não é uma falha na distribuição, pois a distribuição funcionou. É mais uma falha no aconselhamento.

A oferta explica a razão. Existem aproximadamente 1042 entidades legais registradas na Sebi como consultores de investimento, contra quase 1,99 lakh distribuidores de fundos mútuos registrados na AMFI — cerca de 191 distribuidores por consultor remunerado, e um consultor para cada 58.500 investidores em fundos mútuos. O aconselhamento humano nessa proporção não pode cobrir o mercado de massa, pois a economia de gerenciamento de portfólio de 5 lakh por consultor nunca funcionou em nenhum lugar.

É aqui que o framework Account Aggregator (AA) e a IA se cruzam, tornando algo novo plausível. As redes AA da Índia realizaram um total de 493,5 milhões de consentimentos entre 314,5 milhões de contas conectadas até junho de 2026, triplicando aproximadamente em quinze meses, e agora abrangem 16 categorias de informações financeiras, incluindo depósitos, fundos mútuos, ações, seguros, aposentadoria e declaração de GST. Pela primeira vez, a plataforma pode obter um panorama financeiro quase completo, legível por máquina e consensual do domicílio. A aplicação de IA sobre isso reduz os custos marginais de criar uma recomendação verdadeiramente personalizada — aquela que antes estava disponível apenas para clientes de bancos privados — em uma ordem de magnitude.

O terceiro tema é o mais amplo, e é aqui que a disciplina é mais importante. Quase todas as empresas de fintech afirmam ter IA. É preciso distinguir entre IA como funcionalidade — um chatbot anexado a um produto existente — e IA como a razão pela qual o modelo de negócios funciona. Existem três opções sustentáveis. Primeiro, assistentes financeiros de consumo (co-pilotos), que combinam soluções de poupança, investimento, empréstimo e seguro em uma única interface. Sua viabilidade depende totalmente da combinação AA mais IA mencionada acima; sem dados consensuais, o assistente é apenas um motor de busca com um tom amigável.

Em segundo lugar, o redesenho de fluxos de trabalho nas corporações financeiras. Subscrição, coleta de pagamentos, correção de KYC, processamento de reclamações e auditoria interna são funções de alto volume e ricas em regras, onde a automação de agentes tem uma clara viabilidade econômica, e os compradores têm itens de despesa mensuráveis para atacar.

Em terceiro lugar, e talvez a opção subestimada — a Índia como centro de prestação de serviços profissionais de nível com suporte de IA para o mundo inteiro. A indústria de TI foi construída sobre o arbitramento de mão de obra de software; o mesmo poder institucional — entrega gerenciada, disciplina de conformidade, confiança do cliente em escala — pode ser direcionado para revisão jurídica, auditoria, gestão de fundos e operações médicas, com a IA comprimindo a base de custos, em vez de aumentar o quadro de funcionários. Dado o status atual da Índia em serviços globais, este pode ser o maior dos três cenários.

Os pagamentos provaram que os indianos aceitarão as finanças digitais. Os próximos 24 meses testarão se o ecossistema pode tornar essa aceitação lucrativa, bem aconselhada e segura, o que justifica convincentemente o apoio a camadas, e não superfícies: a melhor tecnologia para instituições financeiras, conselhos financeiros acessíveis para domicílios e IA que torna ambos esses processos economicamente viáveis.

Popular