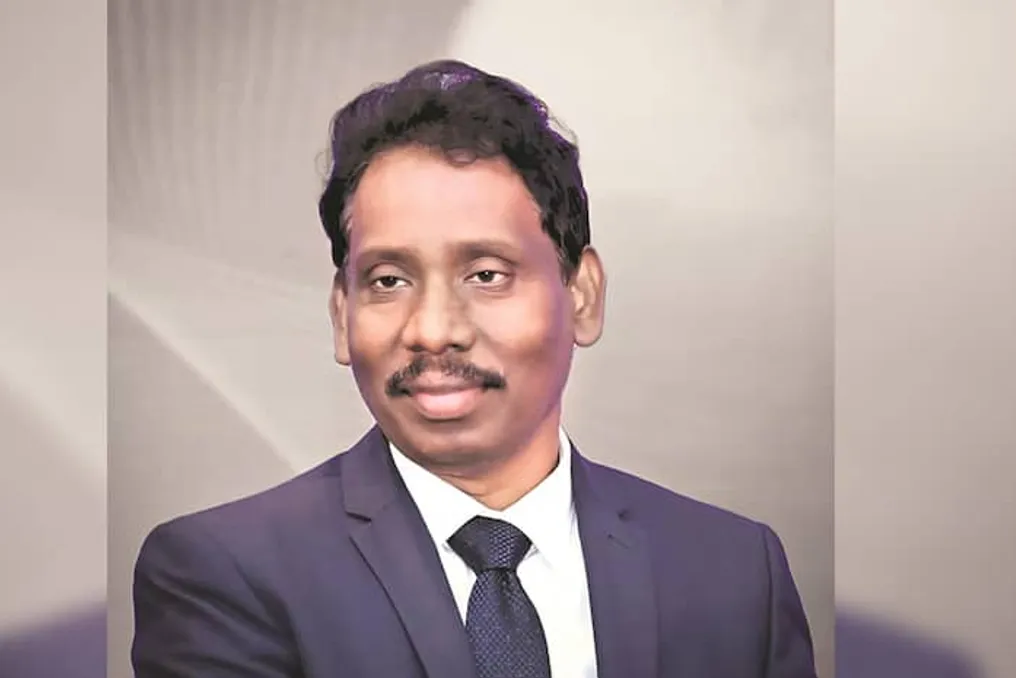
O Vice-Governador do Banco da Reserva da Índia (RBI), S. S. Murmu, enfatizou que os casos de vendas incorretas de produtos financeiros são frequentemente causados pelo sistema de remuneração variável e pelas metas estabelecidas, e não pelas ações dos funcionários nas agências bancárias. Ele pediu enfaticamente às instituições financeiras que analisem cuidadosamente seus sistemas de incentivo para determinar se eles recompensam volumes de vendas ou resultados orientados ao cliente, e como exatamente essas métricas são medidas.
Durante a XI Cúpula Anual de Guardiões da Governança em Mumbai, Murmu observou que o problema das vendas incorretas permanece relevante para o setor financeiro indiano, especialmente na distribuição de apólices de seguro, fundos mútuos (MF) e outros produtos de terceiros através de bancos e organizações financeiras.
Além disso, Murmu chamou a atenção para as significativas mudanças regulatórias que aguardam os bancos a partir de 1º de abril de 2027, quando um novo sistema prudencial entrará em vigor. Esta transição incluirá a implementação de provisões baseadas em perdas de crédito esperadas (ECL), a implementação dos padrões restantes do Basileia III e a adoção de uma nova abordagem padronizada para risco de crédito.
De acordo com o quadro ECL, os bancos deverão formar reservas para perdas que preveem, em vez de considerar apenas as perdas que já ocorreram. Esta nova estrutura substituirá a abordagem de provisão existente, baseada em perdas já sofridas. De acordo com as novas normas, os bancos classificarão os ativos financeiros em três estágios com base nas mudanças no risco de crédito e provisionarão de acordo. Ativos de estágio 1 exigirão reservas para cobrir perdas de crédito esperadas em 12 meses, enquanto ativos de estágio 2 e 3 exigirão reservas para cobrir perdas de crédito esperadas por todo o prazo.
Murmu afirmou que essas mudanças aumentarão a sensibilidade do sistema bancário aos riscos e atribuirão maior responsabilidade aos conselhos de administração. Na transição para a regulamentação baseada em princípios, os conselhos de administração terão mais liberdade para definir o apetite de risco de sua instituição. No entanto, isso também aumentará sua obrigação de definir claramente esse apetite tanto em termos qualitativos quanto quantitativos, e responsabilizar a liderança pelo cumprimento desse apetite.
O vice-governador também enfatizou a importância crítica de investimentos em tecnologia e pessoal, observando que isso deixou de ser um elemento opcional para as instituições financeiras. Os conselhos de administração devem entender como a tecnologia é usada e quais riscos estão associados a ela.
Ele também mencionou as alterações nas diretrizes do RBI para bancos, que entraram em vigor em 1º de outubro de 2026. As diretrizes revisadas substituíram as agendas dos conselhos de administração baseadas em listas de verificação por diretrizes baseadas em princípios, eliminando uma longa lista de itens rotineiros prescritos. Isso permitirá que o tempo do conselho de administração seja liberado, que os líderes podem direcionar para questões estratégicas e riscos, incluindo riscos tecnológicos, e também garantir a preparação para a transição para o novo sistema prudencial em abril de 2027.
Murmu pediu uma coordenação mais estreita entre os reguladores do setor financeiro, dada a sobreposição de suas competências. Por exemplo, um banco de listagem está sujeito às normas prudenciais do RBI e às diretrizes de crédito a partes relacionadas, bem como às regras de listagem da SEBI da Índia, que regulam transações com partes relacionadas. Ele acrescentou que a resiliência cibernética exige padrões básicos comuns, pois um incidente pode afetar simultaneamente um banco, um segurador e uma instituição de infraestrutura de mercado.
Em conclusão, ele declarou: «A regulamentação não consegue acompanhar, escrevendo regras mais rapidamente. Ela consegue acompanhar esclarecendo as expectativas daqueles que gerenciam e supervisionam as instituições, e depois confiando em seus julgamentos».