Na semana passada, no IIT Delhi, o investidor Gaurav Dalmia contou aos estudantes doze histórias sobre como a fortuna é formada. Uma dessas histórias foi particularmente memorável por ilustrar como a riqueza poderia facilmente ir para outra pessoa.
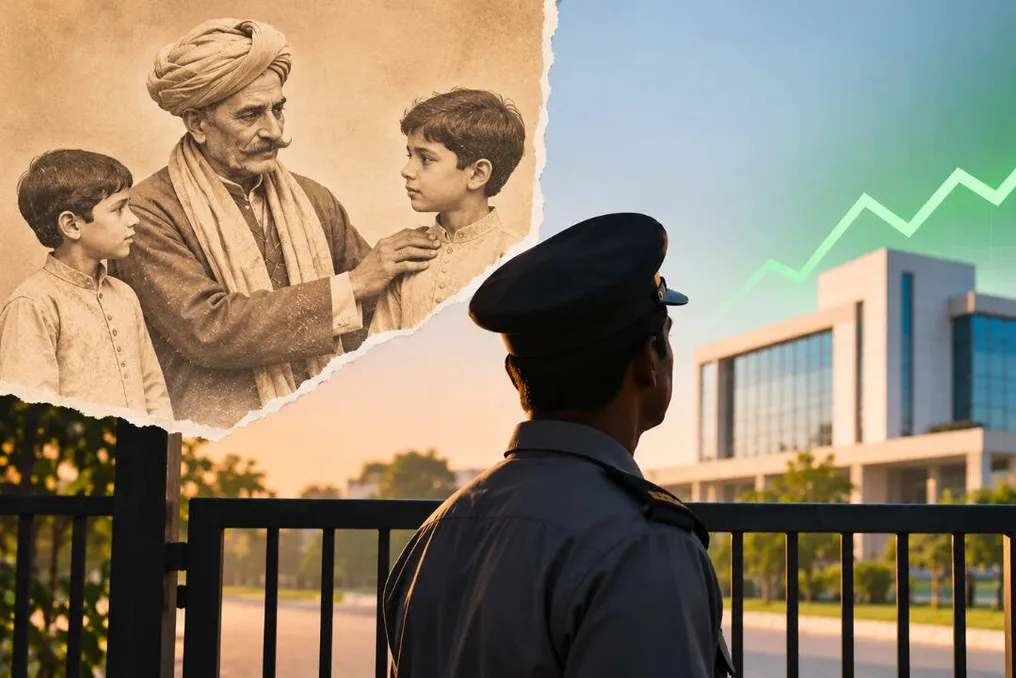
Alguns anos atrás, Rajiv Bajaj estava em Sikri, no Rajastão, na aldeia de seu tataravô, filmando um documentário sobre sua família. Entre os presentes, ele notou um rosto familiar — um segurança da Bajaj Auto. Quando Bajaj perguntou sobre sua presença, o homem respondeu que aquele era seu lar, pois as famílias dele e de Bajaj eram vizinhas.
Os destinos dessas duas famílias divergiram devido a uma única decisão. Em 1894, um rico comerciante chamado Seth Bachhraj levou um menino pequeno dessa área, Jamnalal, para criá-lo como neto e herdeiro. Mais tarde, Bajaj mencionou que agradecia sua sorte e se perguntava o que teria acontecido se o comerciante tivesse escolhido um menino de uma casa vizinha. Talvez a família do segurança estivesse administrando a empresa, e Rajiv Bajaj pudesse ser quem estivesse de serviço lá fora.
Dalmia contou essa história na quarta-feira à noite em um encontro com o Clube Econômico e Financeiro no IIT Delhi. Ele a incluiu no final de seu primeiro estudo de caso temático, quase como um desvio. A audiência de estudantes, ansiosos por acumular patrimônio, poderia perdoar tal digressão encantadora.
Dalmia lidera a Dalmia Group Holdings, que investe em capital privado, imóveis e mercados públicos. Ele é caracterizado como alguém que lê constantemente e prefere falar sobre o que leu em vez do que possui. O tema da noite poderia parecer seco: 'Paisagens de Negócios Indianas: Estudos de Caso Selecionados'. Doze empresas foram apresentadas, a maioria indiana, e a maioria delas foi acompanhada por gráficos construídos em escala logarítmica.
A escala logarítmica não é uma ferramenta romântica. Cada passo igual para cima na página significa que o número foi multiplicado pela mesma quantidade, portanto, o crescimento de 1 para 2 ocupa o mesmo espaço que o crescimento de 1000 para 2000. O drama de qualquer ano específico diminui. O ritmo de crescimento permanece, esticado por décadas. Ao estudar gráficos suficientes como esse, uma pessoa começa a ver os negócios como Dalmia parece vê-los: lentamente e em proporções.
Ele começou com um exemplo de erro. Em 1991, as reservas estrangeiras da Índia caíram para cerca de 1 bilhão de dólares, o que mal cobria duas ou três semanas de importações, forçando o país a se abrir por falta de escolha. Rahul Bajaj e o chamado Clube de Bombaim defendiam uma transição gradual, temendo que as empresas indianas fossem destruídas antes de poderem se adaptar. O veredito de Dalmia foi breve: Bajaj estava errado. Somente a partir de 2002, a receita da Bajaj Auto cresceu quase 16 vezes, e o valor de mercado — cerca de 50 vezes, ou cerca de 100 vezes se considerarmos a Bajaj Finserv separada. A empresa cujo patriarca temia a concorrência estrangeira agora vende produtos em 100 países.
Em seguida, vieram longos períodos em que parece que nada gera lucro. A Nvidia, atualmente avaliada em 5 trilhões de dólares, é considerada um destino certo hoje. De acordo com os cálculos de Dalmia, entre 2004 e 2008, seus lucros cresceram mais de 16 vezes, enquanto o valor de mercado aumentou apenas 3,6 vezes, e o lucro saltou 82% em um único ano, enquanto as ações não se moviam. Tais anos, observou ele, impõem um fardo pesado ao CEO.
A Infosys, cujo valor de mercado aumentou de 191 bilhões de rúpias em 1994 para mais de 5 lakh crore de rúpias, ilustra um momento semelhante: empresas de capital privado são frequentemente vendidas durante o IPO, assumindo que os melhores anos já passaram, e os compradores frequentemente descobrem que a festa está apenas começando.
A Berkshire Hathaway forneceu a aritmética. Mil dólares em 1965, com juros compostos do S&P 500 em 10,6% com dividendos, transformaram-se em aproximadamente 455.000 dólares. Na empresa de Warren Buffett, com uma taxa de 19,8%, esse valor atingiu quase 61 milhões de dólares. Nos primeiros cinco anos, a diferença seria insignificante. Mas de 2020 a 2025, na era das ações de tecnologia, a Berkshire superou o Nasdaq, 2,2 para 1,8. 'Muitos técnicos acharão isso muito humilhante', disse ele à audiência no IIT.
Seu segundo hábito é a desconfiança de categorias. Lakshmi Mittal, enfrentando escassez de capital nos primeiros anos, adquiriu siderúrgicas falidas que grandes empresas ignoravam, os chamados 'ativos de lã', por preços abaixo do custo de construção, começando com uma fábrica deficitária em Trinidad e Tobago. Seu patrimônio cresceu de 1,5 bilhão de dólares em 1996 para 45 bilhões de dólares em 2008. A Varun Beverages, distribuidora de Pepsi, tornou-se um exemplo para Dalmia de como um antigo negócio ocidental pode se tornar um novo negócio indiano. Ele argumentou que se os salários crescem em 9-11% ao ano, o que acontece com milhões de indianos depois que os custos de arroz, roupas e moradia crescem 20% ou mais. Em seguida, vêm as bebidas gaseificadas. A receita anual da Varun cresceu de 42 bilhões de rúpias em 2016 para mais de 3000 bilhões de rúpias.
Cimento é um produto chato, a menos que você seja Alico Dangote na Nigéria, onde a infraestrutura deficiente restringe a concorrência, e uma tonelada gera cerca de 24 dólares de lucro, em comparação com cerca de 6 dólares na Índia para a UltraTech. Uma montadora de automóveis é uma rotina de baixa margem, a menos que seja a Ferrari, que limita a produção a cerca de 14.000 carros e quase não faz publicidade. Sua receita é de cerca de 8 bilhões de dólares contra 364 bilhões de dólares da Volkswagen. Seu valor de mercado excede o da Volkswagen.
No relato de Dalmia, a indústria é uma média, e médias escondem pessoas interessantes. A terceira coisa que ele procura é mais difícil de representar em gráficos. Dalmia investiu cedo no credor Incred em 2017, então ele não é totalmente neutro sobre isso, e ele afirma que foi atraído pela ausência de uma certa qualidade. O crédito não bancário era uma tendência popular na época. Muitos fundadores atraíam dinheiro com base na tendência, tendo pouco de seu próprio envolvimento, apostando gratuitamente no capital alheio. Ele chama isso de 'ousadia da bolha' e é uma frase que vale a pena lembrar durante qualquer euforia de financiamento, incluindo a atual.
O fundador da Incred investiu capital próprio significativo. Ele também tentou salvar uma palavra esquecida. O crescimento, como ele disse aos futuros fundadores, requer tanto inovação quanto burocracia, por burocracia ele quis dizer não preguiça, mas procedimento: disciplina de gestão de algo em escala após o experimento ter sido bem-sucedido. E qual é o verdadeiro custo de construir um negócio global? Não dinheiro, nem grandes produtos, nem excelente gestão. Jet lag.
Existe uma objeção a tudo isso, e a história introdutória da conversa a ilustra. Os doze vencedores são doze sobreviventes. Não havia gráfico para muitos credores de 2017, que, em sua opinião, não deram conta, e não havia slide para a fábrica problemática que permaneceu em crise. A tese mais difícil foi apresentada no final. Descrevendo o vasto parque de energia renovável da Adani Green em Havda, Gujarat, em terra cedida pelo estado a seis desenvolvedores, Dalmia afirmou que os observadores externos superestimam os relacionamentos governamentais, e o valor real reside em construir o projeto. A velocidade da Adani foi registrada: colocação da fundação em 2023, 4,1 gigawatts até o final de 2025. Mas o cético pode argumentar que um não exclui o outro. A transcrição termina onde começam as perguntas, então não posso dizer se alguém na sala levantou essa questão.
Reconhecendo isso, ele aponta os limites de sua própria confiança. Ele indica que sua visão sobre a Infosys é baseada no período anterior a qualquer abalo da IA. Ele considera a reserva de caixa da Berkshire de cerca de 350 bilhões de dólares como um aviso de mercados superaquecidos e acrescenta que o tempo dirá. Depois de elogiar detalhadamente Buffett, ele aconselha os estudantes a ler George Soros, que sustenta uma opinião quase oposta sobre os mercados, para obter equilíbrio. As pessoas que vendem o sistema raramente recomendam seus concorrentes.
A última palavra para os estudantes foi junoon. Paixão, disse ele, é o que, em sua experiência, importa mais do que qualquer outra coisa, repetidamente. É um pensamento maravilhoso para os vinte anos, e ele espera que seja verdade. Mas ele também lhes falou sobre Sikri e deixou duas histórias lado a lado, sem tentar conciliá-las. Não tenho certeza se elas podem ser conciliadas. Cada linha em seus gráficos começa depois que alguém já foi escolhido. Nenhuma escala logarítmica pode mostrar a manhã de 1894, quando o comerciante olhou para duas famílias vizinhas e escolheu uma. Ou o segurança que, mais de um século depois, ainda está de serviço.