Moradores dos Emirados Árabes Unidos são alertados sobre os riscos do uso de portas de carregamento embutidas em móveis
Leia mais
Khaleej Times
www.khaleejtimes.com

Moradores dos Emirados Árabes Unidos são alertados sobre os riscos do uso de portas de carregamento embutidas em móveis

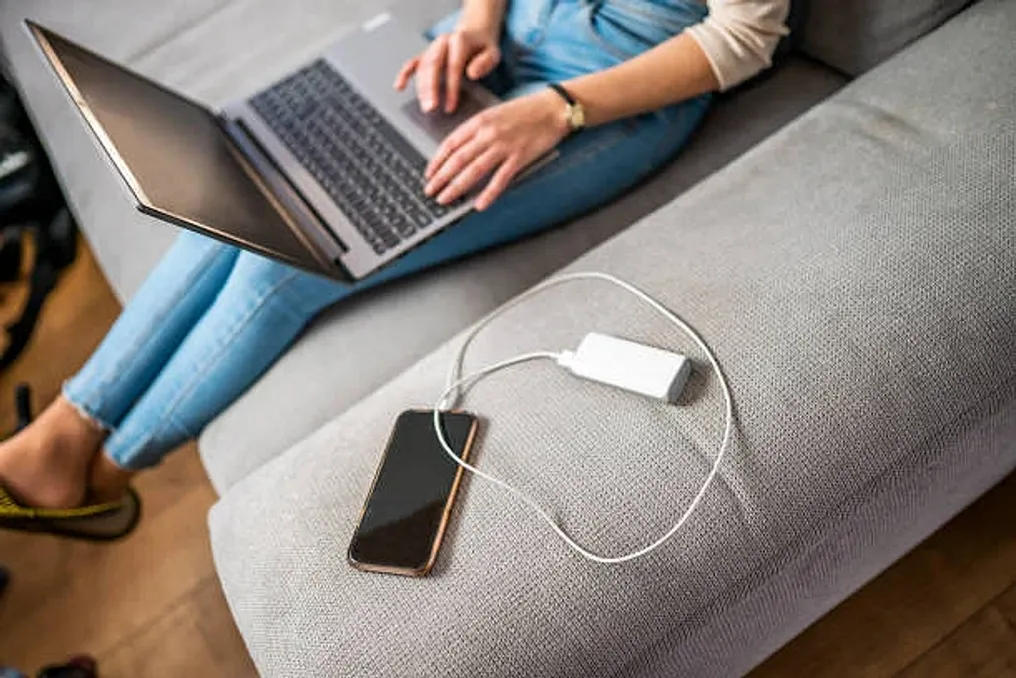
À medida que os espaços residenciais se tornam cada vez mais integrados, até sofás agora são equipados com portas de carregamento e tomadas elétricas embutidas. Esses recursos proporcionam conveniência adicional às famílias nos EAU, permitindo carregar telefones enquanto assistem televisão, manter tablets das crianças carregados ou trabalhar remotamente sem sair do sofá.

Devido ao fato de os moradores passarem mais tempo com dispositivos eletrônicos nas salas de estar, esses recursos embutidos simplificam a vida cotidiana. No entanto, eles também apresentam riscos de segurança elétrica se os carregadores ou cabos superaquecerem, forem danificados ou usados incorretamente.

A Defesa Civil de Abu Dhabi emitiu um lembrete de segurança, instando fortemente os moradores a tomar precauções ao usar esses dispositivos de carregamento para prevenir possíveis perigos elétricos.

As autoridades aconselharam os moradores a desligar imediatamente os dispositivos se o carregador embutido começar a superaquecer. Também houve um aviso para não deixar os dispositivos conectados por longos períodos, especialmente durante o sono ou ao sair de casa.

Outras recomendações de segurança incluem inspecionar regularmente os cabos de carregamento e interromper seu uso imediatamente ao detectar sinais de danos ou aquecimento. Deve-se evitar usar os carregadores embutidos de móveis para gadgets potentes, como laptops, e também não se deve sobrecarregar as tomadas.

É importante garantir que os móveis estejam equipados com cabos e tomadas aprovados pelos órgãos oficiais competentes. Se um cheiro de queimado ou mudança de cor aparecer perto de uma tomada, é necessário desligar a energia imediatamente e não usá-la até que seja verificada. Além disso, é estritamente proibido passar cabos elétricos sob tapetes, pois isso pode aumentar a probabilidade de curto-circuito.

Histórias semelhantes

Moradores dos Emirados Árabes Unidos em breve poderão possuir e operar um carro voador da empresa chinesa Aridge
Leia mais
www.khaleejtimes.com

Moradores dos Emirados Árabes Unidos em breve poderão possuir e operar um carro voador da empresa chinesa Aridge

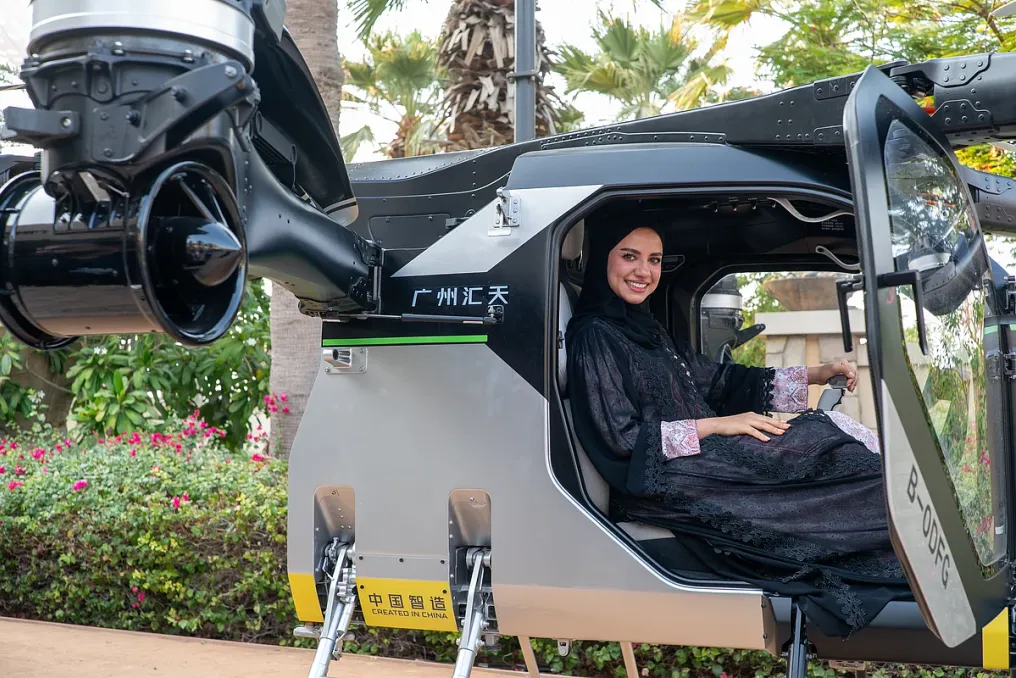
Os moradores dos Emirados Árabes Unidos (EAU) terão em breve a oportunidade de adquirir um carro voador que pode ser usado nas estradas, estacionado em casa e depois transformado em aeronave para voos curtos. Isso se torna possível graças à preparação da empresa chinesa Aridge para lançar seu veículo aéreo pessoal no mercado.

Ao contrário dos táxis aéreos elétricos desenvolvidos por empresas como a Joby Aviation, que são destinados ao transporte comercial de passageiros, o modelo Land Aircraft Carrier da Aridge é voltado para consumidores individuais. Ele combina um veículo terrestre de seis rodas com um avião elétrico removível capaz de transportar duas pessoas.

Tan Wang, cofundador e vice-presidente da Aridge, bem como gerente geral da XPENG Design, detalhou em uma entrevista ao Khaleej Times os princípios de funcionamento dos dois módulos, as tecnologias do sistema e o que os potenciais compradores nos EAU devem saber antes do início da comercialização.

O Land Aircraft Carrier consiste em dois componentes separados: um veículo terrestre que transporta o avião e um avião elétrico de decolagem e pouso vertical (eVTOL) de dois lugares, localizado na parte traseira. Os proprietários podem levar o veículo a uma área designada para voos, momento em que o avião é implantado. O processo de acoplamento e desacoplamento é automatizado e requer apenas um toque de botão, conforme descrito por Wang.

Ele observou que o mecanismo que pode ser conectado e desconectado com um toque é construído usando pelo menos sete sistemas e mais de mil peças. Após a ativação, o veículo abre o compartimento traseiro e libera o módulo voador. Este módulo desce até o solo, sendo auxiliado por um sistema especializado de suspensão pneumática para se adaptar a diferentes superfícies e condições do terreno.

Após o término do voo, o avião pode ser devolvido ao veículo através de acoplamento autônomo. Câmeras identificam o avião e direcionam o veículo terrestre para ele, enquanto a suspensão ajusta a altura para garantir o alinhamento preciso dos dois módulos. Em seguida, o veículo assume a posição necessária e recolhe o avião em seu compartimento traseiro. Wang informou que o processo de reconexão leva cerca de quatro a cinco minutos.

Diferentemente dos táxis aéreos focados em serviços comerciais, a Aridge visa usuários privados que desejam possuir e operar seu próprio veículo aéreo. Com o Land Aircraft Carrier, os proprietários não precisam alugar espaço de hangar ou armazenar o avião em um aeroporto; o módulo voador pode ser guardado dentro do próprio veículo terrestre, e o proprietário pode estacionar em seu local particular, cumprindo as regras aplicáveis de estacionamento e trânsito.

A empresa recebeu cerca de 7.000 pedidos de pré-venda em todo o mundo, dos quais aproximadamente 600 vieram dos mercados dos países do Conselho de Cooperação do Golfo Pérsico (CCG). No entanto, possuir o veículo não garante a capacidade de voar a qualquer momento; o avião deve primeiro obter as permissões aéreas necessárias, e as regras que regulamentam as operações de operadores privados e os locais de voo nos EAU ainda estão em desenvolvimento.

Wang esclareceu que a Aridge deve primeiro obter a certificação de tipo da Administração de Aviação Civil da China (CAAC). Depois disso, a empresa buscará aprovação junto à Autoridade Geral de Aviação Civil dos EAU (GCAA), o que permitirá que o avião seja reconhecido para operação legal no país. Ele enfatizou: «Primeiro precisamos atingir nosso objetivo na China. Precisamos da certificação de tipo da CAAC. Depois disso, obteremos o VTC. Ela já é válida pela certificação de tipo chinesa, e então poderemos voar legalmente aqui».

A operação do avião não será possível em qualquer área aberta; ela dependerá das zonas de voo aprovadas, das regras do espaço aéreo e da infraestrutura criada pelas autoridades locais. A Aridge firmou um acordo com Ras Al Khaimah para criar um ambiente de testes regulatório para testar a tecnologia sob a supervisão das autoridades de aviação dos EAU. A empresa também está disposta a compartilhar a infraestrutura existente com outros operadores de veículos aéreos elétricos, incluindo os heliportos Skyport, que estão sendo construídos para as operações de táxi aéreo da Joby.

Autoridades dos Emirados Árabes Unidos pedem aos residentes que denunciem efeitos colaterais de medicamentos em campanha de segurança farmacêutica
Leia mais
www.khaleejtimes.com

Autoridades dos Emirados Árabes Unidos pedem aos residentes que denunciem efeitos colaterais de medicamentos em campanha de segurança farmacêutica

É fortemente recomendado aos residentes dos Emirados Árabes Unidos (EAU) que suspeitem de efeitos colaterais após a ingestão de medicamentos que os informem às autoridades de saúde competentes. Isso faz parte de uma iniciativa nacional destinada a aumentar o nível de segurança dos medicamentos.

A Agência de Medicamentos dos Emirados (EDE) lançou uma campanha chamada «Fale para Permanecer Seguro» (Speak Up .. Stay Safe). Esta campanha é realizada em colaboração com cinco agências de saúde e convida pacientes, cuidadores e profissionais de saúde a partilharem informações sobre possíveis reações adversas.

A campanha foi anunciada na quarta-feira, 4 de novembro, e faz parte da iniciativa global MedSafetyWeek 2026, que decorre de 2 a 8 de novembro. As autoridades sublinharam que relatar efeitos colaterais suspeitos ajuda a identificar potenciais problemas de segurança que requerem investigação adicional, mesmo que o medicamento já tenha recebido autorização de uso.

Os residentes podem utilizar a ferramenta inteligente EDE DAWA para registar efeitos colaterais suspeitos de medicamentos e outros produtos médicos. Esta ferramenta simplifica o processo de comunicação da experiência vivida, após o qual os relatórios são encaminhados a especialistas para avaliação de acordo com os procedimentos estabelecidos.

A ferramenta foi desenvolvida e aprovada no âmbito de uma parceria entre a EDE e o Centro de Monitoramento de Uppsala e apoia o controlo contínuo dos medicamentos disponíveis no mercado. A EDE também recomendou vivamente que pacientes, cuidadores e profissionais de saúde utilizassem os canais oficiais de notificação.

A Dra. Ruqaiya Akel Al Bastaki, Diretora Executiva do Setor de Regulamentação de Produtos Médicos na EDE, observou que o monitoramento da segurança dos medicamentos não cessa após a aprovação e entrada no mercado do produto. Ela explicou que a responsabilidade persiste durante todo o ciclo de vida do medicamento, pois novas informações sobre o seu impacto nos pacientes continuam a chegar.

Os relatórios fornecidos por residentes e profissionais de saúde são analisados juntamente com outros dados científicos. Estas informações permitem às autoridades identificar potenciais sinais de perigo que exigem uma investigação mais aprofundada. Segundo Al Bastaki, um sistema eficaz de vigilância da segurança de medicamentos depende da colaboração entre as autoridades reguladoras, profissionais de saúde, empresas farmacêuticas, pacientes e cuidadores.

Ela também enfatizou que a notificação deve tornar-se uma parte integrante do uso responsável de medicamentos, e não se limitar apenas a campanhas de informação. A campanha nacional une a EDE, o Ministério da Saúde e Prevenção, os Serviços de Saúde dos Emirados, o Departamento de Saúde de Dubai e o Departamento de Saúde de Abu Dhabi e a Autoridade de Saúde de Sharjah.

Este ano, a MedSafetyWeek é realizada sob o lema: «Efeitos Colaterais – Não os Ignore, Denuncie!». Esta iniciativa, que está na sua 11ª edição, é coordenada pelo Centro de Monitoramento de Uppsala em colaboração com reguladores de medicamentos, centros de monitoramento e organizações internacionais.

No âmbito da campanha, serão organizados seminários virtuais para profissionais de saúde com o objetivo de aumentar a sua compreensão sobre o monitoramento da segurança de medicamentos e o gerenciamento de efeitos colaterais suspeitos. Também ocorrerão eventos de sensibilização na Universidade de Sharjah, onde os estudantes ouvirão palestras sobre farmacovigilância, o processo de monitoramento da segurança de medicamentos e receberão formação sobre o uso dos canais oficiais de notificação.

Um webinar específico para empresas farmacêuticas explicará as suas obrigações e requisitos de monitoramento da segurança de medicamentos. Este guia define a responsabilidade das organizações relevantes e os requisitos para o monitoramento de informações de segurança e gestão de riscos associados a medicamentos após a sua aprovação para comercialização.

Alerta para consumidores dos Emirados Árabes Unidos: como um saldo de 10.000 dirhams pode crescer para 22.000 com pagamentos mínimos
Leia mais
www.khaleejtimes.com

Alerta para consumidores dos Emirados Árabes Unidos: como um saldo de 10.000 dirhams pode crescer para 22.000 com pagamentos mínimos

Consumidores dos Emirados Árabes Unidos (EAU) receberam um alerta de que o limite de crédito não deve ser visto como um alvo de gastos. De acordo com este aviso, se apenas o pagamento mínimo for feito mensalmente, um saldo de cartão de 10.000 dirhams pode levar quase nove anos para ser totalmente quitado e custar mais de 22.000 dirhams.

Em uma entrevista ao Khaleej Times, Ambarin Musa, CEO da Revolut, observou que mais de 12.250 dirhams desse valor total serão exclusivamente juros. Ela advertiu que até mesmo uma dívida relativamente modesta pode se tornar um fardo financeiro de longo prazo e aconselhou os clientes a liquidarem o valor da fatura integralmente todos os meses ou, pelo menos, a pagar significativamente mais do que o pagamento mínimo exigido.

A CEO da Revolut baseou seu exemplo em uma taxa de juros mensal hipotética de três por cento. O pagamento mínimo é suposto ser de cinco por cento do saldo não pago, incluindo juros, ou 100 dirhams, o que for maior. Se o portador do cartão não fizer compras adicionais, o pagamento da dívida pode levar cerca de oito anos e nove meses, com um custo total de aproximadamente 22.257 dirhams.

Nos EAU, as taxas de juros dos cartões de crédito geralmente variam de dois a quatro por cento ao mês, o que equivale a cerca de 30% a 45% ao ano em cálculo anual simples. Musa explicou que os saldos não pagos acumulam juros, e se o saldo permanecer sem pagamento no mês seguinte, o titular começa a pagar 'juros sobre juros'.

"Mesmo um aumento nos pagamentos mensais em uma quantia gerenciável pode afetar significativamente o custo total do empréstimo," afirmou ela.

De acordo com a pesquisa de sentimento sobre crédito do Banco Central dos EAU no segundo trimestre de 2026, as instituições financeiras começaram a adotar uma abordagem mais cautelosa em relação ao crédito pessoal, com a demanda líquida geral por crédito diminuindo em 20,5 pontos percentuais. A redução no apetite foi observada em todas as categorias de crédito, com a maior queda registrada em empréstimos automotivos, seguidos por cartões de crédito e outros empréstimos imobiliários (incluindo refinanciamento e reformas). Espera-se que o apetite pelo crédito pessoal se recupere em todas as categorias no próximo trimestre, com o saldo líquido geral previsto em +13,3 pontos percentuais, sendo o crescimento mais forte esperado em cartões de crédito e empréstimos imobiliários.

Musa enfatizou que o cartão de crédito é uma forma de endividamento, e não um aumento de renda. Ela observou: "Os cartões de crédito podem ser uma ferramenta financeira útil quando usados de forma responsável", mas problemas surgem quando os consumidores usam o crédito para cobrir despesas diárias que não podem pagar confortavelmente.

Ela pediu aos residentes que estabelecessem um limite de gastos pessoal baseado em sua renda, e não no limite oferecido pelo banco. Para manter a consciência dos gastos, ela aconselhou a fazer um orçamento, revisar transações regularmente e usar notificações de gastos em tempo real.

Musa acrescentou que uma renda estável não garante uma gestão financeira inteligente. Os cartões de crédito podem criar uma lacuna entre os gastos e os fundos reais na conta bancária de uma pessoa. Limites altos podem seduzir os consumidores a ver o crédito disponível como uma renda adicional disponível. Além disso, pequenas compras, especialmente pagamentos digitais, podem se acumular rapidamente, pois os gastos parecem quase inconscientes.

Segundo ela, não existe um número universal de cartões que um trabalhador deve ter, pois depende das circunstâncias individuais, obrigações e hábitos de gastos. Muitos residentes dos EAU mantêm vários cartões para obter cashback, milhas ou bônus.

No entanto, cada cartão pode afetar o índice de carga da dívida (DBR) de uma pessoa, que mede as obrigações de dívida mensais em relação à renda. Ela relatou que o DBR máximo nos EAU geralmente é de 50%, e os bancos geralmente consideram cinco por cento do limite total dos cartões ao avaliar a capacidade de crédito, mesmo que os cartões não sejam usados. Para uma pessoa que ganha 10.000 dirhams por mês, as obrigações de dívida mensais totais geralmente não devem exceder 5.000 dirhams para atender aos requisitos para obter crédito adicional.

Gerenciar vários cartões também pode dificultar o rastreamento de gastos, datas de vencimento e saldos, além de aumentar a suscetibilidade a fraudes. Um erro comum é perder o controle dos gastos totais em todos os cartões ou usar um meio de crédito para pagar outro sem resolver o problema fundamental no comportamento de gastos.

Musa enfatizou: "Ter vários cartões não significa necessariamente maior flexibilidade financeira". Ela também mencionou que os consumidores frequentemente subestimam o custo de multas por atraso de pagamento, taxas de saque em dinheiro e juros sobre saldos não pagos, que podem se acumular rapidamente, mesmo que as taxas anuais sejam previsíveis. Muitos também ignoram as taxas de câmbio em gastos internacionais, que estão descritas nos termos do contrato e no extrato de comissões.

Foi recomendado que os titulares de cartões pagassem as contas em dia, evitassem saques em dinheiro sempre que possível, verificassem as taxas antes de operações internacionais e analisassem os extratos mensais em busca de débitos inesperados. Os titulares de cartões também devem proteger suas informações financeiras pessoais e nunca compartilhar senhas ou credenciais de uso único.

Para novos residentes dos EAU, o cartão de crédito pode ser uma boa maneira de construir um histórico de crédito, o que posteriormente pode ajudar na obtenção de um empréstimo hipotecário, disse Musa. No entanto, ele não deve ser visto como um empréstimo fácil, e um mau histórico devido ao uso incorreto pode ter um efeito contrário. Ela concluiu: "A responsabilidade financeira não é recusar cartões de crédito, mas usá-los de forma razoável".
Popular