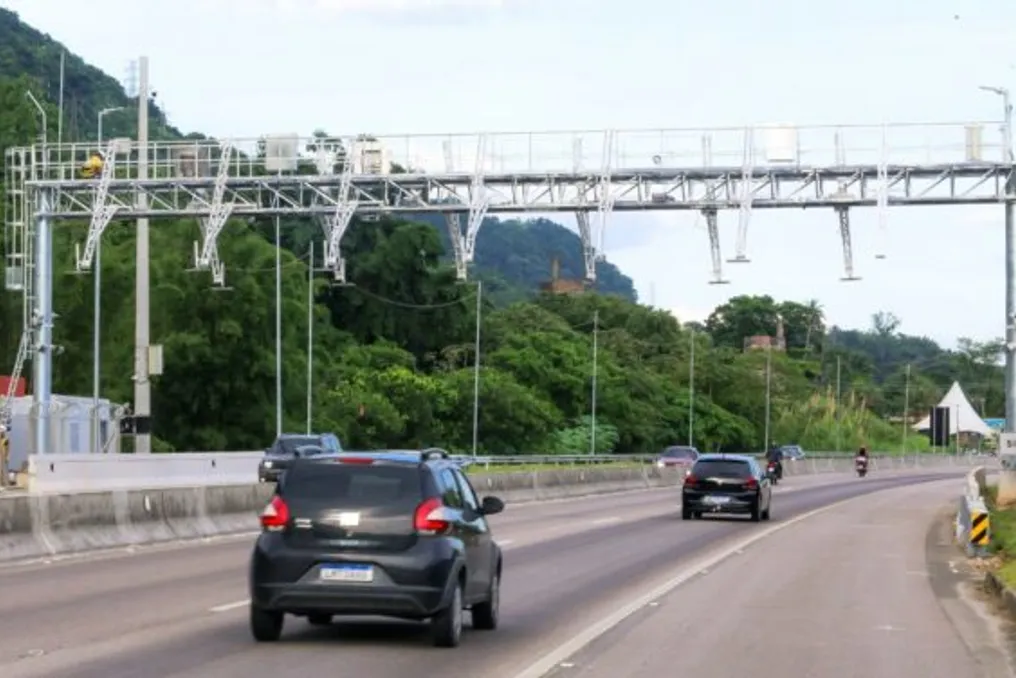
Sistema de pedágio Free Flow apresenta falhas; veja como contestar cobranças indevidas
Leia mais
AutoPapo
autopapo.com.br

Sistema de pedágio Free Flow apresenta falhas; veja como contestar cobranças indevidas

O sistema de pedágio Free Flow oferece vantagens no trânsito das rodovias, reduzindo o tempo gasto pelos condutores. A partir de outubro de 2026, o aplicativo CNH do Brasil começou a exibir as tarifas do sistema, padronizando a consulta. Anteriormente, era necessário consultar o site ou aplicativo específico da concessionária da rodovia percorrida.

No entanto, o aplicativo CNH do Brasil não é imune a falhas e já tem gerado problemas para o público. Um leitor do AutoPapo relatou uma cobrança duplicada em um pedágio Free Flow administrado pela concessionária Nova 381. A operadora da tag do veículo identificou a duplicidade e efetuou o cancelamento do pagamento.

Essa ocorrência resultou em um aviso de pedágio não pago no aplicativo CNH do Brasil, expondo o leitor ao risco de receber uma multa por evasão de pedágio. O usuário recorreu utilizando o próprio aplicativo governamental, que o direcionou a um formulário no portal da concessionária da via. A resolução do caso só foi alcançada após a publicação da reportagem entrar em contato com a empresa.

É importante notar que o aplicativo CNH do Brasil serve apenas para consolidar as informações relativas ao pedágio Free Flow; para efetuar pagamentos ou apresentar contestações, ele encaminha o usuário ao site da respectiva concessionária. Em trajetos que cruzam vias geridas por duas companhias distintas, será necessário acessar múltiplos sites para regularizar os débitos.

As próprias concessionárias de rodovias disponibilizam aplicativos para que os motoristas possam pagar os pedágios Free Flow. A Nova 381 recomenda que os canais mais eficazes para contestações e suporte geral sejam o WhatsApp ou o e-mail da ouvidoria, embora seu aplicativo também seja considerado ágil.

Em abril de 2026, o Ministério dos Transportes suspendeu as multas por ausência de pagamento nos pedágios Free Flow por um período de 200 dias, visando garantir a integração do sistema. Este período de tolerância aplica-se às passagens realizadas até 17 de outubro e encerra-se em 16 de novembro. Passagens efetuadas a partir de 18 de outubro seguem o novo prazo padrão de regularização, que é de 30 dias. A evasão de pedágio constitui uma infração grave, sujeita a multa de R$ 195,23 e cinco pontos na Carteira Nacional de Habilitação (CNH).

Como alternativa para evitar a necessidade de monitorar o aplicativo CNH do Brasil ou os websites das concessionárias, pode-se instalar uma tag no veículo. Os pórticos do Free Flow realizam a leitura e a cobrança ocorre de forma automática. Atualmente, há tags fornecidas por empresas especializadas, como Sem Parar, Taggy e ConectCar, além das emitidas por bancos, mas mesmo com essas soluções, é fundamental manter atenção aos débitos para prevenir perdas financeiras.
Histórias semelhantes

O que fazer se o dinheiro for debitado da conta bancária sem aviso: regras de reembolso e normas do RBI
Leia mais
www.aajtak.in

O que fazer se o dinheiro for debitado da conta bancária sem aviso: regras de reembolso e normas do RBI

Na era do banking digital, os casos de fraude online e saques não autorizados de contas bancárias têm aumentado. Recentemente, ocorreu um incidente em Greater Noida, onde milhões de rúpias desapareceram das contas e certificados de depósito (FD) de uma filial do Punjab National Bank (PNB), aumentando a preocupação com a segurança dos fundos dos depositantes.

Se os fundos acumulados por você forem retirados sem o seu conhecimento, surge a questão da compensação por parte do banco. O Reserve Bank of India (RBI) estabeleceu regras sobre a responsabilidade do cliente e o procedimento de reembolso em casos de transações bancárias eletrônicas não autorizadas. Ao ter dinheiro debitado da sua conta sem permissão, você pode minimizar os danos tomando várias medidas imediatas.

Se houver um débito na sua conta bancária que você não realizou, é necessário notificar o banco imediatamente. Isso pode ser feito através dos números oficiais de suporte ao cliente do banco, aplicativo móvel, site ou visitando uma agência bancária.

Existem três ações prioritárias a serem tomadas:

  • Registrar uma reclamação no banco: É necessário informar o banco sobre a transação não autorizada e registrar uma reclamação. Se necessário, solicite o bloqueio de operações de débito online e cartão para evitar mais débitos.
  • Guardar o número da reclamação: Obtenha obrigatoriamente o número de referência da reclamação do banco. Guarde também SMS, e-mails, extratos bancários e capturas de tela das transações, pois esses documentos serão necessários para a investigação e reembolso futuros.
  • Informar a polícia cibernética: Se a fraude estiver relacionada a pagamentos online ou operações digitais, denuncie imediatamente pelo número da linha direta 1930. Além disso, você pode apresentar uma denúncia através do portal de crimes cibernéticos do Ministério do Interior em cybercrime.gov.in.

De acordo com as regras do RBI, a responsabilidade do cliente em transações eletrônicas não autorizadas depende de como a fraude ocorreu e quão rapidamente o cliente notificou o banco.

Se a fraude for culpa do banco

Se a transação não autorizada for resultado de negligência, erro ou falha sistêmica do banco, a responsabilidade do cliente é nula. Nesses casos, o cliente não precisa provar a rapidez com que fez a reclamação; todo o prejuízo é suportado pelo banco.

Em caso de fraude de terceiros dentro de 3 dias

Se os fundos foram debitados devido à interferência de terceiros ou invasão do sistema, e não por culpa do banco nem do cliente, o cliente deve informar o banco sobre a transação dentro de três dias úteis a partir do momento em que recebeu a informação. Ao cumprir esta condição, a responsabilidade do cliente também será nula, e todo o prejuízo será suportado pelo banco.

Qual é a responsabilidade ao notificar a fraude em 4–7 dias?

Se o cliente notificar o banco sobre a fraude dentro de quatro a sete dias úteis, sua responsabilidade será limitada. Este limite é determinado pelo tipo de conta. O cliente pode sofrer perdas no valor do menor entre o valor da operação fraudulenta ou o limite máximo estabelecido. Para contas de depósito poupança básica (BSBD), a responsabilidade máxima é de 5.000 rúpias, e para outras contas poupança comuns, é de 10.000 rúpias. Para algumas contas correntes e outras contas específicas, este limite pode chegar a 25.000 rúpias.

O que acontece se compartilhar OTP ou PIN?

Se a fraude ocorrer devido à própria negligência do cliente, que compartilhou OTP, PIN, senha ou outra informação de pagamento com alguém, o cliente pode arcar com todos os danos até o momento em que contatar o banco. No entanto, quaisquer danos adicionais não autorizados que ocorram após o banco receber a reclamação serão responsabilidade do banco.

O que acontece se demorar mais de 7 dias?

Se o cliente informar o banco sobre a fraude após sete dias úteis, sua responsabilidade será determinada de acordo com a política aprovada pelo conselho de administração do banco. Portanto, a abordagem mais segura é notificar imediatamente sobre o débito de fundos.

O RBI estabeleceu prazos para o reembolso em casos de responsabilidade nula ou limitada. O banco é obrigado a realizar um crédito provisório (crédito provisório) do valor não autorizado dentro de 10 dias úteis após o recebimento da reclamação. Isso deve ocorrer independentemente da espera pela resolução de sinistros de seguro. O valor deve corresponder ao custo na data do débito dos fundos.

O banco tem um prazo máximo de 90 dias para investigar completamente a reclamação e determinar a responsabilidade do cliente. Se o banco não conseguir resolver a reclamação ou determinar a responsabilidade dentro desse período, ele deve pagar ao cliente uma compensação de acordo com as regras do RBI.

Além disso, o banco deve garantir que o cliente não sofra perdas sob a forma de juros em contas poupança ou cartões de débito. Em caso de cartão de crédito, não devem ser aplicados encargos de juros adicionais ao cliente.

Se você registrou uma reclamação no banco, mas ele se recusa a resolver seu problema, você pode recorrer ao Sistema de Gerenciamento de Reclamações (CMS) do RBI em https://cms.rbi.org.in. Dentro do sistema integrado do Ombudsman do RBI, você pode apresentar uma reclamação relativa a serviços bancários.

Oppo homologa power bank de 100 W para uso no Brasil
Leia mais
tecnoblog.net

Oppo homologa power bank de 100 W para uso no Brasil

A Oppo demonstrou interesse pelo mercado brasileiro ao obter a homologação de mais um acessório, especificamente um potente power bank.

Este acessório, identificado pelo código de modelo PBSV05, possui uma capacidade típica de 12.000 mAh. Ele suporta carregamento rápido de até 100 W utilizando a tecnologia SuperVOOC da Oppo/Realme/OnePlus, além de oferecer 45 W para dispositivos compatíveis com USB-PD de outras marcas (capacidade também utilizada para recarregar o próprio power bank).

A Agência Nacional de Telecomunicações emitiu o certificado referente a este produto na quarta-feira, dia 21.

Embora não seja um lançamento inédito, o item já havia sido disponibilizado globalmente em 2024 e recebeu uma edição especial do Ano do Cavalo na China em janeiro. Seu design é caracterizado por uma divisão entre plástico (geralmente branco) e uma seção que parece ser alumínio anodizado, usualmente na cor prata, embora existam variações em outros países.

Internamente, o dispositivo conta com três células nominais de 4.100 mAh, o que possibilita a alta velocidade de recarga. Ele dispõe de duas portas USB: uma USB-A e uma USB-C, sendo esta última usada tanto para carregar aparelhos via cabo USB-C quanto para recarregar o power bank. A embalagem incluirá um cabo USB-A para USB-C.

A fabricação deste modelo está sob responsabilidade da empresa Aohai Technologi, localizada em Dongguan, na China. Este mesmo modelo também é comercializado em certas nações sob a marca OnePlus, apresentando a parte plástica na cor preta, mas tratando-se do mesmo produto.

Atualmente, não há informações disponíveis sobre a data de chegada do produto ao Brasil nem seu preço. Como referência comparativa, o power bank de 10.000 mAh e 25 Watts da Samsung está sendo vendido por R$ 141,55 à vista na loja online.

Popular