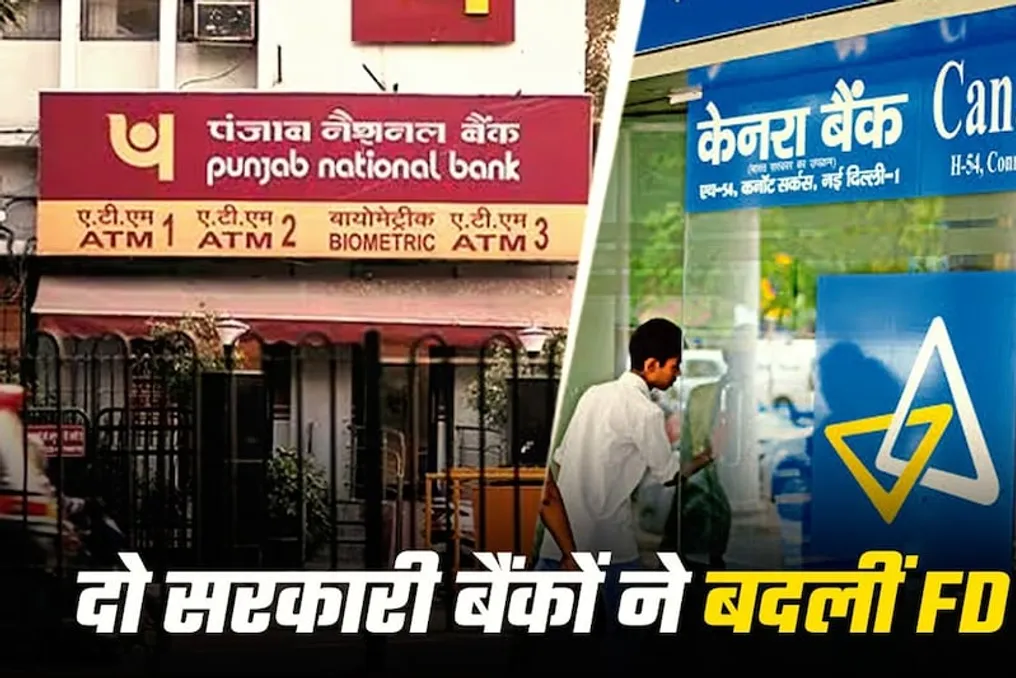
Punjab National Bank e Canera Bank alteram as taxas de depósito, oferecendo taxas de juros de 7,10% a 7,25%
Leia mais
Aaj Tak
www.aajtak.in

Punjab National Bank e Canera Bank alteram as taxas de depósito, oferecendo taxas de juros de 7,10% a 7,25%

Aqueles que planejam depositar fundos em um depósito bancário (Fixed Deposit, FD) ou já possuem tais depósitos devem prestar atenção às mudanças nas taxas. Punjab National Bank (PNB) e Canera Bank ajustaram suas taxas de juros para FD em novembro. As novas condições entraram em vigor em 1º de novembro e 2 de novembro de 2026, respectivamente.

No Canera Bank, a taxa máxima para idosos é de 7,25%, e para clientes comuns é de 6,75%. Enquanto isso, o PNB oferece no máximo 6,60% para clientes comuns e 7,10% para idosos. Estas taxas são válidas para FDs internos de valor inferior a 3 crore rupias.

As novas taxas de juros do Canera Bank começaram a valer em 2 de novembro de 2026. O banco aumentou a taxa para prazos selecionados de FD em 15 pontos base (0,15%). O maior percentual é oferecido pelo banco em um FD especial com prazo de 555 dias.

Taxas de juros para clientes comuns:

Para o FD especial com prazo de 555 dias, agora é creditado 6,75%, enquanto anteriormente era 6,60%. Além disso, um FD especial com prazo de 444 dias oferece uma taxa de 6,65%.

Taxas de juros para outros prazos de FD:

Para idosos, a taxa máxima no FD especial de 555 dias atinge 7,25%, aumentando de 7,10% anteriormente. Para o FD de 444 dias, a taxa é de 7,15%.

Além disso, o Canera Bank concede um percentual adicional de 0,50% acima da taxa padrão para idosos qualificados em FDs internos de 180 dias ou mais.

As novas taxas de FD no Punjab National Bank (PNB) entraram em vigor em 1º de novembro de 2026. O banco oferece juros de 3% a 6,60% para clientes comuns, sendo que a taxa máxima é alcançada no FD especial de 444 dias.

Taxas de juros para clientes comuns:

Para idosos no PNB, a taxa máxima no FD especial de 444 dias é de 7,10%. Também são oferecidas taxas de 7% para FD de 666 dias e 6,75% para FD de um ano.

O banco também concede um percentual adicional a certos superidosos de 80 anos ou mais.

Além desses dois bancos estatais, o grande banco privado Accent Bank também fez alterações em suas taxas de FD. No entanto, essas alterações se referem a FDs internos em lote (Bulk Fixed Deposit) no valor de 3 crore rupias ou mais. As novas taxas ficaram disponíveis a partir de 3 de novembro de 2026 e diferem dos programas de varejo padrão de FD do banco.

É importante lembrar que o rendimento real do FD depende do prazo do investimento, da categoria do cliente e das condições estabelecidas pelo banco. Antes de tomar uma decisão de investimento, recomenda-se verificar as informações sobre as taxas de juros no site oficial do banco.
Histórias semelhantes

Banco Central da Rússia mantém a taxa de juros em 14%
Leia mais
noticiasaominuto.com

Banco Central da Rússia mantém a taxa de juros em 14%

O Banco Central da Rússia (BCR) anunciou a manutenção da taxa de juros em 14% na segunda reunião consecutiva. Esta decisão foi tomada devido à crescente pressão sobre os preços observada nos últimos meses.

O regulador bancário declarou em seu portal oficial que o conselho de administração decidiu manter a taxa de referência em 14,00% ao ano. Ele observou que a economia demonstra um crescimento moderado no segundo semestre de 2026, mas a atual pressão de preços permanece alta.

O BCR esclareceu que as futuras decisões sobre as taxas serão tomadas com base na dinâmica e nas expectativas de inflação, bem como na avaliação dos riscos relacionados tanto às condições internas quanto às externas.

De acordo com o cenário base, o Banco Central prevê uma taxa de juros média na faixa de 12,5% a 13,5% em 2027. O regulador também informou que, com a política monetária vigente, a inflação anual retornará ao nível de 4,0% em 2027 e deverá permanecer dentro do alvo a partir desse momento.

No terceiro trimestre deste ano, o crescimento sazonalmente ajustado dos preços foi de 8,0% em média em comparação com o ano anterior, o que é superior ao indicador de 4,8% no segundo trimestre de 2026. Além disso, a inflação subjacente aumentou para 6,2% em comparação com 4,5% no trimestre anterior.

A dinâmica dos preços continuou dependente da volatilidade de certos bens, em particular combustíveis. De acordo com estimativas de 19 de outubro, a inflação anual foi de 6,8%, e espera-se que, até o final do ano, ela esteja na faixa de 7,1% a 7,6%.

O BCR enfatizou que as altas expectativas de inflação estão desacelerando a queda da economia russa e indicou que, no médio prazo, os riscos inflacionários superam os desinflacionários. O regulador também alertou que as expectativas inflacionárias elevadas podem intensificar o impacto dos custos nos preços finais.

A próxima reunião para a tomada de decisões sobre as taxas de juros está agendada para 18 de dezembro.

Banco Indiano aumenta as taxas de juros em depósitos a prazo (FD) para os programas Ind Grow e Ind Prosper
Leia mais
www.aajtak.in

Banco Indiano aumenta as taxas de juros em depósitos a prazo (FD) para os programas Ind Grow e Ind Prosper

Aqueles que planejam obter uma renda estável depositando fundos no banco através de um depósito a prazo (FD) podem prestar atenção nesta notícia. O Banco de Estado Indiano aumentou as taxas de juros em dois de seus esquemas especiais de FD. O banco elevou a taxa em 0,15 pontos percentuais, o que corresponde a 15 pontos base, para o esquema 'Ind Grow' com prazo de 555 dias e o esquema 'Ind Prosper' com prazo de 777 dias. Estas novas taxas entraram em vigor em 23 de outubro de 2026, garantindo aos clientes um rendimento mais elevado em comparação com as condições anteriores.

Taxa de Juros do FD para 555 e 777 Dias

O Banco Indiano aumentou as taxas em ambos os produtos em 15 pontos base. Como resultado, a nova taxa de juros anual para o esquema 'Ind Grow' de 555 dias foi de 6,80%, e para o esquema 'Ind Prosper' de 777 dias, foi de 6,75%. Clientes que consideram abrir um FD para esses prazos fixos podem usufruir das taxas aumentadas.

Decisão do Banco Após a Mudança na Taxa de Repo

O aumento das taxas de depósito foi decidido pelo Banco Indiano em meio ao aumento da taxa de repo pelo Banco de Reserva da Índia (RBI). No início deste mês, a taxa de repo foi elevada de 5,25% para 5,50%. Após isso, o Banco Indiano anunciou o aumento dos juros nestes dois programas especiais de poupança a prazo. No entanto, antes de contratar um FD, os investidores devem considerar não apenas a taxa de juros, mas também o prazo do depósito, as condições de levantamento antecipado e suas necessidades financeiras.

Maior Percentual para Idosos

O Banco Indiano geralmente concede um percentual adicional de 0,50% aos aposentados em comparação com clientes comuns. Para super-aposentados, este adicional é de 0,75%. Cidadãos elegíveis para benefícios e super-benefícios também podem receber um percentual adicional nestes esquemas especiais de prazo. Portanto, antes de abrir um FD, é necessário verificar no banco a taxa de juros aplicável com base na idade, para saber exatamente qual rendimento será obtido sobre o valor depositado.

Impostos sobre Juros de Depósitos a Prazo

Os investidores que investem em FD devem lembrar que todo o juro recebido não é totalmente isento de impostos. O rendimento dos juros é geralmente classificado como 'rendimento de outras fontes' e incluído na base tributável total do investidor. A tributação é determinada de acordo com a carga fiscal do investidor. Isso significa que pessoas com altas taxas de imposto podem pagar mais impostos sobre os juros, enquanto investidores com taxas baixas enfrentarão impostos relativamente menores. Além disso, o banco pode reter TDS (imposto retido na fonte) de acordo com as regras e critérios aplicáveis.

No que Prestar Atenção Antes de Investir?

Se você planeja abrir um FD nestes programas do Banco Indiano, você pode considerar a taxa anual de 6,80% para o esquema 'Ind Grow' de 555 dias e 6,75% para o esquema 'Ind Prosper' de 777 dias. No entanto, a escolha ideal depende do seu horizonte de investimento, necessidades de dinheiro e situação fiscal. É importante lembrar que a taxa de juros declarada pode diferir do rendimento real. O prazo do FD, o método de pagamento dos juros e os aspectos fiscais influenciam seu lucro. Portanto, antes de investir, verifique sempre as condições e as taxas de juros do banco.

Popular