Ministra das Finanças enfatiza a prioridade do seguro para todos na agenda de inclusão financeira
Leia mais
Business Standard
business-standard.com

Ministra das Finanças enfatiza a prioridade do seguro para todos na agenda de inclusão financeira

A Ministra das Finanças Nirmala Sitharaman declarou que o governo concentrará esforços na expansão da cobertura de seguros e programas de pensões, melhoria do acesso ao crédito, treinamento em inteligência artificial e reformas bancárias para estimular a inclusão financeira.

'Seguro para todos' será uma direção chave na agenda governamental de inclusão financeira. O Centro pretende aumentar o acesso aos esquemas de seguro e pensões, especialmente entre os segmentos mais desfavorecidos da população, informou a Ministra das Finanças Nirmala Sitharaman na segunda-feira. O governo também dá prioridade máxima ao acesso mais amplo ao crédito e planeja criar centros de treinamento de IA em cada distrito para reduzir a lacuna entre as exigências da indústria e as habilidades da juventude.

No evento 'Algorithm of Inclusion' em Mumbai, organizado pelo HSBC, Sitharaman observou que os programas estatais de seguro e previdência continuarão a desempenhar um papel importante no fornecimento de proteção financeira a grupos vulneráveis da sociedade. Esquemas como Pradhan Mantri Jeevan Jyoti Bima Yojana e Pradhan Mantri Suraksha Bima Yojana oferecem cobertura de seguro com contribuições mínimas, enquanto os programas de pensão subsidiados pelo estado são destinados àqueles que não podem trabalhar. A Ministra enfatizou o compromisso do governo em garantir que todos os necessitados sejam cobertos por esses esquemas.

O foco do governo na expansão da cobertura de seguro está alinhado com a visão da Autoridade de Regulamentação e Desenvolvimento de Seguros da Índia (Irdai) de alcançar 'Seguro para todos até 2047'. Esta iniciativa visa garantir que cada cidadão tenha acesso a seguro adequado de vida, saúde e propriedade, bem como cobrir empresas contra riscos relevantes. O regulador foca em aumentar a acessibilidade, conveniência e aceitabilidade dos produtos de seguro, especialmente em áreas rurais e mal atendidas. Dentro desses esforços, estão previstas iniciativas como Bima Sugam, um mercado de seguros digital proposto, Bima Vistaar, um produto de seguro combinado, e Bima Vahak, uma rede de distribuição de última milha com foco em mulheres.

Outra prioridade é garantir o acesso ao crédito formal, especialmente para pessoas que desejam iniciar ou expandir seus negócios. Além disso, o governo trabalha para eliminar a disparidade entre as habilidades dos jovens que entram no mercado de trabalho e as necessidades dos empregadores. Sitharaman afirmou que o Centro deseja ter um centro em cada distrito capaz de oferecer treinamento em inteligência artificial (IA), permitindo que os jovens adquiram habilidades demandadas pela indústria perto de casa.

O governo também apoiará os estados na modernização dos Institutos de Treinamento Industrial (ITI), muitos dos quais estão defasados em relação às exigências em mudança da indústria. O Centro fornecerá financiamento, e os estados poderão designar os principais treinadores.

Em relação ao setor bancário, Sitharaman informou que o governo formará um comitê de alto nível para estudar as futuras necessidades do setor e elaborar recomendações para fortalecer o sistema bancário indiano. Embora os bancos indianos tenham se recuperado das dificuldades de 2014-2015, o setor deve continuar a evoluir para atender às exigências de uma economia em crescimento. O comitê consultará participantes do setor e especialistas antes de apresentar suas conclusões.

O Ministério das Finanças anunciou na semana passada que Suresh N Patel, ex-Comissário do Serviço Central (CVC), com mais de trinta anos de experiência no setor bancário, será o presidente do comitê. Patel ocupou cargos de diretor executivo e diretor administrativo do Andhra Bank e Oriental Bank of Commerce. O comitê inclui Shirish Chandra Murmu, vice-gerente do Banco de Reserva da Índia (RBI), Padmaja Chundru, ex-diretora administrativa e diretora geral do Indian Bank, e N. S. Vishwanathan, ex-vice-gerente do RBI. O secretário do comitê será o secretário conjunto (Banca) do Departamento de Serviços Financeiros. De acordo com o ministério das finanças, o comitê tem seis meses para concluir seu trabalho, até abril de 2027.

Ao explicar a resiliência da economia indiana em meio à incerteza global, a Ministra das Finanças ligou isso à forte demanda interna, ao aumento do poder de compra e à estabilidade política. Ela observou que, graças ao grande mercado interno e ao aumento do poder de compra da classe média, há um crescimento no consumo interno. Embora as exportações permaneçam importantes, a expansão do mercado interno adicionou força adicional à economia.

Sitharaman também explicou a redução da pobreza como uma combinação de medidas de bem-estar social e melhoria do acesso à saúde, educação, segurança alimentar e serviços financeiros. A cobertura médica sob o esquema Ayushman Bharat, que fornece até 5 lakh para tratamento a famílias elegíveis, ajudou a proteger os domicílios de altos custos médicos do próprio bolso. Tais custos frequentemente forçam as famílias rurais a vender terras e outros ativos para pagar tratamentos. Além disso, os programas de distribuição gratuita de grãos, habitação, saneamento e abastecimento de água contribuíram para a melhoria das condições de vida.

A Ministra das Finanças também enfatizou a necessidade de manter a disciplina fiscal ao mesmo tempo em que aumenta os gastos públicos para apoiar o crescimento econômico. Os gastos de capital aumentaram significativamente nos últimos quatro a cinco anos, e o efeito multiplicador também cresceu. Ela declarou que o governo continuará a apoiar o crescimento através de despesas de capital, mantendo a responsabilidade financeira para que o ritmo de crescimento da Índia não diminua.
Histórias semelhantes

Sicredi expande orientação financeira para associados através de plataforma digital
Leia mais
g1.globo.com

Sicredi expande orientação financeira para associados através de plataforma digital

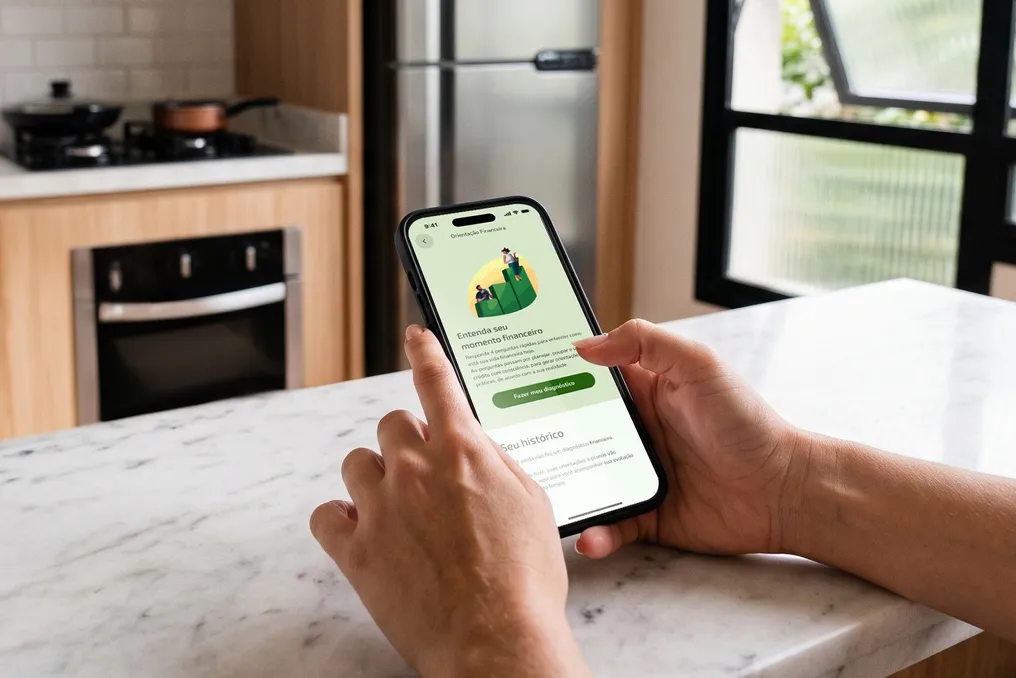
O Sicredi implementou sua iniciativa de Orientação Financeira no ambiente digital, visando aumentar o suporte aos seus associados tanto na gestão de suas finanças quanto na tomada de decisões mais conscientes. Esta experiência oferece análises detalhadas e sugestões individualizadas sobre tópicos como investimentos, planejamento e uso responsável do crédito, estando acessível pelo aplicativo Sicredi X, que tem sido progressivamente adotado pelos membros desta cooperativa financeira.

Anteriormente, a Orientação Financeira era oferecida por meio do aconselhamento dos gerentes de negócios nas agências do Sicredi e por canais remotos, como o WhatsApp, auxiliando os associados a refletirem sobre sua situação econômica e a definirem planos de ação conforme suas metas e necessidades. A recente adição ao ambiente digital dessa iniciativa já acumulou mais de 140 mil atendimentos e atingiu associados em todo o território nacional.

Como funciona

O processo digital inicia-se com um questionário composto por quatro perguntas, focado em como o associado organiza suas finanças, sua habilidade em gerenciar imprevistos e sua relação com obrigações financeiras. Com base nessas respostas, o sistema determina qual área requer maior foco no momento: se é planejamento financeiro, poupança ou crédito consciente.

Posteriormente, o associado recebe um plano sob medida e pode selecionar entre duas ou três ações práticas para implementar. As recomendações incluem materiais educativos, como vídeos, cursos e ferramentas de organização financeira. Além disso, a jornada integra produtos e serviços a uma perspectiva educacional, explicando de maneira simples como cada solução pode contribuir para o bem-estar financeiro. O usuário também tem a possibilidade de monitorar seu progresso, acessar orientações passadas e refazer o diagnóstico sempre que houver alteração em sua condição financeira.

Machado comentou que foram observados resultados muito positivos entre aqueles que utilizaram a Orientação Financeira, seja presencialmente ou remotamente. Ele destacou a adoção de hábitos financeiros mais saudáveis e o fortalecimento do vínculo com o Sicredi. Segundo ele, com esta iniciativa, a instituição reafirma seu empenho em apoiar escolhas financeiras mais ponderadas e gerar valor duradouro para os associados e as comunidades onde opera. Ele ressaltou que o bem-estar financeiro é um processo contínuo, e o acesso à informação e orientação apropriada é crucial para converter intenção em ação.

Para fortalecer o bem-estar financeiro, a nova ferramenta digital foi criada para auxiliar os associados a analisar sua vida financeira e identificar oportunidades de aprimoramento de modo prático e personalizado. Algumas práticas diárias podem apoiar decisões mais conscientes:

  • Conhecer sua realidade financeira: Monitorar constantemente receitas, despesas e compromissos para compreender o uso do dinheiro e encontrar chances de melhoria.
  • Ter uma reserva para imprevistos: Manter uma reserva financeira proporciona maior segurança para lidar com eventos inesperados sem prejudicar o orçamento ou os planos de longo prazo.
  • Definir objetivos claros: Estabelecer metas fornece direção às decisões financeiras e facilita a manutenção da disciplina ao longo do tempo.
  • Usar o crédito de forma consciente: Antes de contrair novas dívidas, é essencial avaliar a real necessidade, a capacidade de pagamento e o impacto da decisão no orçamento.
  • Revisar hábitos periodicamente: Visto que o planejamento financeiro é um ciclo contínuo, revisar gastos, prioridades e metas ajuda a manter as finanças alinhadas às distintas fases da vida.
Especialista afirma que disciplina fiscal e reforma da infraestrutura podem estimular investimentos na África do Sul
Leia mais
iol.co.za

Especialista afirma que disciplina fiscal e reforma da infraestrutura podem estimular investimentos na África do Sul

O especialista em finanças corporativas Jason Hamilton acredita que a África do Sul precisa fortalecer a disciplina fiscal, a infraestrutura confiável e a política estável para atrair investimentos privados e criar empregos. Ele apresentou esses argumentos pouco antes da apresentação pelo Ministério das Finanças de Enoch Godongwana do Plano de Política Orçamentária de Médio Prazo (MTBPS).

Hamilton, que leciona cursos de finanças corporativas e de desenvolvimento na Stellenbosch Business School, enfatiza que, antes que as empresas decidam expandir ou contratar pessoal, elas precisam de grande confiança em relação aos gastos públicos, à implementação de projetos de infraestrutura e às reformas econômicas.

Na opinião de Hamilton, quando Godongwana apresentar o MTBPS na quarta-feira, os negócios procurarão uma base mais clara para tomar decisões de investimento. Isso se aplica tanto às pequenas empresas que consideram contratar novos funcionários quanto às grandes empresas que avaliam planos de expansão em grande escala. As decisões de investimento dependem de muitos fatores, incluindo o estado das finanças públicas, a confiabilidade da infraestrutura, a consistência da política e a confiança no cumprimento dos compromissos assumidos, o que afeta o financiamento disponível e o retorno exigido.

O especialista insiste que deve-se dar mais atenção à lacuna entre a declaração da política e o momento em que os negócios podem começar a agir de acordo com ela. Em fevereiro, o Tesouro Nacional previu a estabilização da dívida pública bruta em 78,9% do PIB em 2025/26, com posterior redução para 77,3% em 2026/27, e também indicou um aceleramento na introdução da âncora fiscal proposta no MTBPS. No entanto, Hamilton acredita que a declaração deve explicar como essa trajetória será mantida diante de mudanças nas condições econômicas.

A previsão econômica tornou-se mais complexa. Em fevereiro, o Tesouro previa um crescimento de 1,6% em 2026, enquanto o Banco de Reserva da África do Sul previra 1,2% em setembro e aumentou sua taxa de juros para 7,25% em resposta à pressão inflacionária renovada causada por choques globais de oferta. A taxa oficial de desemprego atingiu 33,6% no segundo trimestre. Hamilton observa que um crescimento nesse nível deixa poucas oportunidades para resolver o problema do emprego na África do Sul.

Apesar disso, surgiram sinais positivos das agências de classificação de risco. Em maio, a S&P manteve a perspectiva positiva e confirmou a classificação da África do Sul como BB em moeda estrangeira, enquanto a Moody's mudou sua perspectiva para positiva e confirmou a classificação Ba2. No entanto, Hamilton alerta que qualquer melhoria futura depende da implementação real, e uma perspectiva positiva ainda não significa um aumento de classificação.

Embora uma posição fiscal mais forte possa aumentar a confiança, Hamilton afirma que as empresas ainda podem recuar devido à falta de fornecimento de água ou atrasos na conexão elétrica. Ele acredita que a disciplina fiscal e a reforma prática devem avançar em paralelo, sendo que o MTBPS deve fornecer maior clareza sobre a escolha do governo. É necessário que as suposições de receita sejam realistas, que os novos compromissos sejam devidamente financiados e que os riscos relacionados a empresas estatais sejam claramente divulgados. Além disso, Hamilton aponta a necessidade de aumentar a eficiência dos gastos ao proteger os gastos prioritários.

Os investimentos em infraestrutura são um elemento central desses esforços. O apoio do Banco Mundial às reformas em energia, transporte e abastecimento de água destaca a ligação entre infraestrutura funcional, investimentos privados e emprego. Para os investidores, os projetos se tornam viáveis quando há as permissões necessárias, as aquisições são confiáveis, os compromissos contratuais são claros e as condições de reembolso são sólidas. Hamilton aconselha o governo a dar mais atenção ao preparo dos projetos e ao potencial das instituições estatais, ao mesmo tempo em que mede o progresso por meio de compromissos de implementação claros. O serviço também deve ser financiado juntamente com os novos investimentos em infraestrutura.

A participação do setor privado pode ajudar, desde que os riscos e os compromissos governamentais sejam transparentes e distribuídos adequadamente. Hamilton acredita que a simplificação das licenças, a previsibilidade dos procedimentos administrativos e o pagamento pontual de faturas válidas poderiam ter um impacto significativo, especialmente para pequenas e médias empresas (PMEs). Ele afirma que o governo deve melhorar a gestão de despesas e a administração tributária antes de presumir que empresas e domicílios cumpridores poderão continuar a suportar encargos adicionais.

Por sua vez, os negócios devem tomar decisões de investimento com base no bom senso comercial, em vez de esperar pela resolução completa de cada problema econômico. Hamilton também apela por um acesso mais amplo a financiamento adequado, citando o trabalho do Corporação Financeira Internacional no apoio ao crédito a PMEs, comércio e financiamento da cadeia de suprimentos, bem como treinamento e apoio empresarial. Ele acredita que os negócios devem ser ajudados a desenvolver informações financeiras e capacidades gerenciais necessárias para o uso eficaz dos fundos. Alguns investimentos podem aumentar a eficiência sob diferentes condições, enquanto outros dependem da conclusão de reformas específicas. Sempre que possível, Hamilton recomenda investir capital em fases e estabelecer critérios claros antes de quaisquer ações adicionais.

O ambiente externo também influencia as decisões de investimento. No Relatório Global de Riscos de 2026 do Fórum Econômico Mundial, a rivalidade geoeconômica foi nomeada como o principal risco de curto prazo, de acordo com uma pesquisa com líderes e especialistas. Hamilton aconselha as empresas a analisarem sua exposição a riscos comerciais, concentração de fornecedores e rotas alternativas de mercado. O planejamento de cenários é útil, pois define como a empresa reagirá a mudanças nas condições e quem tem autoridade para agir.

Hamilton conclui que o MTBPS oferece ao governo a oportunidade de proporcionar maior clareza sobre a direção da economia e as decisões necessárias para apoiar os investimentos. O governo deve implementar reformas e melhorar o uso dos recursos públicos, enquanto os negócios devem gerenciar riscos, desenvolver pessoal e investir onde podem criar valor sustentável. Ele observa que o teste nos próximos meses será se esses compromissos facilitarão a expansão e a contratação de mais pessoas pelas empresas.

Fundo de Pensão Voluntário (VPF) como opção de poupança: comparação de taxas de juros com depósitos
Leia mais
www.aajtak.in

Fundo de Pensão Voluntário (VPF) como opção de poupança: comparação de taxas de juros com depósitos

Para pessoas que trabalham, é tão importante investir dinheiro corretamente quanto economizar para a aposentadoria. Se você contribui regularmente para o Fundo de Trabalhadores (EPF), você pode aumentar suas economias através do Fundo de Pensão Voluntário (VPF). Dentro deste programa, os funcionários podem contribuir com um valor adicional além da contribuição obrigatória para o PF. Atualmente, o EPF rende uma taxa de juros anual de 8,25%. No entanto, antes de aumentar os investimentos no VPF, é necessário entender as questões de tributação, prazos de saque e se esta opção atende às suas necessidades financeiras.

O que é o VPF e como ele funciona?

O Fundo de Pensão Voluntário é um sistema de poupança voluntário ligado ao Fundo de Trabalhadores. Os funcionários têm a opção de contribuir com mais fundos do que sua contribuição padrão para o PF. Isso permite aumentar o volume total de fundos acumulados para a aposentadoria. A vantagem é que o dinheiro é deduzido automaticamente do salário e depositado na conta do PF, eliminando a necessidade de investimentos mensais adicionais. No entanto, o objetivo principal do VPF é o acúmulo de poupança a longo prazo para a aposentadoria, e não obter altos lucros em pouco tempo. É aplicada a mesma taxa de juros do EPF, estabelecida pelo governo.

Para quem o VPF pode ser vantajoso?

O VPF é especialmente útil para funcionários que buscam acumulações regulares e de longo prazo e não desejam investir uma parte significativa de suas economias em esquemas dependentes das flutuações do mercado de ações. Pode ser interessante para funcionários que possuem grandes somas em depósitos fixos (FD), pois é possível comparar o potencial retorno do VPF com o retorno do FD após a dedução de impostos, levando em consideração as condições de saque e as regras fiscais de ambas as ferramentas. O VPF também é considerado por funcionários próximos da aposentadoria, como aos 40 ou 50 anos, que desejam complementar regularmente seu fundo, embora a decisão deva ser tomada considerando o tempo restante até a aposentadoria, as economias atuais e os gastos futuros. Além disso, para aqueles que têm dificuldade em fazer investimentos mensais por conta própria, a dedução automática de fundos no VPF pode ajudar a formar o hábito de poupar. No entanto, deve-se lembrar que se você tem dívidas caras, não possui um fundo de reserva para imprevistos ou precisará de grandes quantias nos próximos anos, você deve resolver esses problemas mais urgentes primeiro.

O que significa o limite de ₹2,5 lakh?

Antes de contribuir com fundos adicionais para o VPF, é importante entender a regra fiscal chave. Se tanto o funcionário quanto o empregador contribuírem para o PF, pode haver um imposto sobre os juros relacionados à contribuição anual total do funcionário no EPF e VPF que exceda ₹2,5 lakh. Este imposto não se aplica a todo o valor adicional, mas sim aos juros relacionados a ele, de acordo com as regras estabelecidas. É importante notar que o limite de ₹2,5 lakh se refere apenas às contribuições do próprio funcionário e não inclui as contribuições do empregador. Caso o empregador não faça contribuições para o PF do funcionário, pode haver um limite separado de ₹5 lakh para os juros das contribuições do funcionário. O limite anual de ₹2,5 lakh equivale a aproximadamente ₹20.833 por mês. No entanto, o cálculo real deve ser feito com base na contribuição total do funcionário durante todo o ano fiscal. É necessário somar as contribuições obrigatórias do EPF e os fundos depositados no VPF para determinar se o limite foi excedido.

Como o imposto é calculado em um exemplo?

Suponha que a contribuição total do funcionário no ano fiscal seja de ₹3 lakh, excedendo o limite de ₹2,5 lakh em ₹50.000. Isso não significa que o imposto será cobrado sobre o valor total de ₹50.000. O cálculo do imposto será feito de acordo com as regras, com base nos juros relacionados a essa contribuição adicional. Se assumirmos que a alíquota máxima de imposto do funcionário é de 30% e a taxa de juros é de 8,25%, o rendimento após o pagamento de impostos pode ser de cerca de 5,78%. Este é um cálculo aproximado que não inclui taxas e outros fatores aplicáveis. O imposto real será determinado dependendo da situação do funcionário e das regras vigentes. Portanto, antes de contribuir com fundos adicionais para o VPF, não se deve olhar apenas para a taxa de juros anunciada; é preciso entender qual valor pode estar sujeito à tributação.

Existem benefícios fiscais nos fundos depositados no VPF?

Benefícios fiscais automáticos para os fundos depositados no VPF não são fornecidos. O benefício em forma de dedução pela contribuição depende do sistema fiscal escolhido e das condições correspondentes para o funcionário. Portanto, antes de aumentar os investimentos, é necessário descobrir sob qual sistema fiscal você declara e quais deduções estão disponíveis para você. Deve-se distinguir o imposto sobre os juros relacionados às contribuições e as deduções obtidas no momento do investimento; esses dois aspectos não devem ser confundidos.

Quando é possível sacar fundos do VPF?

Os fundos do VPF fazem parte da conta do EPF, portanto, não podem ser sacados a qualquer momento, como em uma conta poupança comum. Para sacar fundos, é necessário considerar as regras vigentes do EPF, os critérios de elegibilidade, o tempo de serviço e o motivo do saque. Em outubro de 2025, o Conselho Central de Fiduciários do Fundo de Trabalhadores (EPFO) aprovou a simplificação das regras de saque parcial e estabeleceu um tempo de serviço mínimo de 12 meses para elegibilidade. Esta estrutura prevê diversas necessidades, como doença, educação, casamento, moradia e circunstâncias especiais.

Popular