Como o cumprimento de requisitos ajuda as fazendas a obter financiamento
Leia mais
Food For Mzansi
foodformzansi.co.za

Como o cumprimento de requisitos ajuda as fazendas a obter financiamento

Para os agricultores, cumprir a legislação fiscal e gerir as finanças de forma competente não são apenas formalidades administrativas; estes aspetos podem determinar a capacidade do negócio de obter financiamento, apoio governamental e abrir novas oportunidades de mercado.

O produtor comercial de girassol Happy Letsciza e o consultor de financiamento agrícola Sibo Mole da Molo Consulting partilharam conselhos práticos sobre como organizar a contabilidade financeira, a contabilidade e o cumprimento de requisitos para obter financiamento agrícola. Além disso, a administração da South African Revenue Service (SARS) destaca as disposições fiscais e os requisitos específicos para empresas agrícolas.

A experiência conjunta destes especialistas demonstra por que os agricultores devem considerar os registos financeiros, a conformidade fiscal, a gestão de crédito e a documentação de suporte como parte integrante da construção de uma empresa agrícola financeiramente preparada.

Uma das condições mais importantes tanto para a conformidade fiscal quanto para o acesso a financiamento é uma clara apresentação da situação financeira da quinta. Mole aconselha a manter a contabilidade financeira regularmente durante todo o ano, em vez de tentar reconstituir as atividades no momento da apresentação da declaração de imposto ou pedido de financiamento. A manutenção mensal dos registos deve registar receitas e despesas, fornecendo as informações necessárias para a elaboração de relatórios financeiros anuais.

Letsciza observa que é preferível que os agricultores que procuram credores comerciais tenham relatórios financeiros anuais dos últimos três anos. Além disso, os agricultores devem evitar misturar finanças pessoais e empresariais. A quinta deve ter uma conta bancária dedicada através da qual passam todas as receitas e despesas da exploração. Misturar despesas domésticas com operações da quinta dificulta a determinação da verdadeira eficiência do negócio e pode complicar a contabilidade fiscal e financeira.

Mole insiste: «Tudo o que está relacionado com a quinta deve estar nas contas de negócios da quinta. A quinta deve ter a sua própria conta bancária».

Os ativos da quinta constituem uma parte significativa da sua situação financeira. Os agricultores são obrigados a manter um registo atualizado de ativos, que abrange itens como tratores, veículos, equipamentos, máquinas e gado. Mole sublinha que o registo deve refletir os ativos reais na quinta e conter informações de identificação, se aplicável, como números de veículo, datas de compra e custo.

O gado também deve ser devidamente registado, e inventários devem ser realizados regularmente. Um registo preciso de ativos é útil para a elaboração de relatórios financeiros, seguros, declarações fiscais e pedidos de financiamento, especialmente se os ativos puderem fazer parte de uma avaliação realizada pelo credor.

Este registo deve incluir: ativos móveis (números de veículo, números de série, datas de compra e valor atual); infraestrutura fixa (edifícios, sistemas de irrigação e registos de cercas permanentes); bem como ativos biológicos (registos regulares de contagem de gado, linhagens de criação e rastreamento de mortalidade).

A contabilidade financeira competente é importante também para o imposto de renda, pois permite aos agricultores distinguir a receita da quinta e as despesas comerciais legítimas, além de fornecer dados para o cálculo do rendimento tributável. Mole adverte os agricultores contra a redução do negócio agrícola a operações informais.

Ele afirma: «A tributação das quintas é um regime muito especializado. Todo o cronograma da Lei do Imposto de Renda foi escrito especificamente para a agricultura». Isto sublinha a necessidade de trabalhar com um contabilista ou especialista fiscal que compreenda a agricultura e as disposições fiscais específicas aplicáveis a empresas agrícolas.

A SARS fornece isenções especiais de IVA para empresas agrícolas qualificadas. Um vendedor agrícola registado pode adquirir certos recursos agrícolas a taxa zero, desde que cumpra os requisitos e permissões apropriados. Estes bens incluem rações para animais, medicamentos veterinários, fertilizantes, pesticidas, plantas e sementes utilizados para cultivo.

Os agricultores devem cumprir os requisitos da SARS, incluindo a posse de um aviso de registo válido e da permissão necessária. Uma fatura fiscal válida deve ser emitida e os bens devem estar sujeitos às disposições relevantes da Lei do IVA nº 89 de 1991. A SARS também prevê um período fiscal de seis meses de IVA categoria D para empresas agrícolas qualificadas com um volume de negócios de atividade agrícola não superior a 1,5 milhões de randes num período consecutivo de 12 meses. Os agricultores devem esclarecer as suas circunstâncias específicas junto da SARS ou de um especialista fiscal qualificado.

O combustível diesel pode representar custos operacionais elevados para os agricultores, portanto, a correta manutenção de registos é fundamental ao receber reembolso de combustível diesel. Mole sublinha que os agricultores não podem confiar apenas nos recibos de abastecimento. Os agricultores devem manter os registos e livros necessários, bem como compreender os requisitos atuais da SARS para registo e submissão de pedidos. Como o sistema e os requisitos de reembolso de combustível diesel podem mudar, os agricultores devem verificar o procedimento mais recente junto da SARS ou do seu especialista fiscal.

É necessário garantir que os registos da sua quinta estejam em conformidade para obter o alívio fiscal necessário. Um vendedor agrícola registado pode adquirir certos recursos agrícolas a taxa zero. Além disso, a SARS prevê um período fiscal de seis meses de IVA categoria D para empresas agrícolas qualificadas com um volume de negócios não superior a 1,5 milhões de randes.

A conformidade fiscal é apenas uma parte da preparação para obter financiamento. As empresas agrícolas devem monitorizar a atualidade das suas informações de registo. Agricultores que operam através de uma empresa devem manter a conformidade com os requisitos da Companies and Intellectual Property Commission (CIPC), incluindo relatórios anuais e informações sobre propriedade efetiva. Mole adverte que o incumprimento dos requisitos da CIPC pode levar à liquidação da empresa.

Os empregadores também devem cumprir as suas obrigações para com os funcionários, incluindo normas laborais aplicáveis, Unemployment Insurance Fund (UIF), retenção de impostos na contratação (PAYE) e a Lei de Compensação por Lesões e Doenças Profissionais nº 130 de 1993 (Coida). Além disso, o perfil de crédito do agricultor pode afetar diretamente o acesso a financiamento. Letsciza sublinha a importância de pagamentos pontuais e de manter boas relações com os credores.

Letsciza diz: «Pague os seus credores a tempo, mantenha um bom histórico de crédito e certifique-se de que cada transação na quinta está registada». Mole acrescenta que os credores avaliam frequentemente tanto a situação financeira do negócio como o histórico de crédito pessoal do proprietário.

A prova do direito legal do agricultor de trabalhar na terra é outro aspeto importante da preparação para o financiamento, seja um certificado de título de propriedade ou um contrato de arrendamento válido. Ao solicitar financiamento, Letsciza aconselha os agricultores a serem proativos e a dar aos credores tempo suficiente para avaliar o seu negócio. Letsciza recomenda: «Candidate-se com antecedência para que, se o banco solicitar informações adicionais, você tenha tempo para as fornecer».

Os agricultores devem explicar claramente em que serão gastos os fundos. Em vez de simplesmente solicitar um grande montante, Mole aconselha ligar o pedido de financiamento a uma necessidade específica do negócio, como um trator, sistema de irrigação, gado ou infraestrutura. Mole conclui: «O montante que precisa é determinado pelo que a quinta precisa». Ele considera que os relatórios financeiros devem ser vistos como parte da infraestrutura da quinta, juntamente com máquinas, cercas ou veículos. Como ele expressa: «Os bancos já sabem: sem livros, não há crédito. Relatórios financeiros são a infraestrutura da quinta».
Histórias semelhantes

Como aumentar a pontuação de crédito de uma fazenda e garantir acesso a financiamento
Leia mais
foodformzansi.co.za

Como aumentar a pontuação de crédito de uma fazenda e garantir acesso a financiamento

O acesso a recursos financeiros permite que os agricultores adquiram recursos necessários, invistam em equipamentos, expandam a produção ou cubram necessidades sazonais de capital. No entanto, a existência de uma empresa agrícola viável não garante a aprovação automática do pedido de empréstimo.

É crucial para os agricultores entenderem o conceito de risco de crédito e demonstrarem a capacidade de gerenciar e pagar dívidas ao se prepararem para obter financiamento. Sibo Molo, consultor agrícola e diretor da Molo Consulting, Brendan Jacobs, chefe de agronegócios do Standard Bank, e Zama Sangweni, economista agrícola da Absa, abordam vários aspectos a serem considerados antes de procurar um credor.

Os agricultores podem obter vários tipos de crédito, incluindo overdrafts, empréstimos comerciais, financiamento de ativos, linhas de crédito renováveis, financiamento comercial e empréstimos de capital de giro. Sangweni observa que cada tipo de crédito tem um objetivo específico, e os agricultores devem garantir que a ferramenta escolhida corresponda aos objetivos de financiamento pretendidos.

Ela enfatiza: «O tipo de crédito deve realmente corresponder ao objetivo e ao prazo de vida dos investimentos que estão sendo financiados». Por exemplo, um overdraft é mais adequado para gerenciar flutuações de fluxo de caixa de curto prazo, enquanto um empréstimo de longo prazo pode ser usado para projetos maiores, como expansão da fazenda ou obras de infraestrutura.

Sangweni explica que um empréstimo faz sentido quando é usado para criar valor futuro e promover o crescimento do negócio. Se a empresa estiver constantemente tomando empréstimos apenas para cobrir perdas operacionais ou despesas mensais, isso é frequentemente visto como um sinal de problemas de gestão de fluxo de caixa.

Nesses casos, fontes de financiamento alternativas podem ser mais adequadas, como subsídios, investimentos de capital de risco, financiamento misto ou financiamento de desenvolvimento.

Existem diferentes tipos de financiamento: instrumentos de curto prazo (overdrafts, financiamento comercial) são ideais para comprar matérias-primas e cobrir lacunas sazonais de fluxo de caixa. Instrumentos de médio e longo prazo (financiamento de ativos, empréstimos a prazo) são destinados à aquisição de máquinas, gado e desenvolvimento de infraestrutura.

A capacidade de crédito do agricultor não é determinada apenas pelos indicadores financeiros do próprio negócio agrícola. Molo aponta que os credores também podem considerar o histórico de crédito pessoal do proprietário da fazenda ou dos diretores da empresa.

Molo observa: «Seu histórico de crédito pessoal é muito importante ao solicitar financiamento comercial». Contas pessoais não pagas, sejam varejo ou móveis, podem afetar negativamente o perfil de crédito e potencialmente dificultar a obtenção de financiamento.

Sangweni acrescenta que isso é especialmente relevante para empresas novas ou pequenas com histórico limitado de atividade, pois os credores podem estudar o comportamento financeiro do proprietário juntamente com as atividades do negócio. À medida que o negócio amadurece, o foco se desloca cada vez mais para a própria eficiência financeira e perfil de crédito da empresa.

Portanto, recomenda-se aos agricultores verificar seus registros de crédito antes de solicitar, identificar contas não pagas ou disputas e, se possível, resolver dívidas legais. Os comitês de crédito na África do Sul avaliam sua conformidade, gestão financeira e riscos operacionais antes de conceder fundos. Recomenda-se realizar uma auditoria do seu negócio com base nestes 25 critérios principais para calcular a prontidão do seu pedido.

Jacobs afirma que os credores analisam tanto os riscos gerais associados à agricultura quanto os riscos específicos do negócio que solicita financiamento. O risco setorial considera fatores que afetam o setor agrícola, incluindo o produto e a zona geográfica de operação do agricultor. Ao mesmo tempo, o risco de contraparte analisa a equipe de gestão e os métodos de negócios.

Sangweni acredita que a questão fundamental para o financiador é a capacidade do negócio de pagar a dívida de forma sustentável. «Nós olhamos para a geração de fluxo de caixa. Nós também olhamos para a lucratividade do negócio».

Os credores também podem considerar o nível atual de endividamento, histórico de crédito, garantias e colaterais, bem como o objetivo do financiamento.

Um dos pontos mais importantes antes de contrair um empréstimo é determinar um valor de dívida realista que a fazenda possa suportar. Sangweni aconselha os agricultores a não basear suas necessidades de empréstimo exclusivamente no valor que o credor está disposto a oferecer.

«O ponto de partida é sempre o fluxo de caixa, e não o valor que o credor está disposto ou pode fornecer», afirma ela. Os agricultores devem entender qual fluxo de caixa livre resta após cobrir despesas operacionais, impostos e obrigações de dívida existentes. Também é necessário avaliar se eles poderão fazer pagamentos durante períodos de desaceleração econômica ou em caso de queda na agricultura. Sangweni recomenda realizar testes de estresse no negócio antes de assumir obrigações adicionais.

A agricultura está sujeita a vários riscos que podem afetar a receita e a capacidade de pagamento. Estes incluem perda de colheitas, flutuações nos preços das matérias-primas, problemas de mão de obra, mudanças na margem de lucro e altos custos de capital. Jacobs insiste que os agricultores devem estar cientes desses riscos e demonstrar quais medidas estão tomando para gerenciá-los.

Ele diz: «As práticas de gestão financeira devem demonstrar eficácia nas práticas agrícolas, compreensão dos dados, ações tomadas para gerenciar e mitigar riscos, bem como gestão proativa de custos». Por exemplo, um agricultor que solicita financiamento para produção deve ser capaz de explicar a colheita esperada, os custos de produção, as condições de mercado e quais precauções estão disponíveis em caso de mudança nas condições.

Secas, inundações, surtos de doenças e outros eventos climáticos podem afetar diretamente a produção e a receita da fazenda. Isso torna a resiliência climática um aspecto cada vez mais importante da gestão de riscos financeiros dos agricultores. Jacobs observa que os financiadores agrícolas entendem a ciclicidade da agricultura e a suscetibilidade a choques externos. Ele acrescenta que «a comunicação proativa ajuda no planejamento», e os bancos também consideram a capacidade do agricultor de lidar com dificuldades e resistir a adversidades financeiras.

Portanto, os agricultores devem considerar investimentos e métodos de gerenciamento que reduzam a vulnerabilidade, como irrigação eficiente em água, seguro apropriado, diversificação da produção onde for comercialmente viável e planejamento sólido para imprevistos.

Relatórios financeiros sólidos são um dos pilares da gestão responsável de crédito. Molo aconselha os agricultores a manterem registros regularmente e manterem relatórios financeiros precisos.

Ele enfatiza: «Relatórios financeiros são necessários para obter financiamento». Um registro preciso de ativos também é importante, que deve refletir ativos como tratores, veículos e gado, com informações de identificação atualizadas. Esses registros ajudam o agricultor a entender o valor do negócio e podem ser úteis na avaliação de garantias ou hipotecas.

Sangweni informa que os credores podem exigir relatórios financeiros anuais, relatórios gerenciais, extratos bancários, previsões de fluxo de caixa, documentos de registro da empresa, informações fiscais e detalhes do uso do financiamento. Ela explica: «Quanto mais completa e precisa for a informação, melhor será a oportunidade para o credor avaliar efetivamente seu pedido e tomar uma decisão informada».

Os agricultores também devem separar suas finanças agrícolas e pessoais e registrar transações regularmente, em vez de tentar reconstruir registros quando o prazo para solicitar financiamento estiver se aproximando.

Agricultores com pouco ou nenhum histórico de crédito comercial podem começar demonstrando que o negócio é capaz de cumprir suas obrigações financeiras. Sangweni recomenda manter documentação financeira adequada, separar finanças pessoais e empresariais, arquivar documentação de transações e demonstrar um fluxo de caixa estável.

Ela afirma: «É muito importante criar uma prova de que o negócio pode gerenciar responsavelmente as obrigações financeiras».

Quando necessário, linhas de crédito menores também permitem que o negócio construa um histórico de pagamentos antes de assumir grandes volumes de dívida.

Ao considerar um empréstimo, os agricultores devem olhar além apenas da taxa de juros. Sangweni observa que o custo total do empréstimo pode incluir juros, taxas de transação e outras tarifas, bem como a frequência e as condições de pagamento. «Eles precisam entender o custo total do empréstimo».

Os agricultores devem descobrir se as taxas de juros são fixas ou variáveis, entender o que acontecerá com os pagamentos se as taxas aumentarem e considerar como os pagamentos afetarão o fluxo de caixa se a receita chegar atrasada. O prazo de pagamento também deve corresponder ao objetivo do financiamento. Sangweni adverte: «Você não pode usar um instrumento de financiamento de investimento de longo prazo para financiar um projeto de curto prazo».

O endividamento pode impulsionar o crescimento, mas o excesso de dívida pode limitar a capacidade da fazenda de operar e responder a condições em mudança. Sangweni destaca vários sinais de alerta, incluindo a contratação repetida de nova dívida para pagar dívidas antigas, déficit de caixa constante, aumento das obrigações mensais e aumento da parcela da receita destinada ao serviço da dívida.

Ela conclui: «Quando a dívida começa a limitar a flexibilidade operacional ou a tomada de decisões estratégicas, muitas vezes é hora de revisar a estrutura financeira». Os agricultores também devem ter cautela se os fundos emprestados forem usados para fins diferentes daqueles indicados no pedido de financiamento.

Endividamento responsável significa usar a dívida para fins que fortaleçam o negócio, e não apenas para adiar problemas financeiros existentes. Sangweni observa que empresas de sucesso tendem a usar o crédito para gerar renda futura, incluindo ativos produtivos, expansão, modernização de tecnologias ou capital de giro adicional relacionado a uma possibilidade de crescimento comprovada.

Jacobs aconselha de forma semelhante os agricultores a usar dados confiáveis ao preparar pedidos de financiamento, em vez de depender de estimativas excessivamente otimistas. «Seja transparente com seu financiador; isso fortalece a confiança e o relacionamento», aconselha Jacobs.

A garantia pode ser um obstáculo sério para agricultores que não possuem ativos tradicionalmente aceitos. No entanto, a ausência de garantia não significa que o agricultor não tenha opções de financiamento. Sangweni diz que agricultores sem garantia devem fortalecer outros aspectos de seus pedidos. Os agricultores também podem explorar financiamento misto, financiamento de desenvolvimento e mecanismos de garantia de crédito, se forem adequados para eles. Algumas estruturas de financiamento dão mais atenção à geração de fluxo de caixa demonstrada e à capacidade de pagamento, e não apenas aos ativos.

A gestão adequada da dívida começa antes de surgirem problemas de pagamento. Os agricultores devem monitorar de perto os cronogramas de pagamento, evitar compromissos excessivos e entrar em contato com os credores se houver pressão financeira esperada. Sangweni afirma: «Perder pagamentos é geralmente muito mais prejudicial do que manter relacionamentos transparentes e comunicação antes que os problemas surjam».

A comunicação antecipada pode permitir que o agricultor e o credor avaliem as opções disponíveis antes que a situação se complique. Em última análise, a gestão de crédito é mais do que apenas obter um empréstimo; é construir um negócio agrícola capaz de utilizar o capital emprestado de forma produtiva.

Especialistas no Congresso da Agda: Para o sucesso agrícola na África do Sul, não basta apenas aumentar a produção
Leia mais
foodformzansi.co.za

Especialistas no Congresso da Agda: Para o sucesso agrícola na África do Sul, não basta apenas aumentar a produção

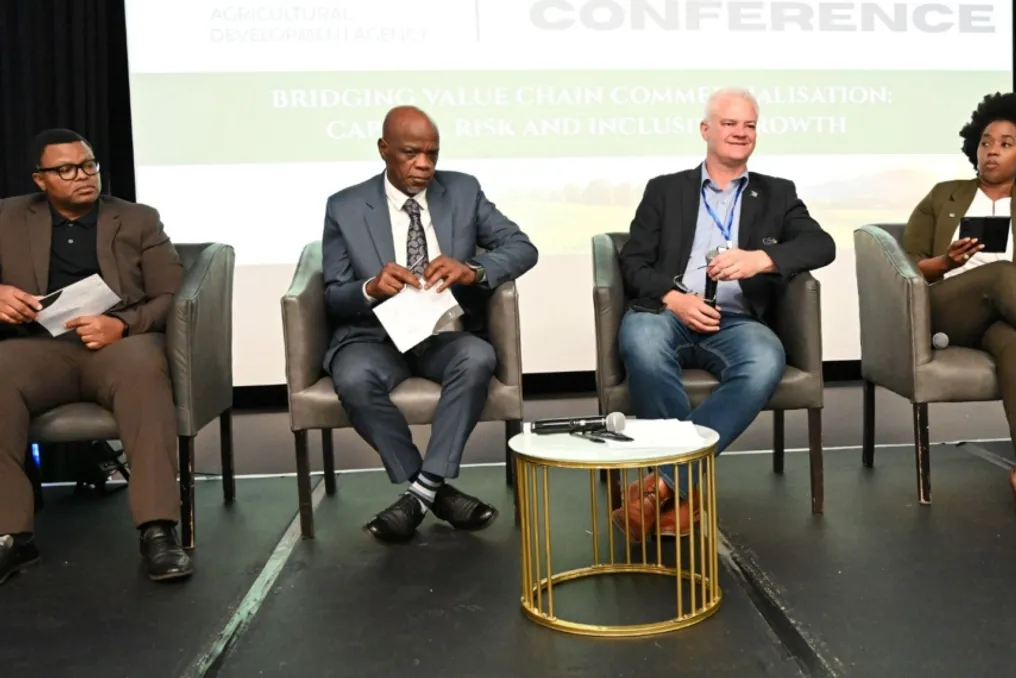
No congresso anual da Agência de Desenvolvimento Agrícola (Agda) em Bloemfontein, Gauteng, especialistas enfatizaram que, para abrir oportunidades comerciais para agricultores iniciantes no setor agrícola sul-africano, é preciso fazer mais do que apenas aumentar os volumes de produção. Foi salientado que o acesso aos mercados, capital de longo prazo, processamento agroindustrial e o fortalecimento das parcerias são vitais.

Os palestrantes destacaram a necessidade de apoiar pequenos agricultores na transição para a agricultura comercial, aumentar sua competitividade nos mercados globais e construir laços mais fortes entre produtores, processadores, financiadores e compradores.

Vuyiswa Ramokgopa, membro do comitê executivo de agricultura e desenvolvimento rural de Gauteng, afirmou que a Zona de Livre Comércio Continental Africana (AfCFTA) abre perspectivas para a exportação de produtos agrícolas, criação de valor agregado e processamento agroindustrial. Ela sublinhou que a África do Sul já é um ator significativo no continente com uma boa base para desenvolvimento futuro.

Ramokgopa citou um exemplo da Comunidade de Desenvolvimento da África Austral (SADC), onde bananas produzidas em Moçambique são transportadas para Joanesburgo para amadurecer e depois retornam a Moçambique e outros mercados. Este caso demonstra o potencial de expansão do processamento agroindustrial e do fortalecimento do comércio regional no setor agrícola.

Além disso, Ramokgopa apelou para um maior reconhecimento do mercado informal, que fornece cerca de 60% do comércio de produtos frescos no país. Ela insistiu que a discussão sobre acesso a mercados deve abranger não apenas grandes redes de varejo, mas também comerciantes informais, que necessitam de apoio e capacitação para participar de forma mais eficaz na cadeia de valor agrícola.

Em relação ao financiamento agrícola, Ramokgopa observou que o problema não é tanto a falta de fundos, mas sim o acesso limitado dos agricultores à informação sobre as oportunidades e requisitos de várias instituições. Ela enfatizou que os agricultores precisam entender os requisitos dos financiadores e criar empresas comercialmente viáveis, sustentadas por rendimentos confiáveis, garantias adequadas e relações comerciais sólidas. Ela também defendeu o aumento do capital de longo prazo, alertando que a agricultura nem sempre pode satisfazer as exigências dos investidores que esperam retorno em cinco anos.

Enquanto isso, Dr. Tobias Doer, CEO da Grain SA, declarou que os agricultores sul-africanos precisam competir internacionalmente aumentando a produtividade e utilizando melhor as oportunidades em mercados de valor agregado. Ele comparou isso à participação em competições internacionais, afirmando que é necessário apoiar os agricultores para que possam vencer.

Doer ressaltou que o crescimento econômico é crucial para a criação de empregos e o fortalecimento da demanda interna, enquanto os mercados internacionais oferecem chances adicionais para os produtores agrícolas. Ele aconselhou os produtores de grãos a considerarem opções além da exportação de commodities, incluindo a transformação de grãos em produtos de proteína animal de alto valor, como aves, suínos e bovinos. Segundo ele, se competir com grãos, você sempre permanece no mercado de commodities, mas se competir no mercado de proteína animal, você compete e ganha no mercado premium.

O presidente da Associação Africana de Agricultores Sul-Africanos (Afasa), A. J. Mthembu, destacou a importância estratégica da agricultura, apesar das rápidas mudanças tecnológicas, visto que a produção de alimentos continua sendo essencial. Ele também apontou as oportunidades de expansão da cesta de produtos da África do Sul através do cultivo de uma gama mais ampla de bens para consumo interno e internacional, pedindo sustentabilidade em mercados em mudança.

Sidze Dludla, parceiro de investimento do Fundo Nacional de Expansão (NEF), sugeriu que uma integração mais profunda das empresas agrícolas existentes poderia ajudar os agricultores a utilizar os recursos disponíveis de forma mais eficiente. Ele apontou a possibilidade de conectar operações agrícolas dispersas a mercados estabelecidos e outras empresas, como ligar empresas de processamento a produtores de aves e conectar agricultores a programas de alimentação escolar. Dludla observou: «O mercado existe, mas precisa de uma qualidade específica, estabilidade de qualidade, e os financiadores estão dispostos a financiar agricultores para produzir a qualidade necessária».

Ele apelou para que agricultores, compradores e financiadores trabalhassem juntos para formar um ecossistema agrícola que sustente a produção estável e atenda às exigências do mercado.

Joanne Kotze, CEO da AgriSA, advertiu que recursos financeiros e de produção por si só não serão suficientes para garantir o sucesso dos agricultores iniciantes. Ele afirmou que a África do Sul precisa dos melhores mecanismos para ajudar as pessoas a transitar da pequena agricultura para operações comerciais sustentáveis. Kotze também enfatizou a importância das estruturas sociais, habilidades, parcerias e responsabilidade coletiva na construção de um negócio agrícola bem-sucedido. Ele lembrou: «O fato de você ser um agricultor não lhe dá o direito de vir até mim e dizer: 'Preciso pedir dinheiro emprestado de você'», sublinhando a necessidade de os agricultores e as instituições financeiras compreenderem suas obrigações mútuas. Ele alertou que focar apenas em terra, água e financiamento, ignorando os relacionamentos e os sistemas de apoio que sustentam o negócio agrícola, pode tornar os agricultores vulneráveis ao fracasso.

Popular