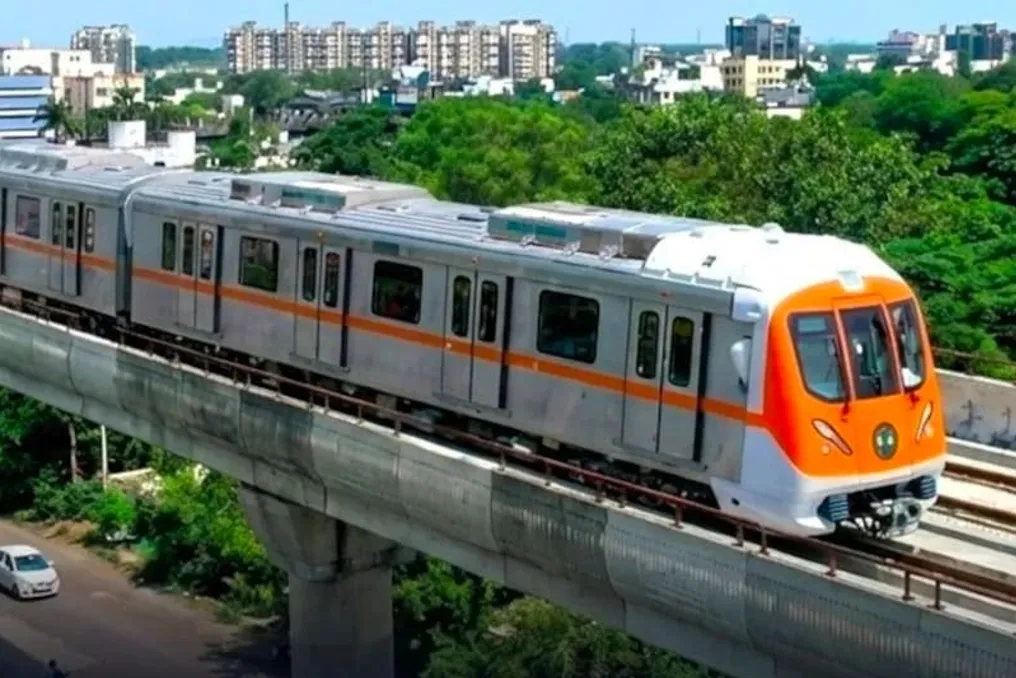
Situação financeira do Metrô de Bhopal: despesas diárias superam a receita mensal
Leia mais
Aaj Tak
www.aajtak.in

Situação financeira do Metrô de Bhopal: despesas diárias superam a receita mensal

Apesar do progresso visível na capital de Bhopal, as estatísticas de fluxo de passageiros e receitas do Metrô de Bhopal levantam dúvidas sobre sua eficiência. Este sistema de transporte moderno, lançado com a esperança de mudar o tráfego da cidade, atualmente opera com um número limitado de passageiros.

Os custos operacionais diários são de cerca de 500 mil rúpias, enquanto a receita total de venda de bilhetes em um mês atinge apenas 400-500 mil rúpias. Isso significa que é necessário um mês de arrecadação para cobrir os custos de operação de um único dia.

Os serviços do metrô começaram a ser oferecidos no corredor prioritário de cerca de sete quilômetros entre AIIMS e Subhash Nagar em dezembro de 2025. Inicialmente, esperava-se que o metrô ajudasse a direcionar o tráfego em uma nova direção e aliviasse o problema dos engarrafamentos na cidade. No entanto, nesta rota, que abrange oito estações, o número de passageiros não aumentou conforme o esperado.

De acordo com os dados disponíveis, o metrô atende aproximadamente 13-15 mil passageiros por mês. A rede limitada impede que o metrô conecte diretamente grandes partes da cidade, o que afeta negativamente tanto sua utilidade quanto suas receitas.

Os custos operacionais do metrô somam cerca de quinhentos mil rúpias diariamente, resultando em despesas mensais de aproximadamente quinze milhões de rúpias. Ao mesmo tempo, a receita de passagem de passageiros em todo o mês é de apenas cerca de 400-500 mil rúpias. Essa grande diferença demonstra claramente as dificuldades financeiras enfrentadas pelo metrô. É importante notar que este cálculo é baseado apenas nos custos operacionais e nas receitas de bilhetes; a receita de publicidade e outros eventos comerciais é separada e deve ser considerada para uma avaliação completa das receitas.

Em relação à grande disparidade entre despesas e receitas, Diraj Shukla, porta-voz de relações públicas do metrô, afirmou que o Metrô de Bhopal está constantemente trabalhando para melhorar as condições para os passageiros. Ele confirmou que os custos operacionais diários são de cerca de quinhentos mil rúpias e que 13-15 mil passageiros são transportados por mês, gerando uma receita de aproximadamente 400-500 mil rúpias.

Diraj Shukla enfatizou que o metrô é um meio de transporte público e não pode ser avaliado apenas pela receita atual. Atualmente, a rede está sendo expandida. Ele expressou esperança de que, à medida que o metrô alcançar diferentes partes da cidade, o aumento do número de passageiros leve a um aumento nas receitas. Foi observado que atenção especial está sendo dada aos confortos dos passageiros, e esforços contínuos estão sendo feitos para aumentar a utilidade do metrô para um maior número de pessoas.

Além da receita limitada de bilhetes, a administração do metrô está trabalhando para encontrar fontes alternativas de receita. Entre elas, está o aluguel de espaços dentro do metrô para eventos como aniversários, festas de aniversário e sessões de fotos pré-casamento. Além disso, estão sendo feitos esforços para gerar receita através da colocação de anúncios. A administração acredita que tais atividades podem contribuir para o aumento do lucro do metrô. No entanto, dados detalhados sobre qual receita adicional foi obtida por esses canais ainda não foram apresentados.

Uma das principais razões para o baixo fluxo de passageiros é não apenas a rota limitada, mas também o problema da última milha. O sucesso de qualquer serviço de metrô depende de quão fácil é para os passageiros chegarem de casa à estação e da estação ao destino final. Se houver falta de ônibus adicionais, rickshaws ou outros meios de acesso à estação, as pessoas podem preferir transporte particular ou transporte público tradicional.

Além disso, o metrô se tornará uma opção conveniente para viagens diárias de funcionários de escritórios, estudantes e outros passageiros regulares somente se sua rede estiver bem conectada às principais áreas comerciais, educacionais e residenciais da cidade.

A expansão da rede do Metrô de Bhopal gera esperança de aumento no fluxo de passageiros no futuro, mas até lá, a administração enfrenta o sério desafio de equilibrar os custos operacionais com a receita limitada. Uma melhor conectividade, esquemas convenientes para passageiros regulares, meios de acesso às estações e receitas de publicidade podem desempenhar um papel fundamental na redução desse problema.

Atualmente, o Metrô de Bhopal enfrenta não apenas a questão da velocidade dos trens, mas também quando o número de pessoas que o utilizam aumentará. A administração espera que a situação mude após a expansão da rede por toda a cidade. No entanto, o estado atual mostra que o metrô precisa conquistar a confiança dos moradores para se tornar parte integrante da vida cotidiana da cidade. Resta aguardar se o plano de expansão conseguirá transformar o metrô de um sistema com assentos vazios em uma escolha preferencial para o público em geral.
Histórias semelhantes

Investimentos da Dongshan Precision em IA através de aquisições enfrentam esfriamento do mercado
Leia mais
technode.com

Investimentos da Dongshan Precision em IA através de aquisições enfrentam esfriamento do mercado

A Dongshan Precision demonstra um negócio mais lucrativo em Hong Kong em comparação com o ano passado, oferecendo-o com um desconto significativo em relação ao preço das ações no mercado continental.

O fabricante chinês anunciou um lucro líquido para os acionistas no primeiro semestre de 2026 de 2,96 bilhões de yuans, um aumento de 290% em comparação com o ano anterior. A receita atingiu 27,8 bilhões de yuans. A oferta pública inicial em Hong Kong foi avaliada em 86,80 dólares de Hong Kong por ação, cerca de 35% abaixo do preço de fechamento das ações A em 23 de outubro após conversão de moeda, antes da estreia prevista para 28 de outubro.

No entanto, o interesse de varejo foi moderado. A publicação National Business Daily relatou que as receitas de subscrição, garantidas pela margem, somaram apenas 0,39 vezes o tramo inicial da oferta pública, enquanto 20 investidores chave comprometeram-se com US$ 680 milhões. Vale notar que este número reflete pedidos financiados para o tramo público, excluindo pedidos em dinheiro e não reflete a procura institucional geral. Assim, observa-se um contraste entre os compromissos significativos dos investidores chave e a fraca procura dos investidores de varejo pelo financiamento.

A um preço de 86,80 dólares de Hong Kong, a oferta inicial de 113,8 milhões de ações atrairá cerca de 9,88 bilhões de dólares de Hong Kong, sem contar despesas e quaisquer ações adicionais. Os compromissos dos investidores chave de US$ 680 milhões equivalem a aproximadamente 5,34 bilhões de dólares de Hong Kong à taxa de câmbio do prospecto. Este desconto de 35% compara o preço da oferta com o fechamento no continente em 23 de outubro, colocando a próxima fase da mesma empresa em níveis de preços notavelmente diferentes nos dois mercados.

É importante entender como a Dongshan alcançou esta posição, uma vez que seu negócio em inteligência artificial foi moldado por aquisições que expandiram sua gama de capacidades de produção e mercados de vendas. Os fundos levantados em Hong Kong ajudarão a aumentar essas capacidades. A questão principal é quão rapidamente os negócios adquiridos poderão gerar o capital necessário para sustentar essa expansão.

A Dongshan começou suas operações em Suzhou em 1998, produzindo componentes estruturais metálicos de alta precisão. Sua transição para eletrônicos mais complexos ocorreu através da aquisição de empresas com competências que ela não possuía inicialmente. O primeiro grande passo foi a aquisição da MFLEX em 2016. Placas de circuito impresso flexíveis são usadas dentro de dispositivos eletrônicos compactos para conectar componentes em espaços limitados. Ao adquirir um fornecedor estabelecido, a Dongshan obteve acesso à exigente cadeia de suprimentos de eletrônicos de consumo global, bem como aos processos de produção e relacionamentos com clientes necessários para manter sua posição nela.

Em 2018, seguiu-se a aquisição da Multek, que adicionou placas de circuito impresso rígidas e capacidades de fabricação de placas de circuito impresso mais avançadas. Essas transações expandiram o papel da Dongshan de fabricante de componentes físicos para a criação de esquemas nos quais os dispositivos eletrônicos funcionam. Estas aquisições também explicam por que placas de circuito impresso de alta qualidade agora coexistem com módulos ópticos no âmbito da expansão da Dongshan em IA. Servidores exigem conexões elétricas densas e confiáveis dentro de seus equipamentos, e redes necessitam de conexões rápidas entre máquinas. As aquisições da Dongshan a posicionaram gradualmente em ambas as partes dessa infraestrutura física.

Cada aquisição forneceu à Dongshan um negócio estabelecido para escalar, em vez de forçar a empresa a desenvolver cada processo e relacionamento com o cliente do zero. No caso da Source Photonics, a empresa optou por essa abordagem para o desenvolvimento de comunicação óptica. Em setembro de 2025, a Dongshan adquiriu o controle da Source Photonics, entrando no mercado de transmissores ópticos e adicionando capacidades de chips ópticos. Esses módulos convertem sinais elétricos em luz e vice-versa, permitindo que os dados sejam transmitidos por conexões de fibra óptica.

Para a Dongshan, esta aquisição ligou seu negócio de produção à crescente procura por movimentar grandes volumes de dados entre sistemas de computação. A infraestrutura de IA exige esse movimento de dados juntamente com poder computacional. A Source Photonics forneceu à Dongshan um negócio operacional através do qual pode participar desse processo. As mudanças refletiram-se rapidamente nos relatórios: a Dongshan revelou que os transmissores ópticos representaram 19,2% da receita no primeiro semestre de 2026, com uma margem bruta de 39,2%. Este negócio só apareceu nas demonstrações financeiras consolidadas em outubro de 2025.

Assim, o negócio adquirido é capaz de mudar o perfil de receita do grupo muito mais rapidamente do que uma fábrica construída do zero. Com uma única transação, a Dongshan obteve uma nova categoria de produtos, capacidades técnicas e um negócio de clientes existente. Os resultados subsequentes incluem esta atividade, tornando a própria aquisição uma parte importante da explicação do crescimento.

Essa tensão é observada também na oferta em Hong Kong. A Dongshan tem evidências concretas de uma estrutura de produtos mais lucrativa. Os investidores também estão sendo solicitados a financiar a próxima fase, quando o aumento da capacidade deve se transformar em entregas aos clientes, e essas entregas em fluxo de caixa.

O trabalho de produção que sustenta essa transformação é caro. Aquisições exigem financiamento, e os negócios adquiridos precisam de equipamento adicional, instalações e capital de giro para crescer. De acordo com o relatório intermediário da Dongshan para o mercado continental, o fluxo de caixa operacional no primeiro semestre foi de 2,38 bilhões de yuans, uma queda de 4,65% em comparação com o ano anterior. Os custos financeiros aumentaram para cerca de 546 milhões de yuans, de 29,5 milhões de yuans no ano anterior. A empresa explicou o aumento pelo financiamento aumentado relacionado às aquisições e expansão de capacidade, bem como perdas cambiais.

Esses indicadores descrevem o cronograma da transformação: o lucro cresce drasticamente, enquanto a geração de caixa e as necessidades de financiamento se desenvolvem em cronogramas diferentes. A empresa precisa pagar pelas capacidades antes que essas capacidades possam gerar retorno total. Outro lado da questão inclui os compromissos transferidos de transações anteriores. No primeiro semestre de 2026, o maior cliente ainda representava 30,1% da receita, e os cinco principais representavam 54,1%. Essa base de clientes estabelecida ajuda a financiar a expansão, mas as vendas do grupo permanecem sensíveis a um pequeno número de compradores.

Os resultados anuais de 2025 também mostraram que os ativos intangíveis relacionados à Source Photonics somavam 2,80 bilhões de yuans. Os ativos intangíveis totais do grupo mais do que dobraram para 4,77 bilhões de yuans. A empresa registrou novas baixas de ativos intangíveis em duas aquisições mais antigas em 2025; a Source Photonics não foi depreciada. Estas baixas anteriores mostram como o custo de aquisição pode retornar à demonstração de resultados se o negócio adquirido não atender às expectativas.

Para os novos negócios, a tarefa imediata é converter pedidos em caixa o mais rápido possível para apoiar equipamentos, desenvolvimento e expansão. A conta financeira está se aproximando. A distribuição proposta dos fundos da oferta de Hong Kong mostra que a Dongshan continua a seguir seu caminho estabelecido: planeja alocar 64,5% para modernização de instalações e produção, 20% para investimentos ou aquisições potenciais, 5,5% para pagamento de dívidas e 10% para capital de giro e necessidades corporativas gerais.

O programa de produção inclui chips e módulos ópticos, bem como placas de circuito impresso de alta qualidade. A Dongshan usa esta oferta para desenvolver os negócios adquiridos e manter a possibilidade de futuras transações. A expansão da capacidade aumenta sua exposição à próxima fase do ciclo de investimento: o retorno dependerá dos pedidos, dos preços de venda e do uso quando as novas linhas começarem a operar. Se a oferta crescer mais rápido do que as exigências dos clientes, os benefícios marginais que impulsionaram a expansão se tornarão mais difíceis de sustentar.

A Dongshan utilizou repetidamente aquisições para encurtar o caminho para novos mercados. MFLEX e Multek estabeleceram a base de suas capacidades em placas de circuito impresso. A Source Photonics mudou sua estrutura de lucros. Os fundos da oferta de Hong Kong permitirão continuar essa abordagem através de outra rodada de investimentos em produção e possíveis transações. O desconto de 35% estabelece um preço diferente para a próxima fase da Dongshan. Suas aquisições já mudaram a estrutura de receita. Agora o teste é se os fundos gerados por esses negócios poderão corresponder ao custo de sua expansão.

 >
MakeMyTrip registra lucro de US$ 1,8 mil no segundo trimestre do ano fiscal de 2027
Leia mais
business-standard.com

MakeMyTrip registra lucro de US$ 1,8 mil no segundo trimestre do ano fiscal de 2027

A plataforma de viagens MakeMyTrip, cujas ações são negociadas na Nasdaq, anunciou um lucro líquido consolidado de US$ 1,8 mil no segundo trimestre do ano fiscal de 2027. Este indicador contrasta com o prejuízo líquido de US$ 5,7 mil no mesmo período do ano passado, de acordo com os resultados trimestrais divulgados pela empresa na segunda-feira.

A liderança da empresa revelou durante a chamada de resultados que o negócio de venda de passagens aéreas continua sofrendo com dificuldades macroeconômicas, incluindo tarifas elevadas e capacidade limitada. Foi observado que a oferta de mercado estava restrita, e os voos domésticos apresentaram uma queda de 4 pontos percentuais em relação ao ano anterior.

Mohit Kapra, diretor operacional do grupo, afirmou que tanto as tarifas altas quanto a capacidade limitada afetaram a demanda, levando a uma redução geral no número de passageiros. Quanto ao IPO da subsidiária MakeMyTrip India Limited, Dipak Bohra, diretor financeiro do grupo, informou que um pedido confidencial foi apresentado, e a empresa continua trabalhando com o regulador de capital de mercado e bolsas de valores para obter as permissões necessárias. Ele esclareceu que os prazos do IPO dependem das condições de mercado e das aprovações regulatórias.

Além disso, a empresa pretende continuar investindo na oferta de serviços hoteleiros. Kapra observou que, apesar das dificuldades geopolíticas que afetam a demanda internacional no curto prazo, a empresa vê um grande potencial de crescimento a longo prazo nas viagens internacionais e, por isso, continua a investir no desenvolvimento da oferta hoteleira internacional.

De acordo com os dados trimestrais apresentados, o volume bruto de reservas atingiu US$ 2.724,7 milhões, um aumento de 20,9% em moeda constante em comparação com os US$ 2.447,3 milhões do mesmo período do ano passado, apesar do cenário macroeconômico complexo.

A receita da MakeMyTrip, sob padrões IFRS, foi de US$ 235,2 milhões no segundo trimestre de 2026-27 (T2 AF27), um aumento de 11,2% em moeda constante em comparação com os US$ 229,3 milhões no mesmo período do ano passado.

Comentando os resultados, Rajesh Magow, CEO da MakeMyTrip, enfatizou que a empresa demonstrou um crescimento sólido, apesar das condições desafiadoras no setor de viagens, destacando o aumento de 20,9% no volume bruto de reservas em termos anuais em moeda constante para US$ 2,7 bilhões. Ele acrescentou que o crescimento nos segmentos de hotéis e transporte terrestre indica a resiliência do portfólio diversificado e a capacidade de atender às necessidades em mudança dos clientes.

No entanto, o lucro líquido ajustado antes dos impostos foi de US$ 46,2 milhões, em comparação com US$ 36,4 milhões no ano anterior. A empresa relatou um crescimento significativo nos lucros ajustados em todos os segmentos: passagens aéreas cresceram 14,3%, hotéis e pacotes turísticos cresceram 20,2%, passagens de ônibus cresceram 29,0%, e outros segmentos cresceram 29,8% em termos anuais.

Popular