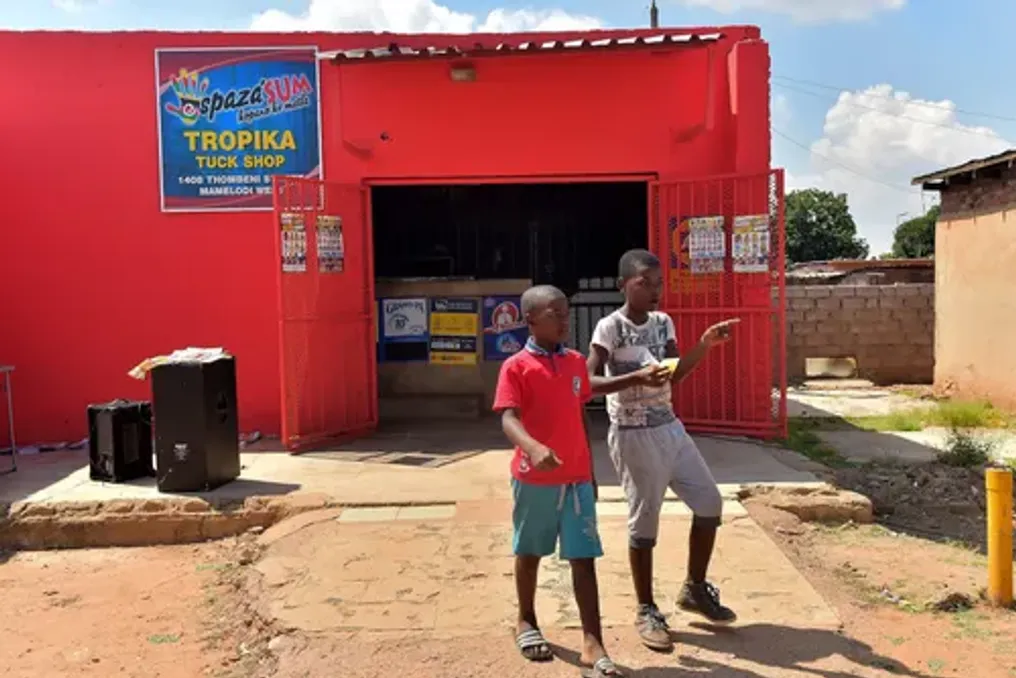
De acordo com um relatório intitulado 'A natureza das transferências de dinheiro ocultas na África do Sul' (Conclusões dos imigrantes da SADC que trabalham na economia informal Tswana), as empresas informais são usadas para ocultar fluxos financeiros. Foi descoberto que aproximadamente 6,3 bilhões de randes obtidos por essas lojas eram desviados ilegalmente do país.
Esses fundos são movidos através de cartões SIM não registrados e redes de dinheiro não oficiais. Tais fluxos financeiros não controlados contribuíram para que a África do Sul entrasse na zona cinzenta devido a sistemas fracos de rastreamento de lavagem de dinheiro e financiamento ao terrorismo.
Relata-se que esses fundos chegavam a células terroristas, incluindo afiliados ao Estado Islâmico (EI) operando no Quênia, Somália, Nigéria e Moçambique.
Dos cerca de 87.000 estabelecimentos recém-registrados em todo o país, segundo dados oficiais do governo, cerca de 32.824 (aproximadamente 38%) pertencem a não cidadãos sul-africanos. No entanto, avaliações regionais e dados do setor informal indicam que estrangeiros gerenciam uma parcela muito maior (de 50% a mais de 70%) das lojas informais não registradas ou genéricas em áreas urbanas.
O relatório enfatizava que o uso desses canais frequentemente ocorre fora dos sistemas financeiros formais, o que pode levar a transferências de dinheiro que não são registradas nem tributadas nem no país de residência nem no país de origem dos migrantes.
«Portanto, as autoridades fiscais e os reguladores financeiros enfrentam grandes dificuldades no rastreamento dos fluxos financeiros, na avaliação do seu impacto económico e no cumprimento das normas fiscais e financeiras relevantes», afirma o relatório.
O estudo também alertava que o crescimento de redes sociais informais, plataformas de comunicação digital e sistemas de transferência de dinheiro a nível comunitário criou ecossistemas financeiros alternativos que funcionam paralelamente às instituições bancárias formais. Essas redes facilitam o movimento de fundos, ao mesmo tempo que reduzem a visibilidade das transações para órgãos reguladores, como a South African Revenue Service (SARS), o South African Reserve Bank (SARB) e outros órgãos de supervisão financeira.
Comités parlamentares, em particular o Comité Permanente de Finanças, expressaram anteriormente séria preocupação com os bilhões de randes que saem do país através de canais não controlados, incluindo dinheiro gerado por comerciantes informais, como proprietários de lojas de conveniência. Os membros do parlamento afirmaram constantemente que essas fugas ilegais e não tributadas esgotam o tesouro nacional e privam os serviços públicos de receitas vitais.
A SARS está ativamente focada no setor de lojas de conveniência, avaliado em 200 bilhões de randes, no âmbito de uma estratégia agressiva para expandir a base tributária do país. Embora a pressão pública e política esteja aumentando para um controle rigoroso especificamente sobre os estabelecimentos de propriedade de estrangeiros, a SARS não faz distinção na aplicação da lei com base na nacionalidade. Em vez disso, ela enfrenta obstáculos estruturais sistêmicos em toda a economia informal.
Dados governamentais mostram que apenas cerca de 30% das lojas de conveniência são contribuintes registrados, o que significa que 70% estão completamente fora do sistema formal. A maioria dessas lojas opera exclusivamente com dinheiro ou através de cadeias de suprimentos informais e fragmentadas. A falta de relatórios de pontos de venda e faturamento oficial deixa os investigadores da SARS praticamente sem qualquer rasto digital ou em papel para rastrear.
O consultor de investigação financeira Emerald van Zyl observou que os bancos também apoiaram grupos terroristas. Ele afirmou que essa ação teve um profundo impacto após a libertação da maioria dos líderes políticos de Robben Island em 1990. Ele acrescentou: «Muitas pessoas assumiram cargos de ministros de gabinete ou diretores de bancos, criando conflitos de interesse que os impediram de responsabilizar os bancos e, finalmente, levaram ao fracasso da proteção dos direitos do consumidor na África do Sul».
O relatório do SARB de 2025 (Avaliação de Riscos de Lavagem de Dinheiro, Financiamento ao Terrorismo e Financiamento da Proliferação no Setor Bancário Sul-Africano) mostrou que o setor bancário sul-africano enfrenta um alto risco interno de lavagem de dinheiro, financiamento ao terrorismo e financiamento da proliferação, especialmente entre as instituições internas maiores. Esses crimes geram os rendimentos criminosos maiores, mais frequentes e mais integrados ao sistema bancário na África do Sul, conforme confirmado por relatórios de transações suspeitas, padrões de atividade suspeita, inteligência de vigilância e resultados de casos.
O SARB, através do seu órgão de supervisão (PA), anunciou na semana passada uma multa de 28 milhões de randes para o Capitec Bank. A multa foi emitida por não conformidade administrativa com a Lei de Inteligência Financeira (FICA) após verificações regulatórias realizadas em 2023. O banco foi multado da seguinte forma: 10 milhões de randes por falhas na devida diligência completa do cliente; 5 milhões de randes por fraquezas na devida diligência reforçada; 5 milhões de randes por devida diligência corrente inadequada; 5 milhões de randes por deficiências nas políticas de gestão de riscos (incluindo relatórios de propriedade terrorista e sanções financeiras); e 3 milhões de randes por não cumprimento do treinamento de funcionários.
Isso se seguiu a uma decisão sancionatória administrativa ainda maior de 56,25 milhões de randes em dezembro de 2024 (dos quais 35 milhões foram suspensos). Esta penalidade dizia respeito a violações da FICA descobertas durante auditorias de banca de varejo e corporativa entre 2021 e 2022, que revelaram problemas idênticos, incluindo atrasos no relatório de limites de numerário, ausência de documentação de fontes de fundos e maus programas de gestão de riscos.
Essas multas fazem parte de uma estratégia agressiva de aplicação da lei pelos reguladores para limpar os sistemas financeiros sul-africanos depois que o país foi incluído na zona cinzenta do observador financeiro mundial. Finalmente, a África do Sul saiu da zona cinzenta em outubro de 2025.
De acordo com o relatório do SARB, o setor bancário serviu cerca de 80,2 milhões de clientes até o final de 2024. No entanto, estrangeiros ilegais, segundo relatos, utilizam mecanismos financeiros informais e, em alguns casos, têm acesso a serviços transacionais através de esquemas proxy ou fundos não verificados.
A análise do SARB das tendências de transações financeiras mostra que as contas bancárias locais recebem principalmente rendimentos ilegais através de transferências de dinheiro, transferências SWIFT, EFT e depósitos em dinheiro. O relatório indica que um banco local, que divulgou informações através do SENS (Sasfin Bank), recebeu sanções administrativas durante o período de relatório. Essas multas foram emitidas por não conformidade com a FICA, especificamente em sua divisão de câmbio. Após essas infrações de conformidade, a SARS processou a Sasfin, apresentando uma ação de ressarcimento civil por um total de cerca de 4,87 bilhões de randes.
Este processo baseia-se numa investigação da SARS que descobriu que antigos clientes de câmbio formaram um sindicato. Eles supostamente conspiraram com funcionários corruptos do banco para desviar fundos ilegalmente para o exterior, ocultando intencionalmente o rasto de auditoria para evasão fiscal.
O relatório do Financial Intelligence Centre (FIC) de 2022 também mencionou um alto risco de financiamento ao terrorismo na África do Sul, uma vez que até 70% das transferências de dinheiro transfronteiriças na região passam por canais informais baseados em dinheiro fora do sistema bancário formal. O país é um local de residência de grandes diásporas de países intimamente ligados ao terrorismo, incluindo Somália, Quénia, Nigéria e Moçambique. O relatório observa: «As operações financeiras nessas comunidades dependem predominantemente de dinheiro. Redes alternativas de transferência de dinheiro não regulamentadas, como Hawala e dinheiro móvel, são populares entre grupos de baixa renda».
«O dinheiro assim entregue pode ser enviado diretamente para um determinado país em conflito ou, mais provavelmente, para países vizinhos, de onde pode ser transportado por terra através de fronteiras distantes. É difícil detetar e confiscar dinheiro transportado através das fronteiras e fora do setor bancário formal. Um problema significativo é distinguir os sistemas alternativos de transferência de dinheiro usados para direcionar fundos à vasta diáspora na África do Sul, uma vez que esses sistemas não são registrados, não são regulamentados e operam fora do setor bancário formal».