Existe um debate sobre se é melhor comprar um apartamento pagando à vista ou se a hipoteca é uma opção mais vantajosa. Para ilustrar esse dilema, vamos analisar o exemplo de dois amigos, Raja e Pankaj, que decidiram comprar um apartamento no valor de 50 milhões de rublos. Ambos os amigos tinham inicialmente 50 milhões de rublos em suas contas bancárias, mas suas decisões levaram a uma enorme disparidade financeira de mais de 20 milhões de rublos após duas décadas.
Raja decidiu usar a abordagem antiga: ele pagou integralmente a compra do apartamento com os 50 milhões de rublos disponíveis. Como resultado, ele ficou com um apartamento próprio sem dívidas, mas toda a sua reserva de dinheiro de 50 milhões de rublos foi esgotada.
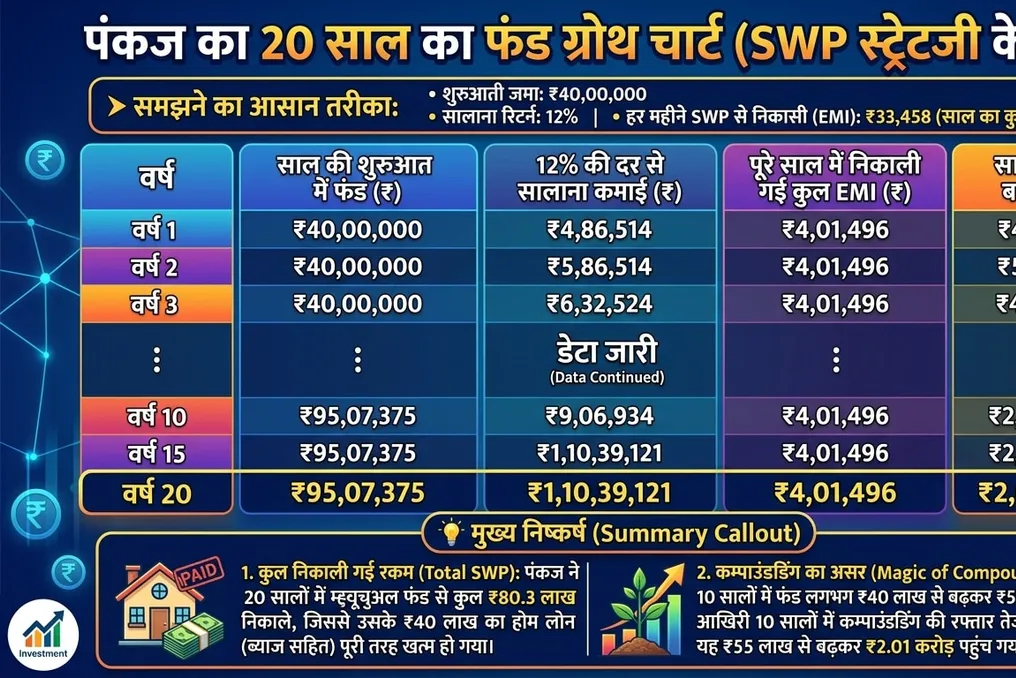
Pankaj abordou a questão de forma mais sensata. Ele deu apenas 10 milhões de rublos como entrada, pegando um empréstimo hipotecário pelos 40 milhões restantes a uma taxa anual de 8%. O pagamento mensal deste empréstimo foi de 33.458 rublos. Simultaneamente, Pankaj investiu os 40 milhões restantes em fundos mútuos.
Pankaj utilizou uma estratégia inteligente, começando a usar o sistema de retirada sistemática (SWP) de seus investimentos. Esses fundos foram automaticamente direcionados para o pagamento do empréstimo hipotecário mensalmente, no valor de 33.458 rublos. Ao mesmo tempo, seus investimentos em fundos mútuos geravam um retorno médio anual de 12%.
Ao longo de duas décadas, os investimentos de Pankaj cresceram graças ao retorno de 12%, enquanto a taxa do empréstimo era de 8%. Como o retorno dos investimentos excedia o custo do serviço da dívida em 4%, o capital principal de Pankaj não diminuiu, mas continuou a crescer. Em 20 anos, Pankaj retirou um total de 80,3 milhões de rublos do fundo mútuo para quitar a hipoteca.
No final desse período, ambos os amigos possuíam apartamentos cujo valor havia aumentado aproximadamente três vezes. No entanto, graças ao gerenciamento correto do capital, Pankaj acumulou um grande fundo de dinheiro adicional de 20 milhões de rublos, enquanto Raja ficou apenas com o imóvel. Esta situação refuta a opinião geral de que se deve evitar dívidas e pagar tudo à vista; a matemática financeira moderna demonstra um quadro diferente.
Para entender como Pankaj obteve cerca de 2,01 bilhões de rublos em 20 anos, é necessário considerar a matemática dos juros compostos e do SWP. Este cálculo depende do fato de que o retorno anual de seus investimentos de 12% é superior aos 8% anuais da hipoteca. A contribuição inicial foi de 40 milhões de rublos, o retorno anual esperado foi de 12%, e o saque mensal via SWP foi de 33.458 rublos. Em 240 meses, Pankaj sacou um total de 80.299.200 rublos (cerca de 80,3 milhões de rublos), quitando completamente seu empréstimo hipotecário. Inicialmente, os 40 milhões de rublos cresceram para 55 milhões nos primeiros 10 anos, mas graças à aceleração dos juros compostos nos últimos 10 anos, o valor atingiu 2,01 bilhões de rublos.