Na agricultura, os agricultores frequentemente enfrentam não tanto problemas de colheita, mas dificuldades financeiras. Para organizar a irrigação, adquirir equipamentos agrícolas necessários ou criar instalações permanentes no campo, são necessários fundos significativos, e os empréstimos caros apenas agravam a situação dos agricultores.
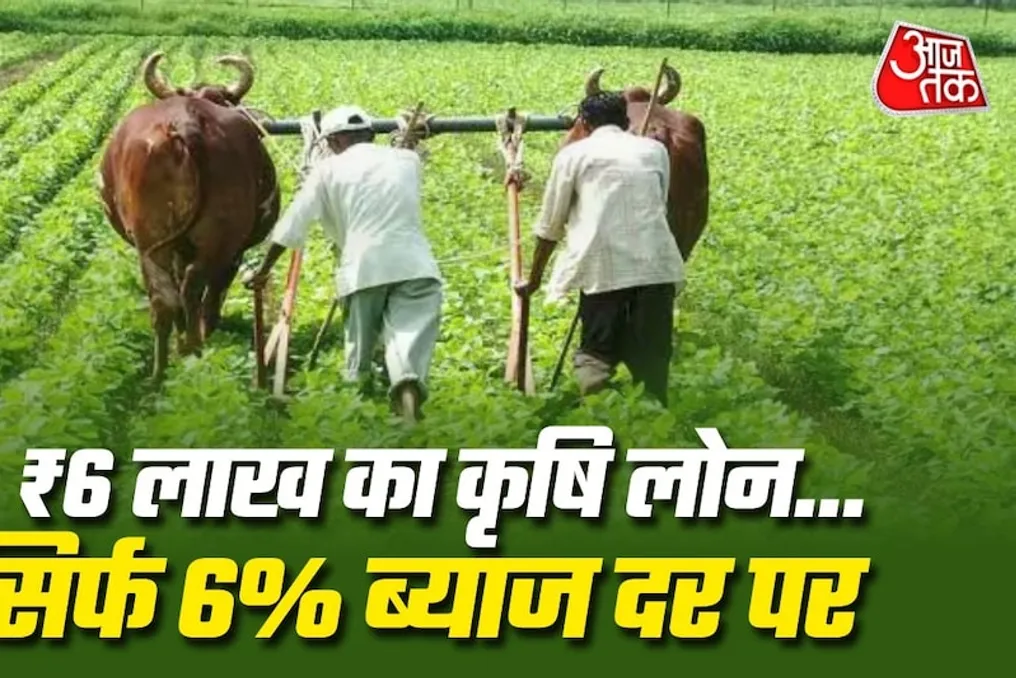
Considerando este problema, o governo de Uttar Pradesh iniciou o programa 'Mukhyamantri Krishak Samriddhi Yojana'. Este programa foi lançado pelo Mukhyamantri Yogi Adityanath em 23 de setembro de 2026. De acordo com os termos, pequenos e médios agricultores receberão um empréstimo de longo prazo de até 6 lakh de rúpias a uma taxa de juros anual de 6%. Além disso, os agricultores que pagarem pontualmente receberão um subsídio de 5% sobre os juros do governo.
O principal objetivo desta iniciativa é fornecer aos agricultores acesso a capital a uma taxa de juros reduzida para investimentos de longo prazo na agricultura. Não se trata apenas de um mecanismo para cobrir despesas diárias da agricultura; visa ajudar os agricultores a criar recursos e infraestrutura que promovam o aumento do potencial de suas propriedades.
No âmbito deste esquema, agricultores qualificados podem obter um empréstimo de longo prazo de até 6 lakh de rúpias a uma taxa preferencial de 6% ao ano. O governo se compromete a fornecer um subsídio de 5% sobre os juros do empréstimo. No entanto, este bônus está disponível apenas para aqueles agricultores que cumprem o cronograma de pagamento.
A principal vantagem do programa é a possibilidade de obter um empréstimo de longo prazo a uma taxa de juros baixa. Isso permitirá que os agricultores obtenham um crédito relativamente barato para satisfazer grandes necessidades na agricultura. Os fundos obtidos podem ser usados para adquirir sistemas de irrigação, equipamentos agrícolas, maquinário ou criar outros ativos agrícolas permanentes.
O objetivo governamental é que, graças ao crédito acessível, os agricultores possam investir em suas propriedades, fortalecendo assim o potencial de crescimento de sua produtividade e renda.
Não apenas a taxa baixa de 6% torna este programa atraente. O governo de Uttar Pradesh fornecerá um subsídio de 5% sobre os juros pagos pelo empréstimo. No entanto, este benefício depende de o agricultor realizar os pagamentos dentro do prazo. Portanto, é crucial que o agricultor preste muita atenção às datas de pagamento e aos termos do empréstimo após obtê-lo. O pagamento intempestivo pode afetar negativamente o recebimento do subsídio de juros.
O programa 'Mukhyamantri Krishak Samriddhi Yojana' destina-se especificamente a pequenos e médios agricultores do estado de Uttar Pradesh. O operador do programa é o Uttar Pradesh Cooperative Gram Vikas Bank Limited. O agricultor deve possuir documentos legais relacionados ao uso da terra e à agricultura. Documentos de terra, como Khasra-Khatauni, devem estar corretos e atualizados para o pedido.
É importante notar que o programa não se limita apenas aos agricultores que nunca tomaram empréstimos antes. De acordo com as informações disponíveis, agricultores que já tinham empréstimos também podem participar deste programa, embora a decisão final de aceitabilidade dependa da verificação de documentos e do cumprimento dos requisitos do banco.
As informações sobre os objetivos específicos do uso do crédito não são detalhadas neste bloco.
Os pedidos de participação no programa podem ser apresentados através do Uttar Pradesh Cooperative Gram Vikas Bank, bem como através de um portal eletrônico especial lançado pelo governo para submissão online. Além disso, o agricultor pode procurar a agência mais próxima do banco cooperativo para saber sobre o procedimento. Ao apresentar o pedido, o agricultor deve preparar um documento de identidade, informações da conta bancária e documentos de terra. Geralmente, são solicitados documentos como Aadhaar Card, PAN Card, foto, informações da conta bancária, comprovante de residência e registros de terras. O banco também pode solicitar relatórios de projeto descrevendo o custo e a necessidade do empréstimo para um objetivo específico.
Após o envio do pedido, o banco fará uma verificação da conformidade do agricultor e de seus documentos. Os registros de terras, a necessidade de crédito e as informações sobre os trabalhos agrícolas planejados serão examinados. Em seguida, o banco tomará uma decisão sobre a concessão do empréstimo de acordo com suas regras. Portanto, antes de apresentar o pedido, o agricultor deve garantir que seus documentos de terra, incluindo Khatauni, estejam atualizados. Também é necessário fornecer ao banco informações precisas sobre qualquer empréstimo anterior ativo ou não pago.
O orçamento de Uttar Pradesh para o ano fiscal de 2026-27 previu 38 crore rúpias para o programa 'Mukhyamantri Krishak Samriddhi Yojana'. Os documentos orçamentários indicam que o objetivo do programa é fornecer subsídios de juros para empréstimos de longo prazo a pequenos e médios agricultores, bem como apoiar o Cooperative Gram Vikas Bank. Planeja-se uma implementação em grande escala. De acordo com os dados, a meta é cobrir cerca de 500 mil agricultores nos próximos cinco anos.
Se você é um pequeno ou médio agricultor de Uttar Pradesh e precisa de fundos para um grande projeto agrícola, observe os seguintes pontos chave:
- Empréstimo: máximo de 6 lakh
- Taxa de juros: 6% ao ano
- Subsídio de juros: 5%
- Tipo de empréstimo: empréstimo agrícola de longo prazo
- Principais beneficiários: pequenos e médios agricultores de Uttar Pradesh
- Submissão do pedido: através do Cooperative Gram Vikas Bank / portal online
- Condição importante: pagamento pontual das parcelas
A principal tarefa do programa é aliviar o fardo de empréstimos caros para os agricultores e fornecer acesso a capital barato para investimentos de longo prazo na agricultura. Assim, os agricultores que precisam de fundos para irrigação, equipamentos ou outros ativos agrícolas podem aproveitar esta oportunidade.