Setor de games registra grandes fusões e aquisições em 2026, apesar das dificuldades do mercado mobile
Leia mais
Olhar Digital
olhardigital.com.br

Setor de games registra grandes fusões e aquisições em 2026, apesar das dificuldades do mercado mobile

Em 2026, a indústria de games testemunhou importantes fusões e aquisições, mesmo enfrentando desafios no setor mobile. Em 4 de agosto de 2026, o Fundo de Investimento Público da Arábia Saudita finalizou a aquisição da EA por US$ 55 bilhões, estabelecendo o maior LBO (Leveraged Buyout) da história. Cinco meses antes desse evento, o mesmo fundo havia investido US$ 6 bilhões na Moonton, proprietária do MLBB.

Neste período entre as duas transações, o mercado de jogos mobile sofreu uma retração de 12% em downloads e 2% na receita gerada pelos jogadores. Apesar da diminuição acentuada do mercado, os valores pagos foram elevados, indicando divergências nos indicadores.

Segundo levantamentos da Drake Star, os números de 2026 são notáveis. No primeiro trimestre, foram registrados 51 negócios de fusões e aquisições, totalizando mais de US$ 100 bilhões em valor divulgado. Embora o segmento mobile tenha sido um motor desse movimento, o acordo de maior destaque foi a união entre Paramount e Warner Bros. Discovery – que engloba a Warner Bros. Games – e a compra da Moonton pela Savvy Games, avaliada em US$ 6 bilhões.

Outras aquisições significativas incluíram a compra de participações majoritárias da Loom Games (avaliada em mais de US$ 1 bilhão) pela Scopely, e da JustPlay (avaliada em US$ 202 milhões) pela NCSOFT. Também foram notáveis a aquisição da Bluetile Games pela Nazara, a compra de participação da NetEase pela Mattel na Mattel163, e a aquisição da Budge Studios pela Haveli.

Adicionalmente às aquisições, os financiamentos privados alcançaram cifras expressivas, somando 106 negócios com um valor agregado de US$ 785 milhões no primeiro trimestre. No segundo trimestre, a Drake Star reportou resultados positivos, com 51 transações mantendo um patamar considerado “saudável”, totalizando US$ 1,4 bilhão. Essas transações envolveram principalmente estúdios de jogos para PC/console e dispositivos móveis, bem como empresas de pequeno e médio porte.

Entre os negócios do segundo trimestre, destacam-se a aquisição da Playstack pela IMC (veículo de investimento da TPG), a recompra da gestão da CCP Games pela Pearl Abyss, a compra da Hipster Whale pela Atari, e a aquisição da Metacore pela Supercell. Os financiamentos privados neste trimestre ultrapassaram US$ 2,5 bilhões, tornando-o o mais forte dos últimos 12 meses e o segundo maior dos últimos três anos.

Contudo, esses totais ainda não superam o volume de 2025, que registrou US$ 161 bilhões em valor divulgado. Este montante foi impulsionado pelo LBO de US$ 55 bilhões da EA e pela proposta de US$ 82,7 bilhões da Netflix à Warner. A diferença reside na metodologia de contagem: ambos os acordos de 2025 foram registrados na data do anúncio. O LBO da EA, anunciado em 29 de setembro de 2025, e a oferta da Netflix à Warner, entraram na contabilidade daquele ano.

Embora o dinheiro da EA só tenha sido transferido em agosto de 2026, após a aprovação dos comitês de investimentos estrangeiros dos EUA e da Comissão Europeia, em 21 de setembro, a Paramount selou um acordo com os 12 estados que contestavam a compra da Warner Bros. Discovery. Isso permitiu a conclusão do negócio de US$ 110 bilhões antes do final do mês. Se ambas as operações forem contabilizadas pela data de fechamento, 2026 concentra o maior LBO e a maior fusão da história de Hollywood, envolvendo estúdios de games. Apesar disso, em termos de valor anunciado, 2025 permanece superior, mas em valor efetivamente pago, 2026 não possui precedentes históricos.

Mesmo com inúmeras aquisições no setor mobile, o primeiro semestre de 2026 registrou US$ 40 bilhões em gastos de jogadores, o que representa uma queda de 2% em comparação com o ano anterior. A situação é agravada pela queda de 12% nos downloads, totalizando 24 bilhões. Adicionalmente, o primeiro trimestre mostrou 11,9 bilhões de instalações de jogos, o pior registro para o primeiro trimestre desde 2019, conforme relatado pela Sensor Tower.

O relatório também aponta a publicidade como uma fonte de receita crescentemente vital para as editoras de jogos mobile, especialmente devido à redução nos gastos dos consumidores. Conforme a empresa, os desenvolvedores estão priorizando estratégias de monetização híbrida, que combinam compras dentro do aplicativo com publicidade para compensar a desaceleração do público.

É crucial notar que a Sensor Tower considera apenas dados da App Store da Apple e da Google Play, excluindo dados de D2C (Direto ao Consumidor), lojas Android alternativas na China e receita de anúncios. Ao incorporar esses dados, os números mudam significativamente, como evidenciado pelo levantamento da Newzoo. Esta última aponta um valor de US$ 113,3 bilhões para 2025, contrastando com os US$ 81,75 bilhões da Sensor Tower, e projeta US$ 121,1 bilhões para 2026.

O paradoxo se explica pelo aumento do custo de aquisição de jogadores. O custo por instalação subiu 30% em 2025, atingindo US$ 0,56, enquanto os downloads continuaram a cair pelo segundo ano consecutivo. Diante de um funil restrito e aquisições caras, torna-se mais vantajoso adquirir um estúdio já com base de usuários pagantes do que competir por novos usuários. Além disso, o perfil dos compradores é relevante: fundos soberanos operam com um horizonte de longo prazo, sem a pressão de resultados trimestrais imediatos. Assim, o mobile não parou de gerar receita, mas sim deixou de apresentar crescimento, o que o transformou em um ativo de oportunidade.
Histórias semelhantes

Consoles portáteis chineses expandem presença no mercado global de jogos
Leia mais
olhardigital.com.br

Consoles portáteis chineses expandem presença no mercado global de jogos

Segundo a Global Market Insights, o mercado de dispositivos portáteis de jogos está projetado para atingir US$ 12,9 bilhões em 2025 e crescer até US$ 16,6 bilhões em 2035, o que corresponde a uma Taxa de Crescimento Anual Composta (CAGR) de 3,3%.

Embora a Nintendo mantenha a liderança com mais de 26,7% de participação de mercado, ela não domina sozinha; as cinco maiores empresas — Nintendo, Valve, GPD, AYANEO e Anbernic — juntas representam 78,6% do mercado em 2025. Um dado notável é que três dessas cinco maiores fabricantes de portáteis mundiais são originárias da China.

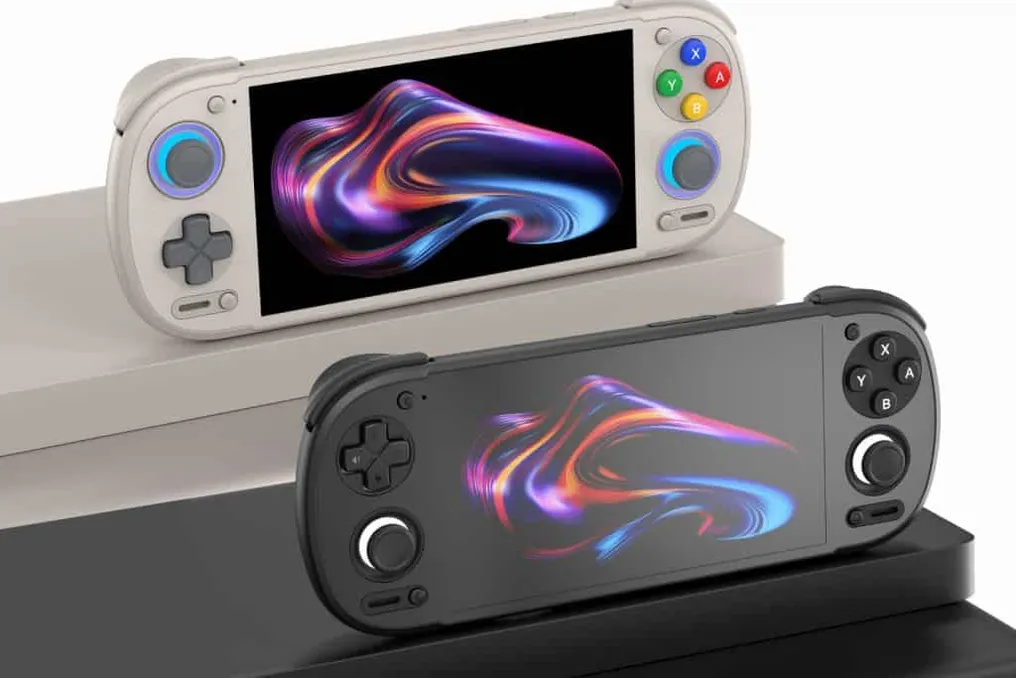
Empresas como GPD, AYANEO e Anbernic competem diretamente com gigantes estabelecidas como Nintendo e Valve. Grande parte desse avanço se deve ao fato de a China ser o principal centro de fabricação deste segmento, abrigando marcas como Anbernic, Powkiddy, GPD, BittBoy, Miyoo e GoRetroid, além de possuir um mercado consumidor interno vasto.

Outro fator impulsionador é o modelo de negócios adotado por esses fabricantes, caracterizado por ciclos de lançamento extremamente curtos, liberando quatro ou cinco novos aparelhos anualmente. Adicionalmente, a venda direta através de plataformas como AliExpress e Shopee elimina a necessidade do varejo tradicional, resultando em preços mais acessíveis e oferecendo uma grande diversidade de produtos para diversos públicos.

Os consoles portáteis chineses operam em duas vertentes distintas. Por um lado, existem os «consoles premium», que são PCs portáteis voltados para jogos convencionais, incluindo títulos AAA, com marcas como AYANEO, GPD e OneXPlayer. Estes modelos variam de US$ 800 a mais de US$ 3.000, dependendo do nível de desempenho.

Por outro lado, encontram-se os handhelds retrô, exemplificados por modelos da Anbernic, Powkiddy, Miyoo, TrimUI e Retroid. Estes são significativamente mais econômicos, custando entre US$ 40 nos modelos de entrada e chegando a US$ 400 nas versões topo de linha, sendo projetados para emular jogos mais antigos, como SNES, Megadrive, PlayStation, Nintendo 64 e PSP nos aparelhos mais avançados.

Dados compilados pela IconEra indicam que o mercado de consoles handheld retrô valia US$ 3,8 bilhões em 2025, tendo sido US$ 3,12 bilhões no ano anterior, o que representa um aumento de aproximadamente 21% em um ano. As projeções para este nicho são ainda mais expressivas: espera-se que atinja US$ 4,18 bilhões em 2026 e possa chegar a US$ 8,5 bilhões em 2033, configurando uma CAGR de 10% ao ano, superando o crescimento anual de 3% a 5% dos consoles tradicionais.

Contudo, a categoria geral de PCs portáteis — que inclui Steam Deck, ROG Ally, Legion Go e MSI Claw — acumulou menos de 6 milhões de unidades, e este segmento sofreu uma retração de 50% entre 2023 e 2024, caindo de 2,87 milhões para 1,49 milhão de unidades. Em contraste, a Nintendo vendeu 19,86 milhões de Switch 2 até 31 de março de 2026, menos de dez meses após o lançamento.

Assim, a «invasão» é confirmada em termos de quantidade de marcas e variedade, e não necessariamente em volume de vendas. Em 21 de abril de 2025, a Anbernic suspendeu os envios da China para os Estados Unidos devido à política tarifária americana, que alcançou 145%, movimento replicado por Retroid e Ayn. Similarmente, no Brasil, os impostos situam-se entre 92% e 100%, somados à taxa de câmbio, elevando drasticamente os custos dos consoles (um AYN Odin 2 custa no mínimo R$ 2.200, e modelos de ponta custam muito mais).

Outro desafio recorrente é a questão das ROMs, que configura pirataria em muitas regiões. Isso foi evidenciado no caso do youtuber italiano Once Were Nerd, que teve sua residência revistada pela Guardia di Finanza em abril de 2025, resultando na apreensão de mais de 30 consoles das marcas Anbernic, PowKiddy e TrimUI, por promover material ilegal. Além disso, diversos fabricantes retiraram jogos da Nintendo de suas bibliotecas pré-carregadas após pressão da própria empresa.

Apesar desses obstáculos, em agosto de 2026, o beta do SteamOS 3.8.25 incorporou suporte atualizado para OneXPlayer Apex, OneXPlayer F1, Konkr FIT e AYANEO Pocket S2. Esta atualização demonstra a transformação da Valve, que passou a ser fornecedora do sistema operacional para os consoles chineses, sinalizando que, apesar dos desafios, os consoles chineses estão consolidando sua posição no mercado.

Mais de 50 jogos serão descontinuados em 2026; lei californiana busca proteger jogos contra descontinuação
Leia mais
olhardigital.com.br

Mais de 50 jogos serão descontinuados em 2026; lei californiana busca proteger jogos contra descontinuação

Em janeiro, os servidores do jogo Anthem foram desativados, resultando na perda de acesso para jogadores que haviam adquirido o título, visto que ele não dispõe de modo offline. Este incidente se soma a uma série de casos recentes onde diversos outros jogos se tornaram injogáveis, muitas vezes sem aviso prévio além de comunicados no Discord ou notas na página da Steam.

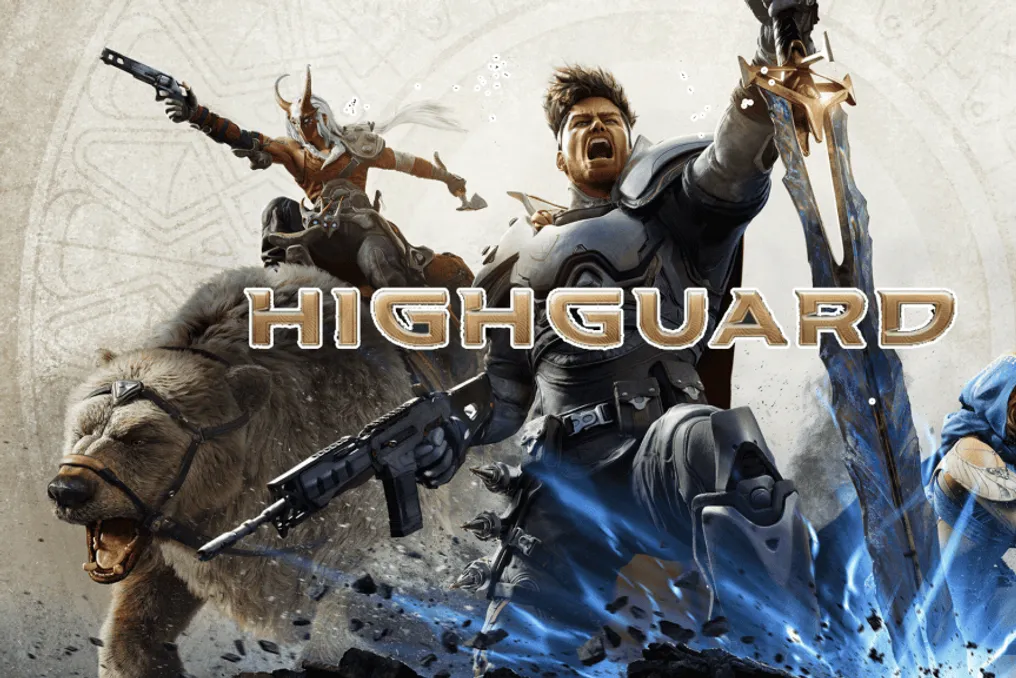
O levantamento recente aponta para a descontinuação de vários títulos notórios. Entre eles, destacam-se Anthem, que causou surpresa, e Highguard, que havia sido uma grande expectativa no The Game Awards 2025, mas teve sua vida útil limitada a apenas 45 dias. Adicionalmente, uma parcela significativa de jogos para PlayStation 3 e 4, Xbox 360 e One teve seus servidores encerrados, seja por ausência de suporte ao hardware ou devido a cortes orçamentários.

Até o momento, cerca de 50 jogos foram descontinuados, incluindo aqueles que possuíam funcionalidades offline, e foram removidos de plataformas como Steam, PS Store e Microsoft Store. Outros títulos, como Granblue Fantasy: Versus, WWE 2K24 e NBA Live 19, perderam o suporte aos seus modos online, enquanto Project CARS 3 e outros foram retirados das lojas digitais, embora seus modos offline e multiplayer local continuem operacionais.

Mais descontinuações estão previstas até o final do ano, abrangendo títulos de grandes desenvolvedoras. Por exemplo, Destiny 2, anunciado em 21 de maio, não receberá mais atualizações, pois o estúdio Bungie está concentrando esforços em um futuro lançamento ainda não revelado, que não é Destiny 3. Embora a Bungie assegure que não há planos para um fechamento definitivo dos servidores, a quantidade de títulos descontinuados sugere que o encerramento de Destiny 2 é uma questão de tempo.

O projeto de lei conhecido como Protect Our Games Act (AB 1921) está em tramitação no estado da Califórnia, nos EUA. Esta legislação propõe obrigar as empresas de videogames a garantir que os jogos comprados permaneçam jogáveis mesmo após o término dos serviços online. As empresas teriam duas opções: fornecer uma atualização que permita o uso contínuo do jogo sem dependência dos servidores originais, ou reembolsar integralmente os compradores.

Esta iniciativa é um reflexo direto do movimento global Stop Killing Games, que advoga pela preservação dos jogos após seu desligamento. O projeto já passou por votação na Assembleia da Califórnia e seguiu para deliberação no Senado estadual. Contudo, o caminho para a aprovação final ainda é longo.

Um revés ocorreu no Senado estadual, pois, apesar de ter sido aprovado pela Assembleia da Califórnia em maio, o projeto falhou em uma votação crucial de comitê em 29 de junho, obtendo apenas 4 votos a favor, 3 contra e 4 abstenções. Assim, o texto não alcançou a maioria necessária, impedindo nova votação antes de 2027. Além disso, a lei proposta só se aplicaria a jogos lançados a partir de 2027, o que deixa muitos títulos atuais vulneráveis à extinção.

Popular