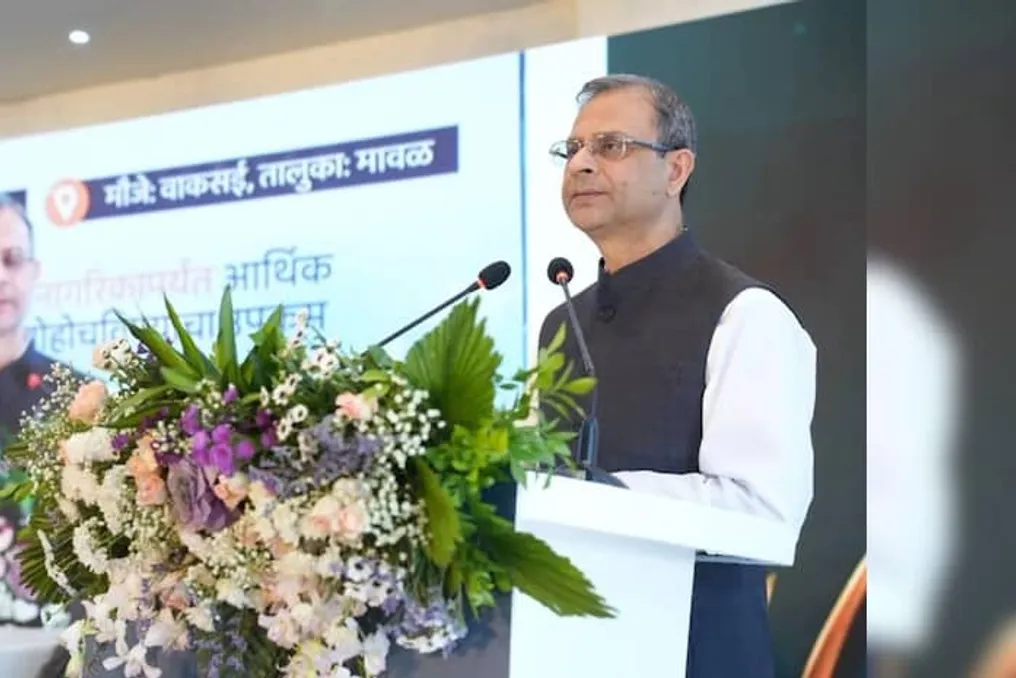
आरबीआई प्रमुख ने बैंकों से छोटे व्यवसायों को ऋण बढ़ाने का आह्वान किया, अधिक आर्थिक प्रभाव पर जोर दिया
और पढ़ें
Business Standard
business-standard.com

आरबीआई प्रमुख ने बैंकों से छोटे व्यवसायों को ऋण बढ़ाने का आह्वान किया, अधिक आर्थिक प्रभाव पर जोर दिया

भारतीय रिजर्व बैंक (RBI) के गवर्नर संजय मल्होत्रा ने बैंकों से छोटे और सूक्ष्म उद्यमों को ऋण देने की गति तेज करने का आह्वान किया। उन्होंने इस बात पर जोर दिया कि छोटे व्यवसायों के बीच ऋण वितरित करने से होने वाला आर्थिक लाभ व्यक्तिगत कॉर्पोरेट उधारकर्ताओं को बड़े ऋण देने से होने वाले लाभ से काफी अधिक हो सकता है।

पुणे जिले के वाक्साई गांव में महाराष्ट्र बैंक द्वारा आयोजित वित्तीय पहुंच कार्यक्रम में बोलते हुए, मल्होत्रा ने कहा कि एक बड़े उद्यम को दिया गया 1000 करोड़ रुपये का बड़ा ऋण केवल एक इकाई को लाभ पहुंचाएगा। हालांकि, यदि वही राशि छोटे व्यवसायों को दी जाती है, तो कुल सकारात्मक प्रभाव सौ गुना से अधिक हो सकता है।

उन्होंने आगे कहा कि यदि धन को सूक्ष्म उद्यमों के उधारकर्ताओं के बीच वितरित किया जाता है, तो लाभ हजार गुना तक बढ़ सकता है। आरबीआई गवर्नर ने उल्लेख किया कि उनका यह आह्वान बैंकों द्वारा ग्रामीण समुदायों और सामाजिक रूप से कमजोर वर्गों के लिए सेवाएं विस्तारित करने के प्रयासों के परिणामों पर आधारित है।

वित्तीय पहुंच कार्यक्रम की निरंतरता

मल्होत्रा ने समावेशी विकास की आवश्यकता पर प्रकाश डाला, इस बात पर जोर दिया कि प्रगति समाज के सभी वर्गों और सभी क्षेत्रों तक पहुंचनी चाहिए। उन्होंने सरकारी वित्तीय पहुंच कार्यक्रम का भी उल्लेख किया, जिसके तहत 600 मिलियन से अधिक बैंक खाते खोले गए थे।

फिर भी, उन्होंने इस बात पर जोर दिया कि वित्तीय पहुंच केवल बैंक खातों तक पहुंच से कहीं अधिक होनी चाहिए और इसमें वित्तीय और डिजिटल साक्षरता बढ़ाना भी शामिल होना चाहिए। चूंकि बैंकिंग सेवाएं तेजी से डिजिटल प्रारूप में स्थानांतरित हो रही हैं, इसलिए मल्होत्रा ने लोगों को उनके उपयोग में सावधानी बरतने की पुरजोर सिफारिश की।

उन्होंने असामान्य रूप से उच्च रिटर्न का वादा करने वाली धोखाधड़ी योजनाओं के बारे में चेतावनी दी। गवर्नर ने सलाह दी कि यदि कोई कम समय में 20, 30 या यहां तक कि 40 प्रतिशत रिटर्न का प्रस्ताव करता है, तो अत्यधिक सतर्क रहें, क्योंकि ऐसे उच्च आंकड़े अक्सर छिपे हुए जोखिमों या धोखाधड़ी से जुड़े होते हैं। उन्होंने लोगों को वन-टाइम पासवर्ड (OTP) साझा करने, अज्ञात लिंक पर क्लिक करने या संदिग्ध संदेशों का जवाब देने से भी आगाह किया।

मल्होत्रा ने नागरिकों को किसी भी प्रकार की डिजिटल धोखाधड़ी से बचाने के लिए डिजिटल बैंकिंग सेवाओं का जिम्मेदारी और सचेत तरीके से उपयोग करने का आह्वान किया। ये वित्तीय पहुंच कार्यक्रम वित्तीय सेवा विभाग (DFS) के राष्ट्रीय वित्तीय समावेशन अभियान के हिस्से के रूप में 31 दिसंबर तक पूरे देश में आयोजित किए जाएंगे।

वाक्साई गांव में आयोजित कार्यक्रम में 500 से अधिक प्रतिभागी शामिल हुए, जिन्हें सरकारी समर्थन प्राप्त बैंकिंग सेवाएं और सामाजिक सुरक्षा योजनाएं प्रदान की गईं। महाराष्ट्र बैंक के निदेशक और सीईओ, निधु सक्सेना ने बताया कि बैंक ने दो वर्षों में अपने बिजनेस संवाददाता नेटवर्क को 3000 से बढ़ाकर 10,000 कर दिया है और 3691 शिविर आयोजित किए हैं।
समान कहानियाँ

दिवाली के दौरान उपभोक्ता ऋणों में मोबाइल फोन का प्रभुत्व: 74% आवेदन
और पढ़ें
business-standard.com

दिवाली के दौरान उपभोक्ता ऋणों में मोबाइल फोन का प्रभुत्व: 74% आवेदन

भारत में त्योहारी खरीदारी का मौसम तेजी से ऋणों पर निर्भर हो रहा है। 1 नवंबर से 9 नवंबर 2026 की अवधि के लिए Lentra प्लेटफॉर्म के आंकड़ों के अनुसार, पिछले त्योहारी सीजन की तुलना में उपभोक्ता ऋण आवेदनों में 22% की वृद्धि हुई है। इसके अलावा, मांग छोटे शहरों और ग्रामीण बाजारों की ओर स्थानांतरित हो रही है।

विश्लेषण से पता चला कि उपभोक्ता ऋण आवेदनों का 58% ग्रामीण भारत से आया, जबकि शहरी भारत ने 42% योगदान दिया। इसके अतिरिक्त, तीसरे स्तर के शहरों ने बड़े महानगरों को पीछे छोड़ दिया, जो उधार पर वित्तपोषित उपभोग के भौगोलिक आधार के विस्तार का संकेत देता है। ये आंकड़े बताते हैं कि त्योहारी ऋणों की मांग अब केवल बड़े शहरों तक ही सीमित नहीं है; छोटे कस्बे और ग्रामीण बाजार स्मार्टफोन, टेलीविजन, रेफ्रिजरेटर और वॉशिंग मशीन जैसी वस्तुओं की खरीद के लिए महत्वपूर्ण प्रेरक बन रहे हैं।

उपभोक्ता ऋण का औसत आकार लगभग 28,000 रुपये अनुमानित किया गया था, जो ऋण के माध्यम से वित्तपोषित खरीदारी के पैमाने को दर्शाता है।

2026 में भारत में ऋण-वित्तपोषित खरीदारी कैसी दिखती थी

ऋणकर्ताओं की आयु संरचना त्योहारी ऋण बाजार में युवा उपभोक्ताओं के बढ़ते महत्व को रेखांकित करती है। उपभोक्ता ऋण आवेदकों में से लगभग 62% 35 वर्ष से कम आयु के थे, जिसमें 22-35 आयु वर्ग का खंड एक विशिष्ट उधारकर्ता समूह बन गया है। उधार लेने की टोकरी में मोबाइल फोन का प्रभुत्व रहा: लगभग हर 100 आवेदनों में से 74 मोबाइल फोन के लिए दायर किए गए थे, जबकि शेष 26 आवेदन अन्य टिकाऊ उपभोक्ता वस्तुओं की श्रेणियों में वितरित किए गए थे। स्मार्टफोन की मांग का यह संकेन्द्रण युवा उधारकर्ताओं के बीच मुख्य उपभोग वस्तु के रूप में उनके निरंतर महत्व को इंगित करता है। Lentra के विश्लेषण से पता चला कि 22-25 वर्ष की आयु के पुरुष मोबाइल फोन के वित्तपोषण में विशेष रूप से सक्रिय थे।

हालांकि, लिंग और आयु को एक साथ देखने पर तस्वीर बदल जाती है। महिलाओं ने घरेलू उपकरणों के वित्तपोषण के प्रति अधिक झुकाव दिखाया, खासकर 35 वर्ष से अधिक आयु वर्ग में। महिलाओं के उधार पैटर्न उपभोग की एक अलग कहानी बताते हैं। शहरी क्षेत्रों में उपभोक्ता ऋण खरीदारों में महिलाएं 31% थीं, जबकि ग्रामीण क्षेत्रों में यह 24% थीं। यह अंतर बताता है कि ऋण-वित्तपोषित उपभोग में महिलाओं की भागीदारी शहरों में अधिक बनी हुई है, हालांकि ग्रामीण क्षेत्रों में उनका ऋण हिस्सा भी महत्वपूर्ण है। डेटा महिलाओं के बीच उत्पादों की विभिन्न प्राथमिकताओं को भी इंगित करता है: जहां पुरुष आमतौर पर मोबाइल फोन पर ऋण लेते थे, वहीं 35 वर्ष और उससे अधिक आयु की महिलाओं के बीच घरेलू उपकरणों की खरीदारी अधिक लोकप्रिय थी।

दोपहिया वाहनों के लिए महिलाओं द्वारा लिए गए ऋण बदलते उपभोक्ता रुझानों का एक और दृष्टिकोण प्रदान करते हैं। सभी शहरी स्तरों पर दोपहिया वाहन ऋण आवेदनों में से 100 में से 57 मोटरसाइकिल के लिए, 39 स्कूटर और मोपेड के लिए, और चार इलेक्ट्रिक दोपहिया वाहनों के लिए थे।

राज्य दर राज्य भारत की त्योहारी खरीदारी की टोकरी में बदलाव

राज्यों के आँकड़े दर्शाते हैं कि विभिन्न बाजारों में उपभोक्ता प्राथमिकताएं कितनी भिन्न हैं। गुजरात और राजस्थान स्मार्टफोन-केंद्रित बाजार निकले। गुजरात में उपभोक्ता ऋण आवेदनों में मोबाइल फोन 86% थे, जो राष्ट्रीय औसत 74% की तुलना में अधिक है। राजस्थान में यह हिस्सा 82% तक पहुंच गया। टेलीविजन के वित्तपोषण का दक्षिणी भारत में अधिक प्रदर्शन हुआ। तेलंगाना में उपभोक्ता ऋण आवेदनों में एलईडी टीवी 13.6% थे और तमिलनाडु में 12.4% थे, जो देश के औसत 7.4% से अधिक है। रेफ्रिजरेटर पूर्वी और दक्षिणी बाजारों में अधिक प्रमुखता से प्रस्तुत हुए, जो पश्चिम बंगाल में 6.8% और कर्नाटक में 6.6% आवेदनों का गठन करते हैं, जबकि देश का औसत 4.6% है। मध्य प्रदेश ने भी उच्च हिस्सेदारी दर्ज की - 6.1%।

उत्तरी भारत में वॉशिंग मशीन एक मजबूत श्रेणी बन गई है। उन्होंने पंजाब में उपभोक्ता ऋण आवेदनों का 15% हिस्सा बनाया, जबकि देश का औसत 4% था। हरियाणा ने 8.3% का हिस्सा दिखाया, और दिल्ली ने 6% का। डेटा अन्य राज्यों में मांग के विभिन्न मॉडल भी उजागर करता है। एयर कंडीशनर ने आंध्र प्रदेश में 6% आवेदनों का गठन किया, जो राष्ट्रीय हिस्सेदारी 2.4% से 2.5 गुना अधिक है। महाराष्ट्र ऑडियो सिस्टम्स के साथ अलग दिखता है, जिसने राष्ट्रीय औसत 1.6% की तुलना में 2.1% आवेदनों का गठन किया। बिहार और उत्तर प्रदेश में इन्वर्टर और बैटरी का हिस्सा क्रमशः 1.3% और 1.1% था, जो राष्ट्रीय औसत 0.6% से अधिक है।

Lentra के सीईओ राजेश कुमार के अनुसार, 'भारत में त्योहारी खरीदारी की कोई एक टोकरी नहीं है। यह महत्वपूर्ण है कि यह मांग कहाँ से आ रही है। चूंकि ग्रामीण बाजार 58% आवेदनों में योगदान करते हैं, और तीसरे स्तर के शहर महानगरों से आगे निकल जाते हैं, इसलिए त्योहारी ऋण गतिविधि स्पष्ट रूप से सबसे बड़े शहरों की सीमाओं से परे है।'

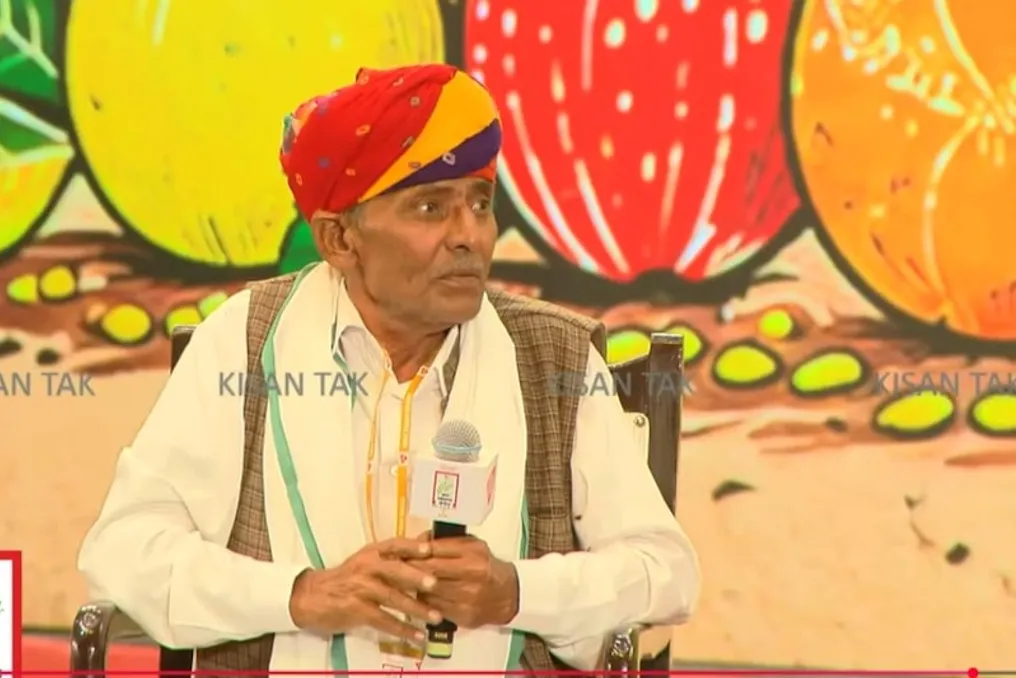
किसान कजोड़मल ने खेती के साथ सौर ऊर्जा बेचकर लाखों कमाए, राजस्थान में सफल मॉडल
और पढ़ें
www.aajtak.in

किसान कजोड़मल ने खेती के साथ सौर ऊर्जा बेचकर लाखों कमाए, राजस्थान में सफल मॉडल

खेती और सौर ऊर्जा को एकीकृत करके किसानों की आय बढ़ाने के नए अवसर सामने आ रहे हैं। राजस्थान के जयपुर जिले के कुंदनपुर गाँव के किसान कजोड़मल इस सफलता की एक मिसाल हैं। उन्होंने अपने खेत में सौर पैनल स्थापित किए, जिससे न केवल बिजली उत्पादन से आय का स्रोत बना, बल्कि एक ऐसा कृषि मॉडल भी विकसित हुआ जहाँ एक ही भूमि पर फसल उत्पादन और बिजली उत्पादन दोनों संभव हो सके। कजोड़मल ने अपने इस अनुभव को इंडिया टुडे के भारत एग्रीकल्चर कॉन्फ्रेंस 2026 के 'अन्न और ऊर्जा का डबल धमाका' सत्र में साझा किया।

कजोड़मल ने बताया कि उन्होंने वर्ष 2019 में प्रधानमंत्री किसान ऊर्जा सुरक्षा एवं उत्थान महाभियान (PM-KUSUM) योजना के अंतर्गत सौर संयंत्र लगाने के लिए आवेदन किया था। उनका बिजली खरीद समझौता (PPA) 3.14 रुपये प्रति यूनिट की दर से हुआ। उनके पास कुल आठ एकड़ भूमि है। प्रारंभ में, उन्होंने सामान्य ऊँचाई वाले सौर पैनल लगाए थे, जिसके कारण खेती के लिए उपलब्ध क्षेत्र कम हो गया और फसलों की उपज प्रभावित होने लगी।

सौर पैनलों को ऊँचाई पर स्थापित करने के बाद, कजोड़मल के खेत में खेती की संभावनाएँ बढ़ीं, और उन्होंने मक्का, मिर्च तथा अन्य सब्जियों की खेती शुरू की। विशेष बात यह रही कि मई-जून की अत्यधिक गर्मी, यानी लगभग 45 डिग्री तापमान के दौरान भी, उनके खेत में मक्के की अच्छी पैदावार हुई। उन्होंने बताया कि ड्रिप सिंचाई और मल्चिंग जैसी तकनीकों का उपयोग करके उन्होंने मक्का की खेती की, जिससे पानी का बेहतर उपयोग हुआ और फसल को उपयुक्त वातावरण मिला।

वर्तमान में, वह अपने खेत में मिर्च के साथ-साथ टमाटर, खीरा और लौकी भी उगा रहे हैं। भविष्य में ड्रैगन फ्रूट और स्ट्रॉबेरी की खेती करने की भी उनकी योजना है।

कजोड़मल के अनुसार, ऊँचाई पर लगे सौर पैनल फसलों को कई तरह के लाभ प्रदान करते हैं। पैनलों के नीचे का तापमान तुलनात्मक रूप से कम रहता है, जो गर्मी के मौसम में फसलों को राहत देता है। इसके अतिरिक्त, सर्दियों में भी फसलों को अनुकूल जलवायु प्राप्त होती है। पैनल ऊँचे होने के कारण चोरी का खतरा कम होता है और उन पर धूल-मिट्टी भी कम जमा होती है।

उन्होंने यह भी बताया कि वह टमाटर की खेती को एक नवीन तरीके से करने की तैयारी कर रहे हैं; इसमें सौर पैनलों के खंभों और बाँस के सहारे टमाटर की बेलों को ऊपर की ओर फैलाया जाएगा। मल्चिंग के साथ इस पद्धति से टमाटर की गुणवत्ता और उपज में सुधार होने की उम्मीद है।

सौर संयंत्र से बिजली उत्पादन के माध्यम से भी कजोड़मल को अच्छी आय हो रही है। उनके संयंत्र की क्षमता लगभग एक मेगावाट है। बैंक से लिए गए ऋण की किश्तें चुकाने के बाद, उन्हें बिजली की बिक्री से प्रतिमाह लगभग 1.25 लाख रुपये बचते हैं, जिससे सालाना लगभग 15 लाख रुपये की आय बिजली से होती है। बिजली बेचने के लिए उनका बिजली वितरण कंपनी (डिस्कॉम) के साथ पावर परचेज एग्रीमेंट (PPA) हुआ है, जिसके तहत उन्हें 3.14 रुपये प्रति यूनिट की दर से भुगतान प्राप्त होता है। सब्जियों की खेती से होने वाली आय अलग है, जिसका भुगतान उन्हें लगभग हर तीन महीने में किया जाता है।

लोकप्रिय