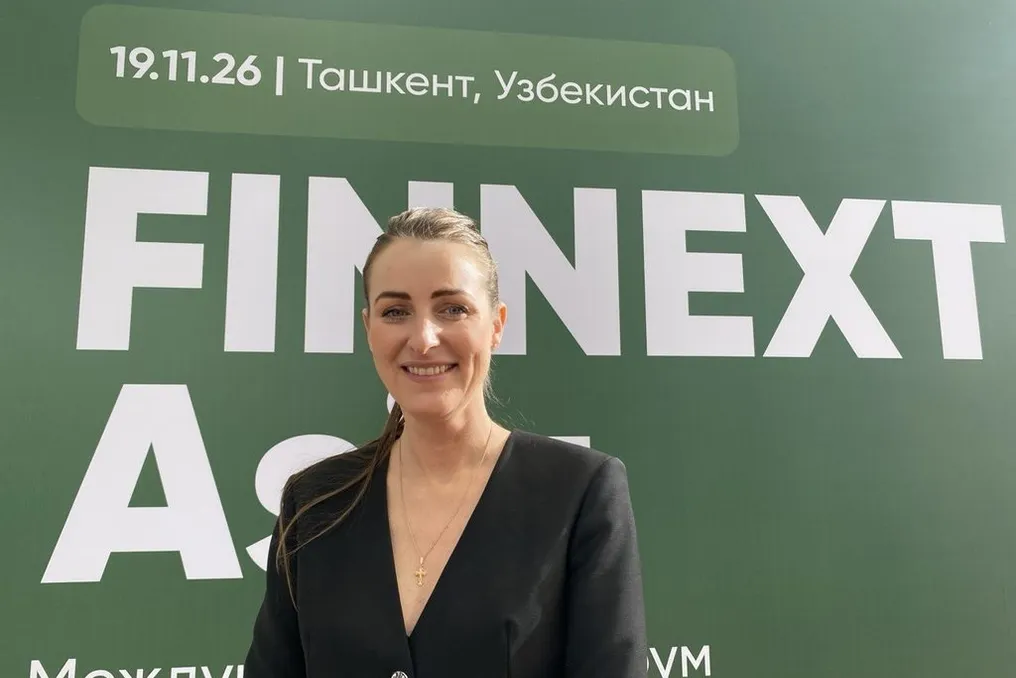
FINNEXT एशिया 2026 फोरम वित्त में रणनीतियों से व्यावहारिक समाधानों के कार्यान्वयन पर केंद्रित है
और पढ़ें
Nuz.uz
nuz.uz

FINNEXT एशिया 2026 फोरम वित्त में रणनीतियों से व्यावहारिक समाधानों के कार्यान्वयन पर केंद्रित है

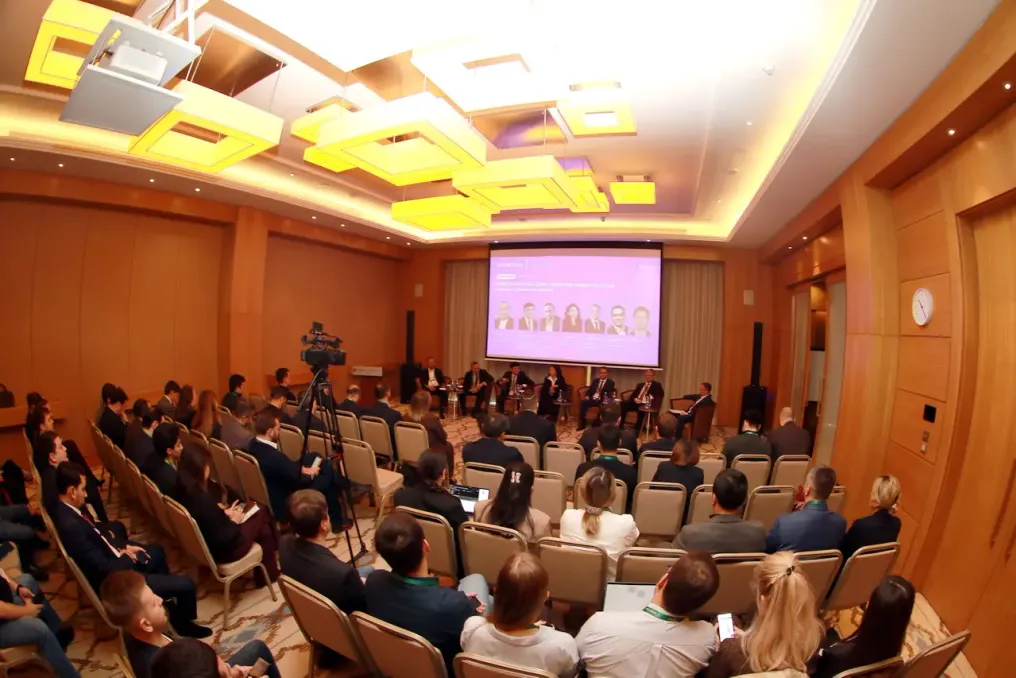
FINNEXT एशिया 2026 फोरम ने उज़्बेकिस्तान, मध्य एशियाई देशों और रूस की वित्तीय प्रणाली के नेताओं और शीर्ष प्रबंधकों को एक साथ लाया। प्रतिभागियों में 36 बैंक, 15 भुगतान संगठन, पांच प्रमुख दूरसंचार ऑपरेटर और दो भुगतान प्रणालियाँ शामिल थीं। बैंकों, फिनटेक कंपनियों, स्टार्टअप्स, भुगतान प्रणालियों, दूरसंचार और आईटी कंपनियों, इंटीग्रेटर्स, वेंचर फंड्स, बिजनेस एंजल्स, सलाहकारों, आईटी पार्कों, एक्सेलेरेटरों और अंतर्राष्ट्रीय बैंकिंग समुदाय के प्रतिनिधियों ने सर्वोत्तम अनुभवों का आदान-प्रदान किया, डिजिटल परिवर्तन और नए नियामक मानदंडों की चुनौतियों पर चर्चा की, और क्षेत्रीय तथा अंतर्राष्ट्रीय प्रतिभागियों के बीच सामान्य आधार बिंदु पाए।

FINNEXT एशिया की सीईओ, एवगेनिया याकुनिन ने उल्लेख किया कि यह फोरम तीसरा वर्ष मना रहा है, और एजेंडा उद्योग द्वारा ही निर्धारित किया जाता है। कृत्रिम बुद्धिमत्ता और मानव संसाधन संबंधी मुद्दे प्रासंगिक विषय हैं। कार्मिक प्रबंधन पर चर्चा के लिए रूस के उच्च शिक्षा स्कूल के साथ मिलकर एचआर सत्र का आयोजन किया गया था। फोरम का कार्यक्रम लगातार अद्यतन होता रहता है: पिछले वर्ष बीमा पर एक अलग ट्रैक शुरू किया गया था, और इस वर्ष स्टार्टअप प्रतियोगिता चल रही है। याकुनिन ने मानवीय संबंधों के महत्व पर जोर दिया और अगले वर्ष नियामकों और बड़े बैंकों के प्रतिनिधियों के साथ समाधानों को संयुक्त रूप से आगे बढ़ाने के लिए एक गोलमेज सम्मेलन आयोजित करने की योजना बनाई है।

मध्य एशिया का वित्तीय क्षेत्र नए नियामक आवश्यकताओं, एआई के कार्यान्वयन और बैंकों द्वारा डिजिटल इकोसिस्टम में बदलाव के कारण महत्वपूर्ण परिवर्तन से गुजर रहा है। वक्ताओं ने विश्लेषण किया कि ये आवश्यकताएं क्षेत्रीय वित्तीय संस्थानों की निवेश रणनीतियों और उत्पादों को कैसे प्रभावित करती हैं। वेंचर कैपिटल के विकास, वैश्विक निवेश आकर्षित करने, और मध्य एशिया की मानव संसाधन और बुनियादी ढांचा क्षमता पर विशेष ध्यान दिया गया।

किर्गिस्तान बैंक संघ की संगठनात्मक विकास प्रबंधक, गुलनुरा काराशेवा ने आठ सदस्यों के प्रतिनिधिमंडल की भागीदारी पर अपने विचार साझा किए। उन्होंने विशेषज्ञों के बीच खुले अनुभव आदान-प्रदान और मध्य एशियाई प्रारूप की उच्च सराहना की, जो समस्याओं को व्यापक दृष्टिकोण से देखने की अनुमति देता है। काराशेवा का मानना है कि क्षेत्रीय स्तर पर प्रयासों का एकीकरण प्रभावी है, क्योंकि वित्तीय क्षेत्र में लक्ष्य और चुनौतियां सभी देशों में समान हैं। उन्होंने फोरम के सफल आयोजन और अगले वर्ष एक बड़ी प्रतिनिधिमंडल की उम्मीद भी व्यक्त की।

मुख्य विषय वित्त क्षेत्र में आर्टिफिशियल इंटेलिजेंस और बिग डेटा का व्यावहारिक कार्यान्वयन था। क्रेडिट स्कोरिंग, धोखाधड़ी से लड़ने और ग्राहक सेवा में सुधार के लिए एआई के पूर्ण पैमाने पर उपयोग से परीक्षण परियोजनाओं की ओर बदलाव पर चर्चा की गई, साथ ही ऐसे कार्यान्वयनों की आर्थिक व्यवहार्यता का मूल्यांकन भी किया गया।

एआई क्षेत्र में विशेषज्ञता वाले पेशेवरों की कमी और मानव संसाधन तैयार करने के तरीकों पर पुनर्विचार की आवश्यकता का मुद्दा भी उतना ही गंभीर था। व्यापार और शैक्षिक क्षेत्रों ने कॉर्पोरेट प्रशिक्षण, पेशेवर भूमिकाओं में बदलाव और श्रम बाजार की वर्तमान जरूरतों के अनुसार विश्वविद्यालयों के पाठ्यक्रम को अनुकूलित करने पर चर्चा की।

प्रतिभागियों ने बैंकिंग बुनियादी ढांचे के डिजिटल आधुनिकीकरण पर भी ध्यान केंद्रित किया। इसमें ओपन बैंकिंग को लागू करना, एपीआई का उपयोग, अनिवार्य बायोमेट्रिक पहचान और उज़्बेकिस्तान के बैंकों में आंतरिक साइबर सुरक्षा सेवाओं की स्थापना जैसे पहलुओं पर विचार किया गया। इसके अलावा, वित्तीय संगठनों की नई नियामक आवश्यकताओं के प्रति तत्परता और इससे जुड़ी तकनीकी और वित्तीय लागतों पर भी चर्चा हुई।

फोरम में डिजिटल मुद्राओं और भुगतान उपकरणों के विकास, डिजिटल परिसंपत्तियों के विनियमन, वित्तीय सेवाएं प्रदान करने में मार्केटप्लेस की भूमिका को मजबूत करने, इस्लामी बैंकिंग उत्पादों को लॉन्च करने, और पड़ोसी देशों के अनुभव और सीमा पार हस्तांतरण को तेज करने की संभावनाओं को ध्यान में रखते हुए डिजिटल सूम की संभावनाओं पर भी विचार किया गया।

वेब आरएफ के कार्यकारी निदेशक दिमित्री अक्साकोव ने फोरम को बातचीत के लिए एक उत्कृष्ट मंच बताया और प्रतिभागियों की रचनात्मक ऊर्जा की सराहना की। उन्होंने ताशकंद की हाल की यात्रा के बारे में बताया, जहां उन्होंने विश्व स्तरीय उत्पाद बनाने के इच्छुक विशेषज्ञों के उच्च स्तर की योग्यता देखी। अक्साकोव ने इस बात पर जोर दिया कि उज़्बेकिस्तान और रूस के बीच सुस्थापित तकनीकी समाधान और तंत्र मौजूद हैं, और दोनों पक्ष नागरिकों के लिए वित्तीय लेनदेन को सरल और सुलभ बनाने में रुचि रखते हैं। उन्होंने यह भी जोड़ा कि सुविधाजनक सीमा पार हस्तांतरण एक वांछनीय क्षेत्र है जो फोरम का परिणाम बन सकता है।

निष्कर्ष रूप में, यह कहा जा सकता है कि मध्य एशिया के वित्तीय संस्थानों के पास नई नियामक और तकनीकी स्थितियों के अनुकूल होने, वैश्विक वित्तीय मंच पर अपनी स्थिति मजबूत करने और प्रतिस्पर्धी पारिस्थितिकी तंत्र बनाने के लिए सभी आवश्यक साधन हैं।
समान कहानियाँ

FINNEXT एशिया 2026 ने ताशकंद में मध्य एशिया के फिनटेक बाजार के विकास पर चर्चा की
और पढ़ें
uzdaily.uz

FINNEXT एशिया 2026 ने ताशकंद में मध्य एशिया के फिनटेक बाजार के विकास पर चर्चा की

तीसरा अंतर्राष्ट्रीय वित्तीय नवाचार मंच FINNEXT एशिया 2026, 19 नवंबर को ताशकंद में बैंकों, नियामकों, फिनटेक कंपनियों और निवेश फंडों के प्रतिनिधियों सहित लगभग 700 प्रतिभागियों को एक साथ लाया। मंच का मुख्य विषय मध्य एशिया के फिनटेक बाजार का पायलट परियोजनाओं से आर्थिक रूप से टिकाऊ और स्केलेबल समाधानों की ओर संक्रमण था।

चर्चाओं में अंतरराष्ट्रीय एकीकरण, निवेश आकर्षित करना, डिजिटल पारिस्थितिकी तंत्र का विकास और आर्टिफिशियल इंटेलिजेंस के अनुप्रयोग को शामिल किया गया। प्रतिभागियों ने बैंकिंग व्यावसायिक मॉडल में बदलाव, सीमा पार भुगतानों की संभावनाओं और तकनीकी निवेश पर रिटर्न बढ़ाने के तरीकों का विश्लेषण किया।

मध्य एशिया के फिनटेक की वास्तविकता: रणनीति से परिणामों तक

'मध्य एशिया के फिनटेक की वास्तविकता: रणनीति से परिणामों तक' नामक समापन सत्र ने क्षेत्रीय बाजार में संरचनात्मक परिवर्तनों की समीक्षा की। इस पर Алексей मास्लोव, HUMO बोर्ड अध्यक्ष के सलाहकार द्वारा मॉडरेशन किया गया। चर्चा में IT Park Uzbekistan, उज़्बेकिस्तान के डिजिटल प्रौद्योगिकी मंत्रालय के तहत आर्टिफिशियल इंटेलिजेंस और डिजिटल अर्थव्यवस्था केंद्र, UzVC, सेंट्रल एशियन फिनटेक एसोसिएशन, Uzum Bank और VEB.RF के प्रतिनिधियों ने भाग लिया।

विशेषज्ञों ने नियामक पहलों के वित्तीय संस्थानों की रणनीतियों पर प्रभाव, बैंकिंग पारिस्थितिकी तंत्र का विकास, आर्टिफिशियल इंटेलिजेंस की भूमिका और उद्यम पूंजी जुटाने के मॉडल पर चर्चा की। Uzum Bank की अध्यक्ष, स्वेतलाना हे ने उल्लेख किया कि वित्तीय संगठनों के बीच प्रतिस्पर्धा व्यक्तिगत उत्पादों से हटकर ग्राहकों की दैनिक जरूरतों को पूरा करने की ओर बढ़ रही है। उनके अनुसार, मुख्य कारक प्रस्तावित सेवाओं की संख्या नहीं, बल्कि उपयोगकर्ताओं की दैनिक आवश्यकताओं को हल करने की बैंक की क्षमता है।

परिणामस्वरूप, वित्तीय सेवाएं खुदरा और तकनीकी प्लेटफार्मों में अधिक एकीकृत हो रही हैं, जबकि बैंक ऑनलाइन मार्केटप्लेस के साथ साझेदारी कर रहे हैं। IT Park Uzbekistan में आईटी निर्यात विकास विभाग के प्रमुख, अज़मत रखमोनज़ोदा ने बताया कि मंच के समय अंतरराष्ट्रीय कंपनियों ने पारिस्थितिकी तंत्र के नए निवासियों का 23% गठन किया, जो 2024 में 5% था। उन्होंने इस वृद्धि को स्पष्ट नियमों और राष्ट्रीय रणनीतियों की स्थापना से जोड़ा, इस बात पर जोर दिया कि पूर्वानुमानित विनियमन विदेशी कंपनियों को दीर्घकालिक गतिविधियों की योजना बनाने और उज़्बेकिस्तान में व्यवसाय स्थापित करने के निर्णय लेने की अनुमति देता है।

रखमोनज़ोदा ने स्टार्टअप्स को विदेशी बाजारों में समाधान विकसित करने और स्केल करने से पहले डेटा और ओपन बैंकिंग बुनियादी ढांचे तक पहुंच प्रदान करने के महत्व पर भी प्रकाश डाला। समापन चर्चा के प्रतिभागियों ने निष्कर्ष निकाला कि मध्य एशिया में समग्र वित्तीय स्थान के लिए कानून के पूर्ण सामंजस्य की आवश्यकता नहीं है; इसके बजाय, उन्होंने बैंकों और भुगतान प्रणालियों के बीच सीमा पार सहयोग को बढ़ावा देने के एक संभावित तरीके के रूप में तकनीकी समाधानों और मानकों की अनुकूलता की पहचान की।

आर्टिफिशियल इंटेलिजेंस और बिग डेटा: पायलट से लाभ तक

'आर्टिफिशियल इंटेलिजेंस और बिग डेटा: पायलट से लाभ तक' शीर्षक वाले एक विशेष सत्र ने प्रौद्योगिकियों को लागू करने से होने वाले आर्थिक रिटर्न का मूल्यांकन किया। इसका मॉडरेशन AICA के बेखज़ोड इस्मोइलोव ने किया। Ipoteka Bank, Microcreditbank, SQB Bank और उच्च शिक्षा अर्थशास्त्र के प्रतिनिधियों ने ग्राहक सेवा लागत को कम करने के लिए भाषा मॉडल, वैकल्पिक क्रेडिट स्कोरिंग, स्वचालित ऋण वसूली और चैटबॉट के उपयोग पर विचार किया।

प्रतिभागियों ने आर्टिफिशियल इंटेलिजेंस के वास्तविक प्रभाव को मापने के तरीकों, समाधानों को स्केल करने में आने वाली बाधाओं और एकीकृत एआई प्लेटफॉर्म बनाने में लगने वाले समय पर भी चर्चा की। पहचानी गई समस्याओं में विशेषज्ञों की कमी थी, जिसने बैंकों के लिए विश्वविद्यालयों के साथ साझेदारी कार्यक्रम विकसित करने की आवश्यकता पर जोर दिया।

वह कार्यबल जो अभी मौजूद नहीं है

'वह कार्यबल जो अभी मौजूद नहीं है' सत्र का केंद्रीय विषय मानव संसाधन प्रावधान था। उच्च शिक्षा अर्थशास्त्र के एंड्री डारकेविच ने उज़्बेकिस्तान नियोक्ता संघ, ताशकंद में Inha University, AVO Bank और Click के प्रतिनिधियों के साथ मिलकर विशेषज्ञों को प्रशिक्षित करने के वैकल्पिक दृष्टिकोणों पर चर्चा की। प्रस्तावित उपायों में कॉर्पोरेट शैक्षिक कार्यक्रम शामिल थे, जो न केवल व्यक्तिगत कंपनियों के कर्मचारियों के लिए बल्कि उम्मीदवारों के व्यावहारिक कौशल पर अधिक जोर देने के साथ उच्च शिक्षा की भूमिका के पुनर्मूल्यांकन के लिए भी उपलब्ध थे।

प्रतिभागियों ने युवा पेशेवरों की संभावनाओं पर भी विचार किया। चूंकि एआई बुनियादी कार्यों को स्वचालित करता है, इसलिए कंपनियों को शुरुआती कर्मचारियों को मध्य और उच्च स्तरीय विशेषज्ञों के स्तर तक विकसित करने में मदद करने के नए तरीके खोजने होंगे।

ओपन बैंकिंग और अगली पीढ़ी की डिजिटल पहचान

'ओपन बैंकिंग और अगली पीढ़ी की डिजिटल पहचान' सत्र वित्तीय संस्थानों और डिजिटल प्लेटफार्मों के बीच एकीकरण पर केंद्रित था। प्रतिभागियों ने नोट किया कि ओपन बैंकिंग लॉन्च में देरी के बावजूद तकनीकी सहयोग जारी है। ऑनलाइन और ऑफलाइन चैनलों पर ग्राहक सेवा की गुणवत्ता, डिजिटल उत्पाद की बिक्री के दौरान उपयोगकर्ताओं की सुरक्षा और एआई एजेंटों को लागू करने के लिए आवश्यक डेटा बुनियादी ढांचे की तैयारी जैसे विषयों पर चर्चा की गई। सेवाओं के मुद्रीकरण और साझेदारी पारिस्थितिकी तंत्र के विकास की संभावनाओं पर भी विचार किया गया।

अगली पीढ़ी का पैसा: डिजिटल मुद्राएं, भुगतान और इस्लामी बैंकिंग

'अगली पीढ़ी का पैसा: डिजिटल मुद्राएं, भुगतान और इस्लामी बैंकिंग' सत्र ने मोबाइल बैंकिंग एप्लिकेशन में इस्लामी वित्तीय उपकरणों के एकीकरण की जांच की। विशेषज्ञों ने डिजिटल युआन के अनुभव के आधार पर डिजिटल सूम की संभावनाओं, डिजिटल संपत्ति के नियमन और डेटा सुरक्षा तथा वित्तीय निगरानी की आवश्यकताओं के बीच संतुलन पर चर्चा की। तत्काल भुगतान प्रणालियों और राष्ट्रीय डिजिटल मुद्राओं का उपयोग करके सीमा पार निपटान के मुद्दों पर भी विचार किया गया।

समापन सत्र 'मध्य एशिया 2027: मेज पर दांव' प्रतिभागियों द्वारा अगले वर्ष फिनटेक बाजार के प्रमुख क्षेत्रों के विकास के संबंध में भविष्यवाणियों को समर्पित था। मंच ने 'स्टार्टअप सेंटर: नई लहर' स्टार्टअप प्रतियोगिता भी आयोजित की, जिसका विजेता MASCOT STUDIO था - ताशकंद में ब्रांडेड 3डी पात्र बनाने वाला एक मंच। इस परियोजना को आगे के उत्पाद विकास के लिए HUMO Ventures से 50 मिलियन सम निवेश प्राप्त हुआ।

FINNEXT की मुख्य कार्यकारी अधिकारी Евгения Якунина ने कहा कि क्षेत्रीय फिनटेक अब प्रौद्योगिकी कार्यान्वयन के संख्या के बजाय आर्थिक परिणामों पर अधिक ध्यान केंद्रित कर रहा है। उन्होंने जोड़ा कि बैंक और तकनीकी कंपनियां अब एक दूसरे को आर्टिफिशियल इंटेलिजेंस, ओपन एपीआई और डिजिटल मुद्राओं के विकास में भागीदार के रूप में देखना शुरू कर रही हैं। Якунина ने अंतरराष्ट्रीय बाजारों के लिए अपने स्वयं के तकनीकी उत्पादों को बनाने में मध्य एशिया की क्षमता पर भी जोर दिया। मंच की राष्ट्रीय भुगतान प्रणाली उज़्बेकिस्तान की सरकारी भुगतान प्रणाली HUMO थी। अन्य भागीदारों में U-BSS, ratexa.ai, DECO SYSTEMS, aladdin, BTech, Creatio banza, bitmanager और UPplatform शामिल थे। वैचारिक भागीदार PERSON HUNTERS, International Beverages Tashkent, EMBRAS, उज़्बेकिस्तान नियोक्ता संघ, UZUMFERMER.UZ और CONNEKT थे।

उज़्बेकिस्तान में अंतर-बैंक नकद वितरण के लिए इलेक्ट्रॉनिक प्लेटफॉर्म लागू किया जाएगा
और पढ़ें
podrobno.uz

उज़्बेकिस्तान में अंतर-बैंक नकद वितरण के लिए इलेक्ट्रॉनिक प्लेटफॉर्म लागू किया जाएगा

उज़्बेकिस्तान में बैंकों और नकदी के बीच बातचीत के लिए एक नई प्रक्रिया को मंजूरी दी गई है। ये नियम बैंकों को आवश्यक नकदी प्रदान करने, आबादी और व्यवसायों की सेवा करने, साथ ही बैंकनोटों और सिक्कों के जारी होने और वित्तीय संस्थानों के बीच धन के वितरण की प्रक्रिया को कवर करते हैं।

संबंधित निर्देश को न्याय मंत्रालय द्वारा आधिकारिक तौर पर पंजीकृत किया गया था। यह दस्तावेज़ बैंकों को नकदी प्रदान करने, नागरिकों और उद्यमियों को धन जारी करने, नोटों और सिक्कों को प्रचलन में लाने, और बैंकों के बीच नकदी के पुनर्वितरण तंत्र को नियंत्रित करता है।

नकद संचालन में नवाचार

सबसे महत्वपूर्ण परिवर्तनों में से एक बैंकों के बीच नकद धन के वितरण की प्रक्रिया को इलेक्ट्रॉनिक प्रारूप में स्थानांतरित करना है। इस कार्य को साकार करने के लिए 'इलेक्ट्रॉनिक कैश प्लेटफॉर्म' नामक एक विशेष सॉफ्टवेयर कॉम्प्लेक्स का उपयोग किया जाएगा। इस प्लेटफॉर्म की बदौलत, अतिरिक्त नकदी वाले बैंक अपने धन को अन्य वित्तीय संगठनों को पेश कर सकेंगे, जबकि पैसे की आवश्यकता वाले बैंक इलेक्ट्रॉनिक आवेदन जमा करेंगे। बैंकों के बीच भौतिक नकदी डिलीवरी निकासी सेवाओं द्वारा की जाएगी।

इसके अलावा, बैंकों पर अपनी नकदी की आवश्यकता का अग्रिम रूप से अनुमान लगाने की जिम्मेदारी डाली गई है। इसके लिए, उन्हें मासिक आधार पर आय और व्यय का पूर्वानुमान तैयार करना होगा और इसे वर्तमान महीने की शुरुआत से कम से कम तीन कार्य दिवस पहले इलेक्ट्रॉनिक रूप में भेजना होगा।

मुद्रा चिह्नों की आवश्यकताएं

निर्देश मुद्रा चिह्नों के लिए नए मानक भी स्थापित करता है। अब बैंकनोटों पर श्रृंखला और संख्या, अंकित मूल्य अंकों और शब्दों दोनों में, और किसी भी प्रकार के लेनदेन पर कूपन स्वीकार करने की बाध्यता के बारे में जानकारी, साथ ही जालसाजी के लिए कानूनी जिम्मेदारी की चेतावनी अनिवार्य रूप से होनी चाहिए।

विशेष रूप से इस बात पर जोर दिया गया है कि मुद्रा चिह्नों पर सभी लेखन आधिकारिक भाषा में और लैटिन लिपि पर आधारित उज़्बेक वर्णमाला का उपयोग करके किए जाने चाहिए। नोटों और सिक्कों के डिजाइन में ऐसे चित्र शामिल होने चाहिए जो उज़्बेकिस्तान के इतिहास, राष्ट्रीय संस्कृति, मूल्यों, उत्कृष्ट वैज्ञानिकों और उपलब्धियों को दर्शाते हों। यह भी आवश्यक है कि मुद्रा चिह्नों का निर्माण स्वास्थ्य के लिए सुरक्षित सामग्री से किया जाए और उनमें आधुनिक सुरक्षा तत्व हों।

निर्देश यह भी प्रावधान करता है कि जनता को नए बैंकनोटों और सिक्कों के प्रचलन में आने से कम से कम एक सप्ताह पहले सूचित किया जाना चाहिए। इसके अलावा, यह दस्तावेज़ नागरिकों और उद्यमियों को अपने खातों में उपलब्ध राशियों के भीतर नकदी प्राप्त करने का अधिकार सुनिश्चित करता है; बैंकों को ऐसे अनुरोधों को तुरंत और बिना किसी शुल्क के पूरा करना होगा, साथ ही एक ही अंकित मूल्य के नोटों और सिक्कों का दूसरे में विनिमय भी करना होगा।

वित्तीय संस्थानों को नकदी के लिए ग्राहकों की मांग पर लगातार नजर रखनी चाहिए और एटीएम को समय पर भरना सुनिश्चित करना चाहिए। यदि नकदी की कमी का जोखिम है, तो क्रेडिट संगठनों को अतिरिक्त फंड आकर्षित करने के लिए निवारक उपाय करने होंगे। पहले उज़्बेकिस्तान के केंद्रीय बैंक ने एक ऐसी प्रणाली लागू की थी जो कर्मचारियों को नियोक्ता के किस बैंक में काम करता है, इससे स्वतंत्र, किसी भी बैंक में वेतन, बोनस और अन्य भुगतान कार्ड या इलेक्ट्रॉनिक वॉलेट में प्राप्त करने की अनुमति देती थी।

लोकप्रिय