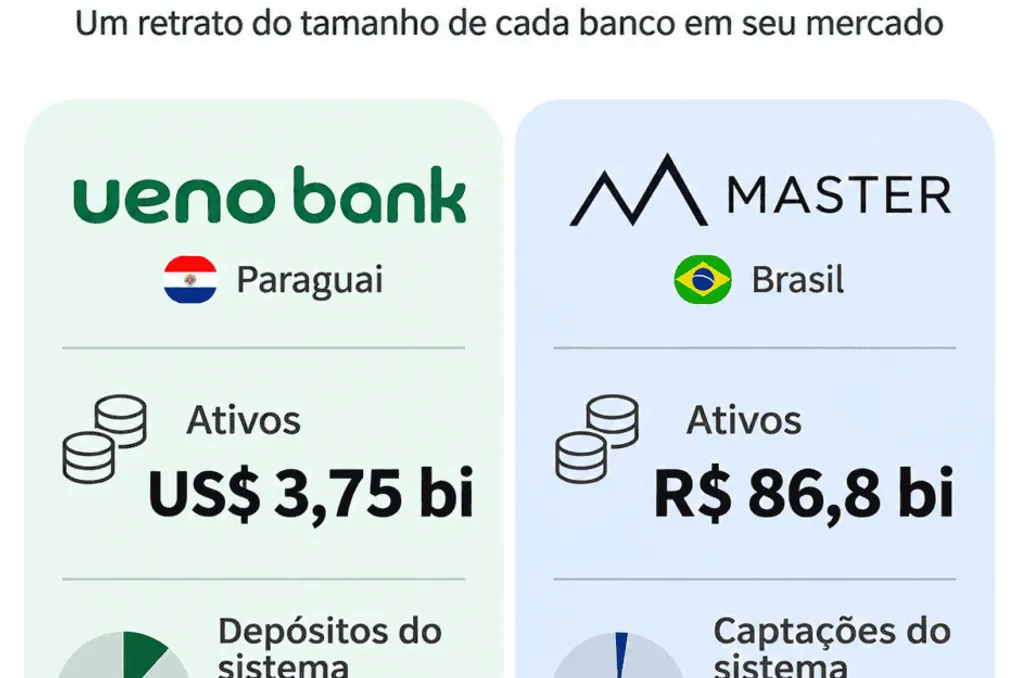
पैराग्वे के केंद्रीय बैंक (BCP) ने इस सप्ताह डिजिटल बैंक यूएनओ का परिसमापन किया। अनुमान है कि देश की 60% वयस्क आबादी के पास इस बैंक में खाता था, जो सार्वजनिक निधियों में लगभग 850 मिलियन अमेरिकी डॉलर (4.6 बिलियन ब्राज़ीलियाई रियाल के बराबर) का प्रबंधन करता था।
यूएनओ का परिसमापन करने का निर्णय BCP द्वारा बैंक से जुड़े कंपनियों को दिए गए ऋणों में अनियमितताओं की पहचान करने के बाद लिया गया था, जिसमें संक्षेप में पूंजी की कमी पाई गई थी। पैराग्वे के केंद्रीय बैंक के हस्तक्षेप के परिणामस्वरूप खातों और निवेशों को अवरुद्ध कर दिया गया, जिससे खाताधारकों को तत्काल कठिनाई हुई।
इस संकट की स्थिति में, पैराग्वे के राष्ट्रपति, सैंटियागो पेना, ने पद से इस्तीफा दे दिया। यह ध्यान रखना महत्वपूर्ण है कि पेना मार्च 2025 तक यूएनओ बैंक के नियंत्रक समूह वास्केज़ के शेयरधारक थे। इसके अलावा, पेना ने 2023 में पैराग्वे के केंद्रीय बैंक का नेतृत्व करने के लिए बैंक के पूर्व अध्यक्ष कार्लोस कारवाल्लो को नामित किया था।
ओलहार डिजिटल के विशेषज्ञों ने यूएनओ के परिसमापन, वित्तीय सुरक्षा और पैराग्वे के डिजिटल बैंक और मास्टर बैंक जैसे बैंकों के संकटों के प्रभावों पर चर्चा की। यूएनओ बैंक पैराग्वे के सबसे बड़े डिजिटल बैंकों में से एक था, लेकिन इसका सॉल्वेंसी सूचकांक कानूनी रूप से आवश्यक न्यूनतम के आधे से नीचे गिर गया, जिससे गतिविधियों को बंद करना पड़ा।
सॉल्वेंसी सूचकांक किसी संस्थान की लंबी अवधि की प्रतिबद्धताओं को पूरा करने और दिवालिया होने के बिना नुकसान को अवशोषित करने की क्षमता को मापता है, यह दर्शाता है कि क्या संपत्ति देनदारियों से अधिक है। यूएनओ के मामले में, बैंक ने अपने स्वयं के नियंत्रक द्वारा नियंत्रित कंपनियों के अवैध ऋणों और चूक को छिपाकर महत्वपूर्ण वित्तीय घाटा जमा किया, वास्तविक आरक्षित निधि की कमी के कारण सॉल्वेंसी खो दी।
यूएनओ बैंक के पतन ने उसके लगभग तीन मिलियन ग्राहकों के एप्लिकेशन, कार्ड और मूल्यों को फ्रीज कर दिया। इक्विफैक्स पैराग्वे एसए का एक स्वतंत्र अध्ययन reveló कि यूएनओ ने एक मिलियन से अधिक ऐसे पैराग्वेवासियों को वित्तीय क्षेत्र में प्रवेश करने की अनुमति दी जिनके पास बैंकिंग इतिहास नहीं था, और ये लोग सहायता रहित रह गए।
ली विडिगल, USP से आर्थिक कानून में डॉक्टर और ली विडिगल एडवोकेसिया की भागीदार, ने टिप्पणी की कि सेवाओं के अचानक बंद होने और अवरुद्ध होने से कई लोग भौतिक धन को प्राथमिकता देते हैं। उन्होंने देखा कि यह पीछे हटना सामाजिक व्यवहार में प्रकट होता है। विडिगल के लिए, यूएनओ मामला दर्शाता है कि आकार स्थिरता की गारंटी नहीं देता है।
पेड्रो साद अबुद, पूंजी बाजार विशेषज्ञ, सहमत हुए, यह कहते हुए कि किसी संस्थान को पूंजी, तरलता, शासन और एक टिकाऊ व्यवसाय मॉडल द्वारा सहारा मिलता है। पैसे की सुरक्षा कैसे सुनिश्चित करें, इस सवाल पर विडिगल ने बताया कि सुरक्षा की परतें मौजूद हैं, और ग्राहक को पता होना चाहिए कि वह किसमें है।
पहली परत में यह जानना शामिल है कि कानूनी रूप से पैसा किसके पास है। विडिगल ने स्पष्ट किया कि कई फिनटेक भुगतान संस्थान हैं, न कि बैंक। क्रेडिट गारंटी फंड (FGC) से जुड़े बैंकों में, चालू खाते, बचत, CDB, RDB, LCI और LCA को प्रत्येक संस्थान या समूह में प्रति CPF या CNPJ 250 हजार रियाल तक कवर किया जाता है, जिसमें चार वर्षों में वैश्विक सीमा 1 मिलियन रियाल है। हालांकि, भुगतान खातों में शेष राशि FGC कवरेज के अधीन नहीं होती है, बल्कि कानून द्वारा अलग संपत्ति के रूप में संरक्षित होती है।
दूसरी परत ग्राहक का व्यवहार है: FGC की सीमाओं का सम्मान करना और विभिन्न समूहों के बीच निवेश को विविधतापूर्ण बनाना महत्वपूर्ण है। वकील ने सलाह दी कि बड़ी बचत सार्वजनिक बॉन्ड में रखी जा सकती है और हमेशा केंद्रीय बैंक की वेबसाइट पर जांच की जानी चाहिए कि संस्थान अधिकृत है या नहीं और उसकी प्रकृति क्या है, क्योंकि बहुत अधिक बाजार से ऊपर रिटर्न के खिलाफ चेतावनी दी जाती है, क्योंकि FGC गुणवत्ता का प्रतीक नहीं है।
तीसरी परत स्वतंत्र पर्यवेक्षण है, जो ग्राहक पर निर्भर नहीं करता है। विडिगल ने पैराग्वे के केंद्रीय बैंक के अध्यक्ष के यूएनओ से आने के तथ्य की आलोचना की, एक प्रतिबद्ध नियामक को एक जोखिम के रूप में वर्गीकृत किया जिसे ग्राहक अकेले कम नहीं कर सकता है। इसके विपरीत, पेड्रो साद अबुद ने उल्लेख किया कि ब्राजील में नियामक वातावरण मजबूत हुआ है, मास्टर केस के बाद अत्यधिक लीवरेज्ड बैंकों द्वारा कुछ संसाधनों को सार्वजनिक बॉन्ड में रखने की आवश्यकता का हवाला दिया, साथ ही 2028 तक आवश्यक न्यूनतम पूंजी के क्रमिक पुनर्संतुलन का भी उल्लेख किया।
नथालिया कार्मो, सूचना सुरक्षा विशेषज्ञ और IAM ब्राजील की सीओओ, ने पैसे की सुरक्षा के लिए तीन महत्वपूर्ण पहलुओं पर प्रकाश डाला: बैंक का वित्तीय स्वास्थ्य, जमा पर लागू सुरक्षा और लेनदेन की सुरक्षा। कार्मो ने जोर देकर कहा कि एक ऐप में अच्छे प्रमाणीकरण तंत्र हो सकते हैं, लेकिन यह वित्तीय समस्याओं वाले संस्थान से संबंधित हो सकता है।
ब्राजीलियाई संदर्भ में, पहली सावधानी यह है कि खाते रखने वाले या निवेश जारी करने वाले वास्तविक संस्थान की पहचान करने के लिए केंद्रीय बैंक के पंजीकरण की जांच करें, जो ऑपरेशन को मान्य करने में मदद करता है, हालांकि प्राधिकरण जोखिमों को समाप्त नहीं करता है। साइबर सुरक्षा के संबंध में, उनकी सिफारिशों में फोन की सुरक्षा करना, अतिरिक्त प्रमाणीकरण का उपयोग करना, अलर्ट सक्रिय करना और कभी भी पासवर्ड या कोड साझा न करना शामिल है। उन्होंने जोखिम के केंद्रीकरण को कम करने के लिए विभिन्न समूहों के बीच संसाधनों को वितरित करने का भी सुझाव दिया।
कार्मो के लिए, पैराग्वे में यूएनओ मामले का मुख्य परिणाम विश्वास का क्षरण है। अपने ही पैसे तक पहुंच में कठिनाई उन लोगों के लिए डिजिटल वातावरण में विश्वास को कमजोर कर सकती है जो वित्तीय प्रणाली में प्रवेश कर रहे हैं। उन्होंने इस बात पर जोर दिया कि यूएनओ और मास्टर संकट साइबर हमलों के कारण नहीं होते हैं, जिससे जनता नवाचार को गलती से जोखिम से नहीं जोड़ती है।
अबुद ने पूरक किया कि विश्वास की हानि सबसे कमजोर जनता को दूर कर सकती है। कार्मो ने जोड़ा कि वित्तीय संकट धोखाधड़ी के लिए दरारें खोलते हैं, क्योंकि मूल्यों को वापस पाने की तात्कालिकता ग्राहक को धोखेबाजों के प्रति अधिक संवेदनशील बनाती है। उनके लिए, पहुंच का लोकतंत्रीकरण केवल खाते खोलने से कहीं अधिक मांगता है; संस्थानों को स्पष्ट सेवा प्रदान करनी चाहिए, जोखिम समझाना चाहिए, डेटा की सुरक्षा करनी चाहिए और कठोर नियंत्रण बनाए रखना चाहिए, यह जिम्मेदारी पूरी तरह से उपभोक्ता पर स्थानांतरित नहीं की जा सकती है।
विडिगल ने बैंकिंग को वित्तीय नागरिकता से अलग किया। उन्होंने समझाया कि खाता होना केवल पहुंच है, जबकि ब्राजील के केंद्रीय बैंक के अनुसार, वित्तीय नागरिकता संसाधनों को अच्छी तरह से प्रबंधित करने के लिए अधिकारों और कर्तव्यों का अभ्यास करना है। यह नागरिकता शिक्षा, समावेशन और उपभोक्ता संरक्षण के साथ बनती है। संक्षेप में, जो व्यक्ति यह जाने बिना मोबाइल फोन का उपयोग करता है कि पैसा सुरक्षित है या बंद होने की स्थिति में किससे संपर्क करना है, वह शामिल है, लेकिन अभी तक पूर्ण वित्तीय नागरिकता का प्रयोग नहीं करता है।
दोनों विशेषज्ञों ने सहमति व्यक्त की कि दिवालियापन डिजिटल बैंक होने के कारण नहीं हुआ। विडिगल ने कहा कि यूएनओ मालिकों से जुड़े कंपनियों को कानूनी सीमाओं से अधिक उधार देता था, एक ऐसे माहौल में जहां बैंक, नियामक और राष्ट्रपति बहुत करीब थे। वहीं मास्टर ने CDBs के माध्यम से बाजार से अधिक धन जुटाया, FGC पर भरोसा करते हुए। उनके अनुसार, समस्या का मूल शासन, हितों के टकराव और पर्यवेक्षण की पुरानी विफलताओं में निहित है, चाहे तकनीकी आवरण कुछ भी हो।
विडिगल ने निष्कर्ष निकाला कि प्रौद्योगिकी प्रक्रियाओं को अनुकूलित करती है, लेकिन विवेकपूर्ण विनियमन का स्थान नहीं लेती है। पर्यवेक्षण के बिना समावेश जोखिमग्रस्त ग्राहकों को जन्म देता है। सबसे महत्वपूर्ण सबक संस्था की बुनियादी ढांचे को अलग करना है, केंद्रीय बैंक द्वारा संचालित सार्वजनिक बुनियादी ढांचे के उदाहरण के रूप में Pix का उल्लेख करते हुए। जब कोई संस्थान विफल होता है, तो ग्राहक अपना खाता खो देता है, लेकिन भुगतान का साधन नहीं, और उसे कहीं और पंजीकृत किया जा सकता है। डिजिटलीकरण संकटों का सामना करता है जब बुनियादी ढांचा सार्वजनिक होता है, ग्राहक जानता है कि क्या सुरक्षित है और प्रभावी पर्यवेक्षण होता है।