मास्टर और यूएनओ के मामलों में संकट से चिह्नित परिदृश्य में, ब्राजील पिक्स को एक प्रमुख समाधान के रूप में प्रस्तुत करता है। जबकि पड़ोसी पैराग्वे कठिनाइयों का सामना कर रहा है, ब्राजील ने अपनी तत्काल भुगतान प्रणाली को मजबूत किया है।
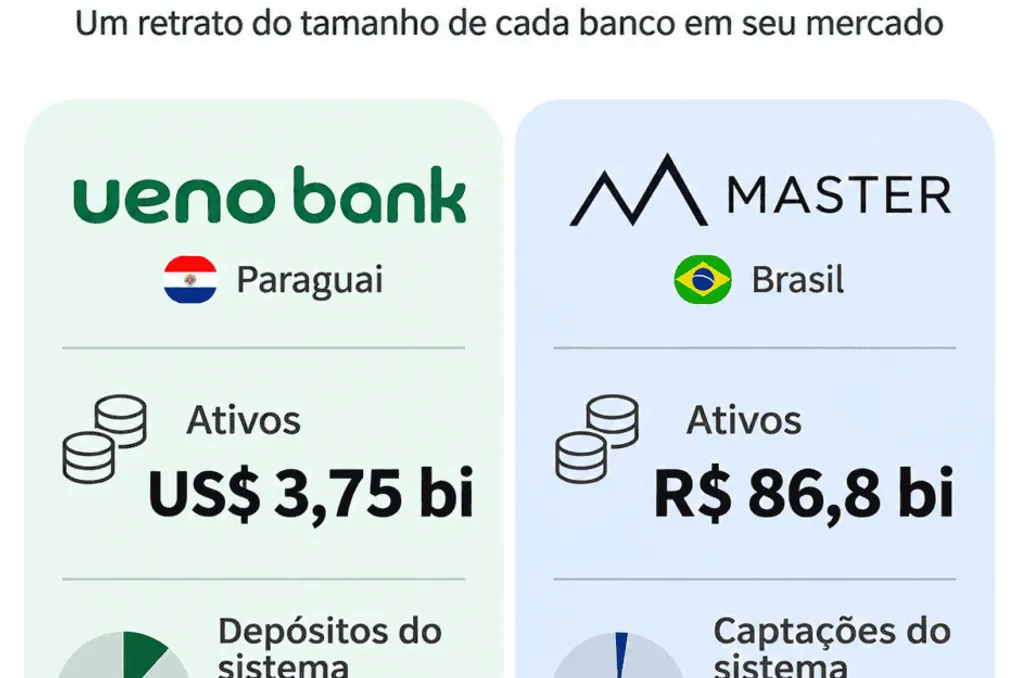
यूएनओ मामले की तुलना में समग्र बैंकिंग प्रणाली के लिए पैराग्वे का मामला अधिक गंभीर माना जाता है। एक महत्वपूर्ण अंतर देखा जाता है: यूएनओ ने डिजिटल खाता खोलने, छूट और कैशबैक पर ध्यान केंद्रित किया, जबकि मास्टर ने बाजार के औसत से अधिक रिटर्न वाले सीडीबी के माध्यम से निवेशकों को आकर्षित किया।
वित्तीय समावेशन में प्रौद्योगिकी एक मौलिक भूमिका निभाती है क्योंकि यह वित्तीय प्रणाली तक पहुंच में तीन बड़ी बाधाओं को समाप्त करती है: दूरी, नौकरशाही और लागत। पहले, एक शाखा में जाना, दस्तावेज प्रस्तुत करना और शुल्क देना आवश्यक था। वर्तमान में, इस प्रक्रिया का एक बड़ा हिस्सा मोबाइल फोन से किया जा सकता है।
यह परिवर्तन केवल डिजिटल खाते खोलने से कहीं अधिक है। एप्लिकेशन व्यक्तियों को भौतिक शाखाओं में जाए बिना खाते बनाने की अनुमति देते हैं, जिससे विशेष रूप से कम बुनियादी ढांचे वाले दूरदराज के क्षेत्रों के निवासियों को लाभ होता है। चेहरे की पहचान, दस्तावेज़ों को स्वचालित रूप से पढ़ने और डिजिटल पहचान सत्यापन (ई-केवाईसी) जैसी प्रौद्योगिकियां ग्राहक पंजीकरण को सरल बनाती हैं।
बांग्लादेश में किए गए एक अध्ययन से पता चला कि डिजिटल पहचान खातों को खोलने के समय को चार या पांच दिनों से घटाकर केवल पांच मिनट कर सकती है। दूसरी ओर, डिजिटल बैंकों को पारंपरिक बैंकों की समान भौतिक संरचना की आवश्यकता नहीं होती है, जिससे वे स्वचालन और डिजिटल सेवा के माध्यम से परिचालन खर्च कम कर सकते हैं और मुफ्त या कम शुल्क वाले खाते प्रदान कर सकते हैं।
पिक्स जैसी प्रणालियाँ भौतिक मुद्रा या बैंक शाखाओं के उपयोग के बिना तत्काल धन हस्तांतरण को सक्षम बनाती हैं। यह छोटे व्यापारियों और अनौपचारिक श्रमिकों को भी वित्तीय खातों का उपयोग करने के लिए प्रोत्साहित करता है। विश्व बैंक के ग्लोबल फिन्डेक्स 2025 के अनुसार, वैश्विक वयस्कों में वित्तीय खाता स्वामित्व लगभग 80% तक पहुंच गया है, जो 2011 में 50% से बढ़कर एक दशक से भी कम समय में एक नाटकीय बदलाव का प्रतिनिधित्व करता है।
इसके बावजूद, 1.3 बिलियन वयस्क अभी भी वित्तीय सेवाओं से वंचित हैं। हालांकि, एक सुगम रास्ता मौजूद है: इनमें से लगभग 900 मिलियन लोगों के पास मोबाइल फोन हैं, जिनमें से 530 मिलियन के पास स्मार्टफोन हैं, जो इंगित करता है कि समावेशन का विस्तार करने के लिए तकनीकी बुनियादी ढांचा आंशिक रूप से सुलभ है।
लैटिन अमेरिका और कैरिबियन में, 70% वयस्क बैंक खाता रखते हैं, और आधे से अधिक इस खाते का उपयोग कार्ड या मोबाइल के माध्यम से डिजिटल रूप से करते हैं। विश्व बैंक ने अपने बयान में पिक्स का उल्लेख किया, यह कहते हुए कि भारत में यूपीआई या ब्राजील में पिक्स जैसी तत्काल हस्तांतरण प्रणालियों में निवेश वित्तीय सेवाओं के विस्तार में मदद कर सकता है, साथ ही उपभोक्ता संरक्षण और सुरक्षा में सुधार भी कर सकता है।
हालांकि, डिजिटलीकरण सभी समस्याओं का समाधान नहीं करता है। साइबर सुरक्षा एक प्राथमिक चिंता है। ग्लोबल फिन्डेक्स डिजिटल कनेक्टिविटी ट्रैकर 2025 के अनुसार, विश्व स्तर पर 86% वयस्कों के पास मोबाइल फोन हैं और 68% के पास स्मार्टफोन हैं। हालांकि, डिजिटल लेनदेन के लिए मोबाइल फोन के उपयोग में वृद्धि से नए जोखिम पैदा होते हैं; केवल निम्न और मध्यम आय वाले अर्थव्यवस्थाओं में मोबाइल फोन वाले 4 अरब वयस्कों में से आधा ही सुरक्षा पासवर्ड का उपयोग करता है।
इंटरनेशनल सेटलमेंट बैंक (बीआईएस) भी डिजिटल धोखाधड़ी, अत्यधिक ऋण, एल्गोरिथम भेदभाव, डेटा के दुरुपयोग और कम डिजिटल साक्षरता वाले लोगों के बहिष्कार जैसे महत्वपूर्ण मुद्दों को इंगित करता है। बीआईएस इस बात पर जोर देता है कि लाभ भेद्यताओं के साथ आते हैं, जैसे कि घोटालों और अत्यधिक ऋण में वृद्धि, नियामक सुधारों को बेहतर बनाने में वित्तीय अधिकारियों की महत्वपूर्ण भूमिका को रेखांकित करता है।
फोर्ब्स पैराग्वे की मार्च 2026 की एक रिपोर्ट, जिसमें इक्विफैक्स पैराग्वे एसए को श्रेय दिया गया है, में बताया गया था कि यूएनओ बैंक ने एक मिलियन से अधिक बैंक रहित पैराग्वेवासियों को वित्तीय क्षेत्र में प्रवेश करने की अनुमति दी। लेख में बताया गया था कि दिसंबर 2021 में यूएनओ का शुभारंभ विश्व बैंक द्वारा रिपोर्ट किए गए बैंकिंग संकेतकों की वृद्धि के साथ मेल खाता था।
हालांकि, समय ने दिखाया कि यूएनओ की सफलता राज्य की नीति या व्यावसायिक प्रतिभा का परिणाम नहीं थी, बल्कि राजनीति के माध्यम से धन संचय की एक व्यक्तिगत परियोजना थी। एपी एजेंसी ने याद दिलाया कि केंद्रीय बैंक ने जून में यूएनओ को मालिकों से जुड़े कंपनियों को अत्यधिक ऋण देने के बारे में चेतावनी दी थी, जो सख्त सीमाओं का उल्लंघन करता है, जिससे मालिकों को ग्राहकों की बचत को अपने स्वयं के व्यवसायों में निर्देशित करने की अनुमति मिलती है।
पैराग्वे के अर्थशास्त्री लुइस रोजास ने एपी को टिप्पणी की कि वित्तीय और बैंकिंग नियमों में बहुत अधिक लचीलापन था, जिसने संस्थान के तेजी से विस्तार को संभव बनाया, जिससे पक्षपातपूर्ण व्यवहार के कारण संदेह पैदा हुआ।
यूएनओ का दिवालियापन आधुनिकता और सामाजिक समावेशन के रूप में बेचे गए वित्तीय विस्तार मॉडल के विरोधाभासों को उजागर करता है। लगभग 3 मिलियन ग्राहकों के साथ, संस्था ने सैकड़ों मिलियन डॉलर के सार्वजनिक संसाधनों और राजनीतिक और आर्थिक अभिजात वर्ग के साथ घनिष्ठ संबंधों के समर्थन से वृद्धि की। अध्यक्ष सैंटियागो पेना के नियंत्रण समूह के साथ व्यावसायिक संबंध, केंद्रीय बैंक में एक पूर्व निदेशक की उपस्थिति और हस्तक्षेप से पहले नियामक चेतावनियाँ हितों के टकराव पर सवाल उठाती हैं।
लंदन विश्वविद्यालय के सिटी सेंट जॉर्ज्स के वित्तीय अर्थशास्त्र के प्रोफेसर ऑर्कुन साका ने बीबीसी को बताया कि यूएनओ का मामला खराब प्रबंधन से कहीं अधिक गहरा है: 'एक एकल व्यावसायिक समूह से संबंधित एक बैंक ने देश के अधिकांश वयस्कों की बचत के साथ-साथ सैकड़ों मिलियन डॉलर के पेंशन फंड को केंद्रित किया (...) यह केवल एक खराब प्रबंधित बैंक की कहानी नहीं है। यह एक ऐसी प्रणाली है जहां बैंक, नियामक निकाय और राष्ट्रपति इतने जुड़े हुए थे कि कोई भी दूसरे पर सीमाएं लागू नहीं कर सका।'
पैराग्वे की न्यायपालिका ने पूर्व अधिकारियों, जिसमें पूर्व अध्यक्ष जुआन मैनुअल गुस्टले और वास्केज़ ग्रुप के संस्थापक फेडरिको मिगुएल वास्केज़ विलासंती शामिल हैं, की निवारक गिरफ्तारी का आदेश दिया। ब्लूमबर्ग ने इस बात पर प्रकाश डाला कि वास्केज़ की हिस्सेदारी 375 मिलियन अमेरिकी डॉलर तक थी, जिसने उन्हें पतन से पहले लैटिन अमेरिका के सबसे अमीर लोगों में से एक बना दिया।
जबकि संकट के जिम्मेदार लोगों की जांच की जा रही है, लाखों पैराग्वेवासी परिणामों से निपट रहे हैं। सार्वजनिक संसाधन, यहां तक कि पेंशन निधि भी, उजागर हो गए हैं, और मूल्यों की पूर्ण वसूली अनिश्चित बनी हुई है। पैराग्वे का केंद्रीय बैंक अनुमान लगाता है कि यूएनओ बैंक के 97% जमाकर्ताओं को जमा गारंटी कोष के माध्यम से पूर्ण वसूली का अधिकार है। हालांकि, मूडीज़ ने विश्लेषण किया कि कुल जमा राशि का केवल लगभग 30% गारंटी द्वारा कवर किया गया था, जो संसाधनों के केंद्रीकरण को दर्शाता है।
पैराग्वे में, कवरेज प्रति जमाकर्ता 228.3 मिलियन गुआरानि तक पहुंचता है, जो लगभग 203 हजार ब्राज़ीलियाई रियाल के बराबर है। ब्राजील में, एफजीसी प्रति सीपीएफ या सीएनपीजे, प्रति संस्थान, 250 हजार रियाल तक गारंटी देता है, जिसकी अधिकतम सीमा चार वर्षों में 1 मिलियन रियाल है।
मास्टर और यूएनओ के परिदृश्यों के विपरीत, ब्राजील के पास पिक्स है। केंद्रीय बैंक ने खुलासा किया कि 2018 और 2023 के बीच, राष्ट्रीय वित्तीय प्रणाली (एसएफएन) और ब्राजीलियाई भुगतान प्रणाली (एसपीबी) में सक्रिय उपयोगकर्ताओं की संख्या जिन्होंने पिक्स या इलेक्ट्रॉनिक हस्तांतरण का उपयोग किया, दोगुनी हो गई। इस वृद्धि का श्रेय महामारी में आपातकालीन सहायता, पिक्स के लॉन्च और बाजार में नई संस्थाओं द्वारा संचालित बड़े डिजिटलीकरण को दिया जाता है।
एसएफएन/एसपीबी के सक्रिय उपयोगकर्ताओं की संख्या में 103.2% की वृद्धि हुई, जिससे भौतिक ग्राहकों की संख्या 77.2 मिलियन से बढ़कर 152 मिलियन हो गई, जो ग्राहक आधार में 97% की वृद्धि का प्रतिनिधित्व करता है। जनवरी 2025 में, एसएफएन से संबंधित सीपीएफ की संख्या 200 मिलियन से अधिक हो गई। पिक्स एक राज्य की नीति और ब्राजील के सार्वजनिक बुनियादी ढांचे के रूप में स्थापित हो गया है, जो खुला और गैर-भेदभावपूर्ण है।
डोनाल्ड ट्रम्प के खिलाफ ब्राजील के खिलाफ अभियान के दौरान अमेरिकी व्यापार प्रतिनिधि (यूएसटीआर) की आलोचना के बावजूद, जिसमें उन्होंने आरोप लगाया कि केंद्रीय बैंक अमेरिकी प्रणालियों पर पिक्स को प्राथमिकता देता है, यह ध्यान रखना प्रासंगिक है कि मास्टरकार्ड और वीज़ा जैसे कार्ड, और व्हाट्सएप पे जैसे प्लेटफॉर्म, उसी सेवा के लिए शुल्क लेते हैं जो पिक्स मुफ़्त है। पूर्व संघीय सांसद एडुआर्डो बोलसोनारो (पीएल-एसपी) ने सुझाव दिया कि ब्राजील अमेरिका के साथ पिक्स पर बातचीत करे, जिसमें ज़ेल को 'अमेरिकी पिक्स' बताया।
इन घोटालों के सामने, नागरिक बचाव के बिना रह जाता है। सुरक्षित बैंकिंग सेवाओं का लोकतंत्रीकरण, एक वैध आवश्यकता, का उपयोग अर्थव्यवस्था का अपहरण करने के लिए किया गया था। मास्टर और यूएनओ के समय में, व्यक्तिगत धन संचय के लिए शक्ति परियोजनाएं पिक्स के विपरीत हैं, जो प्रौद्योगिकी है और ब्राजील का है। ब्राजील के पास बैंकिंग चुनौतियों के सामने एक तुरुप का पत्ता है, लेकिन राज्य की नीतियों पर हावी होने वाली व्यक्तिगत परियोजनाओं के खिलाफ सतर्क रहना आवश्यक है।