नूबैंक ने एआई लागू करने के बाद कर्मचारियों को निकाला, जिससे धोखाधड़ी की कतार कम हुई
और पढ़ें
Tecnoblog
tecnoblog.net

नूबैंक ने एआई लागू करने के बाद कर्मचारियों को निकाला, जिससे धोखाधड़ी की कतार कम हुई

नूबैंक ने वित्तीय धोखाधड़ी के दावों की जांच के लिए समर्पित टीम के लगभग 30 कर्मचारियों को आंतरिक पुनर्गठन के हिस्से के रूप में बर्खास्त कर दिया, क्योंकि उसने आर्टिफिशियल इंटेलिजेंस का उपयोग करके कई कार्यों को स्वचालित कर दिया। ये छंटनी मंगलवार, 03/11 को हुई।

पूर्व और वर्तमान कर्मचारियों के बयानों के अनुसार, एआई के परिचय से पिछले छह महीनों में वित्तीय घोटालों से संबंधित शिकायतों के ढेर में 80% की कमी आई है। कंपनी ने स्वयं इन कटौतियों को आंतरिक परिवर्तनों का परिणाम बताया।

प्रभावित टीम, जिसे आंतरिक रूप से 'जांच' के नाम से जाना जाता था, नूबैंक के एंटी-फ्रॉड संचालन क्षेत्र से संबंधित थी। इसकी जिम्मेदारियों में उन खातों का विश्लेषण करना शामिल था जिन पर वित्तीय अपराधों में भागीदारी का संदेह था। इन कटौतियों ने उन पेशेवरों को प्रभावित किया जो शेल खातों की जांच करते थे, जिनका उपयोग अपराधियों द्वारा मूल्य स्थानांतरित करने और ट्रैकिंग को मुश्किल बनाने के लिए किया जाता था, जो पहले भी संघीय पुलिस की कार्रवाई का विषय रहा है।

फोलहा द्वारा रिपोर्ट किए जाने के अनुसार, एआई उपकरणों को लगभग छह महीने पहले लागू किया गया था, जिसकी शुरुआत कम जटिल मामलों के विश्लेषण से हुई थी। शुरू में, कुछ कर्मचारी सिस्टम द्वारा उत्पन्न निष्कर्षों की समीक्षा के लिए जिम्मेदार थे। यह अतिरिक्त काम संभावित विफलताओं का पता लगाने और सुधारात्मक प्रतिक्रिया उदाहरणों के साथ भाषा मॉडल को बेहतर बनाने दोनों के लिए था। इस स्वचालन के कारण, लंबित और शिकायतों की कतार में उल्लेखनीय गिरावट आई है।

कर्मचारियों को बिना किसी कारण के बर्खास्त कर दिया गया और उन्हें सूचित किया गया कि पुनर्गठन कार्यभार में कमी से जुड़ा हुआ था। नूबैंक ने बताया होगा कि एक प्रशासनिक क्षेत्र के पुनर्गठन के कारण कर्मियों का पुनर्व्यवस्थापन और पदों का बंद होना हुआ।

बर्खास्त किए गए कर्मचारियों को लाभ पैकेज का अधिकार है, जिसमें वेतन पूरक और स्वास्थ्य योजना का अस्थायी विस्तार शामिल है। इन बर्खास्तगियों से पहले, जांच टीम के लगभग 40 सदस्यों को पहले ही अन्य क्षेत्रों में स्थानांतरित कर दिया गया था। बचे हुए विश्लेषकों को धोखाधड़ी से लड़ने पर ध्यान केंद्रित करना होगा, सबसे जटिल मामलों पर ध्यान केंद्रित करना होगा।

नूबैंक ने इस पुनर्गठन से संबंधित नई छंटनी योजनाओं का खुलासा नहीं किया है। जुलाई में, डिज़ाइन उत्कृष्टता केंद्र की निदेशक एलेन किस ने टेक्नोब्लॉग को सूचित किया था कि कंपनी एआई के कारण भर्ती बंद नहीं करेगी।

समान कहानियाँ

यदि बैंक खाते से बिना सूचना के पैसे कट जाते हैं तो क्या करें: वापसी के नियम और आरबीआई मानदंड
और पढ़ें
www.aajtak.in

यदि बैंक खाते से बिना सूचना के पैसे कट जाते हैं तो क्या करें: वापसी के नियम और आरबीआई मानदंड

डिजिटल बैंकिंग के युग में ऑनलाइन धोखाधड़ी और बैंक खातों से अनाधिकृत निकासी के मामले बढ़ गए हैं। हाल ही में ग्रेटर नोएडा में एक घटना हुई जब पंजाब नेशनल बैंक (PNB) की एक शाखा के ग्राहकों के खातों और जमा प्रमाण पत्रों (FD) से लाखों रुपये गायब हो गए, जिससे जमाकर्ताओं के धन की सुरक्षा को लेकर चिंता बढ़ गई है।

यदि आपके जमा किए गए धन को आपकी जानकारी के बिना निकाला जाता है, तो बैंक से मुआवजे का सवाल उठता है। भारतीय रिजर्व बैंक (RBI) ने अनाधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन के मामलों में ग्राहक की जिम्मेदारी और धन वापसी की प्रक्रिया के संबंध में नियम स्थापित किए हैं। अपने खाते से बिना अनुमति के पैसे कटने पर आप कई तत्काल कदम उठाकर नुकसान को कम कर सकते हैं।

यदि आपके बैंक खाते से ऐसी राशि डेबिट होती है जो आपने नहीं की है, तो आपको तुरंत बैंक को सूचित करना होगा। इसके लिए आप बैंक के आधिकारिक ग्राहक सहायता नंबरों, मोबाइल एप्लिकेशन, वेबसाइट या बैंक शाखा में जाकर ऐसा कर सकते हैं।

यहां तीन प्राथमिक कार्य दिए गए हैं जिन्हें आपको करना चाहिए:

  • बैंक में शिकायत दर्ज करें: बैंक को अनाधिकृत लेनदेन के बारे में सूचित करना और शिकायत दर्ज कराना आवश्यक है। यदि आवश्यक हो, तो आगे की निकासी को रोकने के लिए ऑनलाइन डेबिट और कार्ड लेनदेन को ब्लॉक करने का अनुरोध करें।
  • शिकायत संख्या सहेजें: बैंक से शिकायत की संदर्भ संख्या अवश्य प्राप्त करें। साथ ही, एसएमएस, ईमेल, बैंक विवरण और लेनदेन के स्क्रीनशॉट सहेजें, क्योंकि ये दस्तावेज़ आगे की जांच और धनवापसी के लिए आवश्यक होंगे।
  • साइबर पुलिस को सूचित करें: यदि धोखाधड़ी ऑनलाइन भुगतान या डिजिटल लेनदेन से संबंधित है, तो तुरंत हेल्पलाइन नंबर 1930 पर शिकायत दर्ज कराएं। इसके अलावा, आप गृह मंत्रालय के साइबर अपराध पोर्टल cybercrime.gov.in के माध्यम से भी आवेदन कर सकते हैं।

आरबीआई के नियमों के अनुसार, अनाधिकृत इलेक्ट्रॉनिक लेनदेन में ग्राहक की जिम्मेदारी इस बात पर निर्भर करती है कि धोखाधड़ी कैसे हुई और ग्राहक ने बैंक को कितनी जल्दी सूचित किया।

यदि धोखाधड़ी बैंक की गलती से हुई है

यदि अनाधिकृत लेनदेन बैंक की लापरवाही, त्रुटि या प्रणालीगत कमी का परिणाम है, तो ग्राहक की जिम्मेदारी शून्य है। ऐसे मामलों में, ग्राहक को शिकायत दर्ज कराने की गति साबित करने की आवश्यकता नहीं है; पूरा नुकसान बैंक वहन करेगा।

तीसरे पक्ष की धोखाधड़ी के मामले में 3 दिनों के भीतर

यदि धन किसी तीसरे पक्ष के हस्तक्षेप या सिस्टम हैकिंग के कारण कटा है, न कि बैंक या ग्राहक की गलती से, तो ग्राहक को जानकारी मिलने के तीन कार्य दिवसों के भीतर बैंक को लेनदेन के बारे में सूचित करना होगा। इस शर्त का पालन करने पर ग्राहक की जिम्मेदारी भी शून्य होगी, और पूरा नुकसान बैंक उठाएगा।

4-7 दिनों के भीतर धोखाधड़ी की सूचना देने पर क्या जिम्मेदारी होगी?

यदि ग्राहक चार से सात कार्य दिवसों के भीतर बैंक को धोखाधड़ी के बारे में सूचित करता है, तो उसकी जिम्मेदारी सीमित होगी। यह सीमा खाते के प्रकार द्वारा निर्धारित की जाती है। ग्राहक को दो राशियों में से कम राशि का नुकसान हो सकता है: धोखाधड़ी वाले लेनदेन की राशि या निर्धारित अधिकतम सीमा। बेसिक सेविंग्स डिपॉजिट अकाउंट (BSBD) के लिए अधिकतम जिम्मेदारी 5000 रुपये है, जबकि अन्य सामान्य बचत खातों के लिए यह 10000 रुपये है। कुछ चालू और अन्य निर्दिष्ट खातों के लिए यह सीमा 25000 रुपये तक हो सकती है।

यदि ओटीपी या पिन साझा किया जाता है तो क्या होगा?

यदि धोखाधड़ी ग्राहक की अपनी लापरवाही के कारण हुई है, जिसने किसी को ओटीपी, पिन, पासवर्ड या अन्य भुगतान जानकारी दे दी है, तो ग्राहक बैंक से संपर्क करने तक पूरे नुकसान के लिए जिम्मेदार हो सकता है। हालांकि, बैंक को शिकायत मिलने के बाद होने वाले किसी भी अतिरिक्त अनाधिकृत नुकसान के लिए बैंक जिम्मेदार होगा।

यदि 7 दिनों से अधिक समय लगता है तो क्या होगा?

यदि ग्राहक सात कार्य दिवसों के बाद बैंक को धोखाधड़ी के बारे में सूचित करता है, तो उसकी जिम्मेदारी बैंक के निदेशक मंडल द्वारा अनुमोदित नीति के अनुसार निर्धारित की जाएगी। इसलिए, सबसे सुरक्षित तरीका यह है कि पैसे कटने की सूचना तुरंत दी जाए।

आरबीआई ने शून्य या सीमित जिम्मेदारी के मामलों में धन वापसी के लिए समय सीमा निर्धारित की है। बैंक को शिकायत प्राप्त होने के 10 कार्य दिवसों के भीतर अनाधिकृत राशि का अग्रिम जमा (प्रोविजनल क्रेडिट) करना अनिवार्य है। यह बीमा दावों के निपटान की प्रतीक्षा किए बिना होना चाहिए। राशि निकासी के दिन के मूल्य के अनुरूप होनी चाहिए।

बैंक को शिकायत की पूरी जांच करने और ग्राहक की जिम्मेदारी निर्धारित करने के लिए अधिकतम 90 दिन का समय दिया जाता है। यदि बैंक इस अवधि के भीतर शिकायत का समाधान या जिम्मेदारी निर्धारित नहीं कर पाता है, तो उसे आरबीआई के नियमों के अनुसार ग्राहक को मुआवजा देना होगा।

इसके अलावा, बैंक को यह सुनिश्चित करना होगा कि ग्राहक को बचत खातों या डेबिट कार्ड पर ब्याज के रूप में कोई नुकसान न हो। क्रेडिट कार्ड के मामले में, ग्राहक पर कोई अतिरिक्त ब्याज शुल्क नहीं लगाया जाना चाहिए।

यदि आपने बैंक में शिकायत दर्ज की है, लेकिन वह आपकी समस्या का समाधान करने से इनकार करता है, तो आप आरबीआई की शिकायत प्रबंधन प्रणाली (CMS) पर https://cms.rbi.org.in पर जा सकते हैं। आरबीआई के एकीकृत लोकपाल प्रणाली के तहत, आप बैंकिंग सेवाओं से संबंधित शिकायत दर्ज कर सकते हैं।

छंटनी के तरीके: स्वैच्छिक इस्तीफे से लेकर प्रदर्शन मूल्यांकन तक
और पढ़ें
www.aajtak.in

छंटनी के तरीके: स्वैच्छिक इस्तीफे से लेकर प्रदर्शन मूल्यांकन तक

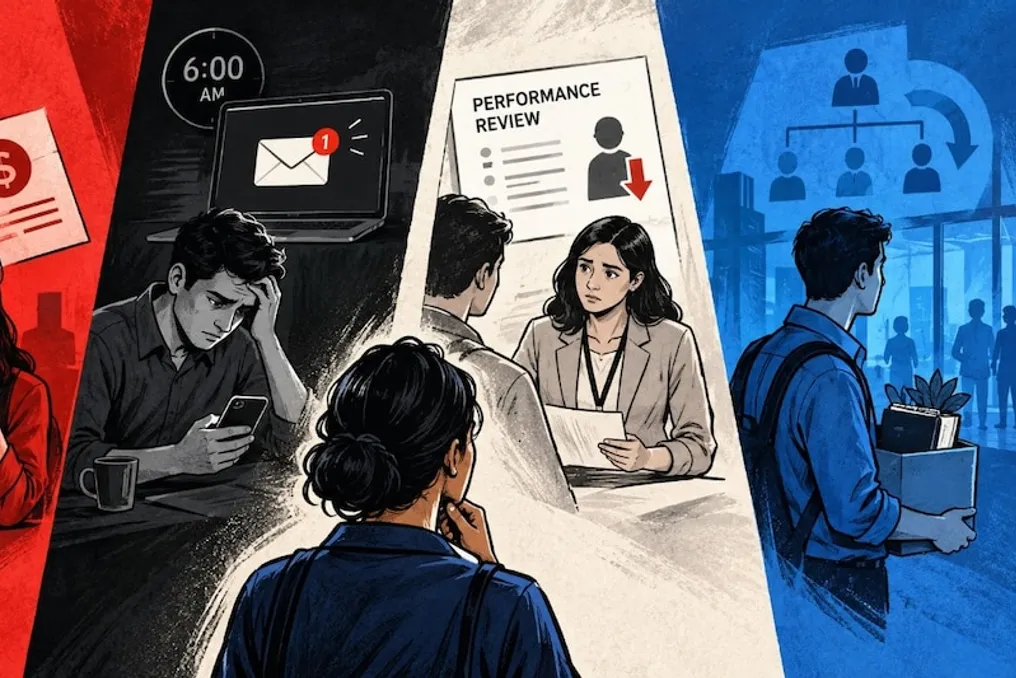
कार्यस्थल पर अनिश्चितता कर्मचारी के लिए तब तक अदृश्य रहती है जब तक कि कंपनी उसे संदेश या ईमेल द्वारा सूचित नहीं करती। जागने के तुरंत बाद छंटनी का पत्र प्राप्त करना करियर के बारे में गंभीर चिंताएँ पैदा करता है। हालांकि, कंपनियाँ छंटनी के नए तरीके विकसित कर रही हैं।

ये तरीके सुबह जल्दी बर्खास्तगी की सूचना, मूल्यांकन के दौरान लिए गए निर्णय, या नौकरी छोड़ने के बदले मानव संसाधन विभाग द्वारा वित्तीय पैकेज की पेशकश के रूप में हो सकते हैं। कुछ मामलों में कर्मचारी के पास छोड़ने का विकल्प होता है, जबकि अन्य में कंपनी स्वयं निर्णय लेती है।

माइक्रोसॉफ्ट ने भारत, अमेरिका, यूके और कनाडा में लगभग 60,000 उपयुक्त कर्मचारियों को स्वैच्छिक खरीद (voluntary buyout) का अवसर दिया। इस कार्यक्रम के माध्यम से कर्मचारी वित्तीय सहायता प्राप्त करते हुए कंपनी छोड़ सकते हैं। यह कदम ऐसे समय में उठाया गया है जब माइक्रोसॉफ्ट आर्टिफिशियल इंटेलिजेंस के बुनियादी ढांचे में सक्रिय रूप से निवेश कर रहा है और अपनी कार्यबल को व्यवसाय की जरूरतों के अनुरूप ढाल रहा है।

एक प्रश्न जो लोग अक्सर पूछते हैं, वह यह है कि क्या सभी 60,000 कर्मचारियों को निकाला जाएगा। उत्तर नकारात्मक है। स्वैच्छिक प्रस्थान जबरन छंटनी से अलग है। फिर भी, यह प्रस्ताव एक परिचित कार्य संबंधी चिंता को फिर से उठाता है: जब कंपनी तय करती है कि उसे कार्यबल की अलग संरचना की आवश्यकता है तो क्या होगा?

छंटनी विभिन्न रूपों में हो सकती है - सुबह जल्दी बर्खास्तगी के पत्र और बायआउट से लेकर प्रदर्शन से संबंधित छंटनी और बड़े संगठनात्मक परिवर्तनों तक। प्रत्येक छंटनी के अपने समाधान, अनिश्चितताएं और उन लोगों के लिए परिणाम होते हैं जो इस स्थिति में हैं। यह समझना आवश्यक है कि छंटनी के चार पहलू क्या हैं जिन्हें हर कर्मचारी को जानना चाहिए।

छंटनी का मतलब यह नहीं है कि कंपनी अचानक कर्मचारियों को निकाल देती है। कभी-कभी यह उन्हें वित्तीय पैकेज प्रदान करके जाने का अवसर देती है। अन्य कदम प्रदर्शन समीक्षा या संगठनात्मक परिवर्तन के बहाने उठाए जाते हैं। प्रौद्योगिकी क्षेत्र में हाल की घटनाएं दिखाती हैं कि छंटनी के तरीके विविध हैं, और हर स्थिति में कर्मचारियों के सामने अपनी चुनौतियाँ होती हैं।

विभिन्न प्रकार की छंटनी में माइक्रोसॉफ्ट द्वारा स्वैच्छिक प्रस्थान की पेशकश, ओरेकल के कर्मचारियों को सुबह जल्दी प्राप्त बर्खास्तगी पत्र, क्वालकॉम में प्रदर्शन समीक्षा के बाद संभावित छंटनी और एडिडास के तकनीकी डिवीजन में परिवर्तन शामिल हैं। इसलिए, कर्मचारियों के लिए इन सभी स्थितियों के बीच अंतर और वे उनके करियर को कैसे प्रभावित कर सकते हैं, यह समझना अत्यंत महत्वपूर्ण है।

माइक्रोसॉफ्ट ने 2026 में अपने उपयुक्त कर्मचारियों को स्वैच्छिक निकास प्रस्ताव दिया। इस कार्यक्रम के तहत, कंपनी के चयनित विभागों में आंतरिक स्तर 70 या उससे कम वाले मानदंडों को पूरा करने वाले कर्मचारियों को वित्तीय सहायता के बदले नौकरी छोड़ने का अवसर दिया गया था। यह प्रस्ताव भारत, अमेरिका, यूके और कनाडा में कुछ संगठनों पर लागू होता है, लेकिन सभी माइक्रोसॉफ्ट कर्मचारी उम्मीदवार नहीं हैं। यह कंपनी में सामान्य छंटनी से काफी अलग है। बायआउट में कर्मचारी अनुबंध की शर्तों पर छोड़ने का अवसर प्राप्त करता है, जबकि जबरन छंटनी में कंपनी स्वयं काम समाप्त करने का निर्णय लेती है।

इस तरह का प्रस्ताव स्वीकार करने से पहले, कर्मचारी को कई बातों पर सावधानीपूर्वक विचार करना चाहिए। इनमें पैकेज का आकार, नई नौकरी मिलने की संभावना, स्वास्थ्य बीमा, भविष्य की वित्तीय ज़रूरतें और नई नौकरी खोजने में लगने वाला समय शामिल है। वित्तीय पैकेज प्राप्त करना इस बात की गारंटी नहीं देता है कि छोड़ने का निर्णय आसान होगा।

इसके अलावा, कुछ कर्मचारियों को कंपनी में अचानक छंटनी के बारे में सूचित किया जाता है। सितंबर 2026 में ओरेकल के मामले में, कुछ कर्मचारियों को कंपनी में बदलावों के कारण उनकी नौकरियों की समाप्ति की सूचना देते हुए सुबह जल्दी ईमेल भेजा गया था। कंपनी ने पत्र में अंतिम कार्य दिवस के बारे में भी जानकारी दी थी। कंपनी ने इस अवधि में प्रभावित कर्मचारियों की कुल संख्या सार्वजनिक नहीं की।

ऐसी स्थिति में, कर्मचारी को नौकरी छोड़ने के बाद कई सवालों का सामना करना पड़ सकता है। उसे पता लगाना होगा कि कितनी विच्छेद राशि मिलेगी, बकाया राशि कब भुगतान की जाएगी, कंपनी की प्रणालियों तक पहुंच कब बंद होगी और नई नौकरी की तलाश कैसे शुरू करें।

बायआउट और इस तरह की बर्खास्तगी सूचना के बीच मुख्य अंतर यह है कि बायआउट में कर्मचारी के पास विकल्प हो सकता है, जबकि बर्खास्तगी पत्र प्राप्त करने पर काम समाप्त करने का निर्णय कंपनी द्वारा पहले ही लिया जा चुका होता है।

एक और छंटनी का रूप है जो कर्मचारियों के प्रदर्शन मूल्यांकन को ध्यान में रखता है। क्वालकॉम में 2026 में वार्षिक कर्मचारी समीक्षा के बाद वैश्विक नौकरी छंटनी की तैयारी की खबरें आई थीं। रिपोर्टों के अनुसार, सीईओ क्रिस्टियानो अमोन ने प्रदर्शन संस्कृति को मजबूत करने और उन क्षेत्रों पर ध्यान केंद्रित करने की आवश्यकता के बारे में बात की जो लगातार अपेक्षाओं को पूरा नहीं करते हैं। कंपनी ने प्रस्तावित छंटनी से प्रभावित होने वाली नौकरियों की संख्या सार्वजनिक नहीं की।

फिर भी, यह समझना महत्वपूर्ण है कि प्रदर्शन पर आधारित छंटनी और सामान्य संगठनात्मक परिवर्तन एक ही चीज नहीं हैं। संगठनात्मक परिवर्तनों में कर्मचारी की नौकरी समाप्त की जा सकती है, भले ही उसका प्रदर्शन उच्च रहा हो। जबकि प्रदर्शन पर आधारित निर्णयों में, कर्मचारी...
लोकप्रिय