यूएई के निवासियों को फर्नीचर में इनबिल्ट चार्जिंग पोर्ट्स के उपयोग से जुड़े जोखिमों के बारे में चेतावनी दी गई
और पढ़ें
Khaleej Times
www.khaleejtimes.com

यूएई के निवासियों को फर्नीचर में इनबिल्ट चार्जिंग पोर्ट्स के उपयोग से जुड़े जोखिमों के बारे में चेतावनी दी गई

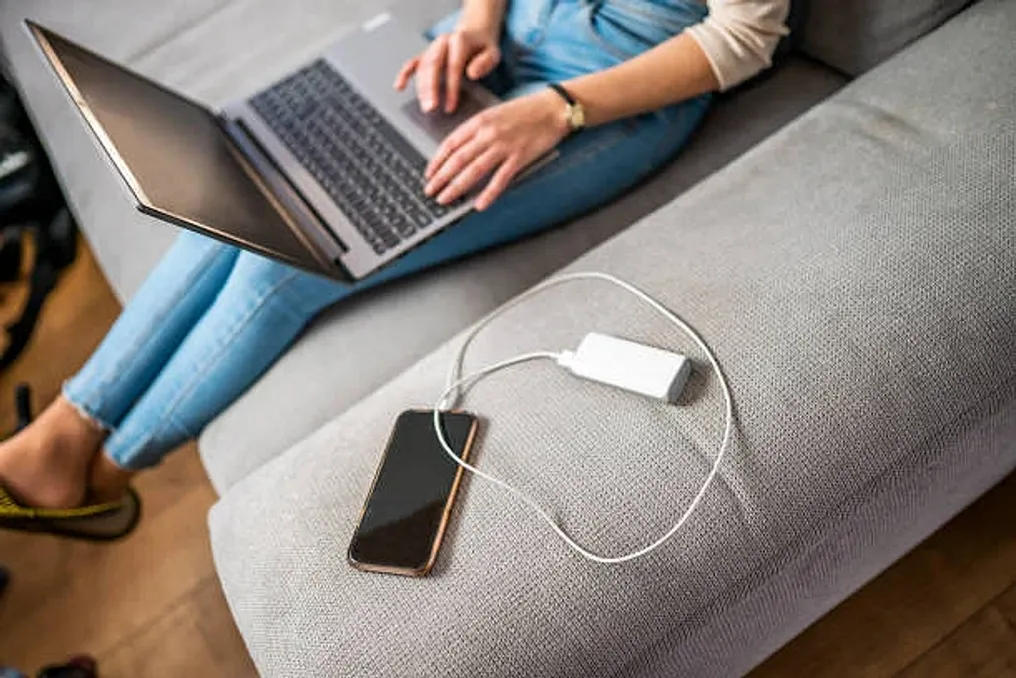
जैसे-जैसे आवासीय स्थान अधिक एकीकृत होते जा रहे हैं, सोफे भी अब इनबिल्ट चार्जिंग पोर्ट और बिजली के आउटलेट से लैस हो रहे हैं। ये सुविधाएँ यूएई में परिवारों के लिए अतिरिक्त सुविधा प्रदान करती हैं, जिससे वे टीवी देखते समय फोन चार्ज कर सकते हैं, बच्चों के टैबलेट को पावर दे सकते हैं या बिना सोफे से उठे दूर से काम कर सकते हैं।

चूंकि निवासी लिविंग रूम में इलेक्ट्रॉनिक उपकरणों के साथ अधिक समय बिताते हैं, इसलिए ये इनबिल्ट सुविधाएँ दैनिक जीवन को सरल बनाती हैं। हालांकि, यदि चार्जिंग डिवाइस या केबल ज़्यादा गरम हो जाते हैं, क्षतिग्रस्त हो जाते हैं या उनका गलत तरीके से उपयोग किया जाता है, तो वे विद्युत सुरक्षा के लिए जोखिम भी पैदा करते हैं।

अबू धाबी नागरिक सुरक्षा ने एक सुरक्षा अनुस्मारक जारी किया है, जिसमें निवासियों से संभावित विद्युत खतरों को रोकने के लिए इन चार्जिंग उपकरणों का उपयोग करते समय सावधानी बरतने का आग्रह किया गया है।

अधिकारियों ने निवासियों को सलाह दी है कि यदि इनबिल्ट चार्जर गर्म होना शुरू हो जाए तो तुरंत उपकरणों को बंद कर दें। साथ ही, लंबे समय तक उपकरणों को प्लग इन न रखने की भी चेतावनी दी गई है, खासकर सोते समय या घर से बाहर निकलते समय।

अन्य सुरक्षा सिफारिशों में चार्जिंग केबलों का नियमित निरीक्षण और क्षति या गर्मी के लक्षणों का पता चलने पर उनका तत्काल उपयोग बंद करना शामिल है। लैपटॉप जैसे शक्तिशाली गैजेट्स के लिए फर्नीचर के इनबिल्ट चार्जिंग उपकरणों का उपयोग करने से बचना चाहिए, और आउटलेट पर ओवरलोडिंग भी नहीं होनी चाहिए।

यह सुनिश्चित करना महत्वपूर्ण है कि फर्नीचर ऐसे केबलों और आउटलेट से सुसज्जित हो जो संबंधित आधिकारिक निकायों द्वारा अनुमोदित हों। यदि आउटलेट के पास जलने की गंध आती है या रंग बदल जाता है, तो बिजली तुरंत बंद कर देनी चाहिए और जांच होने तक उसका उपयोग नहीं करना चाहिए। इसके अलावा, कालीन के नीचे बिजली के केबल बिछाना सख्त वर्जित है, क्योंकि इससे शॉर्ट सर्किट की संभावना बढ़ सकती है।

समान कहानियाँ

यूएई के निवासी जल्द ही चीनी कंपनी अरिज के उड़ने वाले वाहन का स्वामित्व और संचालन कर सकेंगे
और पढ़ें
www.khaleejtimes.com

यूएई के निवासी जल्द ही चीनी कंपनी अरिज के उड़ने वाले वाहन का स्वामित्व और संचालन कर सकेंगे

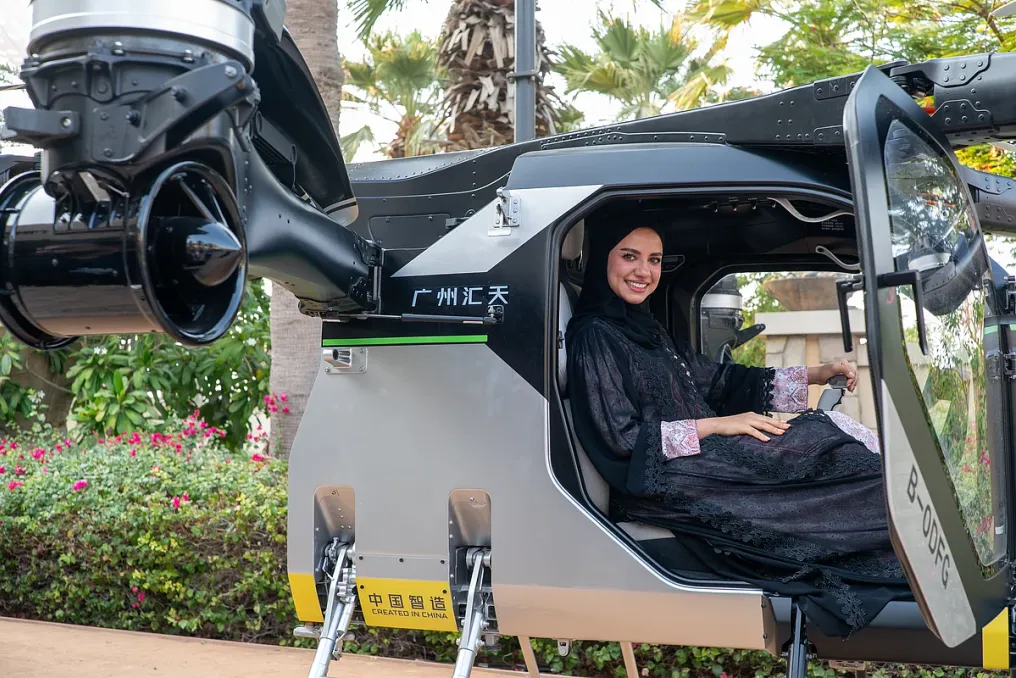
संयुक्त अरब अमीरात (यूएई) के निवासियों को जल्द ही एक उड़ने वाले वाहन को खरीदने का अवसर मिलेगा, जिसका उपयोग सड़कों पर किया जा सकता है, घर पर पार्क किया जा सकता है, और फिर छोटी उड़ानों के लिए एक उड़ान उपकरण में बदला जा सकता है। यह चीनी कंपनी अरिज द्वारा अपने व्यक्तिगत उड़ान परिवहन वाहन को बाजार में लाने की तैयारी के कारण संभव हो रहा है।

जॉबी एविएशन जैसी कंपनियों द्वारा विकसित इलेक्ट्रिक एयरोटैक्सी के विपरीत, जो यात्रियों के वाणिज्यिक परिवहन के लिए डिज़ाइन किए गए हैं, अरिज का लैंड एयरक्राफ्ट कैरियर मॉडल व्यक्तिगत उपभोक्ताओं पर केंद्रित है। यह छह पहियों वाले जमीनी वाहन और दो लोगों को ले जाने वाले हटाने योग्य इलेक्ट्रिक विमान का संयोजन है।

अरिज के सह-संस्थापक और उपाध्यक्ष, साथ ही एक्सपीएनजी डिज़ाइन के महाप्रबंधक, तान वान ने खलीज टाइम्स को दिए एक साक्षात्कार में दोनों मॉड्यूल के सहयोग के सिद्धांतों, सिस्टम प्रौद्योगिकी और यूएई में वाणिज्यिक कार्यान्वयन शुरू करने से पहले संभावित खरीदारों को क्या जानना चाहिए, इस बारे में विस्तार से बताया।

लैंड एयरक्राफ्ट कैरियर दो अलग-अलग घटकों से बना है: एक जमीनी वाहन जो विमान को ले जाता है, और पीछे के हिस्से में रखा गया एक दो सीटों वाला इलेक्ट्रिक वर्टिकल टेक-ऑफ एंड लैंडिंग (eVTOL) विमान। मालिक वाहन को उड़ान के लिए निर्दिष्ट क्षेत्र तक पहुंचा सकते हैं, जिसके बाद विमान तैनात हो जाता है। वान ने बताया कि जुड़ाव और अलगाव की प्रक्रिया स्वचालित है और केवल एक बटन दबाने की आवश्यकता होती है।

उन्होंने उल्लेख किया कि एक स्पर्श से जुड़ने और अलग होने वाला तंत्र सात या अधिक सिस्टम और एक हजार से अधिक पुर्जों का उपयोग करके बनाया गया है। सक्रियण के बाद, वाहन पीछे के हिस्से को खोलता है और उड़ान मॉड्यूल जारी करता है। यह मॉड्यूल जमीन की ओर उतरता है, जबकि एक विशेष वायवीय सस्पेंशन प्रणाली इसे विभिन्न सतहों और मिट्टी की स्थितियों के अनुकूल बनाने में मदद करती है।

उड़ान पूरी होने के बाद, विमान स्वायत्त डॉकिंग के माध्यम से वाहन में वापस लाया जा सकता है। कैमरे विमान की पहचान करते हैं और जमीनी वाहन को उसकी ओर निर्देशित करते हैं, जबकि सस्पेंशन सटीक रूप से दोनों मॉड्यूल के संरेखण को सुनिश्चित करने के लिए ऊंचाई को समायोजित करता है। फिर वाहन सही स्थिति लेता है और विमान को अपने पिछले हिस्से में ले लेता है। वान ने बताया कि पुनर्संयोजन की प्रक्रिया में लगभग चार से पांच मिनट लगते हैं।

वाणिज्यिक सेवाओं पर केंद्रित एयरोटैक्सी के विपरीत, अरिज निजी उपयोगकर्ताओं को लक्षित करती है जो अपना खुद का उड़ान उपकरण रखना और संचालित करना चाहते हैं। लैंड एयरक्राफ्ट कैरियर के साथ, मालिकों को हैंगर स्थान किराए पर लेने या हवाई अड्डे पर विमान संग्रहीत करने की आवश्यकता नहीं है; उड़ान मॉड्यूल को जमीनी वाहन के अंदर संग्रहीत किया जा सकता है, और मालिक लागू पार्किंग और परिवहन नियमों का पालन करते हुए अपनी व्यक्तिगत जगह पर पार्क कर सकता है।

कंपनी को दुनिया भर में लगभग 7000 अग्रिम ऑर्डर मिले हैं, जिनमें से लगभग 600 खाड़ी सहयोग परिषद (जीसीसी) के बाजारों से आए हैं। हालांकि, वाहन का स्वामित्व हर समय उड़ने की क्षमता की गारंटी नहीं देता है; विमान को पहले आवश्यक विमानन प्राधिकरण प्राप्त करने होंगे, और यूएई में निजी ऑपरेटरों और उड़ान स्थानों को नियंत्रित करने वाले नियम अभी भी विकास के चरण में हैं।

वान ने स्पष्ट किया कि अरिज को पहले चीन के नागरिक उड्डयन प्रशासन (CAAC) से प्रकार प्रमाणन प्राप्त करना होगा। इसके बाद, कंपनी यूएई के सामान्य नागरिक उड्डयन प्राधिकरण (GCAA) के माध्यम से अनुमोदन प्राप्त करेगी, जिससे देश में कानूनी संचालन के लिए विमान को मान्यता मिलेगी। उन्होंने जोर देकर कहा: 'पहले हमें चीन में अपना लक्ष्य हासिल करना होगा। हमें CAAC से प्रकार प्रमाणन की आवश्यकता है। उसके बाद हमें VTC मिलेगा। यह पहले से ही चीन के प्रकार प्रमाणन के तहत वैध है, और तभी हम यहां कानूनी रूप से उड़ सकते हैं।'

विमान का संचालन किसी भी खुले क्षेत्र में संभव नहीं होगा; यह अनुमोदित उड़ान क्षेत्रों, हवाई क्षेत्र के नियमों और स्थानीय अधिकारियों द्वारा बनाई गई बुनियादी ढांचे पर निर्भर करेगा। अरिज ने यूएई के विमानन अधिकारियों की देखरेख में प्रौद्योगिकी का परीक्षण करने के लिए रास अल खैमा के साथ एक नियामक सैंडबॉक्स स्थापित करने के लिए समझौता किया है। कंपनी जॉबी के एयरोटैक्सी संचालन के लिए बनाए जा रहे स्काईपोर्ट जैसे अन्य इलेक्ट्रिक उड़ान उपकरणों के ऑपरेटरों के साथ मौजूदा बुनियादी ढांचे को साझा करने के लिए भी तैयार है।

यूएई अधिकारियों ने दवा सुरक्षा बढ़ाने के अभियान के तहत निवासियों से दवाओं के दुष्प्रभावों की सूचना देने का आग्रह किया
और पढ़ें
www.khaleejtimes.com

यूएई अधिकारियों ने दवा सुरक्षा बढ़ाने के अभियान के तहत निवासियों से दवाओं के दुष्प्रभावों की सूचना देने का आग्रह किया

संयुक्त अरब अमीरात (यूएई) के निवासियों को, जो दवा लेने के बाद दुष्प्रभावों की आशंका रखते हैं, संबंधित स्वास्थ्य अधिकारियों को इसकी सूचना देने की पुरजोर सलाह दी जाती है। यह दवाओं की सुरक्षा के स्तर को बढ़ाने के उद्देश्य से एक राष्ट्रव्यापी पहल के हिस्से के रूप में हो रहा है।

एमिरेट्स ड्रग्स अथॉरिटी (EDE) ने 'बोलें, सुरक्षित रहें' (Speak Up .. Stay Safe) नामक एक अभियान शुरू किया है। यह अभियान पांच स्वास्थ्य प्राधिकरणों के सहयोग से चलाया जा रहा है और रोगियों, देखभाल करने वालों और चिकित्सा पेशेवरों से संभावित प्रतिकूल प्रतिक्रियाओं के बारे में जानकारी साझा करने का आग्रह करता है।

यह अभियान बुधवार, 4 नवंबर को घोषित किया गया था और 2 से 8 नवंबर तक चलने वाली वैश्विक पहल MedSafetyWeek 2026 का हिस्सा है। अधिकारियों ने इस बात पर जोर दिया कि संभावित दुष्प्रभावों की रिपोर्टिंग संभावित सुरक्षा समस्याओं की पहचान करने में मदद करती है जिनके आगे अध्ययन की आवश्यकता होती है, भले ही दवा को पहले ही उपयोग के लिए मंजूरी मिल चुकी हो।

निवासी संदिग्ध दवा दुष्प्रभावों और अन्य चिकित्सा उत्पादों की रिपोर्ट दर्ज करने के लिए EDE DAWA नामक एक स्मार्ट टूल का उपयोग कर सकते हैं। यह उपकरण अनुभव की जानकारी जमा करने की प्रक्रिया को सरल बनाता है, जिसके बाद रिपोर्टों को स्थापित प्रक्रियाओं के अनुसार मूल्यांकन के लिए विशेषज्ञों को भेजा जाता है।

यह उपकरण EDE और अपस्ला मॉनिटरिंग सेंटर के बीच साझेदारी के तहत विकसित और अनुमोदित किया गया है और बाजार में उपलब्ध दवाओं पर निरंतर निगरानी का समर्थन करता है। EDE ने रोगियों, देखभाल करने वालों और चिकित्सा पेशेवरों को आधिकारिक रिपोर्टिंग चैनलों का उपयोग करने की भी पुरजोर सिफारिश की है।

EDE में मेडिकल उत्पाद नियामक क्षेत्र के कार्यकारी निदेशक डॉ. रुकायया अकील अल बस्ताकी ने उल्लेख किया कि दवा सुरक्षा की निगरानी उत्पाद को मंजूरी मिलने और बाजार में आने के बाद समाप्त नहीं होती है। उन्होंने समझाया कि दवा के प्रभाव के बारे में नई जानकारी प्राप्त होने के कारण जिम्मेदारी पूरे दवा जीवनचक्र के दौरान बनी रहती है।

निवासियों और चिकित्सा पेशेवरों द्वारा प्रदान की गई रिपोर्टों का विश्लेषण अन्य वैज्ञानिक डेटा के साथ किया जाता है। ये जानकारी अधिकारियों को संभावित खतरे के संकेतों की पहचान करने में मदद करती है जिनके गहन जांच की आवश्यकता होती है। अल बस्ताकी के अनुसार, दवा सुरक्षा नियंत्रण की एक प्रभावी प्रणाली नियामक निकायों, चिकित्सा पेशेवरों, फार्मास्युटिकल कंपनियों, रोगियों और देखभाल करने वालों के बीच सहयोग पर निर्भर करती है।

उन्होंने इस बात पर भी जोर दिया कि रिपोर्टिंग केवल सूचनात्मक अभियानों तक सीमित न रहकर, दवाओं के जिम्मेदार उपयोग का एक अभिन्न अंग होनी चाहिए। राष्ट्रव्यापी अभियान में EDE, स्वास्थ्य और रोकथाम मंत्रालय, एमिरेट्स स्वास्थ्य सेवाएं, दुबई स्वास्थ्य विभाग, अबू धाबी स्वास्थ्य विभाग और शारजाह स्वास्थ्य प्राधिकरण शामिल हैं।

इस वर्ष MedSafetyWeek का नारा है: 'दुष्प्रभावों को नजरअंदाज न करें, रिपोर्ट करें!' यह पहल, जो अपना 11वां संस्करण मना रही है, अपस्ला मॉनिटरिंग सेंटर द्वारा दवा नियामकों, निगरानी केंद्रों और अंतर्राष्ट्रीय संगठनों के सहयोग से समन्वित की जाती है।

अभियान के हिस्से के रूप में चिकित्सा पेशेवरों की समझ को बढ़ाने के उद्देश्य से चिकित्सा पेशेवरों के लिए वर्चुअल सेमिनार आयोजित किए जाएंगे ताकि वे दवा सुरक्षा निगरानी और संदिग्ध दुष्प्रभावों के प्रबंधन को समझ सकें। शारजाह विश्वविद्यालय में जागरूकता कार्यक्रम भी आयोजित किए जाएंगे, जहां छात्र फार्माकोविजिलेंस, दवा सुरक्षा निगरानी प्रक्रिया पर व्याख्यान सुनेंगे और आधिकारिक रिपोर्टिंग चैनलों के उपयोग पर प्रशिक्षण प्राप्त करेंगे।

फार्मास्युटिकल कंपनियों के लिए एक विशेष वेबिनार उनकी जिम्मेदारियों और दवा सुरक्षा निगरानी की आवश्यकताओं की व्याख्या करेगा। यह मार्गदर्शिका संबंधित संगठनों की जिम्मेदारी और विपणन अनुमोदन के बाद दवाओं से जुड़े सुरक्षा जानकारी की निगरानी और जोखिम प्रबंधन की आवश्यकताओं को परिभाषित करती है।

यूएई उपभोक्ताओं के लिए चेतावनी: न्यूनतम भुगतानों पर 10,000 दिरहम का बैलेंस 22,000 तक बढ़ सकता है
और पढ़ें
www.khaleejtimes.com

यूएई उपभोक्ताओं के लिए चेतावनी: न्यूनतम भुगतानों पर 10,000 दिरहम का बैलेंस 22,000 तक बढ़ सकता है

संयुक्त अरब अमीरात (यूएई) के उपभोक्ताओं को इस बात की चेतावनी दी गई है कि क्रेडिट सीमा को खर्च करने के लक्ष्य के रूप में नहीं देखा जाना चाहिए। इस चेतावनी के अनुसार, यदि मासिक रूप से केवल न्यूनतम भुगतान किया जाता है, तो 10,000 दिरहम का कार्ड बैलेंस पूरी तरह से बंद होने में लगभग नौ साल ले सकता है और 22,000 दिरहम से अधिक का खर्च आ सकता है।

खालीज टाइम्स को दिए एक साक्षात्कार में, रेवोल्यूट की सीईओ अम्बारिन मुसा ने बताया कि इस कुल राशि में से 12,250 दिरहम से अधिक केवल ब्याज होंगे। उन्होंने आगाह किया कि यहां तक कि अपेक्षाकृत छोटा कर्ज भी दीर्घकालिक वित्तीय बोझ बन सकता है, और ग्राहकों को हर महीने स्टेटमेंट पर पूरी राशि चुकाने या कम से कम न्यूनतम आवश्यक भुगतान से काफी अधिक जमा करने की सलाह दी।

रेवोल्यूट की सीईओ ने अपने उदाहरण का आधार तीन प्रतिशत की काल्पनिक मासिक ब्याज दर पर रखा। न्यूनतम भुगतान बकाया राशि का पांच प्रतिशत, जिसमें ब्याज शामिल है, या 100 दिरहम, जो भी अधिक हो, माना जाता है। यदि कार्डधारक कोई अतिरिक्त खरीदारी नहीं करता है, तो ऋण चुकाने में लगभग आठ साल और नौ महीने लग सकते हैं, और कुल भुगतान लगभग 22,257 दिरहम होगा।

यूएई में क्रेडिट कार्ड पर ब्याज दरें आमतौर पर प्रति माह दो से चार प्रतिशत के बीच होती हैं, जो साधारण वार्षिक गणना पर लगभग 30 से 45 प्रतिशत के बराबर है। मुसा ने समझाया कि बकाया राशि पर ब्याज लगाया जाता है, और यदि बैलेंस अगले महीने अवैतनिक रहता है, तो धारक 'ब्याज पर ब्याज' का भुगतान करना शुरू कर देता है।

उन्होंने कहा, 'मासिक भुगतानों में प्रबंधनीय राशि की वृद्धि भी उधार लेने की कुल लागत को महत्वपूर्ण रूप से प्रभावित कर सकती है।'

यूएई केंद्रीय बैंक द्वारा दूसरी तिमाही 2026 के लिए ऋण भावना सर्वेक्षण के अनुसार, वित्तीय संस्थान व्यक्तिगत ऋण के प्रति अधिक सतर्क दृष्टिकोण अपना रहे हैं, और ऋण की कुल शुद्ध मांग में 20.5 प्रतिशत अंक की कमी आई है। सभी ऋण श्रेणियों में रुचि में कमी देखी गई, जिसमें ऑटो ऋणों में सबसे बड़ी गिरावट दर्ज की गई, इसके बाद क्रेडिट कार्ड और अन्य आवास ऋण (पुनर्वित्त और मरम्मत सहित) आए। उम्मीद है कि अगली तिमाही में सभी श्रेणियों में व्यक्तिगत ऋण के प्रति रुचि बहाल हो जाएगी, और कुल शुद्ध संतुलन +13.3 प्रतिशत अंक पर अनुमानित है, जिसमें क्रेडिट कार्ड और आवास ऋणों में सबसे मजबूत वृद्धि की उम्मीद है।

मुसा ने जोर देकर कहा कि क्रेडिट कार्ड आय का विस्तार नहीं, बल्कि उधार लेने का एक रूप है। उन्होंने टिप्पणी की: 'जिम्मेदार उपयोग पर क्रेडिट कार्ड एक उपयोगी वित्तीय उपकरण हो सकते हैं,' हालांकि समस्याएं तब उत्पन्न होती हैं जब उपभोक्ता दैनिक खर्चों को कवर करने के लिए ऋण का उपयोग करते हैं जिन्हें वे आराम से वहन नहीं कर सकते।

उन्होंने निवासियों से आग्रह किया कि वे बैंक द्वारा प्रस्तावित सीमा के बजाय अपनी आय के आधार पर व्यक्तिगत खर्च सीमा निर्धारित करें। खर्चों के बारे में जागरूकता बनाए रखने के लिए, उन्होंने बजट बनाने, लेनदेन की नियमित रूप से समीक्षा करने और वास्तविक समय में खर्च सूचनाओं का उपयोग करने की सलाह दी।

मुसा ने जोड़ा कि स्थिर आय धन के विवेकपूर्ण प्रबंधन की गारंटी नहीं देती है। क्रेडिट कार्ड व्यक्ति के बैंक खाते में वास्तविक धन और खर्च के बीच अंतर पैदा कर सकते हैं। उच्च सीमाएं उपभोक्ताओं को उपलब्ध ऋण को अतिरिक्त विवेकाधीन आय मानने के लिए लुभा सकती हैं। इसके अलावा, छोटी खरीदारी, विशेष रूप से डिजिटल भुगतान, तेजी से जमा हो सकती हैं क्योंकि खर्च लगभग अचेतन लगते हैं।

उनके अनुसार, किसी कार्यरत व्यक्ति के पास कितने कार्ड होने चाहिए, इसका कोई सार्वभौमिक संख्या नहीं है, क्योंकि यह व्यक्तिगत परिस्थितियों, दायित्वों और खर्च करने की आदतों पर निर्भर करता है। कई यूएई निवासी कैशबैक, माइल्स या बोनस प्राप्त करने के लिए कई कार्ड रखते हैं।

फिर भी, प्रत्येक कार्ड व्यक्ति के ऋण भार अनुपात (DBR) को प्रभावित कर सकता है, जो आय के मुकाबले मासिक ऋण दायित्व को मापता है। उन्होंने बताया कि यूएई में अधिकतम DBR आमतौर पर 50 प्रतिशत होता है, और बैंक आमतौर पर ऋण योग्यता का आकलन करते समय कार्ड की कुल सीमा का पांच प्रतिशत ध्यान में रखते हैं, भले ही कार्ड का उपयोग न किया जाए। एक ऐसे व्यक्ति के लिए जो प्रति माह 10,000 दिरहम कमाता है, अतिरिक्त ऋण प्राप्त करने की आवश्यकताओं को पूरा करने के लिए सामान्य तौर पर मासिक ऋण दायित्व 5,000 दिरहम से अधिक नहीं होना चाहिए।

कई कार्डों का प्रबंधन खर्चों, देय तिथियों और शेष राशियों को ट्रैक करना मुश्किल बना सकता है, साथ ही धोखाधड़ी के प्रति संवेदनशीलता भी बढ़ा सकता है। एक आम गलती सभी कार्डों पर कुल खर्चों पर नियंत्रण खो देना या खर्च व्यवहार में मुख्य समस्या को दूर किए बिना एक ऋण साधन का उपयोग दूसरे को चुकाने के लिए करना है।

मुसा ने जोर देकर कहा: 'कई कार्ड होना जरूरी नहीं कि अधिक वित्तीय लचीलापन दर्शाता हो।' उन्होंने यह भी उल्लेख किया कि उपभोक्ता अक्सर देर से भुगतान शुल्क, नकदी निकासी शुल्क और बकाया शेष पर ब्याज की लागत को कम आंकते हैं, जो जल्दी जमा हो सकता है, भले ही वार्षिक शुल्क अनुमानित हों। कई लोग विदेशी खर्चों पर अनुबंध और शुल्क विवरण में उल्लिखित मुद्रा विनिमय शुल्क को भी नजरअंदाज कर देते हैं।

उन्हें समय पर बिलों का भुगतान करने, जहां संभव हो वहां नकदी निकालने से बचने, अंतरराष्ट्रीय संचालन से पहले शुल्कों की जांच करने और अप्रत्याशित डेबिट के लिए मासिक विवरण का विश्लेषण करने की सलाह दी गई। कार्डधारकों को अपनी व्यक्तिगत वित्तीय जानकारी की सुरक्षा करनी चाहिए और कभी भी वन-टाइम पासवर्ड या क्रेडेंशियल साझा नहीं करने चाहिए।

जैसा कि मुसा ने कहा, यूएई के नए निवासियों के लिए क्रेडिट कार्ड क्रेडिट रेटिंग बनाने का एक अच्छा तरीका हो सकता है, जो बाद में बंधक ऋण प्राप्त करने में मदद कर सकता है। हालांकि, इसे आसान ऋण के रूप में नहीं देखा जाना चाहिए, और गलत उपयोग के कारण खराब रेटिंग का विपरीत प्रभाव पड़ सकता है। उन्होंने निष्कर्ष निकाला: 'वित्तीय जिम्मेदारी क्रेडिट कार्डों को अस्वीकार करने में नहीं है, बल्कि उनका बुद्धिमानी से उपयोग करने में है।'
लोकप्रिय