शेयरचैट माइक्रो-ड्रामा से प्रेरित लाभप्रदता वृद्धि के कारण 2027 के अंत में आईपीओ की योजना बना रहा है
और पढ़ें
Business Standard
business-standard.com

शेयरचैट माइक्रो-ड्रामा से प्रेरित लाभप्रदता वृद्धि के कारण 2027 के अंत में आईपीओ की योजना बना रहा है

मोहल्ला टेक के स्वामित्व वाली कंपनी शेयरचैट ने दो तिमाहियों के सकारात्मक ईबीआईटीडीए तक पहुंचने के बाद 2027 के अंत में आरंभिक सार्वजनिक पेशकश (आईपीओ) करने पर विचार कर रही है। राजस्व में वृद्धि और कंपनी के नकदी प्रवाह में सुधार काफी हद तक माइक्रो-ड्रामा प्रारूप से जुड़ा हुआ है।

शेयरचैट, एक भारतीय सोशल मीडिया कंपनी, जिसने पहले इंस्टाग्राम के साथ प्रतिस्पर्धा करने की कोशिश में भारी खर्च किया था, अब नकदी उत्पन्न कर रही है। इस में महत्वपूर्ण योगदान छोटे एपिसोड की श्रृंखलाओं के प्रारूप से आया है, जिनकी अवधि एक से दो मिनट होती है, जो पिछले एक साल में भारत में उपयोगकर्ताओं के बीच बहुत लोकप्रिय हो गई है।

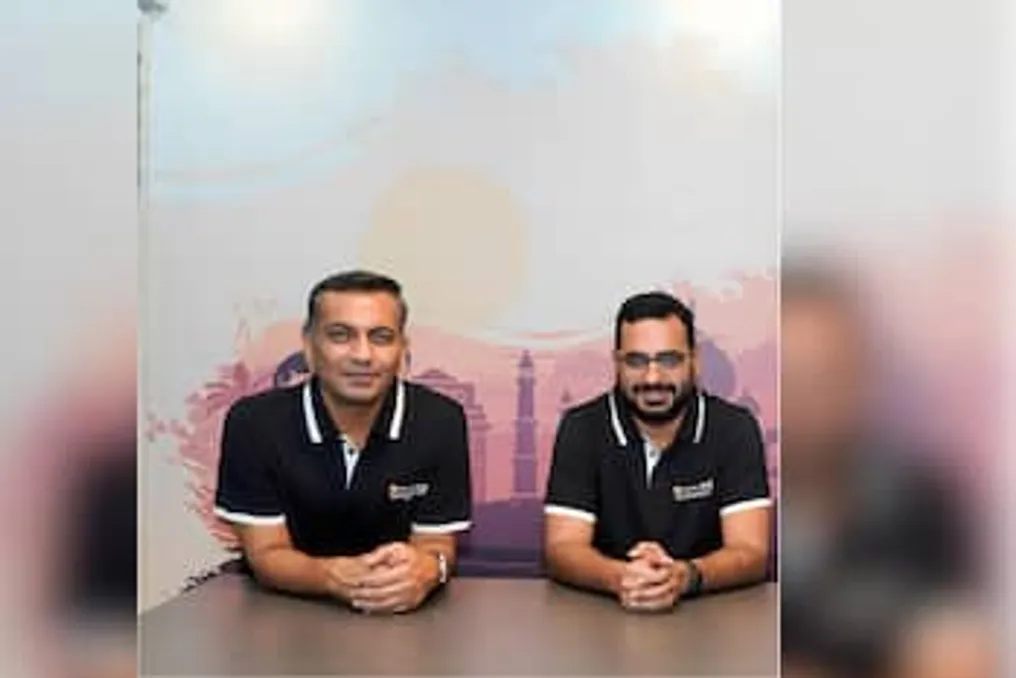
शेयरचैट, जो मोहल्ला टेक द्वारा संचालित है, शॉर्ट वीडियो ऐप Moj और माइक्रो-ड्रामा ऐप QuickTV चलाती है, ने बुधवार को बताया कि वित्तीय वर्ष 2026 में परिचालन राजस्व 40 प्रतिशत बढ़कर 1,016 करोड़ रुपये हो गया, जबकि वित्तीय वर्ष 2025 में यह 723 करोड़ रुपये था। सह-संस्थापक और मुख्य वित्तीय अधिकारी मनोहर चरण के अनुसार, कंपनी लिस्टिंग पर काम कर रही है और अक्टूबर से दिसंबर 2027 के दौरान स्टॉक एक्सचेंज में सूचीबद्ध होने पर विचार कर सकती है।

यह समयरेखा तब प्रासंगिक होगी जब कंपनी वित्तीय वर्ष 2027 के परिणामों के आधार पर दस्तावेज दाखिल करेगी, बशर्ते वह एक वित्तीय वर्ष के भीतर पूर्ण लाभप्रदता प्राप्त कर ले और मार्च 2027 तक छह लगातार तिमाहियों के सकारात्मक नकदी प्रवाह का प्रदर्शन करे। कंपनी ने यह भी कहा कि वित्तीय वर्ष 2027 में वृद्धि तेज हुई है, और पहले छमाही के अंत तक वार्षिक आवर्ती राजस्व (ARR) 1,500 करोड़ रुपये से अधिक हो गया है।

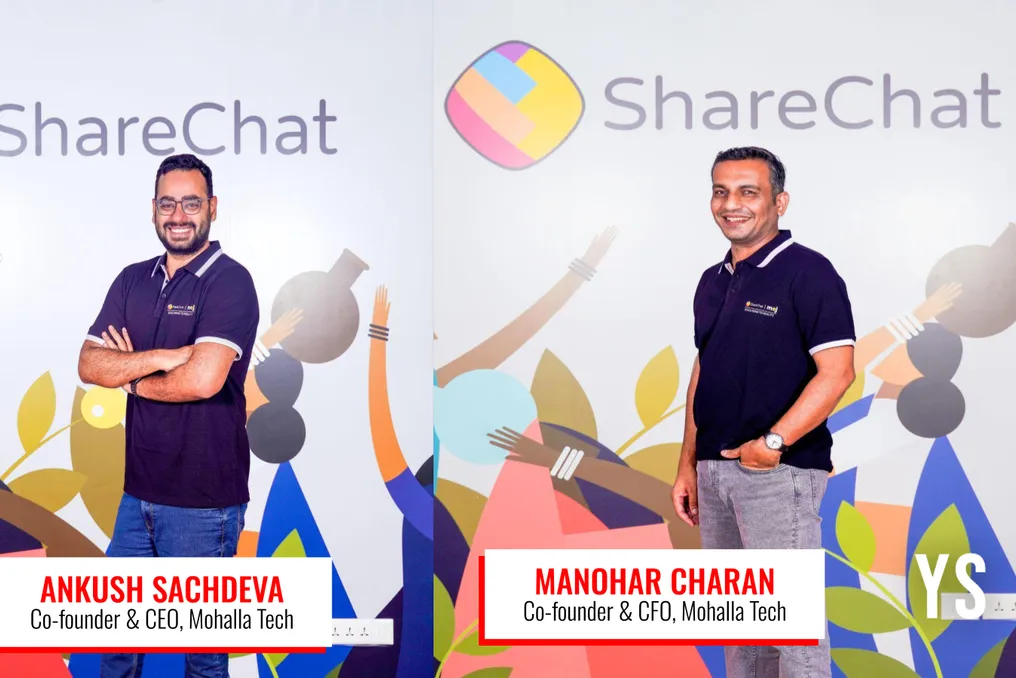
मोहल्ला टेक ने वित्तीय वर्ष 2027 की पहली तिमाही में ईबीआईटीडीए के मामले में सकारात्मकता हासिल की और वित्तीय वर्ष 2027 की पहली छमाही में दो लगातार तिमाहियों के सकारात्मक ईबीआईटीडीए का प्रदर्शन किया, साथ ही चार लगातार तिमाहियों के सकारात्मक नकदी प्रवाह को भी दर्ज किया। कंपनी उम्मीद करती है कि वित्तीय वर्ष 2027 को 'पहले पूरी तरह से लाभदायक वर्ष' के रूप में समाप्त किया जाएगा, जिसमें लगभग 25 करोड़ रुपये का ईबीआईटीडीए होगा। सह-संस्थापक और सीईओ अंकुश सचदेवा ने उल्लेख किया कि विकास पूरी तरह से आंतरिक नकदी प्रवाह द्वारा वित्त पोषित है।

चरण ने जोर देकर कहा कि 'माइक्रो-ड्रामा विकास का एक शक्तिशाली इंजन साबित हुआ है'। चूंकि भारत के लगभग 70 प्रतिशत इंटरनेट उपयोगकर्ता ग्रामीण क्षेत्रों में हैं, इसलिए कंपनियों को छोटे शहरों तक पहुंचना आवश्यक है। उन्होंने आगे कहा कि सोशल मीडिया एक ऐसा व्यवसाय है जो पैमाने पर आधारित है, जहां केवल तीन या चार कंपनियां जीवित रह सकती हैं, और गूगल या मेटा जैसी तकनीकी दिग्गजों के साथ प्रौद्योगिकी, पहुंच और पूंजी के क्षेत्र में प्रतिस्पर्धा अत्यंत कठिन है। उपयोगकर्ता एक घंटे के भीतर ऐप्स बदल सकते हैं, इसलिए प्लेटफॉर्मों को अद्वितीय निचेस की आवश्यकता होती है।

वर्षों के संचालन में, शेयरचैट और Moj ने क्षेत्रीय भाषाओं और संस्कृति की गहरी समझ और टियर-2 और टियर-3 शहरों में क्षेत्रीय भारत के रचनाकारों का समुदाय बनाकर यह विभेदीकरण हासिल किया है। माइक्रो-ड्रामा ने दूसरे और अधिक मजबूत विभेदक कारक को जोड़ा है।

चरण के अनुसार, जब उपयोगकर्ता श्रृंखलाबद्ध सामग्री देखते हैं, तो वे जरूरी नहीं कि छोटे वीडियो से ध्यान हटाएँ। कई उपयोगकर्ता टेलीविजन देखने के समय को माइक्रो-ड्रामा प्लेटफॉर्म पर समान लेकिन ऊर्ध्वाधर कहानियों के देखने से बदल देते हैं जिनमें क्लिफहैंगर होते हैं। इस प्रकार, Moj, एक माइक्रो-ड्रामा प्लेटफॉर्म होने के नाते, रैखिक टेलीविजन और ओटीटी प्लेटफॉर्म से प्रतिस्पर्धा करता है।

चरण ने उल्लेख किया कि वैश्विक सोशल नेटवर्क अमेरिका के एक उपयोगकर्ता से लगभग 50 गुना अधिक विज्ञापन राजस्व प्राप्त करते हैं, बजाय इसके कि वह भारत के उपयोगकर्ता से प्राप्त करे, जबकि क्लाउड सेवाओं की लागत लगभग समान होती है। उन्होंने यह भी बताया कि प्रति उपयोगकर्ता मोहल्ला टेक की वार्षिक सर्वर लागत वर्तमान में दुनिया के सभी सोशल नेटवर्कों में सबसे कम है, जो रेडिट के बाद आती है, जिसने पहले यह स्थान रखा था। Moj उपयोगकर्ताओं को इंस्टाग्राम के अलावा रहने के लिए 'तीन अतिरिक्त कारण' प्रदान करता है। Moj के उपयोगकर्ता आधार में वृद्धि हुई है, और ऐप में बिताया गया समय पिछले वर्ष की तुलना में दोगुना हो गया है, और मई 2026 से प्रति उपयोगकर्ता विज्ञापन राजस्व दोगुना हो गया है।

वित्तीय वर्ष 2026 में, ईबीआईटीडीए पर समायोजित नुकसान 58 प्रतिशत घटकर 91 करोड़ रुपये हो गया, जबकि यह पहले 219 करोड़ रुपये था। माइक्रो-ड्रामा, जिसे विज्ञापन और सब्सक्रिप्शन के माध्यम से मुद्रीकृत किया जाता है, विज्ञापन और लाइव स्ट्रीमिंग के साथ तीसरे प्रमुख राजस्व स्रोत के रूप में उभरा है। QuickTV और Moj+ सब्सक्रिप्शन ने पहले पूरे वर्ष में 293 करोड़ रुपये कमाए।

वित्तीय वर्ष 2027 की दूसरी तिमाही में विज्ञापन राजस्व में साल-दर-साल 40 प्रतिशत की वृद्धि हुई है और त्योहारी सीजन में इसकी गति जारी रहने की उम्मीद है, जिसका श्रेय माइक्रो-ड्रामा के दैनिक उपभोग को जाता है, जो 12 महीनों में 6.5 गुना बढ़कर 1 बिलियन से अधिक हो गया है। मोहल्ला टेक इंस्टाग्राम रील्स और यूट्यूब शॉर्ट्स के साथ-साथ Kuku TV, स्टोरी टीवी, जियोहॉटस्टार और ड्रामाबॉक्स जैसे माइक्रो-ड्रामा प्लेटफॉर्म से प्रतिस्पर्धा करता है। चरण ने कहा कि सदस्यता-उन्मुख प्लेटफार्मों के विपरीत, जो उपयोगकर्ता अधिग्रहण पर बड़ी रकम खर्च करते हैं, Moj अपने 200 मिलियन से अधिक मासिक मुद्रीकृत उपयोगकर्ताओं के बीच माइक्रो-ड्रामा फैला सकता है, जैसा कि YouTube Shorts के साथ करता है।

अगस्त में, मोहल्ला टेक ने इस वर्ष कृत्रिम बुद्धिमत्ता का उपयोग करके माइक्रो-ड्रामा पर 100 करोड़ रुपये आवंटित किए। चरण ने बताया कि अभिनेताओं की भागीदारी के साथ सामग्री उत्पादन की लागत प्रति मिनट लगभग 20,000-25,000 रुपये है, जबकि एआई ने इस लागत को 7,000-8,000 रुपये तक कम कर दिया है, और ये लागतें गिरती रहेंगी। उन्होंने यह भी उल्लेख किया कि एआई द्वारा बनाई गई सामग्री की सुसंगतता और जुड़ाव हर महीने बेहतर हो रहा है।

हालांकि, उन्होंने यह भी उल्लेख किया कि उपयोगकर्ता एक्सक्लूसिव सामग्री के लिए भुगतान करने को तैयार हैं। चरण ने एक राय का हवाला दिया: 'हम फिल्म के लिए भुगतान करते हैं क्योंकि उसमें शाह रूख खान है, और यह फिल्म नेटफ्लिक्स पर उपलब्ध नहीं है।' उन्होंने चेतावनी दी कि जैसे-जैसे आपूर्ति बढ़ेगी और एआई के कारण विभेदीकरण कम होगा, सदस्यता के लिए प्रोत्साहन कमजोर हो सकता है। चरण का मानना है कि विज्ञापन दीर्घकालिक लाभ का आधार होगा, चीन का उदाहरण देते हुए, जहां माइक्रो-ड्रामा से 70% से अधिक राजस्व विज्ञापन से आता है। उनका अनुमान है कि बाजार के परिपक्व होने पर भारत इस उदाहरण का पालन करेगा।

मोहल्ला टेक एआई द्वारा उत्पन्न अधिक कहानियों और हिंदी के प्रभुत्व के अलावा गैर-हिंदी सामग्री बनाने की भी योजना बना रही है। यदि आर्थिक व्यवहार्यता उचित है तो कंपनी अंतरराष्ट्रीय बाजारों में छोटे परीक्षण प्रोजेक्ट पर विचार कर सकती है। हालांकि, उन्होंने चेतावनी दी कि उच्च प्रतिस्पर्धा के कारण अंतरराष्ट्रीय बाजारों को बहुत सावधानी से देखा जाएगा।
समान कहानियाँ

मोहल्ला टेक ने 2026 वित्तीय वर्ष में राजस्व में 40% की वृद्धि दर्ज की
और पढ़ें
yourstory.com

मोहल्ला टेक ने 2026 वित्तीय वर्ष में राजस्व में 40% की वृद्धि दर्ज की

मोहल्ला टेक, जो सोशल मीडिया प्लेटफॉर्म शेयरचैट, मोज और क्विकटीवी का मूल ढांचा है, ने 2026 वित्तीय वर्ष में राजस्व में उल्लेखनीय वृद्धि की सूचना दी। राजस्व 1016 करोड़ रुपये तक पहुंच गया, जो 2025 वित्तीय वर्ष में दर्ज किए गए 723 करोड़ रुपये की तुलना में 40% की वृद्धि दर्शाता है।

कंपनी की वृद्धि माइक्रो-ड्रामा सेगमेंट में विविधीकरण के कारण हुई। इन ड्रामों को विज्ञापन और सब्सक्रिप्शन दोनों के माध्यम से मुद्रीकृत किया जाता है। इस प्रकार, आय का एक तीसरा बड़ा स्रोत सामने आया, जिसने मौजूदा दिशाओं - विज्ञापन और लाइव स्ट्रीमिंग - को पूरक बनाया।

पहले पूरे वर्ष के दौरान, क्विकटीवी और मोज+ ऐप्स के कारण सब्सक्रिप्शन से आय 293 करोड़ रुपये रही। मोहल्ला टेक ने यह भी बताया कि 2027 वित्तीय वर्ष की पहली छमाही में ही वार्षिक आवर्ती राजस्व (ARR) 1500 करोड़ रुपये तक पहुंच गया। कंपनी का अनुमान है कि 2027 वित्तीय वर्ष में वह पहली बार EBITDA स्तर पर शुद्ध लाभ दर्ज करेगी, जो लगभग 25 करोड़ रुपये होगा।

2026 वित्तीय वर्ष में EBITDA घाटा 58% घटकर 91 करोड़ रुपये हो गया, जबकि 2025 वित्तीय वर्ष में यह 219 करोड़ रुपये था। इसके अलावा, 2027 वित्तीय वर्ष की पहली छमाही के अंत तक, कंपनी ने लगातार चार तिमाहियों तक सकारात्मक नकदी प्रवाह और दो तिमाहियों तक सकारात्मक EBITDA दर्ज किया।

मोहल्ला टेक के सह-संस्थापक और सीईओ अंकुश सचदेवा ने उल्लेख किया कि कई वर्षों की रणनीतिक अनुशासन के बाद कंपनी लाभप्रदता के मार्ग पर आ गई है। उन्होंने आगे कहा कि एक साल पहले स्थायी मुख्य व्यवसाय बनाने का लक्ष्य हासिल कर लिया गया था, और अब कंपनी अपने स्वयं के राजस्व से धन उत्पन्न कर रही है और विकास के अगले चरण को वित्तपोषित कर रही है।

हालांकि 2026 वित्तीय वर्ष में वृद्धि सब्सक्रिप्शन राजस्व द्वारा समर्थित थी, विज्ञापन व्यवसाय भी गति पकड़ रहा है। 2027 वित्तीय वर्ष की दूसरी तिमाही में विज्ञापन राजस्व में सालाना आधार पर 40% की वृद्धि हुई और उम्मीद है कि छुट्टियों के दौरान यह और भी तेजी से बढ़ेगा।

कंपनी के आंकड़ों के अनुसार, 12 महीनों में माइक्रो-ड्रामा की दैनिक खपत 6.5 गुना बढ़कर एक अरब इकाइयों के निशान से अधिक हो गई। मोहल्ला टेक के सह-संस्थापक और सीएफओ मानवकर चारन ने इस बात पर जोर दिया कि पिछले दो तिमाहियों में विज्ञापन व्यवसाय को महत्वपूर्ण बढ़ावा मिला है, और आगामी त्योहारी महीनों में और वृद्धि की उम्मीद है। उन्होंने राजस्व की मजबूत वृद्धि प्रवृत्ति बनाए रखते हुए लाभ मार्जिन में निरंतर सुधार पर भी प्रकाश डाला।

कंपनी ने यह भी बताया कि मुफ्त और विज्ञापन-समर्थित माइक्रो-ड्रामा ने शेयरचैट और मोज दोनों प्लेटफॉर्म पर विज्ञापनदाताओं के आधार का विस्तार किया है।

Anthropic का आरंभिक सार्वजनिक पेशकश वैश्विक कृत्रिम बुद्धिमत्ता बाजार को फिर से परिभाषित कर सकती है
और पढ़ें
olhardigital.com.br

Anthropic का आरंभिक सार्वजनिक पेशकश वैश्विक कृत्रिम बुद्धिमत्ता बाजार को फिर से परिभाषित कर सकती है

Anthropic, जो Claude सहायक का डेवलपर है, ने पूंजी खोलने की प्रक्रिया शुरू कर दी है, जिसके परिणामस्वरूप इतिहास की सबसे बड़ी स्टॉक सार्वजनिक पेशकशों में से एक हो सकती है। यह ऑपरेशन कृत्रिम बुद्धिमत्ता (AI) बाजार के लिए एक महत्वपूर्ण परीक्षण के रूप में काम करेगा, खासकर क्षेत्र के खरबों डॉलर के मूल्यांकन पर अनिश्चितता के समय में।

इस आईपीओ का परिणाम ओपनएआई (OpenAI) के भविष्य में शेयर बाजार में प्रवेश और प्रौद्योगिकी से संबंधित कंपनियों को वित्तपोषित करने में निवेशकों की प्रवृत्ति को बदलने की क्षमता भी रखता है। वर्तमान में, निवेशक Anthropic का मूल्यांकन खरबों डॉलर में करते हैं। पांच साल पहले स्थापित कंपनी, AI बाजार में OpenAI के साथ प्रमुख स्थान साझा करती है, एक प्रतियोगी जिसने अपनी खुद की पेशकश के लिए गोपनीय दस्तावेज प्रस्तुत किए हैं, लेकिन 2027 से पहले लॉन्च करने की योजना नहीं बना रहा है।

हालांकि, वर्तमान वित्तीय परिदृश्य चुनौतियां प्रस्तुत करता है। AI पर केंद्रित क्लाउड कंप्यूटिंग कंपनियां और डेटा सेंटर ऑपरेटरों के शेयरों में गिरावट दर्ज की गई है। ऑस्ट्रेलियाई फर्मस (Firmus) ने अपने आईपीओ की योजनाओं को निलंबित कर दिया है, साथ ही SK Hynix की अमेरिकी इकाई सॉलिडिग्म (Solidigm) ने भी ऐसा किया है।

बाजार में उल्लेखनीय परिणामों के साथ आने के बावजूद, Anthropic को महत्वपूर्ण नुकसान भी हुआ है। सीएनबीसी (CNBC) द्वारा रिपोर्ट किए जाने के अनुसार, कंपनी ने पहले सेमेस्टर में 80 बिलियन अमेरिकी डॉलर (420 बिलियन रुपये) से अधिक का घाटा दर्ज किया। समानांतर रूप से, राजस्व में तेजी से वृद्धि हुई है, जो विभिन्न निगमों द्वारा उत्पादकता और प्रोग्रामिंग उपकरणों के उपयोग से प्रेरित है।

दूसरी तिमाही में, राजस्व 11.56 बिलियन अमेरिकी डॉलर (60.69 बिलियन रुपये) तक पहुंच गया, जो पिछले वर्ष की इसी अवधि में दर्ज 787 मिलियन अमेरिकी डॉलर (4.13 बिलियन रुपये) की तुलना में एक महत्वपूर्ण वृद्धि है। जून के अंत तक, कंपनी के पास लगभग 132 बिलियन अमेरिकी डॉलर (693 बिलियन रुपये) नकद थे, जिसमें समतुल्य और अल्पकालिक निवेश शामिल थे। लगातार पांच तिमाहियों के परिचालन घाटे के बाद, Anthropic ने दूसरी तिमाही में 974 मिलियन अमेरिकी डॉलर (5.11 बिलियन रुपये) का परिचालन लाभ कमाया।

सैफायर वेंचर्स (Sapphire Ventures) के सह-संस्थापक जय दास (Jai Das) ने चेतावनी दी कि यदि प्रदर्शन उम्मीद से कम रहता है, तो स्थिति 'पेपर हाउस' जैसी हो सकती है। AI क्षेत्र के बड़े खिलाड़ियों के साथ Anthropic का सहयोग प्रतिस्पर्धा से परे है; इसका लगभग आधा राजस्व माइक्रोसॉफ्ट (Microsoft), अमेज़ॅन (Amazon) और अल्फाबेट (Alphabet), गूगल (Google) के नियंत्रक, द्वारा प्रदान की जाने वाली क्लाउड सेवाओं के माध्यम से Claude के व्यावसायीकरण से आता है। ये तीनों दिग्गज डेवलपर में निवेशक भी हैं।

मॉडल के विकास के लिए आवश्यक बुनियादी ढांचा Nvidia, AMD, Amazon और Google द्वारा प्रदान किए गए चिप्स पर निर्भर करता है। इस प्रकार, AI को वित्तपोषित करने में निवेशकों की किसी भी बदलाव का उद्योग के विभिन्न क्षेत्रों पर प्रभाव पड़ सकता है। एफटीवी कैपिटल (FTV Capital) के प्रबंध भागीदार ब्रैड बर्नस्टीन (Brad Bernstein) का मानना है कि अनुमान से कम प्रदर्शन से AI स्टार्टअप्स में निवेश का व्यापक पुनर्मूल्यांकन हो सकता है, जिससे जोखिम पूंजी पर एक श्रृंखला प्रतिक्रिया उत्पन्न होगी।

प्रभाव पूरी तकनीकी श्रृंखला तक फैल सकता है। एक अतिरिक्त चुनौती ओपन-वेट मॉडल में निहित है, जो अधिक वैयक्तिकरण और कम लागत की अनुमति देते हैं, जिसमें मूनशॉट एआई (Moonshot AI), डीपसीक (DeepSeek) और झिपू (Zhipu) जैसे प्रतियोगी शामिल हैं। हालांकि आईपीओ दस्तावेज़ में OpenAI और Google को प्रतिद्वंद्वी के रूप में उल्लेख किया गया है, Anthropic एक व्यापक विक्रेता पूल के अस्तित्व को स्वीकार करता है।

कंपनी विस्तार के अवसर पहचानती है, क्योंकि हाल की तिमाही में, फॉर्च्यून 500 में सूचीबद्ध कंपनियों के कुल खर्च का 0.1% से भी कम उनके मॉडल और सेवाओं पर समर्पित था। खरबों डॉलर का मूल्यांकन इस ऑपरेशन को एक विशिष्ट समूह में भी रखता है; यदि यह 1 ट्रिलियन अमेरिकी डॉलर (5.25 ट्रिलियन रुपये) से अधिक मूल्य पर लॉन्च होता है, तो Anthropic सऊदी अरामको (Saudi Aramco) और स्पेसएक्स (SpaceX) के बाद इस स्तर तक पहुंचने वाली तीसरी कंपनी होगी।

हालांकि, बाजार के लिए जोखिम मौजूद हैं। उच्च ब्याज दरें धन जुटाने की लागत बढ़ाती हैं, और AI के लिए निर्देशित तरलता में कमी शेयरों पर दबाव डाल सकती है। न्यू कंस्ट्रक्ट्स (New Constructs) के अध्यक्ष डेविड ट्रेनर (David Trainer) ने S&P 500 में 20% गिरावट का जोखिम अनुमान लगाया है, जो मुख्य रूप से क्षेत्र से जुड़े बॉन्ड पर केंद्रित है।

संक्षेप में, Anthropic का डेब्यू कृत्रिम बुद्धिमत्ता के आसपास की अपेक्षाओं के लिए एक थर्मामीटर के रूप में कार्य करेगा, और निवेशकों की प्रतिक्रिया अन्य कंपनियों के मूल्यांकन और OpenAI के शेयर बाजार में प्रवेश की योजनाओं दोनों को आकार दे सकती है।

जियो प्लेटफॉर्म्स आईपीओ के लिए आवेदन जमा करने का अंतिम दिन: लिस्टिंग पर बिक्री या दीर्घकालिक होल्डिंग पर विशेषज्ञों की राय
और पढ़ें
www.aajtak.in

जियो प्लेटफॉर्म्स आईपीओ के लिए आवेदन जमा करने का अंतिम दिन: लिस्टिंग पर बिक्री या दीर्घकालिक होल्डिंग पर विशेषज्ञों की राय

जियो प्लेटफॉर्म्स आईपीओ में निवेश करने पर विचार करने वाले निवेशकों को 23 अक्टूबर को आवेदन जमा करने का अंतिम मौका दिया जा रहा है। यह निर्गम भारत के इतिहास में सबसे बड़ा है। आईपीओ के दूसरे ट्रेडिंग दिन तक, इसमें 5.57 गुना सब्सक्रिप्शन प्राप्त हो चुका था। निवेशक आज शाम 5:00 बजे तक आवेदन कर सकते हैं, और यूपीआई के माध्यम से भुगतान अनुमोदन शाम 7:00 बजे तक उपलब्ध है।

23 अक्टूबर की सुबह के आंकड़ों के अनुसार, आईपीओ ने लगभग 1.25 लाख करोड़ रुपये की कुल राशि पर 112,20,21,276 शेयरों के लिए आवेदन आकर्षित किया। योग्य संस्थागत निवेशक (QIB) श्रेणी में 13.29 गुना सब्सक्रिप्शन हुआ। उच्च निवल मूल्य वाले व्यक्तियों (HNI) श्रेणी ने 6.32 गुना आकर्षित किया। जबकि खुदरा निवेशकों की श्रेणी में 1.60 गुना, मौजूदा शेयरधारकों की श्रेणी में 4.21 गुना, और रिलायंस कर्मचारियों की श्रेणी में 2.15 गुना सब्सक्रिप्शन हुआ।

जियो प्लेटफॉर्म्स इस आईपीओ के माध्यम से 30,213 करोड़ रुपये जुटाने का लक्ष्य रखता है। कंपनी ने प्रति शेयर स्टॉक की कीमत सीमा 1,065 से 1,119 रुपये निर्धारित की है। इस प्लेसमेंट के तहत 270 मिलियन नए शेयर जारी किए जा रहे हैं। निवेशक न्यूनतम 12 शेयरों के लिए आवेदन कर सकते हैं, और फिर 12 गुना गुणक पर बोली लगा सकते हैं।

कई ब्रोकरेज फर्मों ने कंपनी की मजबूत बाजार स्थिति, व्यवसाय की विकास क्षमता और मूल्यांकन का हवाला देते हुए जियो प्लेटफॉर्म्स आईपीओ पर सकारात्मक दृष्टिकोण व्यक्त किया है। हालांकि, धीमे बाजार के माहौल में ग्रे मार्केट प्रीमियम (GMP) में गिरावट देखी जा रही है, और लिस्टिंग पर लगभग 21% वृद्धि की उम्मीद है। यह याद रखना महत्वपूर्ण है कि जीएमपी एक अनौपचारिक संकेतक है और शेयर बाजार में लिस्टिंग पर लाभ की गारंटी नहीं देता है। 1,119 रुपये की ऊपरी लिस्टिंग कीमत पर, जियो प्लेटफॉर्म्स का बाजार पूंजीकरण लगभग 10.30 लाख करोड़ रुपये का अनुमान है।

हालांकि, निवेशकों के सामने एक महत्वपूर्ण प्रश्न है: क्या लिस्टिंग से अल्पकालिक लाभ के लिए आवेदन करना उचित है, या व्यवसाय और भविष्य की संभावनाओं को देखते हुए लंबी अवधि के लिए निवेश करना बेहतर है? सेबी में पंजीकृत निवेश सलाहकार और नवो मनी के संस्थापक हर्ष सोनी का मानना है कि जियो प्लेटफॉर्म्स आईपीओ में निवेश करने का निर्णय केवल लिस्टिंग के दिन की संभावित कमाई पर आधारित नहीं होना चाहिए। उनके अनुसार, एक दिन की वृद्धि भाग्य और बाजार के मूड पर निर्भर कर सकती है, जबकि धन लंबी अवधि में लगातार बढ़ते व्यवसाय में निवेश से बनता है।

जियो प्लेटफॉर्म्स भारतीय डिजिटल अर्थव्यवस्था में एक महत्वपूर्ण हिस्सेदारी रखता है। कंपनी के रेड हेरिंग प्रॉस्पेक्टस (RHP) के अनुसार, उसके ग्राहकों की कुल संख्या 533.3 मिलियन है, जिनमें से 284.9 मिलियन, या लगभग 28.49 करोड़ ग्राहक, 5जी सेवाओं का उपयोग करते हैं। भारत में वायरलेस डेटा ट्रैफिक में कंपनी का हिस्सा लगभग 60% है।

कंपनी के वित्तीय आंकड़े भी मजबूती दर्शाते हैं: दो वित्तीय वर्षों में राजस्व और लाभ दोनों में वृद्धि हुई है। प्रति ग्राहक औसत मासिक राजस्व (ARPU) में भी सुधार हुआ है। इसके अलावा, कंपनी 5जी नेटवर्क, होम ब्रॉडबैंड एक्सेस और आर्टिफिशियल इंटेलिजेंस (AI) पर आधारित सेवाओं में अपने उत्पादों का विस्तार कर रही है, जो भविष्य में राजस्व वृद्धि में योगदान दे सकता है। हालांकि, निवेशकों को बारीकी से निगरानी करनी चाहिए कि ग्राहक आधार और प्रति ग्राहक आय कितनी बढ़ेगी, डेटा खपत से कितना अतिरिक्त राजस्व प्राप्त होगा और कंपनी आने वाले वर्षों में ऋण को कितनी सफलतापूर्वक कम कर पाएगी।

विकास की क्षमता के साथ-साथ, जियो के सामने कुछ चुनौतियां भी हैं। टैरिफ बढ़ाने की भूमिका कंपनी के राजस्व को बढ़ाने के लिए महत्वपूर्ण हो सकती है, लेकिन महंगे टैरिफ ग्राहकों को प्रतिस्पर्धियों की ओर जाने के लिए भी प्रेरित कर सकते हैं। इसके अलावा, दूरसंचार क्षेत्र में प्रतिस्पर्धा, नियामक परिवर्तन और नेटवर्क विस्तार पर महत्वपूर्ण खर्च कंपनी के प्रदर्शन पर नकारात्मक प्रभाव डाल सकते हैं। एक अन्य महत्वपूर्ण मीट्रिक पूंजी पर रिटर्न (Return on Capital) है। यह FY24 में 12.83% था, लेकिन FY26 में घटकर 10.76% हो गया। इसका मतलब है कि निवेशकों को यह मूल्यांकन करना होगा कि कंपनी अपने व्यवसाय में लगाए गए पूंजी का कितनी कुशलता से उपयोग करती है।

जियो प्लेटफॉर्म्स उन प्रमुख कंपनियों में शामिल है जो भारत में डिजिटल सेवाओं के विस्तार से लाभ उठा रही हैं। निवेश सलाहकार हर्ष सोनी का मानना है कि जो निवेशक भारत के आर्थिक और डिजिटल विकास को लेकर आश्वस्त हैं, वे जियो प्लेटफॉर्म्स को दीर्घकालिक निवेश विकल्प के रूप में देख सकते हैं। इस प्रकार, यदि जियो प्लेटफॉर्म्स आईपीओ जारी होता है, तो लिस्टिंग लाभ के लिए शेयर बेचने के बजाय पोर्टफोलियो में लंबे समय तक हिस्सेदारी बनाए रखना फायदेमंद हो सकता है।

हालांकि, उन्होंने आईपीओ दस्तावेजों को पढ़ने, मूल्यांकन को समझने और अपनी वित्तीय आवश्यकताओं के अनुसार निर्णय लेने की भी सलाह दी है। जो लोग लंबी अवधि के निवेश की योजना बना रहे हैं, उन्हें केवल वही धन निवेश करना चाहिए जिसकी अगले पांच से दस वर्षों तक आवश्यकता न हो। जरूरत पड़ने पर वित्तीय सलाहकार से परामर्श करना भी सहायक होगा।

लोकप्रिय