कृषि फार्म की क्रेडिट रेटिंग कैसे बढ़ाएं और वित्तपोषण तक पहुंच सुनिश्चित करें
और पढ़ें
Food For Mzansi
foodformzansi.co.za

कृषि फार्म की क्रेडिट रेटिंग कैसे बढ़ाएं और वित्तपोषण तक पहुंच सुनिश्चित करें

वित्तीय संसाधनों तक पहुंच किसानों को आवश्यक संसाधन खरीदने, उपकरणों में निवेश करने, उत्पादन का विस्तार करने या मौसमी नकदी की जरूरतों को पूरा करने की अनुमति देती है। हालांकि, एक व्यवहार्य कृषि उद्यम होने से ऋण आवेदन की स्वचालित स्वीकृति की गारंटी नहीं मिलती है।

किसानों के लिए यह समझना अत्यंत महत्वपूर्ण है कि क्रेडिट जोखिम की अवधारणा क्या है और वित्तपोषण प्राप्त करने की तैयारी करते समय ऋण और उसे चुकाने की क्षमता प्रदर्शित करना आवश्यक है। सिबो मोलो, कृषि सलाहकार और मोलो कंसल्टिंग के निदेशक, ब्रेंडन जैकब्स, स्टैंडर्ड बैंक में एग्रोबिज़नेस विभाग के प्रमुख, और ज़मा सांगवेनी, एब्सा में कृषि अर्थशास्त्री, उन कई पहलुओं पर प्रकाश डालते हैं जिन पर ऋणदाता से संपर्क करने से पहले विचार किया जाना चाहिए।

किसान विभिन्न प्रकार के ऋण प्राप्त कर सकते हैं, जिनमें ओवरड्राफ्ट, व्यावसायिक ऋण, संपत्ति वित्तपोषण, नवीकरणीय क्रेडिट लाइनें, व्यापार वित्तपोषण और कार्यशील पूंजी ऋण शामिल हैं। सांगवेनी बताती हैं कि प्रत्येक प्रकार के ऋण का अपना विशिष्ट उद्देश्य होता है, और किसानों को यह सुनिश्चित करना चाहिए कि चुना गया उपकरण वित्तपोषण के इच्छित उद्देश्यों से मेल खाता हो।

वह जोर देती हैं: 'ऋण का प्रकार वास्तव में उस उद्देश्य और निवेश के जीवनकाल से मेल खाना चाहिए जिसे वित्तपोषित किया जा रहा है।' उदाहरण के लिए, ओवरड्राफ्ट अल्पकालिक नकदी प्रवाह उतार-चढ़ाव के प्रबंधन के लिए बेहतर है, जबकि दीर्घकालिक ऋण का उपयोग खेत के विस्तार या बुनियादी ढांचा परियोजनाओं जैसे बड़े प्रोजेक्ट्स के लिए किया जा सकता है।

सांगवेनी समझाती हैं कि ऋण तब सार्थक होता है जब इसका उपयोग भविष्य के मूल्य के निर्माण और व्यवसाय के विकास को बढ़ावा देने के लिए किया जाता है। यदि कोई उद्यम लगातार केवल परिचालन घाटे या मासिक खर्चों को कवर करने के लिए ऋण लेता रहता है, तो इसे अक्सर नकदी प्रवाह प्रबंधन में समस्याओं का संकेत माना जाता है।

ऐसे मामलों में, अनुदान, उद्यम पूंजी, मिश्रित वित्तपोषण या विकास वित्तपोषण जैसे वैकल्पिक वित्तपोषण स्रोतों पर विचार करना अधिक उपयुक्त हो सकता है।

वित्तपोषण के विभिन्न प्रकार होते हैं: अल्पकालिक उपकरण (ओवरड्राफ्ट, व्यापार वित्तपोषण) कच्चे माल की खरीद और नकदी प्रवाह में मौसमी अंतराल को भरने के लिए आदर्श हैं। मध्यम अवधि और दीर्घकालिक उपकरण (संपत्ति वित्तपोषण, सावधि ऋण) मशीनरी, पशुधन और बुनियादी ढांचे के विकास के लिए डिज़ाइन किए गए हैं।

किसान की साख केवल कृषि व्यवसाय के वित्तीय प्रदर्शन से निर्धारित नहीं होती है। मोलो बताते हैं कि ऋणदाता मालिक या कंपनी के निदेशकों के व्यक्तिगत क्रेडिट इतिहास पर भी विचार कर सकते हैं।

मोलो बताते हैं: 'जब आप व्यावसायिक वित्तपोषण के लिए आवेदन करते हैं तो आपका व्यक्तिगत क्रेडिट इतिहास बहुत महत्वपूर्ण होता है।' व्यक्तिगत खाते, चाहे वे खुदरा हों या मोबाइल, क्रेडिट प्रोफ़ाइल पर नकारात्मक प्रभाव डाल सकते हैं और संभावित रूप से वित्तपोषण प्राप्त करने में बाधा डाल सकते हैं।

सांगवेनी जोड़ती हैं कि यह नए या छोटे व्यवसायों के लिए विशेष रूप से प्रासंगिक है जिनका संचालन का इतिहास सीमित होता है, क्योंकि ऋणदाता व्यवसाय की गतिविधियों के साथ-साथ मालिक के वित्तीय व्यवहार का भी अध्ययन कर सकते हैं। जैसे-जैसे व्यवसाय बढ़ता है, ध्यान अधिक से अधिक उद्यम की अपनी वित्तीय दक्षता और क्रेडिट प्रोफ़ाइल पर केंद्रित होता जाता है।

इसलिए, किसानों को आवेदन करने से पहले अपने क्रेडिट रिकॉर्ड की जांच करने, बकाया खातों या विवादों की पहचान करने और जहां संभव हो, कानूनी देनदारियों का समाधान करने की सलाह दी जाती है। दक्षिण अफ्रीका में ऋण समितियां धन जारी करने से पहले आपके अनुपालन, वित्तीय प्रबंधन और परिचालन जोखिमों का मूल्यांकन करती हैं। आवेदन की तैयारी के लिए इन 25 मुख्य मानदंडों के आधार पर अपने व्यवसाय का ऑडिट करना अनुशंसित है।

जैकब्स का तर्क है कि ऋणदाता न केवल कृषि से जुड़े सामान्य जोखिमों का विश्लेषण करते हैं, बल्कि उस विशिष्ट व्यवसाय के जोखिमों का भी विश्लेषण करते हैं जिसके लिए वित्तपोषण मांगा जा रहा है। उद्योग जोखिम में उन कारकों पर विचार किया जाता है जो कृषि क्षेत्र को प्रभावित करते हैं, जिसमें किसान का उत्पाद और भौगोलिक क्षेत्र शामिल है। साथ ही, प्रतिपक्ष जोखिम प्रबंधन टीम और व्यावसायिक तरीकों पर विचार करता है।

सांगवेनी मानती हैं कि वित्त विशेषज्ञ के लिए मौलिक प्रश्न व्यवसाय की ऋण को स्थायी रूप से चुकाने की क्षमता है। 'हम नकदी प्रवाह सृजन को देखते हैं। हम व्यवसाय की लाभप्रदता को भी देखते हैं।'

ऋणदाता वर्तमान ऋण स्तर, क्रेडिट इतिहास, संपार्श्विक और जमानत, और वित्तपोषण के उद्देश्य पर भी विचार कर सकते हैं।

ऋण लेने से पहले सबसे महत्वपूर्ण बिंदुओं में से एक यह निर्धारित करना है कि खेत कितनी वास्तविक ऋण राशि वहन कर सकता है। सांगवेनी किसानों को सलाह देती हैं कि वे अपनी उधार आवश्यकताओं को केवल उस राशि पर आधारित न करें जो ऋणदाता प्रदान करने को तैयार है।

'शुरुआती बिंदु हमेशा नकदी प्रवाह होता है, न कि वह राशि जो ऋणदाता प्रदान करने को तैयार या सक्षम है,' वह कहती हैं। किसानों को यह समझने की जरूरत है कि परिचालन खर्चों, करों और मौजूदा ऋण दायित्वों को कवर करने के बाद कितना मुक्त नकदी प्रवाह बचता है। उन्हें यह भी आकलन करना होगा कि क्या वे व्यापार गतिविधि में गिरावट या कृषि में मंदी की स्थिति में भुगतान कर पाएंगे। सांगवेनी अतिरिक्त दायित्व लेने से पहले व्यवसाय का तनाव परीक्षण करने की सलाह देती हैं।

कृषि कई जोखिमों के अधीन है जो आय और चुकौती क्षमता को प्रभावित कर सकते हैं। इनमें फसल का नुकसान, कच्चे माल की कीमतों में उतार-चढ़ाव, श्रम संबंधी समस्याएं, मार्जिन में बदलाव और उच्च पूंजीगत व्यय शामिल हैं। जैकब्स जोर देते हैं कि किसानों को इन जोखिमों के बारे में जागरूक होना चाहिए और यह प्रदर्शित करना चाहिए कि वे उनका प्रबंधन करने के लिए क्या उपाय कर रहे हैं।

वह कहते हैं: 'वित्तीय प्रबंधन प्रथाओं को कृषि पद्धतियों में दक्षता, डेटा की समझ, जोखिमों के प्रबंधन और शमन के लिए उठाए गए कदमों और लागतों के सक्रिय प्रबंधन को प्रदर्शित करना चाहिए।' उदाहरण के लिए, उत्पादन के लिए वित्तपोषण का अनुरोध करने वाले किसान को अपेक्षित उपज, उत्पादन लागत, बाजार की स्थितियों और परिस्थितियों में बदलाव की स्थिति में उपलब्ध सावधानियों की व्याख्या करने में सक्षम होना चाहिए।

सूखा, बाढ़, बीमारियों के प्रकोप और अन्य जलवायु घटनाएं सीधे खेत के उत्पादन और आय को प्रभावित कर सकती हैं। यह किसानों द्वारा वित्तीय जोखिमों के प्रबंधन में जलवायु लचीलापन को एक और अधिक महत्वपूर्ण पहलू बनाता है। जैकब्स बताते हैं कि कृषि वित्त विशेषज्ञ कृषि की चक्रीय प्रकृति और बाहरी झटकों के प्रति संवेदनशीलता को समझते हैं। वह जोड़ते हैं कि 'सक्रिय संचार योजना में मदद करता है,' और बैंक किसान की कठिनाइयों से निपटने और वित्तीय विपत्तियों का सामना करने की क्षमता पर भी विचार करते हैं।

इसलिए, किसानों को ऐसे निवेशों और प्रबंधन विधियों पर विचार करना चाहिए जो भेद्यता को कम करते हैं, जैसे कि जल-कुशल सिंचाई, उचित बीमा, जहां यह व्यावसायिक रूप से उचित हो वहां उत्पादन का विविधीकरण, और अप्रत्याशित घटनाओं के लिए विश्वसनीय योजना बनाना।

विश्वसनीय वित्तीय रिपोर्टिंग जिम्मेदार ऋण प्रबंधन की नींव है। मोलो किसानों को नियमित रूप से हिसाब रखने और सटीक वित्तीय रिपोर्टिंग बनाए रखने की सलाह देते हैं।

वह जोर देते हैं: 'वित्तपोषण प्राप्त करने के लिए वित्तीय रिपोर्टिंग आवश्यक है।' परिसंपत्तियों का एक सटीक रजिस्टर भी महत्वपूर्ण है, जिसमें ट्रैक्टरों, वाहनों और पशुधन जैसी संपत्तियां शामिल होनी चाहिए, जिसमें अद्यतन पहचान जानकारी हो। ऐसी प्रविष्टियाँ किसान को व्यवसाय के मूल्य को समझने में मदद करती हैं और संपार्श्विक या जमानत के मूल्यांकन में उपयोगी हो सकती हैं।

सांगवेनी बताती हैं कि ऋणदाता वार्षिक वित्तीय रिपोर्ट, प्रबंधकीय रिपोर्ट, बैंक विवरण, नकदी प्रवाह पूर्वानुमान, कंपनी पंजीकरण दस्तावेज, कर जानकारी और वित्तपोषण के उपयोग के विवरण की मांग कर सकते हैं। वह समझाती हैं: 'यदि जानकारी अधिक व्यापक और सटीक है, तो यह ऋणदाता के लिए आपके आवेदन का वास्तव में मूल्यांकन करने और सूचित निर्णय लेने की बेहतर संभावना बनाती है।'

किसानों को अपने कृषि और व्यक्तिगत वित्त को अलग रखना चाहिए और वित्तपोषण आवेदन जमा करने की समय सीमा नजदीक आने पर रिकॉर्ड को पुनर्स्थापित करने की कोशिश करने के बजाय लेनदेन को नियमित रूप से दर्ज करना चाहिए।

जिन किसानों का व्यवसाय का कम या बिल्कुल भी क्रेडिट इतिहास नहीं है, वे यह प्रदर्शित करके शुरुआत कर सकते हैं कि व्यवसाय अपनी वित्तीय देनदारियों को पूरा करने में सक्षम है। सांगवेनी उचित वित्तीय दस्तावेज़ीकरण बनाए रखने, व्यक्तिगत और व्यावसायिक वित्त को अलग रखने, लेनदेन दस्तावेज़ों को संग्रहीत करने और स्थिर नकदी प्रवाह प्रदर्शित करने की सलाह देती हैं।

वह कहती हैं: 'यह साबित करना बहुत महत्वपूर्ण है कि व्यवसाय वित्तीय दायित्वों का जिम्मेदारी से प्रबंधन कर सकता है।'

आवश्यकता पड़ने पर छोटी क्रेडिट लाइनें भी व्यवसाय को बड़े पैमाने पर ऋण लेने से पहले भुगतान का ट्रैक रिकॉर्ड बनाने की अनुमति देती हैं।

ऋण पर विचार करते समय, किसानों को केवल ब्याज दर से आगे देखना चाहिए। सांगवेनी बताती हैं कि उधार की कुल लागत में ब्याज, लेनदेन शुल्क और अन्य शुल्क शामिल हो सकते हैं, साथ ही चुकौती की आवृत्ति और शर्तें भी शामिल हैं। 'उन्हें उधार की कुल लागत को समझना चाहिए।'

किसानों को पता लगाना चाहिए कि ब्याज दरें निश्चित हैं या परिवर्तनीय हैं, यह समझना चाहिए कि दरों में वृद्धि होने पर भुगतानों के साथ क्या होगा, और इस बात पर विचार करना चाहिए कि यदि आय समय पर प्राप्त नहीं होती है तो भुगतान नकदी प्रवाह को कैसे प्रभावित करेगा। चुकौती अवधि को भी वित्तपोषण के उद्देश्य से मेल खाना चाहिए। सांगवेनी चेतावनी देती हैं: 'आप दीर्घकालिक निवेश वित्तपोषण उपकरण का उपयोग अल्पकालिक परियोजना को वित्तपोषित करने के लिए नहीं कर सकते।'

उधार विकास को बढ़ावा दे सकता है, लेकिन अत्यधिक कर्ज खेत की कार्य करने की क्षमता और बदलती परिस्थितियों पर प्रतिक्रिया करने की क्षमता को सीमित कर सकता है। सांगवेनी कई चेतावनी संकेतों को उजागर करती हैं, जिनमें पुराने ऋण को चुकाने के लिए बार-बार नया ऋण लेना, लगातार नकदी की कमी, मासिक दायित्वों में वृद्धि और ऋण सेवा पर जाने वाली आय के हिस्से में वृद्धि शामिल है।

वह निष्कर्ष निकालती हैं: 'जब ऋण परिचालन लचीलेपन या रणनीतिक निर्णय लेने को सीमित करना शुरू कर देता है, तो अक्सर वित्तीय संरचना की समीक्षा करने का समय आ जाता है।' किसानों को इस बात पर भी सावधानी बरतनी चाहिए कि यदि ऋण राशि का उपयोग वित्तपोषण आवेदन में बताए गए उद्देश्य के लिए नहीं किया जाता है।

जिम्मेदार उधार का मतलब है ऋण का उपयोग व्यवसाय को मजबूत करने के उद्देश्यों के लिए करना, न कि केवल मौजूदा वित्तीय समस्याओं को टालने के लिए। सांगवेनी बताती हैं कि सफल उद्यम भविष्य की आय बनाने के लिए ऋण का उपयोग करने की प्रवृत्ति रखते हैं, जिसमें उत्पादक संपत्ति, विस्तार, प्रौद्योगिकी का आधुनिकीकरण या पुष्टि की गई विकास क्षमता से जुड़ा अतिरिक्त कार्यशील पूंजी शामिल है।

जैकब्स भी किसानों को वित्तपोषण आवेदनों की तैयारी में अति-आशावादी अनुमानों पर भरोसा करने के बजाय विश्वसनीय डेटा का उपयोग करने की सलाह देते हैं। जैकब्स सलाह देते हैं: 'अपने वित्त विशेषज्ञ के साथ पारदर्शी रहें; यह विश्वास और संबंधों को मजबूत करता है।'

गिरवी रखना उन किसानों के लिए एक गंभीर बाधा बन सकता है जिनके पास पारंपरिक रूप से स्वीकार की जाने वाली संपत्तियां नहीं हैं। हालांकि, जमानत की कमी का मतलब यह नहीं है कि किसान के पास वित्तपोषण के विकल्प नहीं हैं। सांगवेनी कहती हैं कि बिना जमानत वाले किसानों को अपने आवेदनों के अन्य पहलुओं को मजबूत करना चाहिए। किसान मिश्रित वित्तपोषण, विकास वित्तपोषण और क्रेडिट गारंटी तंत्रों का भी पता लगा सकते हैं, यदि वे उनके लिए उपयुक्त हैं। कुछ वित्त संरचनाएं केवल संपत्तियों के बजाय प्रदर्शित नकदी प्रवाह सृजन और चुकौती क्षमता पर अधिक ध्यान केंद्रित करती हैं।

कर्ज का उचित प्रबंधन समस्याओं के उत्पन्न होने से पहले शुरू होता है। किसानों को चुकौती अनुसूचियों पर बारीकी से नजर रखनी चाहिए, अत्यधिक प्रतिबद्धताओं से बचना चाहिए और यदि वित्तीय दबाव की उम्मीद है तो ऋणदाताओं से संपर्क करना चाहिए। सांगवेनी कहती हैं: 'भुगतान चूकना आमतौर पर कठिनाइयों के उत्पन्न होने से पहले पारदर्शी संबंध और संचार बनाए रखने की तुलना में कहीं अधिक हानिकारक होता है।'

जल्दी संवाद करने से किसान और ऋणदाता दोनों को स्थिति बिगड़ने से पहले उपलब्ध विकल्पों का आकलन करने की अनुमति मिल सकती है। अंततः, ऋण प्रबंधन केवल ऋण प्राप्त करने से कहीं अधिक है; यह एक कृषि व्यवसाय का निर्माण करना है जो उधार ली गई पूंजी का उत्पादक रूप से उपयोग करने में सक्षम हो।
समान कहानियाँ

एग्डा कांग्रेस में विशेषज्ञ: दक्षिण अफ्रीका में खेती की सफलता के लिए केवल उत्पादन बढ़ाना पर्याप्त नहीं है
और पढ़ें
foodformzansi.co.za

एग्डा कांग्रेस में विशेषज्ञ: दक्षिण अफ्रीका में खेती की सफलता के लिए केवल उत्पादन बढ़ाना पर्याप्त नहीं है

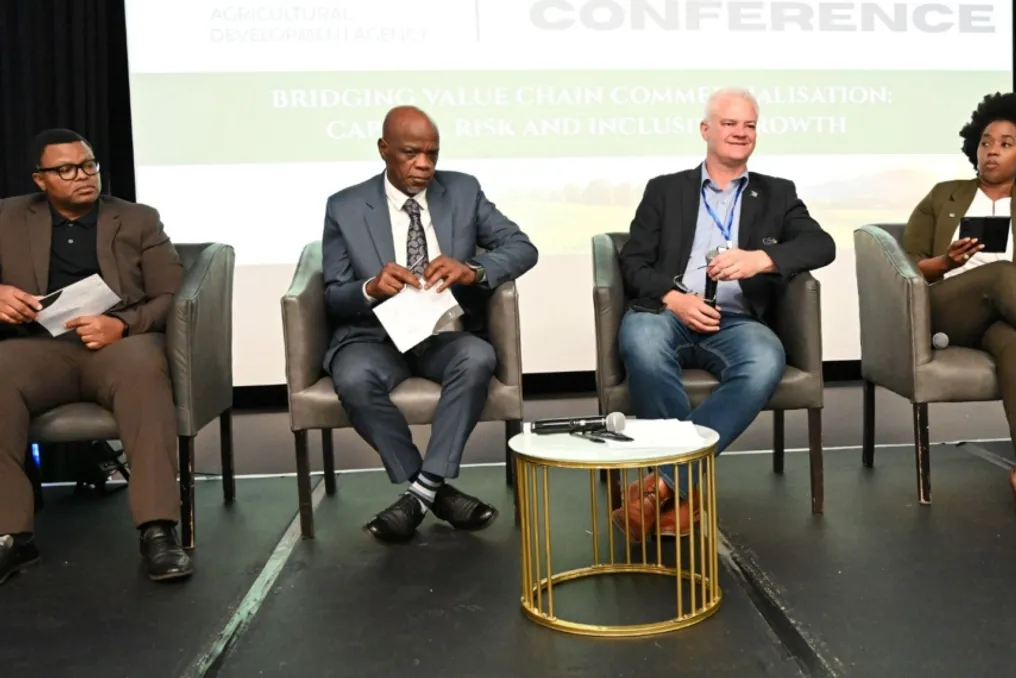
दक्षिण अफ्रीका में कृषि क्षेत्र में नए किसानों के लिए व्यावसायिक अवसर खोलने के लिए केवल उत्पादन मात्रा बढ़ाने से अधिक करने की आवश्यकता है, इस बात पर वार्षिक कृषि विकास एजेंसी (Agda) कांग्रेस में विशेषज्ञों ने जोर दिया। यह उल्लेख किया गया कि बाजारों तक पहुंच, दीर्घकालिक पूंजी, कृषि प्रसंस्करण और साझेदारी संबंधों को मजबूत करना महत्वपूर्ण है।

वक्ताओं ने छोटे किसानों को वाणिज्यिक कृषि में संक्रमण का समर्थन करने, वैश्विक बाजारों में उनकी प्रतिस्पर्धात्मकता बढ़ाने और उत्पादकों, प्रोसेसरों, वित्तपोषकों और खरीदारों के बीच मजबूत संबंध बनाने की आवश्यकता पर प्रकाश डाला।

गौटेंग में कृषि और ग्रामीण विकास की कार्यकारी समिति के सदस्य वूइसवा रामोकोगपा ने कहा कि अफ्रीकी महाद्वीपीय मुक्त व्यापार क्षेत्र (AfCFTA) कृषि उत्पादों के निर्यात, मूल्य वर्धन और कृषि प्रसंस्करण के लिए संभावनाएं खोलता है। उन्होंने इस बात पर जोर दिया कि दक्षिण अफ्रीका पहले से ही महाद्वीप पर एक महत्वपूर्ण खिलाड़ी है जिसमें आगे के विकास के लिए एक अच्छी नींव है।

रामोकोगपा ने दक्षिण अफ्रीकी विकास समुदाय (SADC) से एक उदाहरण दिया, जहां मोज़ाम्बिक में उत्पादित केले को पकने के लिए जोहान्सबर्ग ले जाया जाता है, और फिर मोज़ाम्बिक और अन्य बाजारों में वापस लाया जाता है। यह मामला कृषि में कृषि प्रसंस्करण के विस्तार और क्षेत्रीय व्यापार को मजबूत करने की क्षमता को प्रदर्शित करता है।

इसके अलावा, रामोकोगपा ने अनौपचारिक बाजार को अधिक मान्यता देने का आह्वान किया, जो देश में ताजे उत्पादों के व्यापार का लगभग 60% हिस्सा प्रदान करता है। उन्होंने जोर देकर कहा कि बाजार पहुंच पर चर्चा में न केवल बड़े खुदरा श्रृंखलाओं को शामिल होना चाहिए, बल्कि अनौपचारिक व्यापारियों को भी शामिल होना चाहिए जिन्हें कृषि में मूल्य श्रृंखला में अधिक प्रभावी ढंग से भाग लेने के लिए समर्थन और कौशल उन्नयन की आवश्यकता है।

कृषि वित्त के संबंध में, रामोकोगपा ने उल्लेख किया कि समस्या धन की कमी नहीं है, बल्कि विभिन्न संस्थानों द्वारा उपलब्ध अवसरों और आवश्यकताओं के बारे में किसानों की सीमित पहुंच है। उन्होंने इस बात पर जोर दिया कि किसानों को वित्तपोषकों की आवश्यकताओं को समझना चाहिए और व्यावसायिक रूप से व्यवहार्य उद्यम स्थापित करने चाहिए जो विश्वसनीय आय, उचित संपार्श्विक और मजबूत व्यावसायिक संबंधों द्वारा समर्थित हों। उन्होंने दीर्घकालिक पूंजी की मात्रा बढ़ाने का भी समर्थन किया, चेतावनी दी कि कृषि हमेशा उन निवेशकों की मांगों को पूरा नहीं कर सकती जो पांच साल के भीतर वापसी की उम्मीद करते हैं।

इस बीच, ग्रेन एसए के सीईओ डॉ. टोबियास डॉयर ने कहा कि दक्षिण अफ्रीकी किसानों को उत्पादकता बढ़ाकर और मूल्य वर्धित बाजारों में अवसरों का अधिक कुशलता से उपयोग करके अंतरराष्ट्रीय स्तर पर प्रतिस्पर्धा करने की आवश्यकता है। उन्होंने इसे अंतरराष्ट्रीय प्रतियोगिताओं में भाग लेने से तुलना की, यह तर्क देते हुए कि किसानों का समर्थन करने की आवश्यकता है ताकि वे जीत सकें।

डॉयर ने इस बात पर जोर दिया कि रोजगार सृजन और घरेलू मांग को मजबूत करने के लिए आर्थिक विकास महत्वपूर्ण है, जबकि अंतरराष्ट्रीय बाजार उत्पादकों के लिए अतिरिक्त अवसर प्रदान करते हैं। उन्होंने अनाज उत्पादकों को कच्चे माल के निर्यात से परे विकल्पों पर विचार करने की सलाह दी, जिसमें अनाज को मुर्गी पालन, सुअर और गोमांस जैसे उच्च मूल्य वाले पशु प्रोटीन उत्पादों में बदलना शामिल है। उनके अनुसार, यदि आप अनाज से प्रतिस्पर्धा करते हैं, तो आप हमेशा कमोडिटी बाजार में रहते हैं, लेकिन यदि आप पशु प्रोटीन बाजार में प्रतिस्पर्धा करते हैं, तो आप प्रीमियम बाजार में प्रतिस्पर्धा करते हैं और कमाते हैं।

दक्षिण अफ्रीकी किसान संघ (Afasa) के अध्यक्ष ए. जे. म्तेम्बू ने तेजी से तकनीकी परिवर्तनों के बावजूद कृषि के रणनीतिक महत्व पर प्रकाश डाला, क्योंकि खाद्य उत्पादन आवश्यक बना हुआ है। उन्होंने आंतरिक और अंतर्राष्ट्रीय खपत के लिए अधिक विस्तृत रेंज की फसल उगाकर दक्षिण अफ्रीका की उत्पाद श्रृंखला के विस्तार की संभावनाओं को भी इंगित किया, बदलते बाजारों में स्थिरता का आह्वान किया।

नेशनल एक्सटेंशन फंड (NEF) के निवेश भागीदार सिज़दे डुलुदला ने अनुमान लगाया कि मौजूदा कृषि उद्यमों का गहरा एकीकरण किसानों को उपलब्ध संसाधनों का अधिक कुशलता से उपयोग करने में मदद कर सकता है। उन्होंने बिखरे हुए किसान परिचालनों को स्थापित बाजारों और अतिरिक्त उद्यमों से जोड़ने की संभावना का उल्लेख किया, जैसे मांस प्रसंस्करण उद्यमों को मुर्गी उत्पादकों से जोड़ना और किसानों को स्कूल भोजन कार्यक्रमों से जोड़ना। डुलुदला ने टिप्पणी की: 'बाजार मौजूद है, लेकिन उसे एक निश्चित विशिष्ट गुणवत्ता, गुणवत्ता की स्थिरता की आवश्यकता है, और वित्तपोषक आवश्यक गुणवत्ता के उत्पादन के लिए किसानों को वित्तपोषित करने को तैयार हैं'।

उन्होंने किसानों, खरीदारों और वित्तपोषकों से स्थिर उत्पादन का समर्थन करने और बाजार की मांगों को पूरा करने वाली कृषि पारिस्थितिकी तंत्र बनाने के लिए मिलकर काम करने का आग्रह किया।

एग्रीएसए के सीईओ जॉआन कोटजे ने चेतावनी दी कि केवल वित्तीय और उत्पादन संसाधन नए किसानों की सफलता सुनिश्चित करने के लिए पर्याप्त नहीं होंगे। उन्होंने कहा कि दक्षिण अफ्रीका को लोगों को छोटे पैमाने की खेती से स्थायी वाणिज्यिक संचालन में संक्रमण करने में मदद करने के लिए सर्वोत्तम तंत्र की आवश्यकता है। कोटजे ने सामाजिक संरचनाओं, कौशल, साझेदारी और समग्र जिम्मेदारी के महत्व पर भी जोर दिया जब सफल कृषि व्यवसाय का निर्माण किया जाता है। उन्होंने याद दिलाया: 'यह तथ्य कि आप एक किसान हैं, आपको मेरे पास आकर यह कहने का अधिकार नहीं देता है: 'मुझे आपसे पैसे उधार लेने की ज़रूरत है'', इस बात पर जोर दिया कि किसानों और वित्तीय संस्थानों दोनों को अपनी पारस्परिक जिम्मेदारियों को समझना चाहिए। उन्होंने चेतावनी दी कि केवल भूमि, पानी और वित्त पर ध्यान केंद्रित करना, कृषि व्यवसाय के मूल में स्थित संबंधों और समर्थन प्रणालियों की उपेक्षा करना, किसानों को विफलता के प्रति संवेदनशील बना सकता है।

अनुपालन आवश्यकताओं से किसानों को वित्तपोषण प्राप्त करने में कैसे मदद मिलती है
और पढ़ें
foodformzansi.co.za

अनुपालन आवश्यकताओं से किसानों को वित्तपोषण प्राप्त करने में कैसे मदद मिलती है

किसानों के लिए कर कानूनों का पालन करना और कुशल वित्तीय प्रबंधन करना केवल प्रशासनिक औपचारिकताएं नहीं हैं; ये पहलू व्यवसाय की वित्तपोषण, सरकारी सहायता प्राप्त करने और नए बाजार अवसरों को खोलने की क्षमता को निर्धारित कर सकते हैं।

सूरजमुखी के वाणिज्यिक उत्पादक हैप्पी लेटसिसा और मोलो कंसल्टिंग से कृषि वित्त सलाहकार सिबो मोलो ने व्यावहारिक सलाह साझा की कि कृषि वित्तपोषण प्राप्त करने के लिए वित्तीय रिपोर्टिंग, लेखांकन और अनुपालन को कैसे व्यवस्थित किया जाए। इसके अलावा, दक्षिण अफ्रीकी राजस्व सेवा (SARS) कृषि उद्यमों के लिए विशिष्ट कर प्रावधानों और आवश्यकताओं पर प्रकाश डालती है।

इन विशेषज्ञों के संयुक्त अनुभव से पता चलता है कि किसानों को वित्तीय रिकॉर्ड, कर अनुपालन, ऋण प्रबंधन और सहायक दस्तावेज़ीकरण को एक वित्तीय रूप से तैयार कृषि उद्यम के निर्माण के अभिन्न अंग के रूप में क्यों देखना चाहिए।

कर अनुपालन और वित्तपोषण तक पहुंच दोनों के लिए सबसे महत्वपूर्ण शर्तों में से एक खेत की वित्तीय स्थिति की स्पष्ट समझ है। मोलो सलाह देते हैं कि कर रिटर्न या वित्तपोषण आवेदन जमा करने के समय गतिविधियों को बहाल करने की कोशिश करने के बजाय पूरे वर्ष नियमित रूप से वित्तीय लेखांकन किया जाना चाहिए। मासिक लेखांकन में आय और व्यय दर्ज किया जाना चाहिए, जो वार्षिक वित्तीय विवरण तैयार करने के लिए आवश्यक जानकारी प्रदान करता है।

लेटसिसा बताते हैं कि वाणिज्यिक उधारदाताओं से संपर्क करने वाले किसानों के पास पिछले तीन वर्षों के वार्षिक वित्तीय विवरण होना वांछनीय है। इसके अलावा, किसानों को व्यक्तिगत और व्यावसायिक वित्त को मिलाने से बचना चाहिए। खेत में एक समर्पित बैंक खाता होना चाहिए जिसके माध्यम से सभी आय और व्यय गुजरते हों। घरेलू खर्चों को खेत के संचालन के साथ मिलाना व्यवसाय की वास्तविक दक्षता निर्धारित करना मुश्किल बना देता है और कर और वित्तीय रिपोर्टिंग को जटिल बना सकता है।

मोलो जोर देते हैं: 'खेत से संबंधित सब कुछ खेत के व्यावसायिक खातों में होना चाहिए। खेत का अपना बैंक खाता होना चाहिए।'

खेत की संपत्ति उसकी वित्तीय स्थिति का एक महत्वपूर्ण हिस्सा होती है। किसानों को संपत्तियों का एक अद्यतन रजिस्टर बनाए रखना आवश्यक है, जिसमें ट्रैक्टर, वाहन, उपकरण, मशीनरी और पशुधन जैसी वस्तुएं शामिल हैं। मोलो इस बात पर जोर देते हैं कि रजिस्टर में खेत पर वास्तविक संपत्ति प्रतिबिंबित होनी चाहिए और यदि लागू हो तो पहचान जानकारी, जैसे वाहन संख्या, खरीद की तारीख और लागत, शामिल होनी चाहिए।

पशुधन को भी ठीक से पंजीकृत किया जाना चाहिए, और नियमित आधार पर सूची का निरीक्षण किया जाना चाहिए। सटीक संपत्ति रजिस्टर वित्तीय रिपोर्टिंग, बीमा, कर रिटर्न और वित्तपोषण आवेदनों के लिए उपयोगी होता है, खासकर यदि संपत्ति ऋणदाता द्वारा किए गए मूल्यांकन का हिस्सा हो सकती है।

इस रजिस्टर में शामिल होना चाहिए: चल संपत्ति (वाहन संख्या, सीरियल नंबर, खरीद की तारीख और वर्तमान मूल्य); स्थिर बुनियादी ढांचा (भवन, सिंचाई प्रणाली और स्थायी बाड़ की प्रविष्टियाँ); और जैविक संपत्ति (पशुधन गणना, प्रजनन लाइनों और मृत्यु दर की नियमित प्रविष्टियाँ)।

कुशल वित्तीय लेखांकन आयकर के लिए भी महत्वपूर्ण है, क्योंकि यह किसानों को खेत से आय और कानूनी व्यावसायिक खर्चों के बीच अंतर करने की अनुमति देता है, साथ ही कर योग्य आय की गणना के लिए डेटा भी प्रदान करता है। मोलो किसानों को कृषि व्यवसाय को अनौपचारिक संचालन तक सीमित करने से आगाह करते हैं।

वह तर्क देते हैं: 'खेतों पर कराधान एक बहुत ही विशिष्ट व्यवस्था है। आयकर अधिनियम का पूरा कार्यक्रम विशेष रूप से खेती के लिए लिखा गया है।' यह कृषि और कृषि उद्यमों पर लागू विशिष्ट कर प्रावधानों में विशेषज्ञता रखने वाले एकाउंटेंट या कर विशेषज्ञ के साथ काम करने की आवश्यकता पर जोर देता है।

SARS पात्र कृषि उद्यमों के लिए वैट पर विशेष रियायतें प्रदान करता है। एक पंजीकृत कृषि विक्रेता उचित आवश्यकताओं और अनुमतियों का पालन करते हुए शून्य दर पर कुछ कृषि संसाधनों की खरीद कर सकता है। इन वस्तुओं में पशु चारा, पशु चिकित्सा दवाएं, उर्वरक, कीटनाशक, पौधे और खेती के लिए उपयोग किए जाने वाले बीज शामिल हैं।

किसानों को SARS की आवश्यकताओं का पालन करना चाहिए, जिसमें पंजीकरण की एक वैध सूचना और आवश्यक अनुमति होना शामिल है। एक वैध कर चालान भी जारी किया जाना चाहिए, और वस्तुओं को 1991 के वैट अधिनियम संख्या 89 के प्रासंगिक प्रावधानों के अंतर्गत आना चाहिए। SARS उन पात्र कृषि उद्यमों के लिए श्रेणी D वैट का छह महीने का कर अवधि भी प्रदान करता है जिनका कृषि गतिविधि से कारोबार लगातार 12 महीने की अवधि में 1.5 मिलियन रैंड से अधिक नहीं है। किसानों को SARS या एक योग्य कर विशेषज्ञ से अपनी विशिष्ट परिस्थितियों के बारे में पूछना चाहिए।

डीजल ईंधन किसानों के लिए उच्च परिचालन लागत का कारण बन सकता है, इसलिए डीजल ईंधन प्रतिपूर्ति प्राप्त करते समय सही रिकॉर्ड रखना महत्वपूर्ण है। मोलो इस बात पर जोर देते हैं कि किसान केवल ईंधन रसीदों पर निर्भर नहीं रह सकते हैं। किसानों को आवश्यक रिकॉर्ड और लॉग बनाए रखने चाहिए, और SARS की पंजीकरण और आवेदन की वर्तमान आवश्यकताओं को समझना चाहिए। चूंकि डीजल ईंधन प्रतिपूर्ति की प्रणाली और आवश्यकताएं बदल सकती हैं, इसलिए किसानों को SARS या अपने कर विशेषज्ञ से नवीनतम प्रक्रिया की जांच करनी चाहिए।

आवश्यक कर राहत प्राप्त करने के लिए अपने खेत के रिकॉर्ड का अनुपालन सुनिश्चित करना आवश्यक है। एक पंजीकृत कृषि विक्रेता शून्य दर पर कुछ कृषि संसाधनों की खरीद कर सकता है। इसके अलावा, SARS उन पात्र कृषि उद्यमों के लिए श्रेणी D वैट का छह महीने का कर अवधि प्रदान करता है जिनका कारोबार 1.5 मिलियन रैंड से अधिक नहीं है।

कर अनुपालन वित्तपोषण प्राप्त करने की तैयारी का केवल एक हिस्सा है। कृषि उद्यमों को अपनी पंजीकरण जानकारी की प्रासंगिकता पर नज़र रखनी चाहिए। कंपनी के माध्यम से काम करने वाले किसानों को कंपनियों और बौद्धिक संपदा आयोग (CIPC) के साथ अनुपालन बनाए रखना चाहिए, जिसमें वार्षिक रिपोर्ट और लाभकारी स्वामित्व की जानकारी शामिल है। मोलो चेतावनी देते हैं कि CIPC की आवश्यकताओं का पालन न करने से कंपनी का परिसमापन हो सकता है।

नियोक्ताओं को कर्मचारियों के प्रति अपने दायित्वों को भी पूरा करना चाहिए, जिसमें लागू श्रम मानदंड, बेरोजगारी बीमा कोष (UIF), वेतन पर कर कटौती (PAYE) और कार्यस्थल चोट और बीमारी मुआवजा अधिनियम संख्या 130/1993 (Coida) शामिल हैं। इसके अलावा, किसान की क्रेडिट प्रोफ़ाइल सीधे वित्तपोषण तक पहुंच को प्रभावित कर सकती है। लेटसिसा समय पर भुगतान करने और उधारदाताओं के साथ अच्छे संबंध बनाए रखने के महत्व पर जोर देते हैं।

लेटसिसा कहते हैं: 'अपने उधारदाताओं को समय पर भुगतान करें, अच्छा क्रेडिट इतिहास बनाए रखें और सुनिश्चित करें कि खेत पर प्रत्येक लेनदेन दर्ज किया गया है।' मोलो जोड़ते हैं कि ऋणदाता अक्सर व्यवसाय की वित्तीय स्थिति और मालिक के व्यक्तिगत क्रेडिट इतिहास दोनों का मूल्यांकन करते हैं।

भूमि पर काम करने के लिए किसान के कानूनी अधिकार का प्रमाण वित्तपोषण की तैयारी का एक और महत्वपूर्ण पहलू है, चाहे वह स्वामित्व प्रमाण पत्र हो या वैध पट्टा समझौता। वित्तपोषण के लिए आवेदन करते समय, लेटसिसा किसानों को सक्रिय रूप से कार्य करने और ऋणदाताओं को उनके व्यवसाय का मूल्यांकन करने के लिए पर्याप्त समय देने की सलाह देते हैं। लेटसिसा सलाह देते हैं: 'आवेदन पहले करें ताकि यदि बैंक अतिरिक्त जानकारी मांगता है तो आपके पास उसे प्रदान करने का समय हो।'

किसानों को स्पष्ट रूप से बताना चाहिए कि पैसे का उपयोग किस लिए किया जाएगा। केवल बड़ी राशि का अनुरोध करने के बजाय, मोलो सलाह देते हैं कि वित्तपोषण अनुरोध को व्यवसाय की एक विशिष्ट आवश्यकता, जैसे ट्रैक्टर, सिंचाई प्रणाली, पशुधन या बुनियादी ढांचे से जोड़ा जाए। मोलो निष्कर्ष निकालते हैं: 'आपको कितनी राशि चाहिए, यह इस बात से तय होता है कि खेत को क्या चाहिए।' उनका मानना है कि वित्तीय रिपोर्टों को मशीनों, बाड़ों या वाहनों के साथ खेत के बुनियादी ढांचे के हिस्से के रूप में देखा जाना चाहिए। जैसा कि वह व्यक्त करते हैं: 'बैंक पहले से ही जानते हैं: बिना किताबों के कोई ऋण नहीं। वित्तीय रिपोर्ट खेत का बुनियादी ढांचा हैं।'

लोकप्रिय