वित्त मंत्री ने वित्तीय समावेशन के लिए सभी के लिए बीमा को प्राथमिकता बताया
और पढ़ें
Business Standard
business-standard.com

वित्त मंत्री ने वित्तीय समावेशन के लिए सभी के लिए बीमा को प्राथमिकता बताया

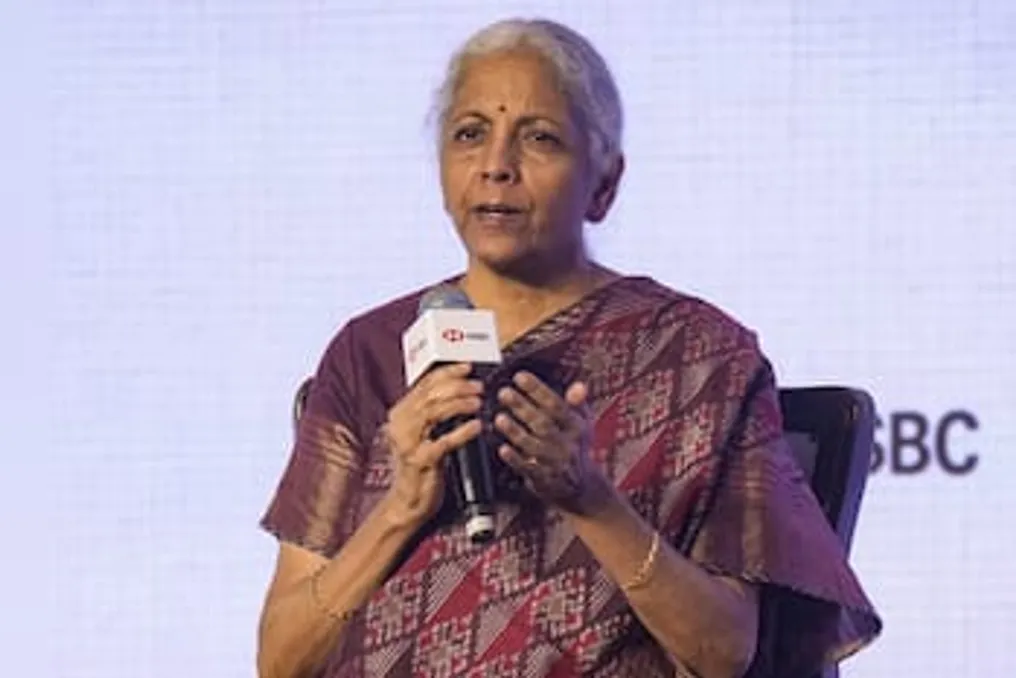
वित्त मंत्री निर्मला सीतारमण ने कहा कि सरकार वित्तीय समावेशन को बढ़ावा देने के लिए बीमा और पेंशन योजनाओं के दायरे का विस्तार करने, ऋण तक पहुंच में सुधार करने, आर्टिफिशियल इंटेलिजेंस प्रशिक्षण और बैंकिंग सुधारों पर ध्यान केंद्रित करेगी।

वित्तीय समावेशन के सरकारी एजेंडे में 'सभी के लिए बीमा' एक प्रमुख दिशा होगी। वित्त मंत्री निर्मला सीतारमण ने सोमवार को बताया कि केंद्र सबसे कम आय वाले वर्गों के बीच बीमा और पेंशन योजनाओं तक पहुंच बढ़ाने का इरादा रखता है। सरकार व्यापक ऋण पहुंच पर भी प्राथमिक ध्यान दे रही है और उद्योग की मांगों और युवाओं के कौशल के बीच के अंतर को पाटने के लिए प्रत्येक जिले में एआई प्रशिक्षण केंद्र स्थापित करने की योजना बना रही है।

एचएसबीसी द्वारा मुंबई में आयोजित 'एल्गोरिथम ऑफ इन्क्लूजन' कार्यक्रम में, सीतारमण ने उल्लेख किया कि सार्वजनिक बीमा और पेंशन योजनाएं समाज के कमजोर वर्गों को वित्तीय सुरक्षा प्रदान करने में महत्वपूर्ण भूमिका निभाती रहेंगी। प्रधानमंत्री जीवन ज्योति बीमा योजना और प्रधानमंत्री सुरक्षा बीमा योजना जैसी योजनाएं न्यूनतम योगदान पर बीमा कवरेज प्रदान करती हैं, जबकि सरकार द्वारा सब्सिडी वाली पेंशन योजनाएं उन लोगों के लिए हैं जो काम नहीं कर सकते। मंत्री ने सरकार की प्रतिबद्धता पर जोर दिया कि इन योजनाओं के माध्यम से हर जरूरतमंद व्यक्ति को कवर किया जाए।

बीमा कवरेज के विस्तार पर सरकार का जोर भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) के '2047 तक सभी के लिए बीमा' के दृष्टिकोण के अनुरूप है। इस पहल का उद्देश्य प्रत्येक नागरिक को उचित जीवन, स्वास्थ्य और संपत्ति बीमा तक पहुंच सुनिश्चित करना है, साथ ही व्यवसायों को संबंधित जोखिमों से भी कवर करना है। नियामक अपर्याप्त रूप से सेवा दिए गए और ग्रामीण क्षेत्रों में बीमा उत्पादों की उपलब्धता, सुविधा और स्वीकार्यता बढ़ाने पर ध्यान केंद्रित कर रहा है। इन प्रयासों के तहत बीमा सुगम, एक डिजिटल बीमा बाजार, बीमा विस्तार, एक संयुक्त बीमा उत्पाद, और महिलाओं पर ध्यान केंद्रित करते हुए अंतिम-मील वितरण नेटवर्क बीमा वाहक जैसी पहल शामिल हैं।

दूसरी प्राथमिकता औपचारिक ऋण तक पहुंच सुनिश्चित करना है, खासकर उन लोगों के लिए जो अपना व्यवसाय शुरू करना या उसका विस्तार करना चाहते हैं। इसके अलावा, सरकार युवा कार्यबल के कौशल और नियोक्ताओं की जरूरतों के बीच बेमेल को दूर करने पर भी काम कर रही है। सीतारमण ने कहा कि केंद्र चाहता है कि प्रत्येक जिले में एक ऐसा केंद्र हो जो आर्टिफिशियल इंटेलिजेंस (एआई) प्रशिक्षण प्रदान कर सके, जिससे युवाओं को घर के करीब उद्योग में मांग वाले कौशल प्राप्त हो सकें।

सरकार औद्योगिक प्रशिक्षण संस्थानों (आईटीआई) के आधुनिकीकरण में भी राज्यों का समर्थन करेगी, जिनमें से कई बदलती औद्योगिक मांगों से पीछे हैं। केंद्र वित्त पोषण प्रदान करेगा, और राज्य प्रमुख प्रशिक्षकों की पहचान कर सकेंगे।

बैंकिंग क्षेत्र के संबंध में, सीतारमण ने बताया कि सरकार भारतीय बैंकिंग प्रणाली को मजबूत करने के लिए भविष्य की जरूरतों का अध्ययन करने और सिफारिशें तैयार करने हेतु एक उच्च स्तरीय समिति का गठन करेगी। हालांकि भारतीय बैंक 2014-2015 की कठिनाइयों से उबर चुके हैं, बढ़ती अर्थव्यवस्था की मांगों को पूरा करने के लिए क्षेत्र को विकसित होते रहना चाहिए। समिति अपने निष्कर्ष प्रस्तुत करने से पहले उद्योग के प्रतिभागियों और विशेषज्ञों से परामर्श करेगी।

वित्त मंत्रालय ने पिछले सप्ताह सूचित किया था कि समिति के अध्यक्ष पूर्व केंद्रीय सतर्कता आयुक्त (CVC) सुरेश एन पटेल होंगे, जिनके पास बैंकिंग क्षेत्र में तीस वर्षों से अधिक का अनुभव है। पटेल ने आंध्र बैंक और ओरिएंटल बैंक ऑफ कॉमर्स के प्रबंध निदेशक और कार्यकारी निदेशक के पद संभाले थे। समिति में भारतीय रिजर्व बैंक (RBI) के उप गवर्नर श्रीश चंद्र मुर्मू, इंडियन बैंक के पूर्व प्रबंध निदेशक और मुख्य कार्यकारी अधिकारी पद्माजा चंडुरु, और पूर्व आरबीआई उप गवर्नर एन. एस. विश्वनाथन शामिल हैं। समिति के सचिव वित्त सेवा विभाग के संयुक्त सचिव होंगे। वित्त मंत्रालय के बयान के अनुसार, समिति के काम पूरा करने के लिए छह महीने का समय है, जो अप्रैल 2027 तक है।

वैश्विक अनिश्चितता के बीच भारतीय अर्थव्यवस्था की स्थिरता की व्याख्या करते हुए, वित्त मंत्री ने इसे मजबूत घरेलू मांग, क्रय शक्ति में वृद्धि और स्थिर नीति से जोड़ा। उन्होंने उल्लेख किया कि बड़े घरेलू बाजार और मध्यम वर्ग की क्रय शक्ति में वृद्धि के कारण घरेलू खपत बढ़ रही है। हालांकि निर्यात महत्वपूर्ण बना हुआ है, लेकिन घरेलू बाजार का विस्तार अर्थव्यवस्था को अतिरिक्त मजबूती प्रदान करता है।

सीतारमण ने गरीबी में कमी को सामाजिक सुरक्षा उपायों और स्वास्थ्य सेवा, शिक्षा, खाद्य सुरक्षा और वित्तीय सेवाओं तक पहुंच में सुधार के संयोजन के रूप में समझाया। आयुष्मान भारत योजना के तहत चिकित्सा कवरेज, जो पात्र परिवारों को उपचार के लिए 5 लाख रुपये तक प्रदान करता है, ने परिवारों को अपनी जेब से उच्च चिकित्सा खर्चों से बचाने में मदद की है। ऐसे खर्च अक्सर ग्रामीण परिवारों को इलाज के लिए जमीन और अन्य संपत्ति बेचने के लिए मजबूर करते हैं। इसके अलावा, अनाज, आवास, स्वच्छता और जल आपूर्ति के मुफ्त वितरण कार्यक्रमों ने जीवन की स्थिति में सुधार किया है।

वित्त मंत्री ने आर्थिक विकास का समर्थन करने के लिए सरकारी खर्च बढ़ाने के साथ-साथ राजकोषीय अनुशासन बनाए रखने की आवश्यकता पर भी जोर दिया। पिछले चार-पांच वर्षों में पूंजीगत व्यय में काफी वृद्धि हुई है, और गुणक प्रभाव भी बढ़ा है। उन्होंने कहा कि सरकार वित्तीय जिम्मेदारी बनाए रखते हुए पूंजीगत व्यय के माध्यम से विकास का समर्थन करना जारी रखेगी, ताकि भारत की विकास दर धीमी न पड़े।
समान कहानियाँ

सिक्रेडी डिजिटल प्लेटफॉर्म के माध्यम से सदस्यों के लिए वित्तीय मार्गदर्शन का विस्तार करता है
और पढ़ें
g1.globo.com

सिक्रेडी डिजिटल प्लेटफॉर्म के माध्यम से सदस्यों के लिए वित्तीय मार्गदर्शन का विस्तार करता है

सिक्रेडी ने अपने सदस्यों को उनके वित्त प्रबंधन और अधिक सचेत निर्णय लेने में सहायता करने के लिए डिजिटल वातावरण में अपना वित्तीय मार्गदर्शन पहल लागू की है। यह अनुभव निवेश, योजना और क्रेडिट के जिम्मेदार उपयोग जैसे विषयों पर विस्तृत विश्लेषण और व्यक्तिगत सुझाव प्रदान करता है, जो सिक्रेडी एक्स एप्लिकेशन के माध्यम से सुलभ है, जिसे इस वित्तीय सहकारी समिति के सदस्यों द्वारा धीरे-धीरे अपनाया जा रहा है।

पहले, वित्तीय मार्गदर्शन सिक्रेडी की शाखाओं में व्यवसाय प्रबंधकों की सलाह और व्हाट्सएप जैसे दूरस्थ चैनलों के माध्यम से प्रदान किया जाता था, जिससे सदस्यों को अपनी आर्थिक स्थिति पर विचार करने और अपने लक्ष्यों और जरूरतों के अनुसार कार्य योजनाएँ बनाने में मदद मिलती थी। इस पहल का डिजिटल वातावरण में हालिया समावेश पहले ही 140 हजार से अधिक सहायता प्रदान कर चुका है और पूरे देश में सदस्यों तक पहुँचा है।

यह कैसे काम करता है

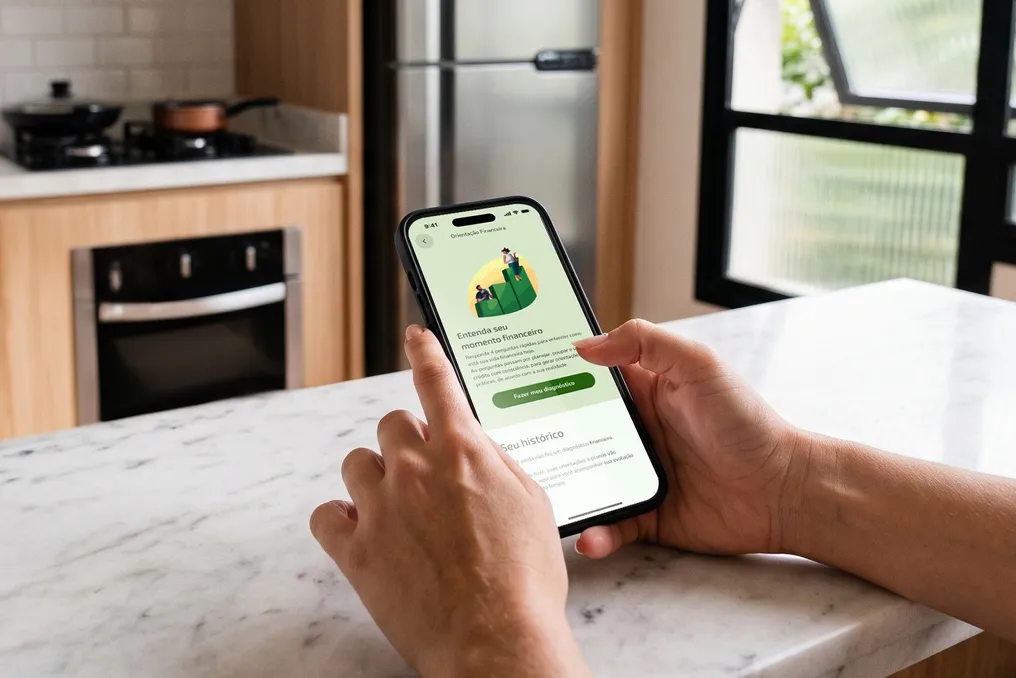
डिजिटल प्रक्रिया चार प्रश्नों से बने एक प्रश्नावली से शुरू होती है, जो इस बात पर केंद्रित होती है कि सदस्य अपने वित्त का प्रबंधन कैसे करते हैं, अप्रत्याशित घटनाओं को संभालने की उनकी क्षमता और वित्तीय दायित्वों के साथ उनका संबंध कैसा है। इन उत्तरों के आधार पर, सिस्टम निर्धारित करता है कि वर्तमान में किस क्षेत्र पर अधिक ध्यान देने की आवश्यकता है: क्या यह वित्तीय योजना, बचत या सचेत ऋण है।

इसके बाद, सदस्य को एक अनुकूलित योजना प्राप्त होती है और वह कार्यान्वयन के लिए दो या तीन व्यावहारिक कार्यों में से चुन सकता है। सिफारिशों में शैक्षिक सामग्री शामिल है, जैसे वीडियो, पाठ्यक्रम और वित्तीय संगठन उपकरण। इसके अलावा, यात्रा शिक्षात्मक दृष्टिकोण से उत्पादों और सेवाओं को एकीकृत करती है, यह सरल तरीके से समझाती है कि प्रत्येक समाधान वित्तीय कल्याण में कैसे योगदान दे सकता है। उपयोगकर्ता अपनी प्रगति की निगरानी करने, पिछली सलाह तक पहुंचने और अपनी वित्तीय स्थिति में किसी भी बदलाव होने पर निदान को फिर से करने का भी विकल्प रखता है।

मचाडो ने टिप्पणी की कि जिन्होंने वित्तीय मार्गदर्शन का उपयोग किया, चाहे वह व्यक्तिगत रूप से हो या दूरस्थ रूप से, उनमें बहुत सकारात्मक परिणाम देखे गए हैं। उन्होंने स्वस्थ वित्तीय आदतों को अपनाने और सिक्रेडी के साथ बंधन को मजबूत करने पर प्रकाश डाला। उनके अनुसार, इस पहल के साथ, संस्थान अधिक विचारशील वित्तीय विकल्पों का समर्थन करने और अपने संचालन वाले समुदायों और सदस्यों के लिए स्थायी मूल्य उत्पन्न करने की अपनी प्रतिबद्धता की पुष्टि करता है। उन्होंने इस बात पर जोर दिया कि वित्तीय कल्याण एक सतत प्रक्रिया है, और उचित जानकारी और मार्गदर्शन तक पहुंच इरादे को कार्रवाई में बदलने के लिए महत्वपूर्ण है।

वित्तीय कल्याण को मजबूत करने के लिए, नए डिजिटल टूल को सदस्यों को अपनी वित्तीय जीवन का विश्लेषण करने और व्यावहारिक और व्यक्तिगत तरीके से सुधार के अवसरों की पहचान करने में मदद करने के लिए बनाया गया है। कुछ दैनिक अभ्यास अधिक सचेत निर्णयों का समर्थन कर सकते हैं:

  • अपनी वित्तीय वास्तविकता जानना: पैसे के उपयोग को समझने और सुधार के अवसर खोजने के लिए लगातार आय, व्यय और प्रतिबद्धताओं की निगरानी करना।
  • अप्रत्याशित घटनाओं के लिए एक रिजर्व रखना: एक वित्तीय रिजर्व बनाए रखने से बजट या दीर्घकालिक योजनाओं को नुकसान पहुंचाए बिना अप्रत्याशित घटनाओं से निपटने के लिए अधिक सुरक्षा मिलती है।
  • स्पष्ट लक्ष्य निर्धारित करना: लक्ष्य निर्धारित करने से वित्तीय निर्णयों को दिशा मिलती है और समय के साथ अनुशासन बनाए रखने में मदद मिलती है।
  • सचेत रूप से क्रेडिट का उपयोग करना: नए ऋण लेने से पहले, वास्तविक आवश्यकता, भुगतान क्षमता और निर्णय के बजट पर पड़ने वाले प्रभाव का मूल्यांकन करना आवश्यक है।
  • नियमित रूप से आदतों की समीक्षा करना: चूंकि वित्तीय योजना एक निरंतर चक्र है, इसलिए खर्चों, प्राथमिकताओं और लक्ष्यों की समीक्षा करना वित्त को जीवन के विभिन्न चरणों के अनुरूप रखने में मदद करता है।
विशेषज्ञ का दावा है कि राजकोषीय अनुशासन और बुनियादी ढांचा सुधार दक्षिण अफ्रीका में निवेश को बढ़ावा दे सकते हैं
और पढ़ें
iol.co.za

विशेषज्ञ का दावा है कि राजकोषीय अनुशासन और बुनियादी ढांचा सुधार दक्षिण अफ्रीका में निवेश को बढ़ावा दे सकते हैं

कॉर्पोरेट वित्त विशेषज्ञ जेसन हैमिल्टन का मानना है कि निजी निवेश आकर्षित करने और रोजगार सृजित करने के लिए दक्षिण अफ्रीका को राजकोषीय अनुशासन, विश्वसनीय बुनियादी ढांचे और स्थिर नीति को मजबूत करने की आवश्यकता है। उन्होंने ये विचार वित्त मंत्रालय द्वारा मध्यकालिक बजट नीति वक्तव्य (MTBPS) प्रस्तुत करने से ठीक पहले व्यक्त किए।

हैमिल्टन, जो स्टेलनबोश बिजनेस स्कूल में कॉर्पोरेट और विकास वित्त पाठ्यक्रम पढ़ाते हैं, इस बात पर जोर देते हैं कि कंपनियों के विस्तार या कर्मचारियों की भर्ती करने का निर्णय लेने से पहले, उन्हें सरकारी खर्चों, बुनियादी ढांचा परियोजनाओं के कार्यान्वयन और आर्थिक सुधारों के बारे में अधिक निश्चितता की आवश्यकता होती है।

हैमिल्टन के अनुसार, जब गोडोंगवाना बुधवार को MTBPS प्रस्तुत करेंगे, तो व्यवसाय निवेश निर्णयों के लिए एक अधिक स्पष्ट आधार की तलाश करेगा। यह छोटे व्यवसायों पर भी लागू होता है जो नए कर्मचारियों को नियुक्त करने पर विचार कर रहे हैं, और बड़ी कंपनियों पर भी लागू होता है जो बड़े पैमाने पर विस्तार योजनाओं का मूल्यांकन कर रही हैं। निवेश निर्णय कई कारकों पर निर्भर करते हैं, जिसमें सरकारी वित्त की स्थिति, बुनियादी ढांचे की विश्वसनीयता, नीति की निरंतरता और दायित्वों को पूरा करने के आत्मविश्वास शामिल हैं, जो उपलब्ध वित्तपोषण और आवश्यक रिटर्न को प्रभावित करता है।

विशेषज्ञ इस बात पर जोर देते हैं कि नीति की घोषणा और उस समय के बीच के अंतर पर अधिक ध्यान दिया जाना चाहिए जब व्यवसाय उसके अनुसार कार्य करना शुरू कर सकता है। फरवरी में, राष्ट्रीय कोषागार ने 2025/26 में सकल सरकारी ऋण को GDP के 78.9% पर स्थिर होने और फिर 2026/27 में 77.3% तक कम होने का अनुमान लगाया था, साथ ही MTBPS में प्रस्तावित राजकोषीय एंकर को तेज करने का भी संकेत दिया था। हालांकि, हैमिल्टन का मानना है कि बयान में यह समझाया जाना चाहिए कि आर्थिक परिस्थितियों में बदलाव आने पर इस प्रवृत्ति को कैसे बनाए रखा जाएगा।

आर्थिक पूर्वानुमान अधिक जटिल हो गया है। फरवरी में, कोषागार ने 2026 में 1.6% की वृद्धि का अनुमान लगाया था, जबकि सितंबर में दक्षिण अफ्रीकी रिजर्व बैंक ने वैश्विक आपूर्ति झटकों के कारण हुई मुद्रास्फीति के दबाव में वृद्धि के जवाब में अपनी ब्याज दर को 7.25% तक बढ़ाते हुए 1.2% का अनुमान लगाया था। दूसरी तिमाही में आधिकारिक बेरोजगारी दर 33.6% तक पहुंच गई। हैमिल्टन बताते हैं कि इस स्तरों पर वृद्धि दक्षिण अफ्रीका में रोजगार की समस्या को हल करने के लिए कम अवसर छोड़ती है।

इसके बावजूद, रेटिंग एजेंसियों से सकारात्मक संकेत मिले हैं। मई में, S&P ने सकारात्मक पूर्वानुमान बनाए रखा और विदेशी मुद्रा में दक्षिण अफ्रीका की BB रेटिंग की पुष्टि की, जबकि Moody's ने अपने पूर्वानुमान को सकारात्मक दिशा में स्थानांतरित किया और Ba2 रेटिंग की पुष्टि की। फिर भी, हैमिल्टन चेतावनी देते हैं कि आगे का सुधार वास्तविक कार्यान्वयन पर निर्भर करता है, और सकारात्मक पूर्वानुमान का मतलब अभी रेटिंग में वृद्धि नहीं है।

हालांकि एक मजबूत राजकोषीय स्थिति विश्वास को मजबूत कर सकती है, हैमिल्टन का तर्क है कि उद्यम अभी भी अविश्वसनीय जल आपूर्ति या बिजली कनेक्शन में देरी के कारण पीछे हट सकते हैं। उनका मानना है कि राजकोषीय अनुशासन और व्यावहारिक सुधार समानांतर में आगे बढ़ने चाहिए, और MTBPS को सरकार के चयन के संबंध में अधिक स्पष्टता प्रदान करनी चाहिए। यह आवश्यक है कि आय अनुमान यथार्थवादी हों, नए दायित्वों को ठीक से वित्तपोषित किया जाए, और सरकारी कंपनियों से जुड़े जोखिमों का स्पष्ट रूप से खुलासा किया जाए। इसके अलावा, हैमिल्टन खर्चों की दक्षता बढ़ाने की आवश्यकता पर प्रकाश डालते हैं जबकि प्राथमिकता वाले खर्चों की रक्षा करते हैं।

बुनियादी ढांचे में निवेश इन प्रयासों का एक केंद्रीय तत्व है। बिजली, माल ढुलाई और जल आपूर्ति में सुधारों में विश्व बैंक के समर्थन से कार्यात्मक बुनियादी ढांचे, निजी निवेश और रोजगार के बीच संबंध पर जोर दिया जाता है। निवेशकों के लिए परियोजनाएं तब व्यवहार्य हो जाती हैं जब आवश्यक अनुमतियाँ मौजूद होती हैं, खरीद विश्वसनीय होती है, संविदात्मक दायित्व स्पष्ट होते हैं, और चुकौती की शर्तें विश्वसनीय होती हैं। हैमिल्टन सरकार को परियोजनाओं की तैयारी और सरकारी संस्थानों की क्षमता पर अधिक ध्यान देने की सलाह देते हैं, साथ ही कार्यान्वयन के स्पष्ट दायित्वों के अनुसार प्रगति को मापते हैं। नई बुनियादी ढांचा परियोजनाओं के साथ-साथ सेवा का भी वित्तपोषण किया जाना चाहिए।

निजी क्षेत्र की भागीदारी मदद कर सकती है, बशर्ते जोखिम और सरकारी दायित्व पारदर्शी और उचित रूप से वितरित हों। हैमिल्टन का मानना है कि लाइसेंसिंग को सरल बनाना, प्रशासनिक प्रक्रियाओं की पूर्वानुमेयता और वैध बिलों का समय पर भुगतान महत्वपूर्ण प्रभाव डाल सकता है, खासकर छोटे और मध्यम आकार के उद्यमों (SME) के लिए। उनका तर्क है कि सरकार को व्यय प्रबंधन और कर प्रशासन में सुधार करना चाहिए, इससे पहले कि यह मान लिया जाए कि अनुपालन करने वाले व्यवसाय और परिवार अतिरिक्त बोझ उठा सकते हैं।

दूसरी ओर, व्यवसायों को प्रत्येक आर्थिक समस्या के पूर्ण समाधान की प्रतीक्षा करने के बजाय विवेकपूर्ण व्यावसायिक तर्क के आधार पर निवेश निर्णय लेने चाहिए। हैमिल्टन अंतर्राष्ट्रीय वित्त निगम द्वारा SME ऋण, व्यापार और आपूर्ति श्रृंखला वित्तपोषण के समर्थन पर काम का हवाला देते हुए, उपयुक्त वित्तपोषण तक व्यापक पहुंच का भी आह्वान करते हैं, साथ ही व्यवसाय प्रशिक्षण और समर्थन भी। उनका मानना है कि व्यवसायों को वित्तीय जानकारी और प्रबंधकीय क्षमताओं को विकसित करने में मदद मिलनी चाहिए जो धन का प्रभावी ढंग से उपयोग करने के लिए आवश्यक हैं। कुछ निवेश विभिन्न परिस्थितियों में दक्षता बढ़ा सकते हैं, जबकि अन्य विशिष्ट सुधारों के पूरा होने पर निर्भर करते हैं। जहां संभव हो, हैमिल्टन चरणबद्ध तरीके से पूंजी लगाने और आगे की कार्रवाई से पहले स्पष्ट मानदंड स्थापित करने की सलाह देते हैं।

बाहरी वातावरण भी निवेश निर्णयों को प्रभावित करता है। विश्व आर्थिक मंच की 2026 की ग्लोबल रिस्क रिपोर्ट में, भू-आर्थिक प्रतिद्वंद्विता को नेताओं और विशेषज्ञों के सर्वेक्षण के अनुसार प्रमुख अल्पकालिक जोखिम बताया गया है। हैमिल्टन कंपनियों को व्यापार जोखिमों, आपूर्तिकर्ता एकाग्रता और बाजार में वैकल्पिक निकास मार्गों के प्रति अपनी भेद्यता का विश्लेषण करने की सलाह देते हैं। परिदृश्य योजना उपयोगी है क्योंकि यह निर्धारित करती है कि कंपनी बदलती परिस्थितियों पर कैसे प्रतिक्रिया देगी और किसे कार्य करने का अधिकार है।

हैमिल्टन निष्कर्ष निकालते हैं कि MTBPS सरकार को अर्थव्यवस्था की दिशा और निवेश का समर्थन करने के लिए आवश्यक समाधानों के बारे में अधिक स्पष्टता प्रदान करने का अवसर देता है। सरकार को सुधार करना चाहिए और सरकारी संसाधनों के उपयोग में सुधार करना चाहिए, जबकि व्यवसाय को जोखिमों का प्रबंधन करना चाहिए, कर्मियों का विकास करना चाहिए और वहां निवेश करना चाहिए जहां वे स्थायी मूल्य बना सकते हैं। वह बताते हैं कि आने वाले महीनों में चुनौती यह होगी कि क्या ये प्रतिबद्धताएं कंपनियों को विस्तार करने और अधिक लोगों को रोजगार देने में मदद करेंगी।

स्वैच्छिक पेंशन निधि (VPF) बचत का विकल्प: जमा पर ब्याज दरों से तुलना
और पढ़ें
www.aajtak.in

स्वैच्छिक पेंशन निधि (VPF) बचत का विकल्प: जमा पर ब्याज दरों से तुलना

कामकाजी लोगों के लिए यह भी उतना ही महत्वपूर्ण है कि वे सेवानिवृत्ति के लिए पैसे बचाने के साथ-साथ सही तरीके से निवेश करें। यदि आप नियमित रूप से कर्मचारी निधि (EPF) में योगदान करते हैं, तो आप स्वैच्छिक पेंशन निधि (VPF) के माध्यम से अपनी बचत बढ़ा सकते हैं। इस कार्यक्रम के तहत, कर्मचारी अनिवार्य कटौती के अलावा एक अतिरिक्त राशि जमा कर सकते हैं। वर्तमान में, EPF 8.25% की वार्षिक ब्याज दर प्रदान करता है। हालांकि, VPF में निवेश बढ़ाने से पहले, कराधान के मुद्दों, धन निकासी की समय सीमा और इस विकल्प की आपकी वित्तीय आवश्यकताओं के अनुरूपता को समझना आवश्यक है।

VPF क्या है और यह कैसे काम करता है?

स्वैच्छिक पेंशन निधि कर्मचारी निधि से जुड़ा एक स्वैच्छिक बचत तंत्र है। कर्मचारियों को EPF में अपने मानक योगदान से अधिक राशि जमा करने का अवसर मिलता है। यह सेवानिवृत्ति के लिए संचित धन की कुल मात्रा को बढ़ाने की अनुमति देता है। इसका लाभ यह है कि पैसा स्वचालित रूप से वेतन से काटा जाता है और EPF खाते में जमा हो जाता है, जिससे मासिक निवेश की अतिरिक्त आवश्यकता समाप्त हो जाती है। फिर भी, VPF का मुख्य उद्देश्य कम समय में उच्च लाभ प्राप्त करना नहीं, बल्कि सेवानिवृत्ति के लिए लंबी अवधि के लिए बचत बढ़ाना है। सरकार द्वारा निर्धारित EPF के समान ब्याज दर लागू होती है।

VPF किसके लिए फायदेमंद हो सकता है?

VPF उन कर्मचारियों के लिए विशेष रूप से उपयोगी है जो नियमित दीर्घकालिक बचत करना चाहते हैं और अपनी बचत का एक बड़ा हिस्सा स्टॉक बाजार के उतार-चढ़ाव पर निर्भर योजनाओं में निवेश नहीं करना चाहते हैं। यह उन कर्मचारियों के लिए दिलचस्प हो सकता है जिनके पास सावधि जमा (FD) में बड़ी रकम है, क्योंकि VPF की संभावित उपज की तुलना FD की उपज से कर कटौती के बाद की जा सकती है, जिसमें दोनों उपकरणों की निकासी की शर्तें और कर नियम ध्यान में रखे जाते हैं। VPF पर विचार उन कर्मचारियों द्वारा भी किया जाता है जो सेवानिवृत्ति के करीब हैं, जैसे 40 या 50 वर्ष की आयु में, जो अपने फंड को नियमित रूप से भरना चाहते हैं, हालांकि निर्णय सेवानिवृत्ति तक बचे हुए समय, वर्तमान बचत और भविष्य के खर्चों को ध्यान में रखते हुए लिया जाना चाहिए। इसके अलावा, उन लोगों के लिए जिन्हें मासिक व्यक्तिगत निवेश करने में कठिनाई होती है, VPF में स्वचालित कटौती बचत की आदत बनाने में मदद कर सकती है। हालांकि, यह याद रखना महत्वपूर्ण है कि यदि आपके पास महंगे ऋण हैं, अप्रत्याशित परिस्थितियों के लिए कोई आपातकालीन कोष नहीं है, या आपको आने वाले वर्षों में बड़ी रकम की आवश्यकता होगी, तो पहले इन अधिक तात्कालिक समस्याओं का समाधान करना होगा।

₹2.5 लाख की सीमा का क्या मतलब है?

VPF में अतिरिक्त राशि जमा करने से पहले प्रमुख कर नियम को समझना महत्वपूर्ण है। यदि कर्मचारी और नियोक्ता दोनों EPF में योगदान करते हैं, तो EPF और VPF में कर्मचारी के कुल वार्षिक योगदान से जुड़े ब्याज पर ₹2.5 लाख से अधिक कर लगाया जा सकता है। यह कर पूरी अतिरिक्त राशि पर नहीं, बल्कि स्थापित नियमों के अनुसार उससे जुड़े ब्याज पर लागू होता है। यह ध्यान रखना महत्वपूर्ण है कि ₹2.5 लाख की सीमा केवल कर्मचारी के योगदान पर लागू होती है, न कि नियोक्ता के योगदान पर। यदि नियोक्ता कर्मचारी के EPF में योगदान नहीं करता है, तो कर्मचारी के योगदान पर ब्याज के लिए ₹5 लाख की अलग सीमा लागू हो सकती है। ₹2.5 लाख की वार्षिक सीमा लगभग ₹20,833 प्रति माह के बराबर है। फिर भी, वास्तविक गणना पूरे वित्तीय वर्ष के लिए कर्मचारी के कुल योगदान के आधार पर की जानी चाहिए। सीमा का निर्धारण करने के लिए EPF में अनिवार्य कटौती और VPF में जमा की गई राशि को जोड़ना आवश्यक है।

उदाहरण के तौर पर कर की गणना कैसे की जाती है?

मान लीजिए कि वित्तीय वर्ष के लिए कर्मचारी का कुल योगदान ₹3 लाख है, जो ₹2.5 लाख की सीमा से ₹50,000 अधिक है। इसका मतलब यह नहीं है कि ₹50,000 की पूरी राशि पर कर लगाया जाएगा। कर की गणना नियमों के अनुसार उस ब्याज के आधार पर की जाएगी जो इस अतिरिक्त योगदान से जुड़ा है। यदि हम मानते हैं कि कर्मचारी की अधिकतम कर दर 30% है और ब्याज दर 8.25% है, तो कर भुगतान के बाद आय लगभग 5.78% हो सकती है। यह एक अनुमानित गणना है जिसमें शुल्क और अन्य लागू कारकों को शामिल नहीं किया गया है। वास्तविक कर कर्मचारी की स्थिति और लागू नियमों के आधार पर निर्धारित किया जाएगा। इसलिए, VPF में अतिरिक्त राशि जमा करने से पहले केवल घोषित ब्याज दर को नहीं देखना चाहिए; यह समझना आवश्यक है कि कौन सी राशि कर के दायरे में आ सकती है।

VPF में जमा राशि पर क्या कर लाभ हैं?

VPF में जमा राशि पर स्वचालित रूप से कर लाभ प्रदान नहीं किए जाते हैं। योगदान के लिए छूट के रूप में लाभ चुनी गई कर प्रणाली और कर्मचारी के लिए संबंधित शर्तों पर निर्भर करता है। इसलिए, निवेश बढ़ाने से पहले यह पता लगाना आवश्यक है कि आप किस कर प्रणाली के तहत रिटर्न दाखिल करते हैं और आपके लिए कौन सी कटौतियां उपलब्ध हैं। योगदान से जुड़े ब्याज पर कर और निवेश के समय प्राप्त छूट के बीच अंतर करना महत्वपूर्ण है; इन दोनों पहलुओं को नहीं मिलाना चाहिए।

VPF से कब निकाली जा सकती है?

VPF की राशि EPF खाते का हिस्सा है, इसलिए इसे किसी भी समय सामान्य बचत खाते की तरह नहीं निकाला जा सकता है। धन निकालने के लिए EPF के मौजूदा नियमों, स्वीकार्यता मानदंडों, कार्य अनुभव और निकासी के कारण को ध्यान में रखना आवश्यक है। अक्टूबर 2025 में, कर्मचारी निधि के ट्रस्टी केंद्रीय बोर्ड (EPFO) ने आंशिक निकासी के नियमों को सरल बनाया और स्वीकार्यता के लिए न्यूनतम कार्य अनुभव 12 महीने निर्धारित किया। इस ढांचे के तहत बीमारी, शिक्षा, शादी, आवास और विशेष परिस्थितियों जैसी विभिन्न जरूरतों का प्रावधान है।

लोकप्रिय