स्टार्टअप संस्थापकों के लिए फंडिंग से परे बीमा योजना क्यों आवश्यक है
और पढ़ें
YourStory [india, en]
yourstory.com

स्टार्टअप संस्थापकों के लिए फंडिंग से परे बीमा योजना क्यों आवश्यक है

अधिकांश कंपनी संस्थापकों के पास हिस्सेदारी के रूप में महत्वपूर्ण पूंजी होती है, लेकिन उन्हें नकदी की कमी का सामना करना पड़ता है क्योंकि उनकी व्यक्तिगत वित्त वेंचर परियोजना से निकटता से जुड़े होते हैं। यह संबंध व्यावसायिक ऋणों पर व्यक्तिगत गारंटी, कंपनी में बचत निवेश और पति/पत्नी द्वारा मासिक खर्चों को कवर करने के माध्यम से प्रकट होता है। यह संरचना एक निश्चित वेतन वाले कर्मचारी की तुलना में संस्थापक के लिए व्यक्तिगत जीवन बीमा को अधिक प्रासंगिक बनाती है।

संस्थापक की मृत्यु की स्थिति में, परिवार अतरल हिस्सेदारी विरासत में प्राप्त करता है और साथ ही वर्तमान दायित्वों का सामना करता है, और केवल एक बड़ा, तत्काल लाभ इस समस्या का समाधान कर सकता है।

बीमा कवरेज की गणना के नियमों को भी समायोजित किया जाना चाहिए। वार्षिक आय के 10-15 गुना की मानक सिफारिश उन उद्यमियों की जरूरतों को कम आंकती है जो जानबूझकर खुद को मामूली वेतन देते हैं। इसके बजाय, घरेलू खर्चों, अवैतनिक व्यक्तिगत गारंटियों और अगले 15 वर्षों के लिए परिवार की वास्तविक जीवन यापन लागत पर ध्यान केंद्रित किया जाना चाहिए। स्व-नियोजित आवेदकों को अनुमानित वेतन पर्चियों के बजाय आय दस्तावेज़ों, आयकर रिटर्न (ITR) और बैंक विवरणों के अनुरोध की उम्मीद करनी चाहिए, और इसे देरी का कारण मानने के बजाय एक प्रशासनिक कदम के रूप में देखना चाहिए।

भुगतान की संरचना उन संस्थापकों के लिए मायने रखती है जो ऋण गारंटी लेते हैं। एकमुश्त भुगतान दायित्वों को तुरंत चुकाने की अनुमति देता है, जबकि मासिक आय विकल्प एक निश्चित अवधि के लिए घरेलू कामकाज का समर्थन करता है। ABSLI सुपर टर्म प्लान योजना दोनों विकल्पों को संयोजित करने की अनुमति देती है: गारंटीकृत राशि का 10% से 90% आय के रूप में प्राप्त किया जा सकता है, और शेष एकमुश्त प्राप्त किया जा सकता है।

अपने सह-संस्थापक से सीधे पूछना उचित है: यदि आप में से कोई इस तिमाही में मर जाता है, तो क्या कंपनी अगले निवेश दौर को झेल पाएगी? निवेशक भी ऐसा ही प्रश्न पूछते हैं, इसलिए प्रमुख कर्मचारी का बीमा अक्सर ड्यू डिलिजेंस और शेयरधारक समझौतों में जांच सूचियों में शामिल होता है।

ABSLI कीमैन इंश्योरेंस पॉलिसी एक जीवन बीमा पॉलिसी है जिसे नियोक्ता प्रमुख कर्मचारी के जीवन पर खरीदता है, जो बीमाकर्ता के उस व्यक्ति में हित पर आधारित होता है। भुगतान व्यवसाय को सबसे कम आत्मविश्वास के क्षण में स्थिरता, प्रतिस्थापन प्रबंधन को नियुक्त करने और शेयरधारकों का विश्वास बहाल करने के लिए पूंजी प्रदान करता है।

साझेदारी फर्मों के लिए, ABSLI पार्टनरशिप इंश्योरेंस स्कीम संबंधित जोखिम का समाधान करती है: यदि बीमित भागीदार की मृत्यु हो जाती है, तो फर्म मृतक भागीदार के हिस्से को खरीदने के लिए तरलता रखती है, जिससे कार्यशील पूंजी का विचलन रोका जाता है और जीवित भागीदारों को अतिरिक्त धन जुटाने की आवश्यकता से मुक्ति मिलती है। कवरेज का आकार फर्म के शुद्ध मूल्य के आधार पर मूल्यांकित किया जाता है, जिसमें प्रत्येक भागीदार की पूंजी में हिस्सेदारी, लाभ में हिस्सेदारी और व्यावसायिक प्रतिष्ठा में हिस्सेदारी शामिल होती है।

इस पहलू को मानव संसाधन नियोजन चक्र में शामिल किया जाना चाहिए। ABSLI नियोक्ता - कर्मचारी बीमा योजना के तहत, नियोक्ता कर्मचारी के जीवन पर पॉलिसी प्रदान करता है और स्वामित्व की अवधि समाप्त होने पर उसे कर्मचारी को सौंपता है। हस्तांतरण पूर्ण हो सकता है, जहां स्वामित्व जारी होने पर स्थानांतरित हो जाता है, या सशर्त हो सकता है, नियोक्ता द्वारा निर्धारित शर्तों के पूरा होने पर। कोई भी कंपनी, संपत्ति, एलएलसी, ट्रस्ट, एनजीओ या समाज जिसके नियोक्ता और कर्मचारी के बीच वास्तविक संबंध हैं, भाग लेने का हकदार है।

इस दिशा में निवेश पर वापसी प्रतिभा अर्थशास्त्र है। स्टार्टअप कर्मचारियों से जोखिम लेने के लिए कहते हैं, और कर्मचारी के परिवार की रक्षा करने वाले लाभ इस समझौते के प्रति कंपनी की गंभीरता प्रदर्शित करने का एक तरीका हैं। संरचना कंपनी के साथ विकसित होती है: एक छोटे समूह के कर्मचारियों को कवर करने वाला समझौता बाद के चरण में मानव संसाधन प्रमुख द्वारा विकसित एक पूर्ण लाभ कार्यक्रम का आधार बन जाता है। योजना के तहत, बाल योजनाओं को छोड़कर सभी उत्पादों की पेशकश की जा सकती है और बोनस अस्वीकृति को छोड़कर सभी अतिरिक्त विकल्पों को जोड़ा जा सकता है।
समान कहानियाँ

वित्त मंत्री ने वित्तीय समावेशन के लिए सभी के लिए बीमा को प्राथमिकता बताया
और पढ़ें
business-standard.com

वित्त मंत्री ने वित्तीय समावेशन के लिए सभी के लिए बीमा को प्राथमिकता बताया

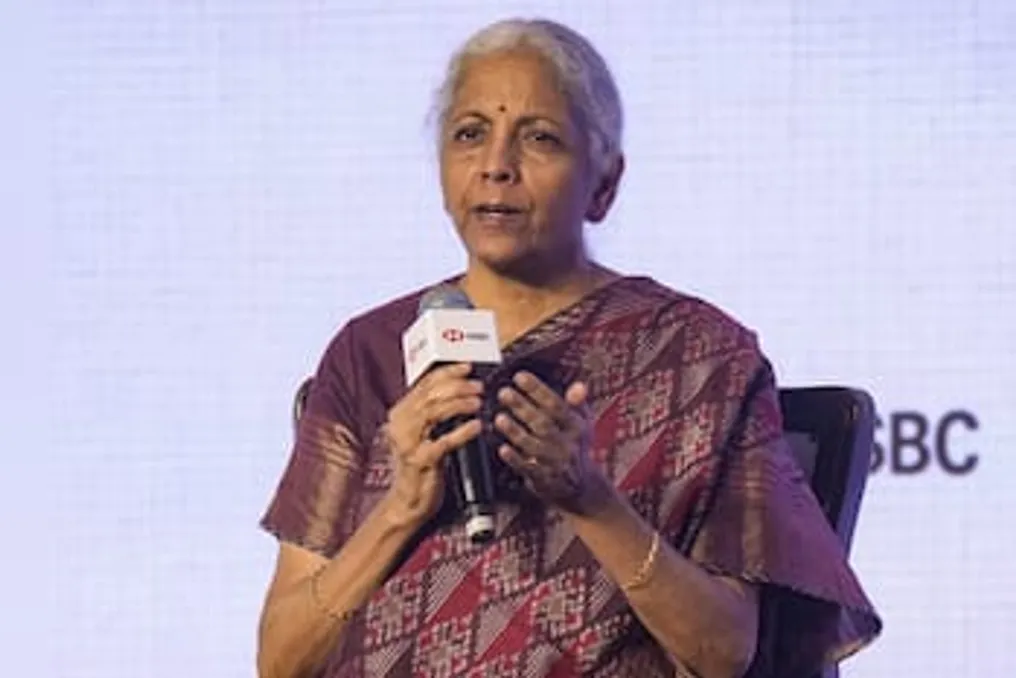
वित्त मंत्री निर्मला सीतारमण ने कहा कि सरकार वित्तीय समावेशन को बढ़ावा देने के लिए बीमा और पेंशन योजनाओं के दायरे का विस्तार करने, ऋण तक पहुंच में सुधार करने, आर्टिफिशियल इंटेलिजेंस प्रशिक्षण और बैंकिंग सुधारों पर ध्यान केंद्रित करेगी।

वित्तीय समावेशन के सरकारी एजेंडे में 'सभी के लिए बीमा' एक प्रमुख दिशा होगी। वित्त मंत्री निर्मला सीतारमण ने सोमवार को बताया कि केंद्र सबसे कम आय वाले वर्गों के बीच बीमा और पेंशन योजनाओं तक पहुंच बढ़ाने का इरादा रखता है। सरकार व्यापक ऋण पहुंच पर भी प्राथमिक ध्यान दे रही है और उद्योग की मांगों और युवाओं के कौशल के बीच के अंतर को पाटने के लिए प्रत्येक जिले में एआई प्रशिक्षण केंद्र स्थापित करने की योजना बना रही है।

एचएसबीसी द्वारा मुंबई में आयोजित 'एल्गोरिथम ऑफ इन्क्लूजन' कार्यक्रम में, सीतारमण ने उल्लेख किया कि सार्वजनिक बीमा और पेंशन योजनाएं समाज के कमजोर वर्गों को वित्तीय सुरक्षा प्रदान करने में महत्वपूर्ण भूमिका निभाती रहेंगी। प्रधानमंत्री जीवन ज्योति बीमा योजना और प्रधानमंत्री सुरक्षा बीमा योजना जैसी योजनाएं न्यूनतम योगदान पर बीमा कवरेज प्रदान करती हैं, जबकि सरकार द्वारा सब्सिडी वाली पेंशन योजनाएं उन लोगों के लिए हैं जो काम नहीं कर सकते। मंत्री ने सरकार की प्रतिबद्धता पर जोर दिया कि इन योजनाओं के माध्यम से हर जरूरतमंद व्यक्ति को कवर किया जाए।

बीमा कवरेज के विस्तार पर सरकार का जोर भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) के '2047 तक सभी के लिए बीमा' के दृष्टिकोण के अनुरूप है। इस पहल का उद्देश्य प्रत्येक नागरिक को उचित जीवन, स्वास्थ्य और संपत्ति बीमा तक पहुंच सुनिश्चित करना है, साथ ही व्यवसायों को संबंधित जोखिमों से भी कवर करना है। नियामक अपर्याप्त रूप से सेवा दिए गए और ग्रामीण क्षेत्रों में बीमा उत्पादों की उपलब्धता, सुविधा और स्वीकार्यता बढ़ाने पर ध्यान केंद्रित कर रहा है। इन प्रयासों के तहत बीमा सुगम, एक डिजिटल बीमा बाजार, बीमा विस्तार, एक संयुक्त बीमा उत्पाद, और महिलाओं पर ध्यान केंद्रित करते हुए अंतिम-मील वितरण नेटवर्क बीमा वाहक जैसी पहल शामिल हैं।

दूसरी प्राथमिकता औपचारिक ऋण तक पहुंच सुनिश्चित करना है, खासकर उन लोगों के लिए जो अपना व्यवसाय शुरू करना या उसका विस्तार करना चाहते हैं। इसके अलावा, सरकार युवा कार्यबल के कौशल और नियोक्ताओं की जरूरतों के बीच बेमेल को दूर करने पर भी काम कर रही है। सीतारमण ने कहा कि केंद्र चाहता है कि प्रत्येक जिले में एक ऐसा केंद्र हो जो आर्टिफिशियल इंटेलिजेंस (एआई) प्रशिक्षण प्रदान कर सके, जिससे युवाओं को घर के करीब उद्योग में मांग वाले कौशल प्राप्त हो सकें।

सरकार औद्योगिक प्रशिक्षण संस्थानों (आईटीआई) के आधुनिकीकरण में भी राज्यों का समर्थन करेगी, जिनमें से कई बदलती औद्योगिक मांगों से पीछे हैं। केंद्र वित्त पोषण प्रदान करेगा, और राज्य प्रमुख प्रशिक्षकों की पहचान कर सकेंगे।

बैंकिंग क्षेत्र के संबंध में, सीतारमण ने बताया कि सरकार भारतीय बैंकिंग प्रणाली को मजबूत करने के लिए भविष्य की जरूरतों का अध्ययन करने और सिफारिशें तैयार करने हेतु एक उच्च स्तरीय समिति का गठन करेगी। हालांकि भारतीय बैंक 2014-2015 की कठिनाइयों से उबर चुके हैं, बढ़ती अर्थव्यवस्था की मांगों को पूरा करने के लिए क्षेत्र को विकसित होते रहना चाहिए। समिति अपने निष्कर्ष प्रस्तुत करने से पहले उद्योग के प्रतिभागियों और विशेषज्ञों से परामर्श करेगी।

वित्त मंत्रालय ने पिछले सप्ताह सूचित किया था कि समिति के अध्यक्ष पूर्व केंद्रीय सतर्कता आयुक्त (CVC) सुरेश एन पटेल होंगे, जिनके पास बैंकिंग क्षेत्र में तीस वर्षों से अधिक का अनुभव है। पटेल ने आंध्र बैंक और ओरिएंटल बैंक ऑफ कॉमर्स के प्रबंध निदेशक और कार्यकारी निदेशक के पद संभाले थे। समिति में भारतीय रिजर्व बैंक (RBI) के उप गवर्नर श्रीश चंद्र मुर्मू, इंडियन बैंक के पूर्व प्रबंध निदेशक और मुख्य कार्यकारी अधिकारी पद्माजा चंडुरु, और पूर्व आरबीआई उप गवर्नर एन. एस. विश्वनाथन शामिल हैं। समिति के सचिव वित्त सेवा विभाग के संयुक्त सचिव होंगे। वित्त मंत्रालय के बयान के अनुसार, समिति के काम पूरा करने के लिए छह महीने का समय है, जो अप्रैल 2027 तक है।

वैश्विक अनिश्चितता के बीच भारतीय अर्थव्यवस्था की स्थिरता की व्याख्या करते हुए, वित्त मंत्री ने इसे मजबूत घरेलू मांग, क्रय शक्ति में वृद्धि और स्थिर नीति से जोड़ा। उन्होंने उल्लेख किया कि बड़े घरेलू बाजार और मध्यम वर्ग की क्रय शक्ति में वृद्धि के कारण घरेलू खपत बढ़ रही है। हालांकि निर्यात महत्वपूर्ण बना हुआ है, लेकिन घरेलू बाजार का विस्तार अर्थव्यवस्था को अतिरिक्त मजबूती प्रदान करता है।

सीतारमण ने गरीबी में कमी को सामाजिक सुरक्षा उपायों और स्वास्थ्य सेवा, शिक्षा, खाद्य सुरक्षा और वित्तीय सेवाओं तक पहुंच में सुधार के संयोजन के रूप में समझाया। आयुष्मान भारत योजना के तहत चिकित्सा कवरेज, जो पात्र परिवारों को उपचार के लिए 5 लाख रुपये तक प्रदान करता है, ने परिवारों को अपनी जेब से उच्च चिकित्सा खर्चों से बचाने में मदद की है। ऐसे खर्च अक्सर ग्रामीण परिवारों को इलाज के लिए जमीन और अन्य संपत्ति बेचने के लिए मजबूर करते हैं। इसके अलावा, अनाज, आवास, स्वच्छता और जल आपूर्ति के मुफ्त वितरण कार्यक्रमों ने जीवन की स्थिति में सुधार किया है।

वित्त मंत्री ने आर्थिक विकास का समर्थन करने के लिए सरकारी खर्च बढ़ाने के साथ-साथ राजकोषीय अनुशासन बनाए रखने की आवश्यकता पर भी जोर दिया। पिछले चार-पांच वर्षों में पूंजीगत व्यय में काफी वृद्धि हुई है, और गुणक प्रभाव भी बढ़ा है। उन्होंने कहा कि सरकार वित्तीय जिम्मेदारी बनाए रखते हुए पूंजीगत व्यय के माध्यम से विकास का समर्थन करना जारी रखेगी, ताकि भारत की विकास दर धीमी न पड़े।

विशेषज्ञ ने उज़्बेकिस्तान की अर्थव्यवस्था में बीमा बाजार की भूमिका और कार्यप्रणाली पर चर्चा की
और पढ़ें
nuz.uz

विशेषज्ञ ने उज़्बेकिस्तान की अर्थव्यवस्था में बीमा बाजार की भूमिका और कार्यप्रणाली पर चर्चा की

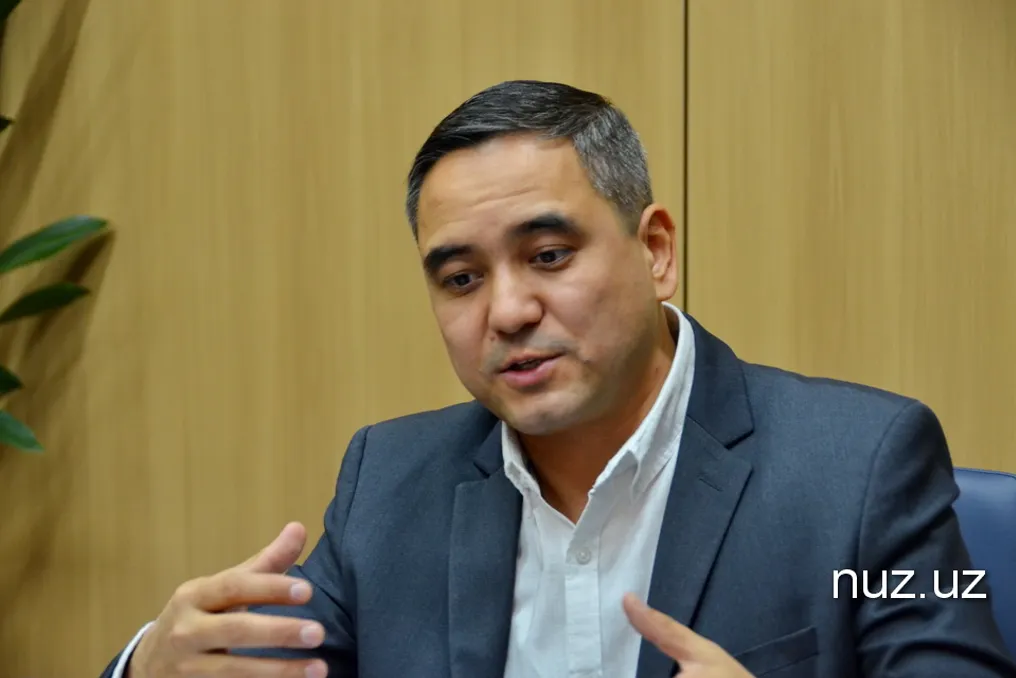
भले ही अधिकांश नागरिक 'बीमा' शब्द से परिचित हैं, लेकिन उनमें से कम ही यह समझते हैं कि बीमा प्रणाली अर्थव्यवस्था और समाज के विभिन्न पहलुओं को कितनी व्यापक रूप से कवर करती है। उमिद हुदायबर्दीयेव, तीन बीमा कंपनियों के संस्थापक और इस क्षेत्र में दो दशक से अधिक का अनुभव रखने वाले विशेषज्ञ, ने 19 नवंबर को ताशकंद में FINNEXT एशिया फोरम के दौरान बीमा बाजार के संचालन के तरीके और तकनीकों को प्रस्तुत किया। इससे पहले, वह उज़्बेकिस्तान गणराज्य के वित्त मंत्रालय के तहत स्टेट इंश्योरेंस ओवरसाइट में काम करते थे।

अपने व्यापक अनुभव के आधार पर, उमिद हुदायबर्दीयेव ने समझाया कि अर्थव्यवस्था एक जटिल प्रणाली है जहां राज्य, व्यवसाय और नागरिकों के हित लगातार प्रतिच्छेद करते हैं, और इसलिए इसे सुरक्षा की सख्त आवश्यकता है। बीमा वित्तीय रक्षा के एक प्रमुख उपकरण के रूप में कार्य करता है, जो राष्ट्रीय अर्थव्यवस्था की स्थिरता, निवेश को आकर्षित करने और सरकारी बजट पर बोझ को कम करने में योगदान देता है।

बीमा का लाभ तीन मुख्य समूहों के बीच वितरित किया जाता है: आबादी, जिसे अचानक वित्तीय नुकसान से स्थिरता और सुरक्षा मिलती है; सरकार, जो आर्थिक जोखिमों के समान वितरण के माध्यम से आबादी की सुरक्षा के कार्य को आंशिक रूप से संभालती है; और निवेशक।

जब उनसे देश में वित्तीय साक्षरता के निम्न स्तर के बारे में पूछा गया, जिसके कारण बीमा की उपेक्षा होती है, तो उमिद हुदायबर्दीयेव ने शब्द को संशोधित करने का सुझाव दिया, यह बताते हुए कि यह अपर्याप्त जागरूकता है। उन्होंने उल्लेख किया कि लोग सहज रूप से भौतिक जोखिमों को समझते हैं, लेकिन अमूर्त वित्तीय और बीमा प्रणालियों के लिए विशेष ज्ञान की आवश्यकता होती है।

उज़्बेकिस्तान में Gov.uz, MyID और बैंकिंग फिनटेक सेवाओं जैसे डिजिटल प्लेटफॉर्मों के सक्रिय विकास के साथ, धोखाधड़ी की योजनाओं की संख्या भी बढ़ रही है। बीमा निजी व्यक्तियों और कंपनियों दोनों को इस तरह के खतरों से बचाने में सक्षम है, खासकर जब वित्तीय सुरक्षा के क्षेत्र में ज्ञान की कमी हो।

उन्होंने साइबर बीमा और दस्तावेज़ बीमा जैसे उत्पादों का भी उल्लेख किया। इसके अलावा, हालांकि सरकार 200 मिलियन सम तक की जमा राशि की गारंटी देती है, इस सीमा से अधिक राशि के लिए विशेष बीमा उत्पाद मौजूद हैं जो नागरिकों की धनराशि को धोखेबाजों से बचाने में मदद करते हैं।

विदेशी पूंजी आकर्षित करने के लिए निवेशकों की धनराशि की सुरक्षा का एक पारदर्शी तंत्र महत्वपूर्ण है। एक गंभीर निवेशक सबसे पहले अपनी पूंजी की सुरक्षा के बारे में चिंतित होता है, न कि केवल संभावित लाभ के बारे में। विकसित देशों में निर्णय सामूहिक रूप से लिए जाते हैं, और बड़े प्रोजेक्ट्स के लिए सौदे की सुरक्षा का प्रमाण आवश्यक होता है।

अर्थव्यवस्था की विश्वसनीयता को बीमा बाजार की परिपक्वता के माध्यम से मापा जाता है: यह कितनी तेजी से मुआवजा प्रदान करता है और आंतरिक जोखिमों को कवर करता है, बजाय इसके कि वह पूरी तरह से विदेश में पुनर्बीमा पर निर्भर रहे। चूंकि सरकार असीमित गारंटी प्रदान नहीं कर सकती है, इसलिए बैंकों, फंडों और बीमा कंपनियों को स्वयं उच्च गुणवत्ता वाली संपत्ति प्रस्तावित करनी चाहिए।

यह उल्लेख किया गया कि एक असंतुलन मौजूद है जहां बैंकिंग क्षेत्र बीमा क्षेत्र से आगे है। हालांकि, बैंक और सरकार के समर्थन से बीमा उद्योग तेजी से पिछड़ने वाली चीजों को पूरा कर रहा है। 2008 से, उज़्बेकिस्तान में अनिवार्य बीमा पर तीन प्रमुख कानून पारित किए गए हैं: मोटर वाहन मालिकों की देयता, नियोक्ता की देयता का बीमा और वाहक की देयता का बीमा।

इस्लामी वित्त के क्षेत्र में, इस्लामी बीमा (तकाफुल) बाजार में प्रवेश कर रहा है, जो नागरिकों की अपनी मान्यताओं के अनुसार बचत बनाए रखने की जरूरतों को पूरा करता है, जो बाजार के सामंजस्यपूर्ण विकास का एक महत्वपूर्ण तत्व है।

उज़्बेकिस्तान में उच्च जन्म दर को एक विशाल संसाधन और देश का मुख्य लाभ माना जाता है, भले ही यह बुनियादी ढांचे और अर्थव्यवस्था पर भारी बोझ डालता हो। विशेषज्ञ ने जोर देकर कहा कि देश इन चुनौतियों से निपट रहा है, और शिक्षा और मानव पूंजी में व्यवस्थित निवेश के साथ, उज़्बेकिस्तान आर्थिक और सामाजिक दोनों तरह से अन्य देशों से काफी आगे निकल सकता है।

गरीबी के संबंध में, जो बड़ी आबादी के साथ बढ़ सकती है, यह बताया गया है कि संबंधित मंत्रालय इस समस्या पर व्यवस्थित रूप से काम कर रहा है। गरीबी से लड़ना एक व्यापक सरकारी कार्यक्रम है जिसमें निर्माण, शिक्षा और सामाजिक सहायता शामिल है। राष्ट्रपति ने निर्माण की गति और गुणवत्ता में तुर्की और यूरोप के स्तर तक पहुंचने की उपलब्धि को सही ढंग से स्वीकार किया।

वित्तीय क्षेत्र बीमा के विकास में रुचि रखता है, क्योंकि वाणिज्यिक बैंक गैर-निष्पादित ऋण (NPL) या गिरवी रखी गई संपत्ति को नुकसान से जुड़े जोखिम उठाते हैं। बीमा कवरेज के बिना, पूरा जोखिम सीधे बैंक पर पड़ता है। इसलिए, बैंकिंग के लिए बीमा क्षेत्र का विकास महत्वपूर्ण है।

बीमाकर्ताओं का मुख्य लक्ष्य केवल आय प्राप्त करना नहीं है, बल्कि उज़्बेकिस्तान की अर्थव्यवस्था और समाज में बीमा का गहरा कार्यान्वयन करना है। निष्कर्ष निकाला गया: बीमा के बिना गति संभव है, लेकिन उच्च स्तर के विकास को प्राप्त करना असंभव है।

आर्थिक विकास में बाधाएं जोखिम हैं। बीमा सुरक्षा की कमी व्यवसायों को नुकसान के डर से जोखिम भरे संचालन से बचने के लिए मजबूर करती है। अर्थव्यवस्था को धीमा होना पड़ता है और तकनीकी और प्राकृतिक आपदाओं के परिणामों को खत्म करने के लिए संसाधनों का उपयोग करना पड़ता है। शुद्ध आर्थिक विकास को वास्तविक प्रगति माइनस सभी प्रकार के जोखिमों से होने वाले नुकसान के रूप में परिभाषित किया गया है।

वुसी थेम्बेकवायो: छोटे व्यवसायों को विस्तार के लिए केवल वित्तपोषण की ही नहीं, बल्कि अन्य चीजों की भी आवश्यकता है
और पढ़ें
iol.co.za

वुसी थेम्बेकवायो: छोटे व्यवसायों को विस्तार के लिए केवल वित्तपोषण की ही नहीं, बल्कि अन्य चीजों की भी आवश्यकता है

उद्यमी वुसी थेम्बेकवायो का तर्क है कि छोटे व्यवसाय को एक स्थायी उद्यम में बदलने के लिए केवल पूंजी तक पहुंच प्राप्त करना पर्याप्त नहीं है; समय पर धन जुटाना, मजबूत टीमें बनाना और विकास समर्थन प्रणालियों को विकसित करना महत्वपूर्ण है।

पुस्तक 'अंडरडॉग्ज: हाउ स्मॉल प्लेयर्स कैन बिकम बिजनेस टाइटन्स' में, जिसे बिजनेस कंसल्टेंट और फाइनेंस प्रोफेसर माइकल हिंटन के साथ मिलकर लिखा गया है और जो जोनाथन बॉल पब्लिशर्स द्वारा प्रकाशित हुई है, थेम्बेकवायो इन जटिलताओं की पड़ताल करते हैं। यह पुस्तक विश्लेषण करती है कि छोटी कंपनियां बड़े खिलाड़ियों के साथ कैसे प्रतिस्पर्धा कर सकती हैं, बाजार के अवसरों को ढूंढकर, ग्राहकों को समझकर और सीमित संसाधनों का प्रभावी ढंग से उपयोग करके, इस धारणा पर निर्भर हुए बिना कि विकास का मतलब हमेशा बाजार में सबसे बड़ा बनना होता है।

थेम्बेकवायो ने जोर दिया कि पुस्तक का उद्देश्य छोटे व्यवसाय चलाने की कठिनाइयों को आदर्श बनाना नहीं था, बल्कि उद्यमियों को यह दिखाना था कि अन्य लोग समान बाधाओं को कैसे पार कर रहे थे। उन्होंने उल्लेख किया कि यह पुस्तक समान खिलाड़ियों की कार्रवाइयों पर 'बाहरी लोगों' के लिए एक व्यावहारिक मार्गदर्शिका प्रस्तुत करती है।

थेम्बेकवायो ने कहा कि एक प्रभावी रणनीति और उसका कार्यान्वयन पर्याप्त वित्तपोषण का स्थान नहीं ले सकते, खासकर उन कंपनियों के लिए जो अपने संचालन का विस्तार करने की मांग कर रही हैं। उन्होंने स्पष्ट किया कि ये कारक परस्पर अनन्य नहीं हैं: सफलता के लिए अच्छी अवधारणाओं और रणनीति के साथ-साथ वित्तपोषण की भी आवश्यकता होती है।

इसके अलावा, उन्होंने सक्षम प्रबंधन टीमों, परिचालन उत्कृष्टता, निरंतर सुधार और टिकाऊ विकास सुनिश्चित करने के लिए योग्य कर्मचारियों को आकर्षित करने की क्षमता के महत्व पर प्रकाश डाला। उनके अनुसार, ऐसी स्थिति की कल्पना करना असंभव है जहां वित्त पोषण संसाधनों की कमी व्यवसाय के विकास को बाधित न करे।

शोध का हवाला देते हुए, थेम्बेकवायो ने दक्षिण अफ्रीका में सूक्ष्म, लघु और मध्यम उद्यमों के लिए 350 बिलियन डॉलर के वित्तपोषण की कमी के बारे में बताया। उन्होंने तर्क दिया कि वित्तपोषण प्रदाताओं और उत्पादों की संख्या में वृद्धि ने भी उन समस्याओं का समाधान नहीं किया है जिनका सामना उद्यमी धन की तलाश करते समय करते हैं। उन्होंने बैंकों और सरकार से शुरुआती चरण के विकास में उद्यमों का समर्थन करने और 'धैर्यवान उद्यम पूंजी' की मांग करने का आग्रह किया।

थेम्बेकवायो के लिए केवल पैसे की उपलब्धता ही महत्वपूर्ण नहीं है, बल्कि उनका आगमन का समय भी महत्वपूर्ण है, खासकर उन लोगों के लिए जो व्यवसाय शुरू करने से उसे विस्तारित करने की ओर बढ़ रहे हैं। उन्होंने निष्कर्ष निकाला कि 'पैसा अपने आप में कोई बाधा नहीं है। महत्वपूर्ण यह है कि पैसा आपको कहाँ मिलता है'।

थेम्बेकवायो ने जोर दिया कि व्यवसाय का विस्तार एक लक्षित दृष्टिकोण की मांग करता है, न कि केवल विकास की आशा की। उन्होंने विस्तार को इच्छा या धर्म के बजाय एक विज्ञान के रूप में परिभाषित किया। उन्होंने उद्यमियों के लिए पांच प्राथमिकता वाले क्षेत्रों की पहचान की: रणनीति, ग्राहक और प्रतियोगी, स्वायत्तता और स्वचालन, नेतृत्व और ऊर्जा।

इन क्षेत्रों में गतिविधियों की स्पष्ट दिशा निर्धारित करना, ग्राहकों और प्रतियोगियों की जरूरतों को समझना, सिस्टम और मानक संचालन प्रक्रियाओं का निर्माण करना, कर्मचारी विकास में निवेश करना और नेतृत्व क्षमता का निर्माण करना शामिल है। थेम्बेकवायो ने चेतावनी दी कि उद्यमी अपनी क्षमता को सीमित कर सकते हैं यदि वे सभी परिचालनों के एकमात्र चालक बने रहते हैं, क्योंकि 'आप स्वयं से अधिक का विस्तार नहीं कर सकते'।

'अंडरडॉग्ज' पुस्तक Nando’s, Canva और Under Armour जैसी कंपनियों के उदाहरणों का उपयोग करती है ताकि दिखाया जा सके कि छोटे खिलाड़ी अवसरों को कैसे ढूंढते हैं और अपनी प्रतिस्पर्धी स्थिति को मजबूत करते हैं। थेम्बेकवायो ने Nando’s को गैर-पारंपरिक दृष्टिकोण का समर्थन करने वाले संस्थापकों के उदाहरण के रूप में उद्धृत किया, जबकि Canva ने नेटवर्क और अवसरों तक पहुंच प्रदान करने वाली पारिस्थितिकी तंत्र में व्यवसाय की स्थिति के महत्व को प्रदर्शित किया।

उन्होंने तर्क दिया कि किसी भी मात्रा में सरलता और चरित्र किसी पारिस्थितिकी तंत्र को मात नहीं दे सकता, इस बात पर जोर दिया कि उद्यमियों को अपने स्थान और ग्राहकों और संभावित भागीदारों के करीब होने पर विचार करना चाहिए। पुस्तक इस धारणा को चुनौती देती है कि छोटे व्यवसायों को बड़े प्रतिस्पर्धियों की रणनीतियों की नकल करनी चाहिए; इसके बजाय, यह जांच करती है कि कंपनियां बाजार में अंतराल कैसे ढूंढ सकती हैं, उपभोक्ताओं की जरूरतों पर कैसे प्रतिक्रिया दे सकती हैं और टिकाऊ विकास का समर्थन करने वाली प्रणालियाँ कैसे बना सकती हैं।

सह-लेखक माइकल हिंटन, जिन्होंने प्रमुख अफ्रीकी ब्रांडों और कॉर्पोरेट निदेशक मंडल के साथ 25 से अधिक वर्षों तक काम किया है, ने कहा कि पुस्तक में दिए गए सबक छोटे और मध्यम आकार के उद्यमों के मालिकों के लिए प्रासंगिक हैं। हिंटन गॉर्डन इंस्टीट्यूट ऑफ बिजनेस साइंस (जीआईबीएस) में भी पढ़ाते हैं। उन्होंने यह भी जोड़ा कि पुस्तक में कोई भी व्यवसाय आदर्श परिस्थितियों में शुरू नहीं हुआ था, लेकिन उनके पास काम जारी रखने का अनुशासन और बड़े खिलाड़ियों से अलग तरीके से कार्य करने की इच्छाशक्ति थी, जो किसी भी व्यवसाय के मालिक के लिए उपलब्ध है, चाहे उसका आकार कुछ भी हो।

लोकप्रिय