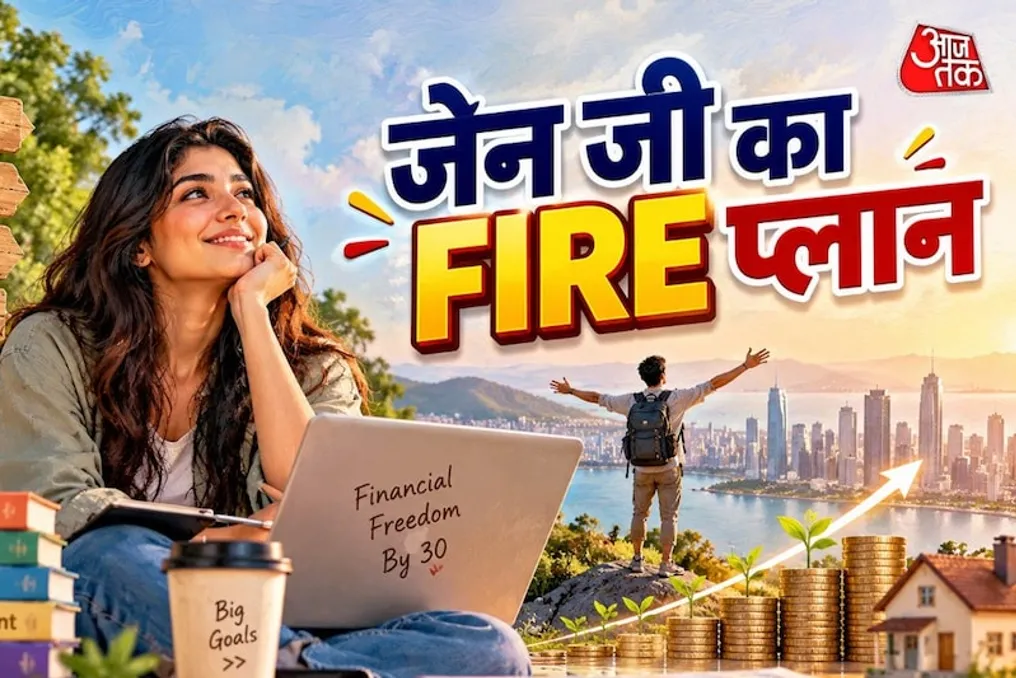
जेन ज़ी की युवा पीढ़ी FIRE रणनीति का उपयोग करके जल्दी सेवानिवृत्ति चाहती है
और पढ़ें
Aaj Tak
www.aajtak.in

जेन ज़ी की युवा पीढ़ी FIRE रणनीति का उपयोग करके जल्दी सेवानिवृत्ति चाहती है

वर्ष 2026 में, 20 से 25 वर्ष की आयु के युवा भारतीय लोग सेवानिवृत्ति की पारंपरिक धारणा को बदल रहे हैं। जेन एक्स और बेबी बूमर्स जैसी पिछली पीढ़ियों के लिए, सेवानिवृत्ति का मतलब सरकारी या निजी सेवा में 60 साल तक काम करना, प्रोविडेंट फंड (PF) से धन प्राप्त करना और पेंशन पर रहना था। हालांकि, वर्तमान युवा 30 साल की उम्र में पेंशन की चिंता करने के बजाय 35 से 40 साल की उम्र में काम छोड़ना योजना बना रहे हैं।

इस दृष्टिकोण को FIRE (फाइनेंशियल इंडिपेंडेंस रिटायर अर्ली) आंदोलन के रूप में जाना जाता है, जिसका अर्थ है वित्तीय स्वतंत्रता और जल्दी सेवानिवृत्ति प्राप्त करना। 22-25 वर्ष की आयु के युवा नियमित SIP, स्टॉक और आय वृद्धि के माध्यम से कर्ज मुक्त और वित्तीय रूप से स्वतंत्र बनने की तैयारी कर रहे हैं।

FIRE मुख्य रूप से वित्तीय स्वतंत्रता और जल्दी सेवानिवृत्त होने की क्षमता को संदर्भित करता है। इसका मतलब यह नहीं है कि 35 साल के बाद व्यक्ति काम करना बंद कर देगा और आलसी हो जाएगा। लक्ष्य इतनी पूंजी जमा करना है कि जीवनयापन के लिए 9 से 5 बजे तक काम करने की मजबूरी न हो।

वित्तीय स्वतंत्रता प्राप्त करने के बाद, व्यक्ति अपनी पसंद की कोई भी गतिविधि कर सकता है, चाहे वह यात्रा हो, चित्रकला हो, फोटोग्राफी हो या सामाजिक कार्य। इस दौरान उसे इस बात की चिंता करने की आवश्यकता नहीं होगी कि महीने के अंत में वेतन आ रहा है या नहीं।

पिछली पीढ़ी के विपरीत, जो अपनी आय का 20% बचाती थी, FIRE आंदोलन का पालन करने वाले जेन ज़ी के युवा अपने वेतन का 50% से 70% बचाते और निवेश करते हैं। वे अनुशासित जीवन जीते हैं, फिजूलखर्ची और स्थिति दिखाने वाले महंगे ब्रांडों की खरीदारी से बचते हैं।

ये युवा एक ऐसा कोष बनाने का लक्ष्य रखते हैं जो उनके वार्षिक खर्च के 25 गुना के बराबर हो। इस सिद्धांत को 25 का नियम कहा जाता है। उदाहरण के लिए, यदि वार्षिक खर्च 6 लाख रुपये है, तो FIRE का लक्ष्य 1.5 करोड़ रुपये की पूंजी जमा करना है।

जेन ज़ी का मानना है कि केवल बैंक जमा या बचत खातों में पैसा रखना मुद्रास्फीति से लड़ने के लिए पर्याप्त नहीं है। इसलिए 22-24 वर्ष की आयु के युवा करियर शुरू करते ही निवेश और वैकल्पिक आय स्रोतों पर काम करना शुरू कर देते हैं।

म्यूचुअल फंड स्टॉक और SIP की मदद से, वे चक्रवृद्धि ब्याज की शक्ति का लाभ उठाने के लिए तुरंत 10-15 हजार जैसी छोटी रकम का निवेश करना शुरू कर देते हैं। वे स्टॉक और इंडेक्स फंड में भी निवेश करते हैं, जिनमें लंबी अवधि में कई गुना बढ़ने की क्षमता होती है।

केवल एक वेतन पर निर्भर रहने के बजाय, वे फ्रीलांसिंग, सामग्री निर्माण या डिजिटल उत्पादों के माध्यम से अतिरिक्त और तीसरे आय स्रोत बनाते हैं। यह निरंतर रोजगार की आवश्यकता के बिना निष्क्रिय आय प्राप्त करने के उद्देश्य से किया जाता है।

जेन ज़ी ने देखा है कि पुरानी पीढ़ी काम के दबाव, विषाक्त कॉर्पोरेट संस्कृति और बीमारियों से थक गई थी। यह समूह मानता है कि समय और मानसिक शांति से बढ़कर कुछ भी मूल्यवान नहीं है। FIRE आंदोलन का मुख्य जोर उच्च बचत, निवेश, कई आय स्रोतों के निर्माण और वार्षिक खर्च के 25 गुना के बराबर कोष बनाने पर है। इसके कारण, ये युवा अपने जीवन के महत्वपूर्ण वर्षों को कार्यालय के कमरों में बिताने के बजाय अपनी शर्तों पर जीने के लिए कम उम्र में वित्तीय स्वतंत्रता प्राप्त करने का प्रयास करते हैं।
समान कहानियाँ

LIC बीमा कंपनी 100 वर्ष की आयु तक 40,000 रुपये की गारंटीड पेंशन के साथ जीवन उमंग योजना पेश करती है
और पढ़ें
www.aajtak.in

LIC बीमा कंपनी 100 वर्ष की आयु तक 40,000 रुपये की गारंटीड पेंशन के साथ जीवन उमंग योजना पेश करती है

LIC कंपनी सभी उम्र के लोगों, जिसमें बच्चे, बुजुर्ग, महिलाएं और युवा शामिल हैं, के लिए विभिन्न योजनाएं प्रदान करती है। इन उत्पादों में से कुछ नियमित आय की गारंटी देते हैं जो पूरे जीवनकाल तक चलती है। ऐसी योजनाओं में से एक LIC जीवन उमंग है, जो प्राप्तकर्ता को सौ वर्ष की आयु तक गारंटीड आय सुनिश्चित करता है।

500,000 रुपये के बीमा कवर के साथ इस योजना को खरीदने पर, ग्राहक को पूरे जीवनकाल में 40,000 रुपये की वार्षिक आय मिल सकती है।

डाकघरों द्वारा प्रबंधित सरकारी बचत योजनाओं की तरह, LIC योजनाओं में निवेश को सुरक्षित विकल्प माना जाता है। विशेष रूप से, LIC जीवन उमंग पॉलिसी के तहत सौ वर्ष की आयु तक आय प्राप्त करने की गारंटी दी जाती है।

LIC जीवन उमंग योजना लेते समय, प्रीमियम भुगतान की अवधि 15, 20, 25 या 30 वर्ष चुन सकते हैं। न्यूनतम मूल बीमा राशि जो ली जा सकती है, वह 200,000 रुपये है। यह योजना मूल बीमा राशि का 8% वार्षिक भुगतान लाभ प्रदान करती है, जो प्राप्तकर्ता को 100 वर्ष की आयु तक दिया जाता है। इसके अलावा, यदि पॉलिसीधारक 100 वर्ष की आयु तक मृत्यु हो जाती है, तो वारिस को एकमुश्त राशि का भुगतान किया जाता है जिसे किश्तों में प्राप्त किया जा सकता है।

LIC जीवन उमंग योजना के तहत आजीवन आय प्राप्त करने के तंत्र को समझने के लिए, एक उदाहरण देखते हैं। यदि कोई व्यक्ति 26 वर्ष की आयु में 500,000 रुपये की राशि के लिए जीवन उमंग बीमा कवर लेता है और 30 साल की भुगतान अवधि चुनता है, तो गणना के अनुसार, उसे लगभग 4.81 रुपये प्रीमियम के रूप में जमा करने होंगे। वार्षिक प्रीमियम 16,047 रुपये होगा, अर्ध-वार्षिक 8,112 रुपये, त्रैमासिक 4,100 रुपये, और मासिक केवल 1,367 रुपये होगा, जो लगभग 45 रुपये प्रतिदिन के बराबर है।

प्रीमियम भुगतान अवधि समाप्त होने के बाद, यानी 56 वर्ष की आयु में, प्राप्तकर्ता सालाना 40,000 रुपये प्राप्त करना शुरू कर देगा, जो 500,000 रुपये की कुल बीमा राशि का 8% है, और यह आय 100 वर्ष की आयु तक जारी रहेगी।

यदि 500,000 रुपये के कवर के लिए आवश्यक प्रीमियम राशि को दैनिक आधार पर विभाजित किया जाए, तो यह स्पष्ट हो जाता है कि प्रति वर्ष 40,000 रुपये की आजीवन आय प्राप्त करने के लिए, ग्राहक को वार्षिक प्रीमियम के रूप में 16,047 रुपये, अर्ध-वार्षिक 8,112 रुपये, त्रैमासिक 4,100 रुपये और मासिक 1,367 रुपये का भुगतान करना होगा, जो लगभग 45 रुपये प्रतिदिन के बराबर है।

आजीवन आय की गारंटी के अलावा, LIC जीवन उमंग पॉलिसी अतिरिक्त लाभ भी प्रदान करती है, जिनमें कर छूट महत्वपूर्ण है जो इस उत्पाद की लोकप्रियता में योगदान करती है। इस योजना को लेते समय, आयकर की धारा 80C के अनुसार कर कटौती का लाभ उठाया जा सकता है।

23 अक्टूबर 2026 के लिए वृश्चिक राशिफल: कपड़ों और निवेश पर सिफारिशें
और पढ़ें
www.aajtak.in

23 अक्टूबर 2026 के लिए वृश्चिक राशिफल: कपड़ों और निवेश पर सिफारिशें

23 अक्टूबर 2026 के लिए वृश्चिक राशिफल के अनुसार, एक नए काम की योजना बनाई जाएगी। हालांकि, सोच-समझकर निर्णय लेना अनुशंसित है। यह दिन निवेश के लिए अनुकूल है, और इस अवधि में महत्वपूर्ण निर्णय लिए जा सकते हैं।

इस दिन बड़े लोगों के साथ असहमति उत्पन्न हो सकती है। साथ ही, सावधानीपूर्वक विचार करने के बाद व्यवसाय के क्षेत्र में निर्णय लेने की भी सलाह दी जाती है।

लोकप्रिय