सरकार ने आईडीबीआई बैंक के मूल्यांकन का बचाव किया, यह दावा करते हुए कि प्रक्रिया से सौदे का मूल्य 3917 करोड़ रुपये बढ़ गया
और पढ़ें
Business Standard
business-standard.com

सरकार ने आईडीबीआई बैंक के मूल्यांकन का बचाव किया, यह दावा करते हुए कि प्रक्रिया से सौदे का मूल्य 3917 करोड़ रुपये बढ़ गया

वित्त मंत्रालय ने आईडीबीआई बैंक की रणनीतिक बिक्री से जुड़े मूल्यांकन और निविदा प्रक्रिया का बचाव करते हुए कहा कि सरकार द्वारा अपनाई गई प्रक्रिया से लेनदेन का मूल्य 3917 करोड़ रुपये बढ़ने में मदद मिली।

यह उल्लेख किया गया कि परिसंपत्ति विनिवेश पर सचिवों का कोर समूह (कोर ग्रुप ऑफ सेक्रेटरीज ऑन डिसइन्वेस्टमेंट, सीजीडी) को अंतिम दौर की निविदाओं पर निर्णय लेने और किसी भी प्रक्रियात्मक मुद्दे को निपटाने के लिए विशेष शक्तियां दी गईं।

मंत्रालय ने स्पष्ट किया कि सीजीडी ने कैबिनेट समिति ऑन इकोनॉमिक अफेयर्स (कैबिनेट कमेटी ऑन इकोनॉमिक अफेयर्स, सीसीईए) से प्राधिकरण प्राप्त करने के बाद, रणनीतिक परिसंपत्ति विनिवेश के प्रभावी संचालन को सुनिश्चित करने के लिए पूरी मूल्यांकन प्रक्रिया की जांच की।

यह भी स्पष्ट किया गया कि इस सौदे के लिए आरक्षित मूल्य प्रक्रिया के दौरान नहीं बदला गया था। बयान के अनुसार, 'आरक्षित मूल्य न तो कम किया गया और न ही बढ़ाया गया, और प्रारंभिक आवेदनों को मंजूरी नहीं मिलने के बाद पहला दौर स्वतः ही अमान्य हो गया'।

14 अक्टूबर को सीसीईए ने आईडीबीआई बैंक में 60.72 प्रतिशत हिस्सेदारी की रणनीतिक बिक्री का अनुमोदन किया, जो कनाडाई निवेश फर्म फेयरफैक्स फाइनेंशियल होल्डिंग्स को की गई थी। सौदे का कुल मूल्य लगभग 53,000 करोड़ रुपये अनुमानित है, जबकि स्वीकृत प्रस्ताव मूल्य प्रति शेयर 81 रुपये निर्धारित किया गया है।

निविदा प्रक्रिया कैसे आयोजित की गई

मंत्रालय के अनुसार, निविदा का प्रारंभिक चरण वित्तीय वर्ष 2025-26 में हुआ और इसे विभाग ऑफ इन्वेस्टमेंट एंड पब्लिक एसेट मैनेजमेंट (डिपैम) द्वारा उसकी आंतरिक प्रथाओं के अनुसार आयोजित किया गया। इन प्रथाओं को कठोर नियमों या प्रावधानों के बजाय दिशानिर्देशों के रूप में देखा जाता है।

मंत्रालय ने समझाया कि निविदाओं के लिए कोई पूर्व-निर्धारित बेंचमार्क नहीं है। हितधारक स्वयं कंपनी का मूल्यांकन करते हैं और गोपनीय प्रस्ताव प्रस्तुत करते हैं। प्रक्रिया के हिस्से के रूप में, एक साथ उद्यम का उचित मूल्यांकन करने के लिए स्वतंत्र एजेंसियों को शामिल किया जाता है, जिसका उपयोग बाद में प्रस्तुत आवेदनों की वैधता के निर्धारण के लिए तुलनात्मक आधार के रूप में किया जाता है। इस प्रकार, निविदाओं में पाया गया मूल्य और तुलनात्मक मूल्यांकन एक दूसरे से अधिक या कम हो सकता है', जैसा कि विज्ञप्ति में कहा गया है।

चूंकि डिपैम के पास ऐसी स्थितियों को हल करने के लिए कोई निर्धारित आंतरिक प्रक्रिया नहीं है, इसलिए मंत्रालय ने जोड़ा कि सीसीईए ने संबंधित निर्णय लेने के लिए सीजीडी को विशेष शक्तियां सौंपीं।

मूल्यांकन पद्धति को कैसे अनुमोदित किया गया?

मंत्रालय ने बताया कि सीजीडी ने सर्वश्रेष्ठ प्रस्तावों के दौर में आमंत्रित करने से पहले अप्रैल 2026 में मूल्यांकन पद्धति का अध्ययन किया।

यह भी जोड़ा गया कि मूल्यांकन एजेंसियों ने मई में अद्यतन मूल्यांकन पर काम करना शुरू कर दिया, क्योंकि 31 मार्च 2026 को समाप्त होने वाले वर्ष की वित्तीय रिपोर्टें अप्रैल के अंत में सार्वजनिक रूप से उपलब्ध हो गईं। यह सुनिश्चित करने के लिए यह आवश्यक था कि मूल्यांकन निविदाओं के समय उपलब्ध वित्तीय जानकारी पर आधारित हो।

मंत्रालय ने जोर देकर कहा कि प्रक्रिया गोपनीय रही। बयान में कहा गया है, 'प्रक्रिया दोहरे अंधापन वाली बनी रही, क्योंकि निविदा प्रतिभागी मूल्यांकन के बारे में नहीं जानता था, और मूल्यांकनकर्ता प्रस्ताव नहीं देखते थे। केवल सीजीडी पूरी तस्वीर प्राप्त करता है और प्रस्तुत आवेदनों की वैधता पर अंतिम निर्णय लेने के लिए प्रस्तावों की उचित मूल्यांकनों से तुलना करता है'।

मूल्यांकन दो स्वतंत्र सलाहकारों द्वारा किया गया था, जिन्होंने विभिन्न तरीकों का उपयोग किया। सौदे के सलाहकार ने व्यावसायिक मूल्यांकन किया और लेनदेन की जटिलता को ध्यान में रखते हुए मार्केट मल्टीप्लायर मेथड में प्रशिक्षित विशेषज्ञों को शामिल किया।

मंत्रालय ने बैंक के वर्गीकरण को भी स्पष्ट किया। आईडीबीआई बैंक 2019 तक एक सरकारी बैंक था, लेकिन उस वर्ष लाइफ इंश्योरेंस कॉर्पोरेशन ऑफ इंडिया (एलआईसी) द्वारा नियंत्रण हिस्सेदारी खरीदने के बाद, यह राज्य के नियंत्रण वाला बैंक बन गया।

'चूंकि इस स्थिति के लिए कोई विशेष नियामक प्रोटोकॉल नहीं है, इसलिए आरबीआई ने इसे केवल नियामक उद्देश्यों के लिए निजी बैंक मानना शुरू कर दिया, भले ही स्वामित्व मुख्य रूप से एलआईसी और भारत सरकार के पास रहा और बाजार निवेशक इसे सरकारी उद्यम के रूप में आंकते रहे', विज्ञप्ति में कहा गया है।

सरकार क्यों दावा करती है कि सौदे का मूल्य बढ़ा

मंत्रालय ने कहा कि संपत्ति मूल्यांकनकर्ता ने स्थापित मूल्यांकन विधियों का पालन किया और विवादित कर मांगों को ध्यान में रखा। इन मांगों के लिए प्रदान की गई सुरक्षा को एक प्रतिपूर्ति के रूप में शामिल किया गया, जो योग्य प्रतिभागियों से सामान्य अनुरोध के अनुरूप था ताकि उच्च प्रस्तावों को प्रोत्साहित किया जा सके।

'यह कम संभावना वाला और सरकार के राजस्व के लिए तटस्थ घटना बनी हुई है, क्योंकि केवल अतिरिक्त कर मांग, यदि इसका भुगतान किया जाता है, तो प्रतिपूर्ति के हकदार होगी। इस संबंध में संभावित दायित्व केवल 627 करोड़ रुपये था, जबकि निविदाओं में पाया गया मूल्य, जो 3917 करोड़ रुपये से बढ़ा है, ने भारत सरकार और एलआईसी के लिए सौदे के मूल्य को बढ़ाया है'।

रिपोर्ट किया गया है कि सरकार और एलआईसी बैंक में शेष हिस्सेदारी बनाए रखेंगे, जिससे उन्हें रणनीतिक पुनर्गठन के बाद इसके मूल्य में किसी भी वृद्धि से लाभ होगा।
समान कहानियाँ

यूरेशियाई विकास बैंक मध्य एशिया में इस्लामी वित्तपोषण के विकास को बढ़ावा दे रहा है
और पढ़ें
uzdaily.uz

यूरेशियाई विकास बैंक मध्य एशिया में इस्लामी वित्तपोषण के विकास को बढ़ावा दे रहा है

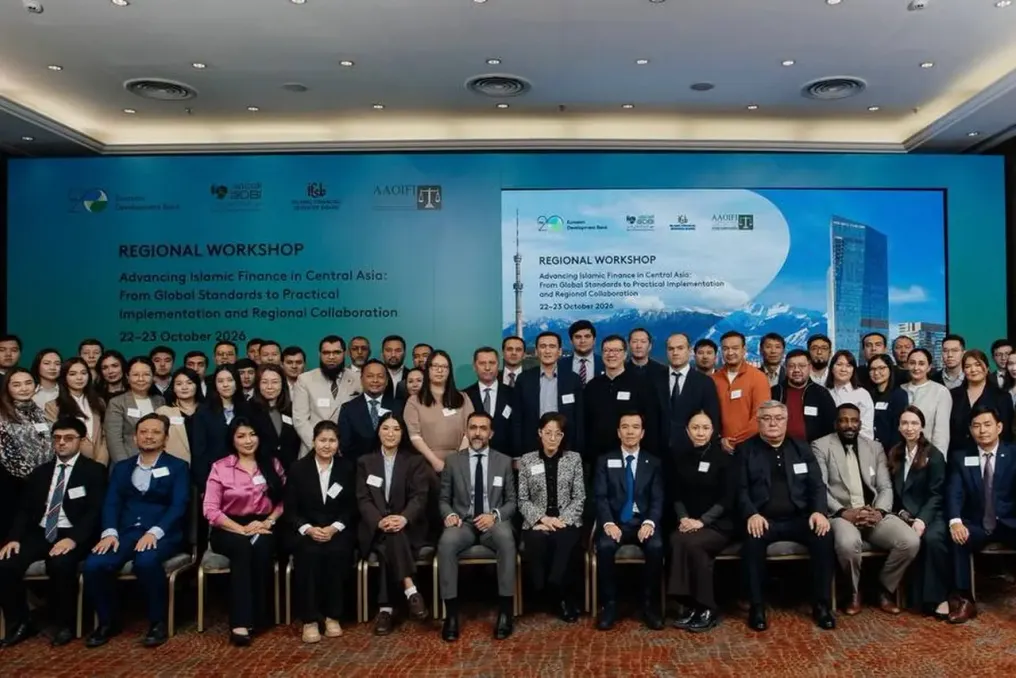
यूरेशियाई डेवलपमेंट बैंक (EDB) ने मध्य एशिया में इस्लामी वित्तपोषण की संभावनाओं पर चर्चा करने के लिए कजाकिस्तान, किर्गिस्तान, ताजिकिस्तान और उज्बेकिस्तान के अंतरराष्ट्रीय विशेषज्ञों और वित्तीय क्षेत्र के प्रतिनिधियों को एक साथ लाया।

दो दिवसीय व्यावहारिक कार्यशाला 24 अक्टूबर को अल्माटी में आयोजित की गई थी। इस कार्यक्रम में वित्त और अर्थव्यवस्था मंत्रालयों, केंद्रीय और वाणिज्यिक बैंकों, वित्तीय नियामकों और अंतर्राष्ट्रीय संगठनों के प्रतिनिधियों ने भाग लिया।

इस कार्यक्रम के भागीदार इस्लामिक डेवलपमेंट बैंक संस्थान (IsDB Institute), इस्लामिक वित्तीय संस्थानों के लेखांकन और ऑडिट संगठन (AAOIFI) और इस्लामिक वित्तीय सेवाओं की परिषद (IFSB) थे।

प्रतिभागियों ने इस्लामी वित्तपोषण के अंतरराष्ट्रीय मानकों, शरिया शासन के सिद्धांतों और इस्लामी वित्तीय संस्थानों के विनियमन और पर्यवेक्षण के दृष्टिकोणों की विस्तार से समीक्षा की। क्षेत्रीय बाजारों की जरूरतों को पूरा करने वाले वित्तीय उत्पादों के चयन और संरचना पर विशेष ध्यान दिया गया।

व्यावहारिक सत्रों में दो निवेश परिदृश्य शामिल थे: सुकुक जारी करने की संरचना और सौर ऊर्जा संयंत्र के लिए उपकरण खरीदने हेतु वित्तपोषण का आयोजन। प्रतिभागियों ने वित्तीय समाधान विकसित करते समय नियामक आवश्यकताओं, शरिया के सिद्धांतों और सौदों के आर्थिक मापदंडों को कैसे ध्यान में रखना है, इसका विश्लेषण किया।

कार्यशाला ने मध्य एशिया में इस्लामी वित्तपोषण की संभावनाओं, EDB की क्षेत्रीय पहलों, राष्ट्रीय बाजारों के मूल्यांकन के तरीकों और विकास रोडमैप तैयार करने जैसे विषयों पर भी विचार किया।

EDB के बोर्ड के उपाध्यक्ष रुस्लान डेलनोव ने उल्लेख किया कि इस्लामी वित्तपोषण मध्य एशिया में बुनियादी ढांचा और निवेश परियोजनाओं के लिए दीर्घकालिक पूंजी का एक अतिरिक्त स्रोत बन सकता है। उन्होंने इस क्षमता को साकार करने के लिए अंतरराष्ट्रीय अनुभव का उपयोग करने, राष्ट्रीय वित्तीय प्रणालियों की विशिष्टताओं को ध्यान में रखने और बाजार प्रतिभागियों के पेशेवर कौशल को बढ़ाने की आवश्यकता पर जोर दिया।

डेलनोव ने आगे कहा कि IsDB Institute, AAOIFI और IFSB के साथ सहयोग अंतरराष्ट्रीय विशेषज्ञता को एकीकृत करने, ज्ञान के आदान-प्रदान का विस्तार करने और क्षेत्र की देशों की जरूरतों के अनुसार सर्वोत्तम प्रथाओं को अनुकूलित करने में मदद करेगा। EDB निवेश परियोजनाओं के वित्तपोषण के लिए इस्लामी वित्तीय उपकरणों के उपयोग को बढ़ावा देने और पेशेवर विकास का समर्थन करने का इरादा रखता है।

यह कार्यक्रम EDB अकादमी द्वारा बाजार प्रतिभागियों की क्षमताओं को मजबूत करने, नियामक दृष्टिकोणों में सुधार करने और मध्य एशिया की अर्थव्यवस्थाओं में पूंजी आकर्षित करने की क्षमता बढ़ाने के उद्देश्य से आयोजित किया गया था। EDB अकादमी सदस्य देशों के सरकारी कर्मचारियों, व्यवसायों और वित्तीय संस्थानों के लिए शैक्षिक कार्यक्रम प्रदान करती है। प्रशिक्षण सेमिनारों, व्यावहारिक कक्षाओं और केस स्टडीज के माध्यम से व्यक्तिगत रूप से और EDB डिजिटल अकादमी प्लेटफॉर्म के माध्यम से ऑनलाइन आयोजित किया जाता है। कार्यक्रमों के मुख्य क्षेत्रों में परियोजना वित्तपोषण, बहुपक्षीय विकास बैंकों के साथ बातचीत और ऊर्जा, औद्योगिक और परिवहन क्षेत्रों का विकास शामिल है।

यूरेशियाई डेवलपमेंट बैंक एक बहुपक्षीय विकास बैंक है जो पूरे यूरेशिया में काम करता है। बैंक के आंकड़ों के अनुसार, जून 2026 के अंत तक, इसका कुल निवेश पोर्टफोलियो 22.1 बिलियन अमेरिकी डॉलर की कुल राशि पर 348 परियोजनाओं को शामिल करता था। बैंक के निवेश के मुख्य क्षेत्रों में परिवहन अवसंरचना, डिजिटल सिस्टम, हरित ऊर्जा, कृषि, उद्योग और मशीनरी शामिल हैं।

NSDL शेयरों की बिक्री से एकमुश्त आय के कारण IDBI बैंक का दूसरी तिमाही में मुनाफा 39% घटकर 2205 करोड़ रुपये हुआ
और पढ़ें
business-standard.com

NSDL शेयरों की बिक्री से एकमुश्त आय के कारण IDBI बैंक का दूसरी तिमाही में मुनाफा 39% घटकर 2205 करोड़ रुपये हुआ

आईडीबीआई बैंक ने शनिवार को वित्तीय वर्ष 27 की दूसरी तिमाही में शुद्ध लाभ में साल-दर-साल 39% की गिरावट दर्ज करने की सूचना दी, जो 2,205 करोड़ रुपये रहा। यह आंकड़ा पिछले वर्ष के 3,627 करोड़ रुपये से अलग है। इस गिरावट का कारण यह है कि तुलना के आधार में NSDL में निवेश बेचने से प्राप्त 1,699 करोड़ रुपये की एकमुश्त आय शामिल थी। यदि इस एकमुश्त आय को हटा दिया जाए, तो शुद्ध लाभ में 14% की वृद्धि हुई और यह 1,929 करोड़ रुपये रहा। वित्तीय वर्ष 27 की पहली तिमाही की तुलना में, शुद्ध लाभ में 4% की वृद्धि होकर 2,115 करोड़ रुपये हो गया।

गैर-ब्याज आय साल-दर-साल 46% घटकर 1,353 करोड़ रुपये हो गई, जबकि इसमें NSDL से आय शामिल थी। हालांकि, तिमाही तुलना में गैर-ब्याज आय में 31% की वृद्धि हुई और यह 1,032 करोड़ रुपये से बढ़कर 1,353 करोड़ रुपये हो गई। परिचालन लाभ साल-दर-साल 18% कम होकर वित्तीय वर्ष 26 की दूसरी तिमाही में 3,523 करोड़ रुपये से घटकर 2,893 करोड़ रुपये हो गया। एकमुश्त आय को छोड़कर, परिचालन लाभ में 59% की वृद्धि हुई और यह 1,824 करोड़ रुपये रहा। तिमाही आधार पर, परिचालन लाभ वित्तीय वर्ष 27 की पहली तिमाही के 2,168 करोड़ रुपये की तुलना में 33% बढ़ा।

शुद्ध ब्याज आय (NII) साल-दर-साल 29% बढ़कर वित्तीय वर्ष 27 की दूसरी तिमाही में 3,285 करोड़ रुपये से बढ़कर 4,228 करोड़ रुपये हो गई। तिमाही आधार पर NII पिछले तिमाही के 3,486 करोड़ रुपये की तुलना में 21% बढ़ा। ब्याज आय साल-दर-साल 20% बढ़कर 7,104 करोड़ रुपये से 8,512 करोड़ रुपये हो गई, और वित्तीय वर्ष 27 की पहली तिमाही के 7,541 करोड़ रुपये की तुलना में 13% बढ़ी। शुद्ध ब्याज मार्जिन (NIM) वित्तीय वर्ष 27 की दूसरी तिमाही में पिछले वर्ष के 3.71% और पिछली तिमाही के 3.61% से बेहतर होकर 4.11% हो गया। जमा लागत साल-दर-साल 14 आधार अंकों तक घटकर 4.55% हो गई, जबकि निधि लागत 17 आधार अंकों तक घटकर 4.65% हो गई।

व्यय से आय अनुपात 48.17% रहा, जो वित्तीय वर्ष 27 की पहली तिमाही के 52.02% से 385 आधार अंक कम था, लेकिन पिछले वर्ष की तुलना में 38.99% से अधिक था, जब NSDL आय से आय बढ़ाई गई थी। परिसंपत्ति लाभप्रदता (ROA) पिछले वर्ष के 3.55% और पिछली तिमाही के 1.89% की तुलना में 1.83% रही। एकमुश्त आय को छोड़कर, पिछले वर्ष की तिमाही में ROA 1.89% था।

संपत्ति की गुणवत्ता के संबंध में, 30 सितंबर 2026 तक गैर-सेवा योग्य संपत्ति अनुपात (GNPA) 2.12% पर सुधर गया, जो जून 2026 में 2.30% और पिछले वर्ष में 2.65% से कम है। शुद्ध गैर-सेवा योग्य संपत्ति (Net NPA) पिछले तिमाही के 0.16% और पिछले वर्ष के 0.21% की तुलना में 0.17% रहा। प्रावधान कवरेज अनुपात, तकनीकी राइट-ऑफ सहित, जून 2026 में 99.31% और पिछले वर्ष में 99.26% की तुलना में 99.24% तक पहुंच गया।

व्यवसाय के मामले में, कुल कारोबार साल-दर-साल 18% बढ़कर 6.27 ट्रिलियन रुपये और तिमाही आधार पर 7% बढ़ा। कुल जमा 17% बढ़कर 3.56 ट्रिलियन रुपये हो गए, और शुद्ध ऋण 18% बढ़कर 2.72 ट्रिलियन रुपये हो गए। कॉर्पोरेट और खुदरा ऋणों की संरचना कुल मात्रा में 31:69 थी। CASA जमा साल-दर-साल 12% बढ़कर 1.56 ट्रिलियन रुपये हो गए, हालांकि CASA अनुपात पिछले वर्ष के 45.79% से घटकर 197 आधार अंकों पर 43.82% हो गया। यह जून की तुलना में 18 आधार अंकों में सुधरा। ऋण-से-जमा अनुपात 76.34% रहा, जो पिछली तिमाही के 79.50% और पिछले वर्ष के 75.88% से कम है।

सितंबर 2026 के अंत तक बैंक की पूंजी पर्याप्तता अनुपात 27.10% रहा, जो पिछले वर्ष के 25.39% और जून में 26.92% की तुलना में है। सामान्य इक्विटी टियर-I (Common Equity Tier-I) अनुपात पिछले वर्ष के 23.79% से बढ़कर 26.55% हो गया। शुद्ध पूंजी में 18% की वृद्धि हुई और यह 61,164 करोड़ रुपये हो गई।

लोकप्रिय