यूएई में नई क्रेडिट रेटिंग प्रणाली ऋण चुकाने के छह महीने के भीतर स्कोर में सुधार करने की अनुमति देती है
और पढ़ें
Khaleej Times
www.khaleejtimes.com

यूएई में नई क्रेडिट रेटिंग प्रणाली ऋण चुकाने के छह महीने के भीतर स्कोर में सुधार करने की अनुमति देती है

संयुक्त अरब अमीरात (यूएई) के निवासियों, जिन्होंने भुगतान में देरी की है, अब एतिहाद क्रेडिट ब्यूरो द्वारा शुरू की गई नई मूल्यांकन प्रणाली के माध्यम से छह महीने के भीतर अपनी क्रेडिट रेटिंग को बहाल करना शुरू कर सकते हैं। यह प्रणाली उधारकर्ताओं को कठिनाइयों का सामना करने के बाद अपनी वित्तीय स्थिति में सुधार करने का एक तेज़ रास्ता प्रदान करती है।

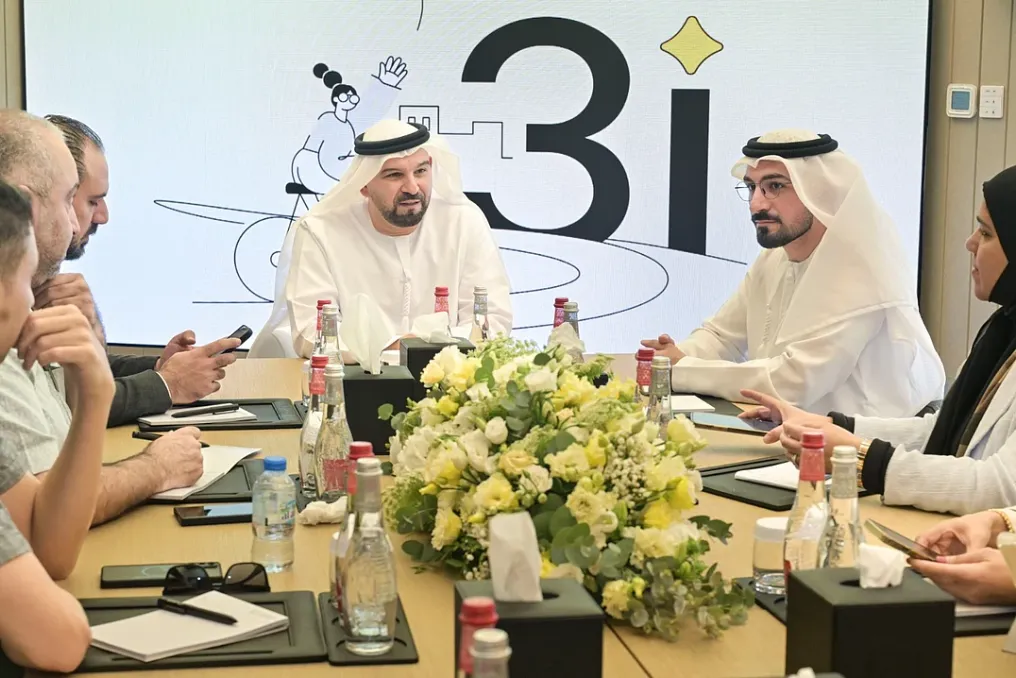
नई प्रणाली, जिसे 'क्रेडिट स्कोर 3i' नाम दिया गया है, उन व्यक्तियों को निम्नतम क्रेडिट रेटिंग श्रेणी से बाहर निकलने और अपने स्कोर को बढ़ाना शुरू करने की अनुमति देती है जो अंतिम चूक के छह महीने बाद ऋण चुकाने में स्थिरता प्रदर्शित करते हैं।

'क्रेडिट स्कोर 3i' दो स्कोर रेंज शामिल करता है: स्थापित क्रेडिट इतिहास वाले लोगों के लिए 300 से 850 तक, और उन व्यक्तियों के लिए जो उधार लेने में नए हैं या हाल ही में यूएई आए हैं और जिनकी क्रेडिट हिस्ट्री सीमित है, 300 से 650 तक।

यह प्रणाली यूएई में क्रेडिट सूचना प्रणाली के निरंतर विस्तार के बीच शुरू हो रही है। सितंबर 2026 तक, एतिहाद क्रेडिट ब्यूरो का डेटाबेस लगभग 11.6 मिलियन भौतिक और कानूनी व्यक्तियों, 20.2 मिलियन सक्रिय ऋण अनुबंधों और 25.3 मिलियन सक्रिय अंतरराष्ट्रीय बैंक खाता नंबरों को कवर करता था।

ब्यूरो द्वारा जारी किए गए क्रेडिट रिपोर्टों और स्कोर की संख्या भी 2015 में लगभग एक मिलियन से बढ़कर 2025 में 17 मिलियन से अधिक हो गई है, जो पूरे देश में क्रेडिट जानकारी की बढ़ती मांग को दर्शाता है।

देरी से भुगतान के बाद तेजी से बहाली

पहले, एतिहाद क्रेडिट ब्यूरो के सीईओ मरवान अहमद लुफ्ती के अनुसार, लोग चूक होने के लगभग दो साल बाद भी कम क्रेडिट रेटिंग श्रेणी में रह सकते थे। अबू धाबी में मीडिया राउंडटेबल में बोलते हुए, उन्होंने उल्लेख किया कि नया मॉडल उन लोगों के बीच अंतर करने के लिए डिज़ाइन किया गया है जो अस्थायी वित्तीय कठिनाइयों का सामना कर रहे हैं और वे जो पुनरावृत्ति चूक का अनुभव करते हैं।

उन्होंने समझाया कि ब्यूरो ने क्रेडिट व्यवहार का आकलन करने के लिए उपयोग की जाने वाली अवधि को 24 से बढ़ाकर 36 महीने कर दिया है, जिससे सिस्टम को चुकौती के अधिक लंबे इतिहास का विश्लेषण करने की अनुमति मिलती है। इस बदलाव का मतलब है कि यदि कोई व्यक्ति बाद में ऋण चुकाने में जिम्मेदार व्यवहार प्रदर्शित करता है, तो अल्पकालिक वित्तीय समस्याएं व्यक्ति की क्रेडिट रेटिंग पर कम दीर्घकालिक प्रभाव डाल सकती हैं।

लुफ्ती ने जोर देकर कहा कि पुराने मूल्यांकन दृष्टिकोण से उन लोगों के लिए क्रेडिट स्थिति को बहाल करना मुश्किल हो सकता था जिनकी वित्तीय परिस्थितियां सुधर गई थीं। हालांकि, क्रेडिट स्कोर 3i के तहत, चूक के बाद अच्छा चुकौती व्यवहार बनाए रखने वाले व्यक्ति छह महीने के भीतर सबसे निचले स्कोर रेंज से बाहर निकलना शुरू कर सकते हैं। उन्होंने आगे कहा कि महत्वपूर्ण सुधार में आमतौर पर छह से बारह महीने लगते हैं, जो व्यक्ति के वित्तीय व्यवहार और क्रेडिट इतिहास पर निर्भर करता है।

यह नया मॉडल विशेष रूप से यूएई बाजार के लिए बनाया गया है, न कि अंतरराष्ट्रीय स्कोरिंग सिस्टम से अनुकूलित किया गया है। एतिहाद क्रेडिट ब्यूरो ने पहली बार 2018 में अपने पीढ़ी के क्रेडिट स्कोर प्रस्तुत किए थे, और फिर दूसरे पीढ़ी का विकास किया, इससे पहले कि उसने स्क्रैच से क्रेडिट स्कोर 3i बनाया।

प्रणाली उन लोगों के लिए एक विशेष श्रेणी भी प्रदान करती है जो पहली बार ऋण के लिए आवेदन करते हैं, जिसमें हाल ही में यूएई में आए निवासी और वे लोग शामिल हैं जिन्होंने कभी क्रेडिट सेवाओं का उपयोग नहीं किया है। लुफ्ती के अनुसार, बिना स्थापित उधार इतिहास वाले व्यक्ति एक महीने के भीतर प्रारंभिक क्रेडिट स्कोर प्राप्त कर सकते हैं। इस प्रारंभिक स्कोर की एक सीमित सीमा होगी, जिससे लोगों को चुकौती के इतिहास के संचय के साथ धीरे-धीरे अधिक पूर्ण क्रेडिट जानकारी बनाने की अनुमति मिलेगी। लुफ्ती के विचार में, उपयोगकर्ता लगभग तीन से चार महीने के भीतर अपनी क्रेडिट हिस्ट्री बनाने के बाद पूरे स्कोर रेंज तक पहुंच सकेंगे। नया दृष्टिकोण उन लोगों के लिए गैर-बैंकिंग जानकारी पर भी विचार करता है जिनके पास वर्तमान खाता या डेबिट कार्ड हो सकता है, लेकिन पिछले ऋण या क्रेडिट कार्ड नहीं हैं। हालांकि, क्रेडिट स्कोर प्राप्त करना स्वचालित ऋण या अन्य वित्तीय उत्पादों की मंजूरी की गारंटी नहीं देता है, क्योंकि निर्णय वित्तीय संस्थानों के पास रहते हैं।

क्रेडिट रेटिंग शुल्क में कमी

एतिहाद क्रेडिट ब्यूरो ने क्रेडिट रेटिंग प्राप्त करने की लागत को भी 30 दिरहम से घटाकर 10 दिरहम कर दिया है। लुफ्ती ने बताया कि शुरुआत में सेवा की कीमत क्रेडिट स्कोरिंग को पेश करने पर लगभग 50 दिरहम थी, लेकिन ब्यूरो ने पहुंच बढ़ाने के लिए धीरे-धीरे कीमत कम की। नया शुल्क निवासियों को केवल ऋण या क्रेडिट कार्ड के लिए आवेदन करते समय ही नहीं, बल्कि नियमित रूप से अपनी क्रेडिट स्थिति की जांच करने के लिए प्रेरित करने के लिए है। निवासी UAE PASS का उपयोग करके ब्यूरो के मोबाइल एप्लिकेशन या वेबसाइट के माध्यम से अपने स्कोर तक पहुंच सकते हैं।

ब्यूरो ने बताया कि इसके अपडेटेड एप्लिकेशन ने लगभग एक साल में एक मिलियन से अधिक डाउनलोड दर्ज किए हैं।

उपयोगकर्ता देख सकते हैं कि उनके स्कोर को क्या प्रभावित करता है

'क्रेडिट स्कोर 3i' एक ऐसी सुविधा पेश करता है जो उपयोगकर्ताओं को सीधे मोबाइल एप्लिकेशन या वेबसाइट के माध्यम से उनके क्रेडिट स्कोर को प्रभावित करने वाले मुख्य कारकों को देखने की अनुमति देती है। पहले, अपने स्कोर की विस्तृत व्याख्या चाहने वाले ग्राहकों को अक्सर ब्यूरो से संपर्क करना पड़ता था और व्यक्तिगत मूल्यांकन की प्रतीक्षा करनी पड़ती थी। नई सुविधा मानव क्रेडिट रेटिंग को प्रभावित करने वाले सकारात्मक और नकारात्मक दोनों कारकों की पहचान करती है। इनमें देर से भुगतान, डिफ़ॉल्ट और चेक अस्वीकृति शामिल हो सकते हैं, साथ ही चुकौती में सकारात्मक व्यवहार भी शामिल है।

ब्यूरो ने कहा कि इसका उद्देश्य निवासियों को यह समझने में मदद करना है कि उनके वित्तीय निर्णय उनकी क्रेडिट स्थिति को कैसे प्रभावित करते हैं और कौन सी कार्रवाइयां सुधार में योगदान दे सकती हैं।

किस्त खरीदारी डेटा का हिसाब

एतिहाद क्रेडिट ब्यूरो ने वित्तीय मूल्यांकन में अल्पकालिक ऋण और 'अभी खरीदें, बाद में भुगतान करें' सेवाओं के बढ़ते महत्व पर भी प्रकाश डाला है। अधिकारियों ने बताया कि Tabby, Tamara और CashNow जैसे प्रदाताओं से जानकारी को शुरुआती अपडेट के हिस्से के रूप में क्रेडिट प्रोफाइल में शामिल किया गया था। ब्यूरो निवासियों को नियमित रूप से अपनी क्रेडिट जानकारी की निगरानी करने की पुरजोर सिफारिश करता है, खासकर क्योंकि अधिक वित्तीय उत्पाद और चुकौती दायित्व उनकी रिकॉर्ड में शामिल हो रहे हैं। विशेषज्ञ सलाह देते हैं कि कम से कम साल में दो बार पूरी क्रेडिट रिपोर्ट की जांच की जाए, और इन समीक्षाओं के बीच अतिरिक्त क्रेडिट रेटिंग जांच की जाए। ब्यूरो ने उल्लेख किया कि बैंकों और अन्य वित्तीय संस्थानों ने लॉन्च से पहले कई महीनों तक क्रेडिट स्कोर 3i का परीक्षण किया था। यह नई प्रणाली वित्तीय साक्षरता बढ़ाने, क्रेडिट कवरेज का विस्तार करने और यूएई के अधिक निवासियों को अपनी वित्तीय स्थिति को समझने और प्रबंधित करने में मदद करने के व्यापक प्रयासों का हिस्सा है।
समान कहानियाँ

एल नीनो के कारण यूएई में अधिक गर्म और आर्द्र शीतकालीन अवधि का पूर्वानुमान विशेषज्ञ ने लगाया
और पढ़ें
www.khaleejtimes.com

एल नीनो के कारण यूएई में अधिक गर्म और आर्द्र शीतकालीन अवधि का पूर्वानुमान विशेषज्ञ ने लगाया

संयुक्त अरब अमीरात के निवासी इस वर्ष अधिक गर्म और बरसात वाली सर्दियों का सामना कर सकते हैं। एमिरेट्स एस्ट्रोनॉमी सोसाइटी के अध्यक्ष इब्राहीम अल जारवान के अनुसार, एल नीनो पूरे क्षेत्र में मौसम को प्रभावित कर रहा है, इसलिए तापमान, आर्द्रता और वर्षा की मात्रा सामान्य से अधिक होने की उम्मीद है।

खलीज टाइम्स को दिए एक विशेष साक्षात्कार में, अल जारवान ने बताया कि समग्र पूर्वानुमान ठंडे महीनों के दौरान गर्म और आर्द्र परिस्थितियों का संकेत देता है। हालांकि, उन्होंने इस बात पर जोर दिया कि इस पूर्वानुमान को अपरिहार्य बाढ़ की चेतावनी के रूप में नहीं लिया जाना चाहिए। उन्होंने कहा: 'सर्दियों में गर्म और आर्द्र रहने की उम्मीद है, और वर्षा आमतौर पर सामान्य से अधिक होगी।'

अल जारवान का मानना है कि एल नीनो नवंबर और दिसंबर में अपने चरम पर पहुंचेगा, और इसके प्रभाव फरवरी या मार्च तक महसूस किए जाएंगे। हालांकि, उन्होंने इस बात पर जोर दिया कि मौसमी पूर्वानुमान सामान्य रुझानों का वर्णन करते हैं, न कि उन सटीक मौसमों का जिनका अनुभव अलग-अलग स्थानों को होगा।

अल जारवान के अनुसार, अक्टूबर के मध्य में और साक्षात्कार के समय भी, कई हिस्सों में दिन के अधिकतम और रात के न्यूनतम दोनों स्तर सामान्य स्तर से ऊपर बने रहे। आमतौर पर, अक्टूबर के मध्य तक देश के कई क्षेत्रों में न्यूनतम तापमान 20°C से नीचे चला जाता है, और पहाड़ी और ऊंचे इलाकों में 15°C से नीचे चला जाता है। इसके बजाय, कई जगहों पर रात का तापमान 23°C-24°C पर बना रहा।

इस बीच, दिन का तापमान बड़े क्षेत्रों में 35°C से ऊपर बना रहा, बजाय इसके कि यह कम होकर 30 डिग्री के निचले स्तर पर आ जाए। उन्होंने जोड़ा कि हाल के तापमान अंतर स्थान और दिन या रात के माप पर निर्भर करते हुए, लगभग 3°C से 5°C अधिक सामान्य था।

एल नीनो केंद्रीय और पूर्वी उष्णकटिबंधीय प्रशांत महासागर में असामान्य रूप से गर्म सतही पानी से जुड़ा हुआ है, साथ ही वायुमंडलीय परिसंचरण में परिवर्तन भी होते हैं जो महासागर से बहुत दूर मौसम को प्रभावित कर सकते हैं। अल जारवान ने समझाया कि समुद्र के तापमान में औसत से लगभग 0.5°C की विसंगति एल नीनो की स्थितियों की शुरुआत से जुड़ी है। उन्होंने बताया कि यह अंतर आमतौर पर 0.5°C से 2°C के बीच होता है, लेकिन इस साल यह लगभग 3°C तक पहुंच गया, जिसे उन्होंने बहुत मजबूत एल नीनो बताया। उन्होंने विशेष रूप से जोर देकर कहा कि 3°C का आंकड़ा प्रशांत महासागर के पानी से संबंधित है, न कि यूएई में हवा के तापमान में समकक्ष वृद्धि से।

अल जारवान ने औसत से अधिक वर्षा और बाढ़ लाने वाली मूसलाधार बारिश के बीच अंतर के महत्व पर जोर दिया। उन्होंने स्पष्ट किया: 'अधिक सटीक रूप से कहें तो, हम सामान्य से अधिक वर्षा की उम्मीद करते हैं।' उन्होंने समझाया कि क्या बारिश बाढ़ लाएगी, यह न केवल कुल मात्रा पर निर्भर करता है, बल्कि वर्षा की दर पर भी निर्भर करता है। कई दिनों में केंद्रित बड़ी मात्रा में वर्षा का परिणाम कुछ हफ्तों में वितरित वर्षा से बिल्कुल अलग हो सकता है। हालांकि बाढ़ को खारिज नहीं किया जा सकता है, लेकिन अकेले सामान्य मौसमी पूर्वानुमान इसे भविष्यवाणी करने के लिए अपर्याप्त है।

अल जारवान ने यह भी उल्लेख किया कि हाल की बारिश असमान रूप से वितरित हुई थी। बारिश कई केंद्रीय, पूर्वी और दक्षिणी क्षेत्रों में हुई; कुछ पूर्वी स्थानों पर भारी बारिश और ओलावृष्टि हुई, जबकि पश्चिमी तट पर कम वर्षा हुई। उन्होंने निष्कर्ष निकाला: 'हम शरद ऋतु-शीतकालीन अवधि में व्यापक विशेषताओं और जलवायु की सामान्य दिशा के बारे में बात कर रहे हैं।'

यूएई के बाहर, 2026 में एल नीनो से जुड़े प्रभावों की सूचना पहले ही दी जा चुकी है। अफ्रीका और दक्षिण पूर्व एशिया के कुछ हिस्सों में सूखा कृषि और परिवहन को प्रभावित कर रहा है। सूडान में, 23 अक्टूबर को रॉयटर्स की रिपोर्ट के अनुसार, जुलाई-सितंबर की वर्षा तीन दशकों से अधिक समय में सबसे कम रही है, जैसा कि यूएस जियोलॉजिकल सर्वे के आंकड़ों से पता चलता है। एल नीनो से जुड़ा यह सूखा फसलों और चरागाहों को नुकसान पहुंचा रहा है, जिससे संघर्ष और विस्थापन के कारण उत्पन्न अकाल संकट और बिगड़ रहा है। इंडोनेशिया में, रॉयटर्स ने 19 अक्टूबर को बताया कि इस साल के एल नीनो से जुड़े सूखे ने पश्चिमी कालीमंतन में कपुआस नदी के स्तर को कम कर दिया है, जिससे बार्ज रुक गए और पाम तेल परिवहन बाधित हुआ। छोटे किसानों के लिए गोदाम भरने और प्रसंस्करण संयंत्रों द्वारा खरीद प्रतिबंध के कारण अपनी फसल बेचना असंभव हो गया। प्रांत के पाम तेल संघ ने बताया कि 50 स्थानीय कारखानों में से 13 प्रभावित हुए थे। विश्व मौसम विज्ञान संगठन ने भी इस महीने चेतावनी दी कि दक्षिण पूर्व एशिया में गर्म परिस्थितियां और वर्षा की कमी कृषि और जल संसाधनों पर दबाव डाल रही है, साथ ही जंगल की आग और धुंध के जोखिम को बढ़ा रही है। उसका नवीनतम मौसमी पूर्वानुमान पूर्वी अफ्रीका के कुछ हिस्सों में सामान्य से अधिक आर्द्र परिस्थितियों और नवंबर से दक्षिणी अफ्रीका में सूखे की बढ़ी हुई संभावना का संकेत देता है, हालांकि ये क्षेत्रीय पूर्वानुमान हैं, न कि व्यक्तिगत मौसम घटनाओं की भविष्यवाणियां।

यूएई उपभोक्ताओं के लिए चेतावनी: न्यूनतम भुगतानों पर 10,000 दिरहम का बैलेंस 22,000 तक बढ़ सकता है
और पढ़ें
www.khaleejtimes.com

यूएई उपभोक्ताओं के लिए चेतावनी: न्यूनतम भुगतानों पर 10,000 दिरहम का बैलेंस 22,000 तक बढ़ सकता है

संयुक्त अरब अमीरात (यूएई) के उपभोक्ताओं को इस बात की चेतावनी दी गई है कि क्रेडिट सीमा को खर्च करने के लक्ष्य के रूप में नहीं देखा जाना चाहिए। इस चेतावनी के अनुसार, यदि मासिक रूप से केवल न्यूनतम भुगतान किया जाता है, तो 10,000 दिरहम का कार्ड बैलेंस पूरी तरह से बंद होने में लगभग नौ साल ले सकता है और 22,000 दिरहम से अधिक का खर्च आ सकता है।

खालीज टाइम्स को दिए एक साक्षात्कार में, रेवोल्यूट की सीईओ अम्बारिन मुसा ने बताया कि इस कुल राशि में से 12,250 दिरहम से अधिक केवल ब्याज होंगे। उन्होंने आगाह किया कि यहां तक कि अपेक्षाकृत छोटा कर्ज भी दीर्घकालिक वित्तीय बोझ बन सकता है, और ग्राहकों को हर महीने स्टेटमेंट पर पूरी राशि चुकाने या कम से कम न्यूनतम आवश्यक भुगतान से काफी अधिक जमा करने की सलाह दी।

रेवोल्यूट की सीईओ ने अपने उदाहरण का आधार तीन प्रतिशत की काल्पनिक मासिक ब्याज दर पर रखा। न्यूनतम भुगतान बकाया राशि का पांच प्रतिशत, जिसमें ब्याज शामिल है, या 100 दिरहम, जो भी अधिक हो, माना जाता है। यदि कार्डधारक कोई अतिरिक्त खरीदारी नहीं करता है, तो ऋण चुकाने में लगभग आठ साल और नौ महीने लग सकते हैं, और कुल भुगतान लगभग 22,257 दिरहम होगा।

यूएई में क्रेडिट कार्ड पर ब्याज दरें आमतौर पर प्रति माह दो से चार प्रतिशत के बीच होती हैं, जो साधारण वार्षिक गणना पर लगभग 30 से 45 प्रतिशत के बराबर है। मुसा ने समझाया कि बकाया राशि पर ब्याज लगाया जाता है, और यदि बैलेंस अगले महीने अवैतनिक रहता है, तो धारक 'ब्याज पर ब्याज' का भुगतान करना शुरू कर देता है।

उन्होंने कहा, 'मासिक भुगतानों में प्रबंधनीय राशि की वृद्धि भी उधार लेने की कुल लागत को महत्वपूर्ण रूप से प्रभावित कर सकती है।'

यूएई केंद्रीय बैंक द्वारा दूसरी तिमाही 2026 के लिए ऋण भावना सर्वेक्षण के अनुसार, वित्तीय संस्थान व्यक्तिगत ऋण के प्रति अधिक सतर्क दृष्टिकोण अपना रहे हैं, और ऋण की कुल शुद्ध मांग में 20.5 प्रतिशत अंक की कमी आई है। सभी ऋण श्रेणियों में रुचि में कमी देखी गई, जिसमें ऑटो ऋणों में सबसे बड़ी गिरावट दर्ज की गई, इसके बाद क्रेडिट कार्ड और अन्य आवास ऋण (पुनर्वित्त और मरम्मत सहित) आए। उम्मीद है कि अगली तिमाही में सभी श्रेणियों में व्यक्तिगत ऋण के प्रति रुचि बहाल हो जाएगी, और कुल शुद्ध संतुलन +13.3 प्रतिशत अंक पर अनुमानित है, जिसमें क्रेडिट कार्ड और आवास ऋणों में सबसे मजबूत वृद्धि की उम्मीद है।

मुसा ने जोर देकर कहा कि क्रेडिट कार्ड आय का विस्तार नहीं, बल्कि उधार लेने का एक रूप है। उन्होंने टिप्पणी की: 'जिम्मेदार उपयोग पर क्रेडिट कार्ड एक उपयोगी वित्तीय उपकरण हो सकते हैं,' हालांकि समस्याएं तब उत्पन्न होती हैं जब उपभोक्ता दैनिक खर्चों को कवर करने के लिए ऋण का उपयोग करते हैं जिन्हें वे आराम से वहन नहीं कर सकते।

उन्होंने निवासियों से आग्रह किया कि वे बैंक द्वारा प्रस्तावित सीमा के बजाय अपनी आय के आधार पर व्यक्तिगत खर्च सीमा निर्धारित करें। खर्चों के बारे में जागरूकता बनाए रखने के लिए, उन्होंने बजट बनाने, लेनदेन की नियमित रूप से समीक्षा करने और वास्तविक समय में खर्च सूचनाओं का उपयोग करने की सलाह दी।

मुसा ने जोड़ा कि स्थिर आय धन के विवेकपूर्ण प्रबंधन की गारंटी नहीं देती है। क्रेडिट कार्ड व्यक्ति के बैंक खाते में वास्तविक धन और खर्च के बीच अंतर पैदा कर सकते हैं। उच्च सीमाएं उपभोक्ताओं को उपलब्ध ऋण को अतिरिक्त विवेकाधीन आय मानने के लिए लुभा सकती हैं। इसके अलावा, छोटी खरीदारी, विशेष रूप से डिजिटल भुगतान, तेजी से जमा हो सकती हैं क्योंकि खर्च लगभग अचेतन लगते हैं।

उनके अनुसार, किसी कार्यरत व्यक्ति के पास कितने कार्ड होने चाहिए, इसका कोई सार्वभौमिक संख्या नहीं है, क्योंकि यह व्यक्तिगत परिस्थितियों, दायित्वों और खर्च करने की आदतों पर निर्भर करता है। कई यूएई निवासी कैशबैक, माइल्स या बोनस प्राप्त करने के लिए कई कार्ड रखते हैं।

फिर भी, प्रत्येक कार्ड व्यक्ति के ऋण भार अनुपात (DBR) को प्रभावित कर सकता है, जो आय के मुकाबले मासिक ऋण दायित्व को मापता है। उन्होंने बताया कि यूएई में अधिकतम DBR आमतौर पर 50 प्रतिशत होता है, और बैंक आमतौर पर ऋण योग्यता का आकलन करते समय कार्ड की कुल सीमा का पांच प्रतिशत ध्यान में रखते हैं, भले ही कार्ड का उपयोग न किया जाए। एक ऐसे व्यक्ति के लिए जो प्रति माह 10,000 दिरहम कमाता है, अतिरिक्त ऋण प्राप्त करने की आवश्यकताओं को पूरा करने के लिए सामान्य तौर पर मासिक ऋण दायित्व 5,000 दिरहम से अधिक नहीं होना चाहिए।

कई कार्डों का प्रबंधन खर्चों, देय तिथियों और शेष राशियों को ट्रैक करना मुश्किल बना सकता है, साथ ही धोखाधड़ी के प्रति संवेदनशीलता भी बढ़ा सकता है। एक आम गलती सभी कार्डों पर कुल खर्चों पर नियंत्रण खो देना या खर्च व्यवहार में मुख्य समस्या को दूर किए बिना एक ऋण साधन का उपयोग दूसरे को चुकाने के लिए करना है।

मुसा ने जोर देकर कहा: 'कई कार्ड होना जरूरी नहीं कि अधिक वित्तीय लचीलापन दर्शाता हो।' उन्होंने यह भी उल्लेख किया कि उपभोक्ता अक्सर देर से भुगतान शुल्क, नकदी निकासी शुल्क और बकाया शेष पर ब्याज की लागत को कम आंकते हैं, जो जल्दी जमा हो सकता है, भले ही वार्षिक शुल्क अनुमानित हों। कई लोग विदेशी खर्चों पर अनुबंध और शुल्क विवरण में उल्लिखित मुद्रा विनिमय शुल्क को भी नजरअंदाज कर देते हैं।

उन्हें समय पर बिलों का भुगतान करने, जहां संभव हो वहां नकदी निकालने से बचने, अंतरराष्ट्रीय संचालन से पहले शुल्कों की जांच करने और अप्रत्याशित डेबिट के लिए मासिक विवरण का विश्लेषण करने की सलाह दी गई। कार्डधारकों को अपनी व्यक्तिगत वित्तीय जानकारी की सुरक्षा करनी चाहिए और कभी भी वन-टाइम पासवर्ड या क्रेडेंशियल साझा नहीं करने चाहिए।

जैसा कि मुसा ने कहा, यूएई के नए निवासियों के लिए क्रेडिट कार्ड क्रेडिट रेटिंग बनाने का एक अच्छा तरीका हो सकता है, जो बाद में बंधक ऋण प्राप्त करने में मदद कर सकता है। हालांकि, इसे आसान ऋण के रूप में नहीं देखा जाना चाहिए, और गलत उपयोग के कारण खराब रेटिंग का विपरीत प्रभाव पड़ सकता है। उन्होंने निष्कर्ष निकाला: 'वित्तीय जिम्मेदारी क्रेडिट कार्डों को अस्वीकार करने में नहीं है, बल्कि उनका बुद्धिमानी से उपयोग करने में है।'

यूएई में ड्राइविंग लाइसेंस परीक्षा खतरनाक गलतियों के कारण विफल हो सकती है, भले ही 75% अंक प्राप्त हों
और पढ़ें
www.khaleejtimes.com

यूएई में ड्राइविंग लाइसेंस परीक्षा खतरनाक गलतियों के कारण विफल हो सकती है, भले ही 75% अंक प्राप्त हों

नए नियमों के अनुसार, जो 1 जनवरी 2027 को लागू होंगे, संयुक्त अरब अमीरात (यूएई) में छात्र चालक व्यावहारिक परीक्षा में कम से कम 75 प्रतिशत अंक प्राप्त कर सकते हैं, लेकिन यदि वे कोई खतरनाक गलती करते हैं तो भी वे उसमें असफल हो सकते हैं।

यूएई के निवासियों के लिए ड्राइविंग लाइसेंस प्राप्त करने की आवश्यकताओं में सैद्धांतिक और व्यावहारिक दोनों परीक्षणों में न्यूनतम 75 प्रतिशत अंक प्राप्त करना शामिल है। हालांकि, प्राप्त थ्रेशोल्ड अपने आप में सफल पास की गारंटी नहीं देता है, क्योंकि कुछ खतरनाक कमियां समग्र परिणाम की परवाह किए बिना स्वचालित विफलता का कारण बन सकती हैं।

अनुच्छेद 68 उन गलतियों को सूचीबद्ध करता है जो परीक्षण से स्वचालित रूप से बाहर हो सकती हैं। इनमें वाहन पर नियंत्रण खोना, कर्ब या बाधा से टकराना, सड़क संकेतों या संकेतों का पालन न करना, और गियर बदलते समय खतरनाक युद्धाभ्यास करना शामिल है।

सलाहकार न्यायाधीश हेशम अलराफी ने स्पष्ट किया कि नए नियम गंभीर त्रुटियों के बीच अंतर करते हैं जो स्वचालित विफलता को ट्रिगर कर सकती हैं, और कम महत्वपूर्ण कमियों के बीच जो अंक काटने के माध्यम से मूल्यांकन प्रणाली में गिनी जाती हैं।

फिर भी, कानून यूएई के पूरे क्षेत्र में सभी ड्राइविंग स्कूलों के लिए एक समान मूल्यांकन प्रणाली स्थापित नहीं करता है; प्रमाणन के विस्तृत मानदंड संबंधित लाइसेंसिंग प्राधिकरणों द्वारा निर्धारित किए जाते हैं।

अनुच्छेद 68 के अनुसार, खतरनाक गलतियाँ उम्मीदवार को असफल बना सकती हैं, भले ही उसने आवश्यक कुल अंक प्राप्त कर लिए हों। ऐसी गलतियों के उदाहरणों में वाहन का नियंत्रण खोना, कर्ब या बाधा से टकराना, सड़क संकेतों या संकेतों की अनदेखी करना, और गियर बदलने के दौरान खतरनाक कार्य करना शामिल है।

यदि परीक्षक को खतरनाक स्थिति को रोकने के लिए छात्र के साथ बातचीत करनी पड़ती है या शारीरिक रूप से हस्तक्षेप करना पड़ता है, तो उम्मीदवार स्वचालित रूप से परीक्षण में विफल हो सकता है। इसके अलावा, विनियम में यह निर्दिष्ट नहीं है कि इस तरह की घटना के बाद परीक्षा तुरंत समाप्त होनी चाहिए, और असफल उम्मीदवारों को प्रतिक्रिया प्रदान करने की प्रक्रिया का वर्णन नहीं किया गया है, इन प्रक्रियाओं को संबंधित लाइसेंसिंग प्राधिकरणों के विवेक पर छोड़ दिया गया है।

अनुच्छेद 69 के अनुसार, व्यावहारिक परीक्षा में असफल व्यक्ति संबंधित लाइसेंसिंग प्राधिकरण से नई परीक्षण तिथि प्राप्त करेगा। विनियम में यह निर्धारित नहीं किया गया है कि छात्र टेस्ट दोहराने से पहले कितने समय तक इंतजार करे, और पुन: प्रयास की शर्त के रूप में अतिरिक्त ड्राइविंग पाठों की आवश्यकता नहीं है। यह भी स्पष्ट नहीं किया गया है कि क्या उम्मीदवार असफलता के बाद टेस्ट के लिए दोबारा शुल्क का भुगतान करने के लिए बाध्य है; ये विवरण विशिष्ट लाइसेंसिंग प्राधिकरणों की प्रक्रियाओं पर निर्भर करते हैं।

नए नियम 1 जनवरी 2027 को लागू होते हैं और उन आवेदकों के लिए कोई अपवाद प्रदान नहीं करते हैं जिन्होंने इस तारीख से पहले प्रशिक्षण शुरू किया था या परीक्षा के लिए पंजीकरण कराया था। इसलिए, 1 जनवरी से परीक्षा देने वाले छात्रों को नए मानदंडों के अनुसार मूल्यांकन की उम्मीद करनी चाहिए, भले ही उन्होंने कई महीने पहले तैयारी शुरू कर दी हो।

ड्राइविंग स्कूलों और लाइसेंसिंग प्राधिकरणों को अपनी परीक्षण प्रक्रियाओं को अद्यतन करने की आवश्यकता होगी, हालांकि विनियमन में उन विशिष्ट तैयारियों का उल्लेख नहीं किया गया है जिन्हें उन्हें इन नियमों को लागू करने से पहले पूरा करना चाहिए।

लोकप्रिय