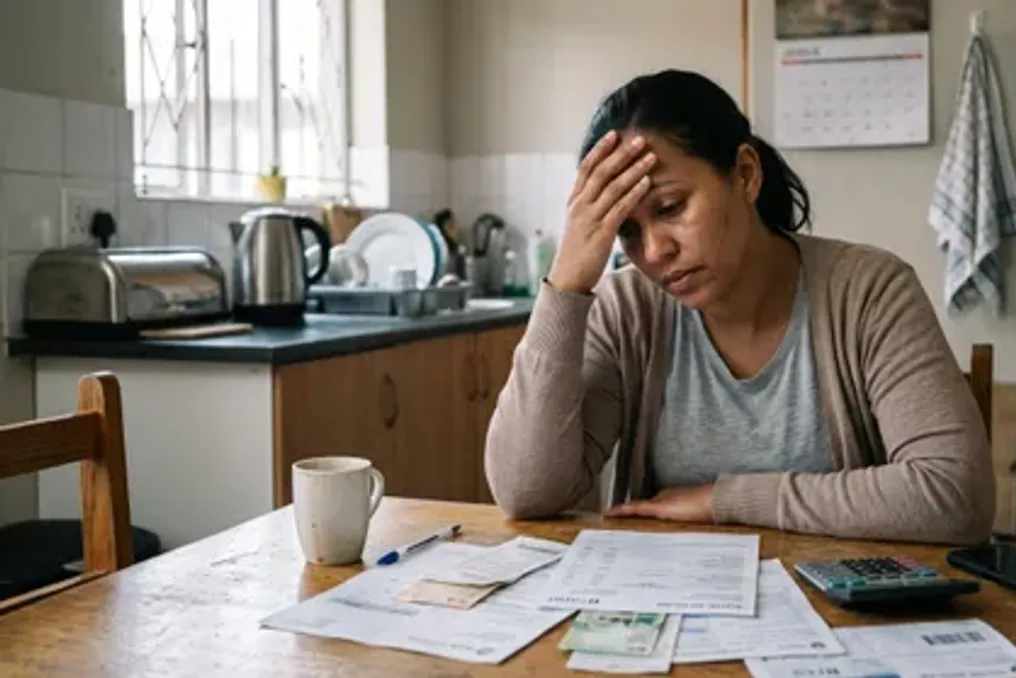
वित्तीय समस्याएं दक्षिण अफ्रीकी लोगों के स्वास्थ्य, काम और निजी जीवन को नकारात्मक रूप से प्रभावित करती हैं
और पढ़ें
IOL
iol.co.za

वित्तीय समस्याएं दक्षिण अफ्रीकी लोगों के स्वास्थ्य, काम और निजी जीवन को नकारात्मक रूप से प्रभावित करती हैं

वित्तीय दबाव न केवल बिलों का भुगतान करने की क्षमता को प्रभावित करता है; दक्षिण अफ्रीका के कई निवासियों के लिए, ऋण, नौकरी की स्थिरता, निवेश और पेंशन के बारे में चिंता उनके मानसिक स्वास्थ्य को भी खराब करती है और वित्तीय कठिनाइयों को हल करना मुश्किल बना देती है।

चार्टर्ड वेल्थ सॉल्यूशंस की प्रबंध निदेशक किम पोटगिटर बताती हैं कि पैसे के मामलों में अनिश्चितता लोगों को जल्दी ही सबसे बुरे परिदृश्यों की कल्पना करने के लिए प्रेरित कर सकती है, लगातार उन्हीं डर को दोहराती रहती है, समाधान के करीब नहीं पहुंच पाती। उनके अनुसार, नई जानकारी प्राप्त किए बिना या कार्रवाई किए बिना स्थिति नहीं बदलती है, और चिंता बनी रहती है।

वित्तीय तनाव के पैमाने को 2026 के डेटबस्टर्स मनी-स्ट्रेस ट्रैकर रिपोर्ट में दर्शाया गया है, जिसने उन लगभग 18,000 ग्राहकों का सर्वेक्षण किया जो ऋण परामर्श नहीं ले रहे थे। परिणामों से पता चला कि 72% उत्तरदाताओं ने वित्तीय तनाव का अनुभव किया, जो पिछले वर्ष की तुलना में वृद्धि है। प्रभावित लोगों में से 75% ने बताया कि यह उनके स्वास्थ्य को प्रभावित करता है, 76% ने बताया कि यह उनके कामकाजी जीवन को प्रभावित करता है, और 92% ने बताया कि यह उनके पारिवारिक जीवन को प्रभावित करता है।

ऋण चुकाने से जुड़ा दबाव भी बढ़ गया है। आधे से अधिक उत्तरदाताओं, यानी 53%, अब ऋण भुगतानों पर अपनी शुद्ध आय का 40% से अधिक खर्च करते हैं, जबकि पिछले साल यह 48% था। 35-44 आयु वर्ग के लोगों के बीच विशेष तनाव देखा जाता है, जहां चार में से तीन लोग ऋण पर 30% से अधिक कर-पश्चात आय खर्च करते हैं - एक ऐसा स्तर जिसे अस्थिर बताया जाता है।

जब चिंता प्रबंधित करने में कठिन हो जाती है

मनोवैज्ञानिक डॉ. आंद्रेआ केलरमैन, जिन्होंने डेटबस्टर्स के निष्कर्षों का विश्लेषण किया है, का तर्क है कि लंबे समय तक वित्तीय दबाव लोगों की निर्णय लेने की क्षमता और अपनी स्थिति में सुधार के तरीके खोजने की क्षमता को कमजोर कर सकता है। वह बताती हैं कि पिछले पांच वर्षों में जमा हुआ तनाव अधिक संतुलित निर्णय लेने और अपरंपरागत रूप से सोचने की क्षमता को खत्म कर चुका है।

डेटबस्टर्स के उत्तरदाताओं का वह हिस्सा जो खुद को गतिरोध में महसूस करता था, 29% से बढ़कर 34% हो गया है। केलरमैन मानती हैं कि निरंतर तनाव लोगों में निराशा और लाचारी की भावना पैदा कर सकता है, जिससे संभावित रूप से वे खुद को बंद कर लेते हैं या अपनी समस्याओं को हल करने से बचते हैं। यह निर्णय टालने, अनसुलझे खातों, कठिन बातचीत को स्थगित करने या उन अवसरों को अस्वीकार करने के रूप में प्रकट हो सकता है जो उनकी मदद कर सकते थे।

वित्तीय तनाव का मतलब हमेशा यह नहीं होता है कि कोई व्यक्ति भुगतान चूक रहा है या विलंबित हो रहा है। एटलस फाइनेंस के निदेशक ब्रेट कैमस्की कहते हैं कि लोग सभी भुगतानों का समय पर पालन कर सकते हैं, फिर भी अगले बिल या अप्रत्याशित खर्चों का घरेलू बजट पर पड़ने वाले प्रभाव के बारे में चिंता करने में बहुत समय बिता सकते हैं। वह जोड़ते हैं कि वित्तीय तनाव चुपचाप जमा हो सकता है, और यहां तक कि एक छोटी सी वित्तीय विफलता भी भारी लग सकती है जब वित्तीय भंडार लगभग शून्य हो।

चिंता कहाँ से आती है

पोटगिटर बताती हैं कि पैसे के प्रति लोगों का दृष्टिकोण अक्सर अनुभव और विश्वासों से बनता है जो उन्होंने अपने वित्त का प्रबंधन करना शुरू करने से बहुत पहले विकसित किए थे। बचपन में, लोग इस बात के संदेश सीखते हैं कि पैसा प्रचुरता है या कमी है, क्या यह तनाव पैदा करता है, क्या इस पर खुलकर चर्चा की जाती है या इससे बचा जाता है, और परिवार के सदस्य और उनके आसपास के लोग कैसे बचत करते हैं, खर्च करते हैं और इसके बारे में कैसा महसूस करते हैं।

जब ये अनुभव डर, कमी या अपराधबोध में निहित होते हैं, तो वे वित्तीय निर्णयों और व्यक्ति की सुरक्षा और कल्याण की भावना को प्रभावित कर सकते हैं। पोटगिटर जोर देती हैं कि इन वित्तीय चिंताओं के स्रोतों को समझना वर्तमान वित्तीय स्थिति में वास्तविक चीजों को उस चीज़ से अलग करने में मदद करता है जिसे व्यक्ति अतीत से खींच सकता है। वह इसे विशेष रूप से सेवानिवृत्ति के करीब पहुंचने वाले लोगों के बीच देखती हैं, जो अपनी वास्तविक वित्तीय स्थिति को परिभाषित किए बिना वर्षों तक पर्याप्त धन होने की चिंता कर सकते हैं।

कुछ मामलों में आंकड़े परिवर्तनों की आवश्यकता दिखाते हैं, और अन्य में लोग पाते हैं कि वे जितना सोचते थे उससे कहीं अधिक मजबूत वित्तीय स्थिति में हैं। पोटगिटर निष्कर्ष निकालती हैं कि 'अनुमान लगाने से बेहतर है जानना'। हालांकि एक वित्तीय योजना अनिश्चितता को पूरी तरह से समाप्त नहीं कर सकती है, यह कुछ धारणाओं और सबसे बुरे परिदृश्यों को तथ्यों से बदल सकती है, जिससे लोगों को काम करने के लिए एक ठोस आधार मिलता है।

नियंत्रण वापस पाना

कैमस्की का तर्क है कि वित्तीय तनाव से लड़ना इसका मतलब तत्काल सभी समस्याओं का समाधान करना नहीं है। पहला महत्वपूर्ण कदम चेतावनी संकेतों को जल्दी पहचानना है। वह सलाह देते हैं कि अगले वेतन से पहले कितनी राशि आ रही है, कितनी जा रही है और कौन से भुगतान करने की आवश्यकता है, इसका सरल विश्लेषण शुरू करें। इसके अलावा, बजट बनाना लगातार यह गणना करने के मानसिक बोझ को कम कर सकता है कि क्या वह वहनीय है। डेबिट कटौती, चुकौती और अन्य वित्तीय समय सीमाओं के अनुस्मारक लोगों पर प्रशासनिक दबाव कम कर सकते हैं।

वह उपभोक्ताओं को भी सलाह देते हैं जिन्हें बजट प्रबंधित करना कठिन होता जा रहा है, कि वे चूकने से पहले ऋणदाता से संपर्क करें या उचित वित्तीय परामर्श का अनुरोध करें। पोटगिटर भी सलाह देती हैं कि जब वित्तीय समस्याएं असहनीय लगती हैं तो छोटे, व्यावहारिक कदम उठाएं। ऐसे कदमों में लंबे समय से अनदेखी की गई स्टेटमेंट खोलना, खर्चों का विश्लेषण करना, निवेश योगदान बढ़ाना या मदद मांगना शामिल हो सकता है।
समान कहानियाँ

दक्षिण अफ्रीका में वित्तीय चिंता मानसिक स्वास्थ्य संकट में बदल रही है
और पढ़ें
iol.co.za

दक्षिण अफ्रीका में वित्तीय चिंता मानसिक स्वास्थ्य संकट में बदल रही है

वित्तीय तनाव दक्षिण अफ्रीका के निवासियों के मानसिक स्वास्थ्य पर तेजी से प्रभाव डाल रहा है, क्योंकि दस में से आठ से अधिक उत्तरदाताओं के पास आकस्मिकताओं के लिए कोई साधन नहीं है। वर्तमान में, दक्षिण अफ्रीका के निवासी भोजन खरीदने के लिए कर्ज लेने की आवश्यकता, बिजली के अगले बिल की चिंता और आपातकालीन मामलों के लिए बचत की कमी से जुड़े परिचित दबाव का सामना कर रहे हैं।

Wonga 2026 क्रेडिट उपयोग सर्वेक्षण में भाग लेने वाले 4872 दक्षिण अफ्रीकी निवासियों के एक अध्ययन के अनुसार, यह पाया गया कि 81% उत्तरदाताओं के पास आपातकालीन स्थिति के लिए कोई बचत या वित्तीय भंडार नहीं था, और लगभग 41% लोग किराने का सामान जैसी मासिक आवश्यक जरूरतों को पूरा करने के लिए ऋण का उपयोग कर रहे थे।

ये परिणाम मानसिक स्वास्थ्य जागरूकता माह के दौरान सामने आए और इस बात पर प्रकाश डालते हैं कि वित्तीय कठिनाइयाँ पारिवारिक बजट से परे कैसे जा सकती हैं, जिससे चिंता, नींद में गड़बड़ी और निर्णय लेने की क्षमता में कमी हो सकती है।

Wonga के प्रतिनिधि, टीना मान्यान्या कहती हैं: 'वित्तीय तनाव एक शांत संकट बन गया है। हम आबादी में मानसिक और भावनात्मक परिणाम देख रहे हैं जो अस्तित्व के निरंतर चक्र में फंसे हुए हैं, भोजन, परिवहन और बिजली जैसी बुनियादी जरूरतों को पूरा करने के लिए कर्ज ले रहे हैं।'

DebtBusters द्वारा किए गए एक अलग अध्ययन ने समस्या की गंभीरता की पुष्टि की। उनके 2026 मनी-स्ट्रेस ट्रैकर ने लगभग 18,000 ऐसे ग्राहकों का सर्वेक्षण किया जिन्होंने ऋण परामर्श नहीं लिया था, और यह दिखाया कि 72% लोग वित्तीय तनाव का अनुभव कर रहे थे। प्रभावित लोगों में से 75% ने बताया कि इसका उनके स्वास्थ्य पर असर पड़ता है, 76% ने बताया कि इसका उनके काम पर असर पड़ता है, और 92% ने बताया कि इसका उनके घरेलू जीवन पर असर पड़ता है।

DebtBusters ने यह भी पाया कि 53% उत्तरदाता ऋण चुकाने पर अपनी शुद्ध आय का 40% से अधिक खर्च कर रहे थे, जबकि पिछले साल यह 48% था।

तनाव में फंसा हुआ

मनोवैज्ञानिक डॉ. आंद्रेआ केलरमैन, जिन्होंने DebtBusters के निष्कर्षों के मनोवैज्ञानिक प्रभावों का विश्लेषण किया, का तर्क है कि लंबे समय तक वित्तीय दबाव लोगों की निर्णय लेने की क्षमता और कठिनाइयों से बाहर निकलने के तरीके को कमजोर कर सकता है।

वह कहती हैं: 'यह संचयी तनाव है जिसे हमने पिछले पांच वर्षों में देखा है... इसने बेहतर निर्णय लेने और अपरंपरागत रूप से सोचने की क्षमता को खत्म कर दिया है।'

उन उत्तरदाताओं का प्रतिशत जो खुद को गतिरोध में महसूस करते थे, 29% से बढ़कर 34% हो गया। केलरमैन बताती हैं कि लगातार तनाव लाचारी की भावना पैदा कर सकता है, जिससे लोग समस्याओं का सामना करने के बजाय उनसे बचने लगते हैं। इन कार्यों में बिलों को नजरअंदाज करना, कठिन बातचीत टालना और उन अवसरों से दूर रहना शामिल है जो उनकी स्थिति में सुधार कर सकते हैं।

शरीर हिसाब रखता है

मनोवैज्ञानिक प्रभाव न केवल उन लोगों को प्रभावित करते हैं जिन्होंने पहले ही भुगतान चूक दिया है। लाइफ हेल्थ सॉल्यूशंस की टेलीक्लीनिकिस्ट खोलानी मानज़िनी, वित्तीय चिंता के लक्षणों के रूप में अनिद्रा, चिड़चिड़ापन, सिरदर्द, सामाजिक अलगाव और खर्चों के कारण अपराधबोध को नामित करती हैं।

मानज़िनी यह भी चेतावनी देती हैं कि लोग भुगतान न कर पाने के कारण आवश्यक चिकित्सा देखभाल को टाल सकते हैं, जिससे वित्तीय तनाव के परिणामों में संभावित रूप से वृद्धि होती है। Wonga का अध्ययन दिखाता है कि वित्तीय दबाव अधिक उपभोक्ताओं को अनौपचारिक उधारदाताओं की ओर भी धकेलता है।

Wonga सर्वेक्षण में पता चला कि पिछले वर्ष 32% उत्तरदाताओं ने माशोनिसास के रूप में जाने जाने वाले अनौपचारिक उधारदाताओं से ऋण लिया, जो उनके पिछले अध्ययन में दर्ज 15% से दोगुने से अधिक है। मान्यान्या का मानना है कि सुलभ औपचारिक ऋण तक सीमित पहुंच वित्तीय रूप से कमजोर परिवारों को ऐसे उधारदाताओं के पास जाने के लिए मजबूर करती है जिनकी ब्याज दरें काफी अधिक हो सकती हैं।

अपने आंकड़े जानें

इस बीच, चार्टर्ड वेल्थ सॉल्यूशंस की प्रबंध निदेशक किम पोटगिटर कहती हैं कि वित्तीय चिंता दोहराए जाने वाले विचारों के चक्र में बदल सकती है, जो वित्तीय समस्याओं को बढ़ाती है। वह टिप्पणी करती हैं: 'हम वही सवाल दोहराते हैं, सबसे खराब परिदृश्यों का पूर्वाभ्यास करते हैं और उन चीजों के बारे में चिंतित होते हैं जो कभी नहीं हो सकतीं।'

पोटगिटर समझाती हैं कि लोग अक्सर बचपन में बने पैसे के विश्वास रखते हैं, जिसमें कमी और वित्तीय असुरक्षा का डर शामिल होता है, जो वयस्कता तक उनके निर्णयों को प्रभावित कर सकता है। पोटगिटर सुझाव देती हैं कि अनुमानों को घरेलू वित्त की सटीक तस्वीर से बदला जाए, भले ही आंकड़े अप्रिय हों। वह निष्कर्ष निकालती हैं: 'किसी भी मामले में, अनुमान लगाने से बेहतर जानना है।'

कर्ज से जूझ रहे लोगों के लिए, शुरुआती हस्तक्षेप वित्तीय कठिनाइयों के बढ़ने को रोकने में मदद कर सकता है। इसमें लेनदारों से बात करना, पंजीकृत ऋण सलाहकार से सहायता प्राप्त करना या पेशेवर मानसिक स्वास्थ्य सहायता प्राप्त करना शामिल हो सकता है जब चिंता मुश्किल से प्रबंधनीय हो जाती है। मान्यान्या इस बात पर जोर देते हुए समाप्त करती हैं: 'पैसे का तनाव न केवल आपके लेखांकन विवरण में रहता है, यह आपके दिमाग और शरीर में रहता है। हमें वित्तीय स्वास्थ्य को मनोरोग देखभाल के एक रूप के रूप में देखना शुरू करने की जरूरत है।'

जीवन यापन की लागत का संकट दक्षिण अफ्रीका के खरीदारों को अपने खर्चों पर पुनर्विचार करने के लिए मजबूर कर रहा है
और पढ़ें
iol.co.za

जीवन यापन की लागत का संकट दक्षिण अफ्रीका के खरीदारों को अपने खर्चों पर पुनर्विचार करने के लिए मजबूर कर रहा है

जीवन यापन की लागत के संकट के दौर में, दक्षिण अफ्रीका के निवासी किराने की दुकानों में हर खरीदारी के प्रति अधिक सावधानी बरत रहे हैं, क्योंकि खाद्य पदार्थों की कीमतों, ऋण भुगतानों और अन्य घरेलू खर्चों में वृद्धि से पहले से ही तनावग्रस्त बजट पर महत्वपूर्ण दबाव पड़ रहा है।

दक्षिण अफ्रीका के उपभोक्ता खर्च करने में अधिक सतर्कता दिखा रहे हैं, उन्हें उत्पादों की कीमतों से लेकर देनदारियों के भुगतान तक सब कुछ विश्लेषण करने के लिए मजबूर होना पड़ रहा है। कई खरीदारों के लिए, सुपरमार्केट शेल्फ पर परिचित ब्रांड अब स्वचालित विकल्प नहीं रहे हैं। निजी लेबल वाले सामानों की लोकप्रियता बढ़ रही है, क्योंकि उपभोक्ता कीमतों की तुलना करते हैं, प्रीमियम कीमतों की औचित्य पर सवाल उठाते हैं और परिवार की सीमित आय को बढ़ाने के तरीके खोजते हैं।

डेट रेस्क्यू के सीईओ नील रुएट्ज़ ने टिप्पणी की कि यह घरेलू वित्त प्रबंधन में एक व्यापक बदलाव को दर्शाता है। उन्होंने कहा: 'डेट रेस्क्यू में हम इसे घरेलू धन प्रबंधन में एक व्यापक बदलाव के हिस्से के रूप में देखते हैं: खरीदार इस बात पर बहुत अधिक ध्यान दे रहे हैं कि वे क्या खरीद रहे हैं, उन्हें वास्तव में क्या चाहिए, और क्या वे जो कीमत चुका रहे हैं वह उनके मासिक बजट के भीतर उचित हो सकती है।'

निजी लेबल वाले सामानों की बढ़ती मांग इस बदलाव का एक संकेत है। नीलसनआईक्यू के हालिया उद्योग विश्लेषण में दिए गए आंकड़ों के अनुसार, 2026 की पहली छमाही में दक्षिण अफ्रीका में निजी लेबल वाले सामानों की बिक्री 53.5 बिलियन रैंड तक पहुंच गई। रुएट्ज़ ने जोड़ा कि उपभोक्ता वित्त के दृष्टिकोण से, यह प्रवृत्ति इंगित करती है कि खरीद निर्णय कम स्वचालित होते जा रहे हैं।

उन्होंने जोर देकर कहा: 'स्थापित ब्रांडों के प्रति वफादारी अभी भी मायने रख सकती है, लेकिन जब घरेलू वित्तीय स्थिति सीमित होती है, तो उपभोक्ताओं के पास विकल्पों की तुलना करने और यह तय करने के लिए एक मजबूत वित्तीय प्रोत्साहन होता है कि किसी विशेष उत्पाद के लिए भुगतान करना वहनीय है या नहीं।'

लोकप्रिय